面临白条应当秉持开放包涵的态度,不消带着“唯牌照论”的有色眼镜看白条,而是从生意业务结构本质和掩护金融斲丧者权益的角度出发,规范、引导白条等新型斲丧金融产物康健发展
9 H1 o4 J: o" g; ?" D/ t" | 京东白条是一项面临个人斲丧者的“先斲丧后付款”的光荣赊购斲丧金融业务。
0 Z$ w5 R0 t! P' J! S9 s# z+ ~ V! o: J2 t7 n+ D. N
孙天驰|文
1 l1 j+ ^ ]2 d 北京大学金融法研究中央( d# x- w7 X+ ?) S( w
+ n2 m y9 B" b
互联网金融风起,生于草泽的各路好汉无不各显技艺,苦心求牌照,惟愿红顶加冠成金刚不坏之身。京东白条却另辟蹊径,挟平台之威而命令诸侯,白手套白狼,尽得斲丧金融之利。白条无牌照护体,裸奔于商业与金融之间,源于商业光荣而坐收金融利市。八面玲珑,亦白亦灰。
8 _+ ]4 e# k( S7 l" `5 D8 h% i# c8 {+ y1 J
商业模式
# P2 |& U. o( z4 q- m! M( _3 T7 W8 k- h
京东白条是一项面临个人斲丧者的“先斲丧后付款”的光荣赊购斲丧金融业务。用户登录京东主页,在“京东白条”专区,填写姓名、身份证号码、银行卡信息、接洽所在、手机号等申请质料后即可激活。京东起首会对用户在京东上的斲丧记载、配送信息、退货信息、购物评价等数据举行风险评级,每个用户将得到相应的光荣额度。
3 j/ `" W6 k: G
& I$ a, h$ [* L# i, q5 x" U A 京东白条分为延后付款(最长不凌驾30天)和3至24个月分期付款两种差别方式。用户选择延后付款,不须要付出任何费用,可以得到延后付款的天数根据用户资信状态综合评估审定;用户选择分期付款,则需负担分期付款服务费用。分期付款服务费费用尺度按下述尺度举行收取:
1 X, D- ?' \7 j5 N4 ~[table][tr][td]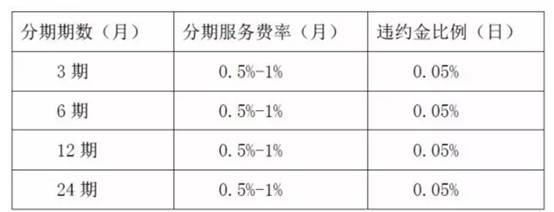 [/td][/tr][tr][td] 若用户未按照约定在到期付款日之前付出全部应付款而导致光荣违约时,须要按照日0.05%的比例付出违约金。违约金(日)=应付未付总额(本金+分期服务费)*违约金比例,违约金(日)不敷0.01元时按0.01元收取。9 r; v0 b5 {4 Z% ?" a, d
5 S$ a4 S$ N- G+ e' l 根据京东白条用户协议,白条的本质是光荣付款服务,即京东为符合条件的用户提供的“先购物、后付款”的光荣赊购方式的平台服务。“赊购方式付款”指用户在京东斲丧时,可依据平台规则及相应申请流程,享受由京东提供的相应的延后付款或分期付款的付款方式。
0 o) @( w" D$ ^
3 i8 L$ t( t0 {) d; B! l4 t 生意业务结构5 W- @1 m9 I, ^' j) H: ^" R& r
4 i% T+ E, b6 X4 }5 t; N 白条模式下没有任何第三方到场,也没有复杂的生意业务结构和贷款流程,京东白条的本质就是赊购。白条只是斲丧者作为买方与卖方京东之间的生意业务关系根据,所谓白条服务效果仅仅是付款条件上的耽误,并未产生新的金融债权债务关系和现金流的活动。在白条耽误付款的前30天内免息,30天后京东将收取肯定比例的费用。30天后如果未能还款,斲丧者则只能选择管理分期或遭受逾期违约效果。通常斲丧者选择对白条举行分期并向京东付出肯定费用,对于这笔费用的性子,京东白条特意分析属于“分期服务费”,而非利钱。如果用户选择违约逾期,则应当按照更高的违约金费率按日付出违约金。6 n0 w1 w |/ b, N
9 D6 H7 U, T G$ q$ r1 b9 C; j# t- x 这种债权就是京东帐上(对应厂商或京东平台上第三方店肆)的应收账款而不是金融债权。以是不停以来京东都宣传自己并不提供“信贷服务”,京东作为卖方,通过简单的付款耽误四两拨千斤撬动巨大的斲丧金融需求。
8 t5 ~/ M1 G7 X& `( A! E. q8 z( v* M1 A9 A7 s
资金泉源
" n2 [ s) \- X ~5 h6 F3 i4 N- q: L2 h" [. M" _
京东作为国内最大的自营电子商务网站,网站自己直接作为卖方与用户举行生意业务,成为毗连千万斲丧者和商品供应商的桥梁。而以数码3C产物发迹的京东,自营流水原来就比图书、服装、日用等斲丧类目大,随着比年来京东规模徐徐做大,其自营的上风徐徐在供应链中凸显出来——京东对上游厂商尤其是电子产物厂商账期广泛长达2个月,京东作为强势渠道方,通过对厂商的占款得到大量应付账款(无息负债)。另一头京东白条提供给斲丧者的免息期通常是30天,以是开展斲丧金融对于京东险些是零本钱,整个业务根本没有动用任何资金。
# D; ]- J$ N& @( T
) Z& Q* i$ U/ D 京东作为强势的平台,可以通过向上游施加更为严苛的付款条件将资金本钱转嫁出去,这实在是一个白手套白狼的连环赊购;另一头白条开释了更多的斲丧潜力,扩大了商品销量,斲丧者还大概为分期的白条付出利钱或手续费,这作育白条的又一个利润点;京东通过白条得到的针对斲丧者的这些零本钱应收账款,还可以再次通过资产证券化方式打包卖出去。京东利用自身在供应链中的上风职位,通过白条实现一鱼三吃,真是个好生意业务。6 H( x, K& N1 D/ i
9 G p1 ~- e# r2 j( _' M 法律风险
9 q9 _0 `$ g, f7 w) I/ H8 x! Z
9 s; D4 w7 f( H4 z$ o 如固然我个人以为京东白条是本钱最经济,生意业务结构最清楚,最可连续的斲丧金融模式,但我想京东应该还是对我的分类体现反对——“我们不放贷,我们只是时间的搬运工”。但不管京东嘴上怎么说,其引以为傲的光荣赊销生意业务结构确实引发了非常剧烈的法律争议——白条究竟是光荣赊销还是金融信贷?
3 m. T5 @$ Y) A4 g
3 b1 a# W* u" n, o, k 但白条是否真能可以大概如京东所愿被广泛担当为光荣赊销呢?显然招商银行、交通银行用举措表达了质疑——两家银行关闭了旗下光荣卡白条还款的通道,缘故起因是他们以为白条本质是京东提供给客户的一款贷款产物,而不是赊销根据,如果用光荣卡为白条还款,则“违反了个人光荣卡应当用于斲丧范畴,不得用于生产谋划、投资等非斲丧范畴”的法律规定,属于“以贷还贷”,而且将用户违约风险通过光荣卡还款转嫁给银行。银行的顾虑确实有一些原理——京东白条先购物、后付款的功能、免息期和分期的规则和最高1.5万的额度操持简直就是一个专属京东的网络光荣卡,而用户借助白条也满足了斲丧金融需求,白条把用户琐屑的购物需求打包聚集成相互独立的债权包。光荣卡还白条时,银行已经被隔绝在生意业务之外,无法探究白条掩饰下的真实生意业务,传统银行对于这种坏账风险的控制本领远逊于京东。白条出现之前,个人斲丧范畴尤其是电子商务平台上的赊销确实非常有数,京东白条另辟蹊径以小额斲丧应收账款为根本开发的白条产物其法律性子值得我们穷究。
6 O& c3 I2 _: Z
2 M! M! }; @1 E 白条背后法律争议的关键在于两点:* Z% z. v# K6 n3 O L4 M# A C
, I Z5 U. ?7 E+ e) k/ T 第一,白条是不是金融贷款?第二,如果是贷款,那么白条是不是一种光荣卡。7 Z- z+ f3 Q5 T. ^
' g! @4 e9 @" }) N+ K: ~( D! k
白条服务究竟是一种金融贷款,还是商业光荣?行走在商业与金融边沿的灰色地带,白条的运气取决于法律的认定,认定背后更深层的影响是白条服务应当属于平常商事生意业务举动实用《条约法》等平常民事法律规范还是应当按照金融机构尺度举行羁系得到牌照。# d* [0 @0 F! e. f+ N+ h
0 ^' f: G0 I) H: B1 d# _& S2 M 我们回到光荣的本质,光荣是无须付现金即可获取商品、服务或钱币的本领。根据光荣提供主体的差别,光荣可以分为商品服务卖出人提供的光荣(“贩子光荣”)和银行等金融机构提供的光荣 (“银行光荣”),差别主体提供的光荣都可以大概办理用户的金融需求,我们不能由于外貌上尺度化后的贩子光荣(京东白条)和银行光荣(光荣卡等)具备雷同的额度、免息期等表面特性就直接将其认定为金融贷款。并不是全部的斲丧金融都是金融贷款,平常商家同样可以为终极斲丧者提供光荣(此时贷款体现为付款时间的耽误),我们仍需回到生意业务自己结构,以 “光荣提供者”为认定尺度。京东白条这种没有第三方金融机构到场提供光荣的产物应当被认定为“贩子光荣”而非金融贷款,不应该按照金融机构羁系尺度要求京东这一电商平台取得相应牌照。( q" \/ V+ Q) A3 w
1 Y: e$ X* q. e8 T
以是,银行光荣卡还白条的来由实在并不能创建,白条对应的债权本质就是斲丧者应付给商家的货款,利用光荣卡还白条就是付出(延期后的)货款,光荣卡仍然用于斲丧范畴,并未违反光荣卡范畴的相干规定。% i' Y0 y0 F$ _7 y F( g' r
% }3 o4 t `" v: l. w1 Q
同理,第二个标题也有了答案,由于白条并不是贷款产物,更不大概成为光荣卡(固然长得真的太像了)。
- `, l. Y; c D; f( ]. P+ x8 H" q5 c' c+ j( V2 L
回到商业视角,部分银行光荣卡对白条的封杀会有更令人敬佩的表明——分期购买数码产物原来就是银行光荣卡的主力业务,数码产物又是京东的核心业务,光荣卡和白条在这一范畴不免短兵相接。白条分期费率是每月0.5%,3个月期、6个月期、12个月期的分期付款服务对应的费率分别是1.5%、3%、6%。而光荣卡(以招商银举动例)同期对应费率分别为2.7%、4.5%、7.92%,高度替换的两种服务代价却相差不少,白条确实抢了不少光荣卡的生意业务。银行恐怕也不光纯是由于合规因素而拒绝与白条互助。
+ J- \4 B4 A' g0 v9 _% L
5 T2 l$ |6 q& i- F 白条2.0——从自营到三方8 a+ ]* ~4 m: L; ]8 |4 N
6 _( P+ o! N+ `, Y' a6 L- W* l0 P 以上是白条产物最纯洁、最原始的商业模子及其法律结构,随着白条运营商京东金融被独立分拆,白条的步子也越迈越大。白条迭代的第一步就是将白条的利用范围从自营产物扩大到包罗第三方店肆的整个京东商城。
3 l7 J, k9 @/ S' i5 \& p s* a, ]( g, y) {; X
京东的传统阵地是自营商品,随着电商产业的发展,京东也徐徐“天猫化”,开始吸引品牌上进驻京东开店。在标示上,京东自营与第三方店肆有着显着的区分,理论上在第三方店肆语境下,京东已经从自营电商变化为B2C平台。
. ]! L6 `9 {% k
# Y }3 N0 S0 P% }- u7 r4 n/ x 好,那么标题来了——3 N! b/ B$ _8 h
% i) g4 l. Q- _6 o1 b 京东白条口口声声说我是赊销,赊销的根本是京东的卖方职位——京东自己作为卖家对斲丧者什么时间付款可以自己说了算。但第三方模式下京东只是平台,并不向斲丧者直接贩卖商品,凭什么代第三方卖家向我赊销商品呢?逻辑上,这好像是一个无法表明的BUG。
* r9 a% n! W% S6 Q( S" E
f0 z n) a7 T/ y d 作为局外人我们无法得知京东金融内部的利用方法,但从蛛丝马迹来看,我们有来由大胆推测:京东白条2.0可以大概扩展到第三方店肆的缘故起因是京东并没有真正意义上平台化,所谓的第三方店肆仍然是京东另一种意义上的“自营”商品。第三方固然在京东平台上贩卖了商品,但斲丧者的货款并没有即时付出给卖家,而是同一付出给京东平台,卖家得到货款必须到月末或次月末(大概更长)与京东平台举行二次结算。
2 y6 i" E% t9 Z! x- q" p% e
4 K1 Q, K: R5 \' b0 G$ R7 K 对于斲丧者来说,你大概以为在京东购买第三方商品和在淘宝购物一样,但实际上在账期标题上,京东第三方卖家遭受着比淘宝卖家更悲凉的“剥削”。当在淘宝购物付出货款时,付出工具(如付出宝)的收款方会体现具体卖家的名称,也就是说这笔货款在确认收货后将直接打入卖家自己的账户(包管生意业务),并不是付出给淘宝或天猫平台。但在京东购买三方产物时,京东故意偶尔拿掉了收款方信息,当我绕过白条、光荣卡等通例付出本领(白条、光荣卡等付出方式下均不体现收款方信息),通过银联在线付出时,京东终于袒露了狐狸尾巴——明显是第三方店肆的商品,收款方竟赫然写着“北京京东世纪信息技能有限公司”。6 {( ?- p0 Q2 C) o% f5 V
" o8 w @9 ]+ C5 z$ \ 至此,标题应该有了答案。所谓的第三方店肆并不能直接与斲丧者举行结算,他们实际上是京东另一种意义上的“供应商”,京东依附平台职位强行插足到斲丧者与卖家之间,通过人为制造的供应链上风职位利用其在自营通道上惯用的占款本领,推迟应付出给第三方卖家的货款。如果斲丧者选择现款付出,则京东可以利用对第三方店肆的应付账款限期无偿占用现金,如果斲丧者选择白条付出,则京东依然可以毫发无损地将资金本钱转移给上游中小卖家,从而实现白条2.0的进化。/ P7 y* x9 K' D
7 m* B; G& W# ]8 C4 L6 C) x7 y3 l 这种生意业务结构看起来确实比力怪异。京东大概提供的是一种代收货款的署理服务,利用平台职位受托向斲丧者收取货款并在事后会集结算,但现在的技能条件下完全可以实现斲丧者和卖家的及时结算,代收货款在技能上没有存在的须要。大概我们约莫可以把京东与第三方平台之间的关系明确为百货阛阓里的关系,即斲丧者在阛阓同一楼层内各个店肆选购商品,末了都要到每层同一的收银台结算,之后凭票领取商品。同样,京东在第三方店肆语境下的脚色就是百货阛阓的收银台,自己不卖商品只管收钱,京东同一收取货款后再根据订单信息逐一结算给实际卖家。
5 c3 p8 T7 c3 G" D! I0 o% B# g- v0 c) F; k5 ^
在白条2.0环境下,斲丧者相称于无需去百货阛阓的收银台付现金,只须要跟收银员打个白条就可以直接从商店处拿走商品。此时白条得到的是一种瞬时的应收账款哀求权,即斲丧者应当向收银台付款(岂论商品卖家是谁),但收银台选择放弃立即收款的权利,而是给予斲丧者肯定脱期期,允许耽误结算。以是与白条1.0基于商品全部权的赊销差别,白条2.0下的权利来自应收账款哀求权。自营状态下,京东是“先有商品——后有斲丧举动——基于商品全部权举行赊销——斲丧者打白条”;第三方店肆条件下,却是“先有斲丧举动——后有应收账款——基于应收账款哀求权而允许耽误宽免现时付款任务——斲丧者打白条”。如果之后斲丧者对白条举行了长时间的分期,我们推测京东应该会自行垫付资金给第三方店肆先行结算,真正取得对相干商品的全部权应收账款。
}: D$ k2 N( [6 Z l$ l% {) ?; h# o$ ]% m* J: u
如果上述推测可以创建,那么白条2.0的法律性子可以准用原始模式下白条的分析,即第三方店肆白条依然是一种赊销服务而非贷款产物。
) T& Z8 J" D& o0 d8 c \6 Y! R, d4 @
白条3.0——从京东到全宇宙
b; N& r) b7 ?3 `! k$ B2 G0 u/ ~7 |" N# ~. y' ]
如果说白条从京东自营到京东三方的超过是平台效应的天然延伸,那么“白条+”的问世则彰显京东金融更大的野心——白条要像光荣卡一样成为通用付出本领。8 A' c, H, @! h' @! A; d( p1 ~+ S
# ?: G+ F3 |/ ~
白条+是京东金融在白条根本上开发出的一系列白条光荣付出产物,包罗旅游白条、安居白条(租房白条)、教诲白条、装修白条等。其产物操持大同小异,都是通过白条+产物实现先购买后付款的光荣付出效果。以旅游白条为例,用户通过白条+页面,与第三方互助旅游电商订立旅游条约,只需付出分期首付款即可享受旅游服务,旅游竣事之后按月向白条+归还剩余团费。
x f |/ a/ ^. [8 d
; v C7 c% F4 } 白条+可以说是白条的再一次升级,3.0期间的白条已经离开了京东平台环境,而是作为一款独立的斲丧光荣产物直接接入旅游、装修等各种斲丧场景。, {4 M6 p- t( p
) q# J, N8 `0 c7 ~. \+ M8 `
在白条3.0环境下,京东并没有平台效应和供应链职位,更多的扮演推广渠道(推广白条及对应的商品及服务)和放贷人的脚色。在先容中白条+终于不再纠结自己的身份,绝不讳言地在产物先容里写出“专项信贷服务”、“斲丧信贷服务”等敏感词。但是,京东金融自己并不持有银行牌照,履历一番检索,我们终于找到了京东旅游白条(京东同时称之为“首付游”)的用户协媾和光荣付款(京东白条+)的服务协议,其商业模式终于浮出水面——对接小贷公司。查询工商记载后,我们发现提供服务的北京京汇小额贷款有限公司果然是京东团体旗下公司。京东团体终于依附这张小贷牌照光明正大地做起了放贷生意业务,用户在利用白条+产物(如旅游、装修、租房等斲丧场景时)本质上是向京东关联的小贷公司申请了相应的斲丧贷款,卖家(观光社)则直吸收到了全部款子,斲丧者之后分期向小贷公司还款.
+ q# k9 t+ b0 q& B3 j
% X. j" p9 K) j5 x& F& i* T 显然,3.0期间白条的本质不再是赊销赊购,也与白条传统的利用场景京东商城没有什么关系,丧失平台上风的京东直接转向专业放贷,资金本钱也从上游供应商转为小贷公司负担。固然京东外貌上并没有夸大白条+与白条本质上的巨大差别,但还是岑寂关闭了光荣卡还白条+的通道(否则就真是以贷还贷了),我们根本可以确定,白条+就是一款斲丧金融产物,而且采取的是相对主流的对接关联小贷公司模式(雷同蚂蚁花呗模式)。在3.0环境下,白条+毫无疑问构成信贷业务,不绝扩张的白条+就像京东在差别的互助商(如房东、装修公司、观光社)那边安装了白条专用的“POS机”,颠末京东认可的白条用户则可以在规定额度下实现刷白条付款。
& a1 p+ {. ~7 h# ^' V; l# p1 z+ x$ L' F
但是,有了牌照依然不能完全洗白白条+的法律风险,北京京汇小额贷款有限公司固然具备小贷牌照,可以大概从事放贷业务,但其谋划范围明确限定为“在北京市范围内发放贷款”。根据《北京市小额贷款公司试点监督管理暂行办法》第十七条,跨地区谋划属于范例的违规谋划举动。显然,白条+的推广范围通过京东网站扩展到天下,以致全天下,显着凌驾了法定的谋划范围,涉嫌跨地区违规谋划举动。别的,小贷公司在立法之初就定位于服务三农和小微企业,根据《北京市小额贷款公司试点监督管理暂行办法》,注册在海淀区的北京京汇小额贷款有限公司每年向涉农方面和中小企业发放的贷款金额不应低于整年累计放贷金额的70%,但谋划白条+业务的京汇小贷却重点开发个人斲丧贷款,在发展方向上也与政策南辕北辙。
( ~5 {; }, G/ i( a/ I2 ?
/ z2 G0 i: V! O! h% F8 y 羁系发起4 ~; T. S4 a! X, L
& e& v# X+ ^( O0 U* L" z
西欧等发达国家金融产业汗青久长、法制健全,鉴戒西欧国家先辈的立法履历不停是我国立法者在金融法范畴经常采取的立法方法,但在互联网金融范畴我国的发展速率不落下风,首创出不少金融模式。京东以面临终端斲丧者的海量小额应收账款为根本开发的白条就是一种独创的斲丧金融模式。白条创造性地将商业光荣尺度化并直接面临个人用户,这种具备小额斲丧贷款效果的非传统商业光荣在法律上怎样熟悉,怎样羁系并没有可资鉴戒的域外立法例,京东白条的身份和职位是亟待我国立法者回应的标题。
, g [. o$ Z+ @
% }# T3 s+ F. t4 w% L 3.0期间的白条+,名为白条,实为借贷。根据白条+的商艺,我们应按照小额贷款既有的一套金融羁系逻辑和方式举行羁系,而且特别关注互联网语境下跨地区谋划展业的风险,恰当放宽对互联网放贷的地区限定,同时回应白条+对现有光荣卡羁系体制的打击。3 S6 w4 E- v3 D; u4 P4 U
$ p3 ^6 a$ U6 W- I, G8 M, _$ O
2.0期间的白条,委曲可以算得上有“赊销”法律根本,“斲丧者——京东商城——第三方店肆”三方生意业务结构下,“应收账款”的概念变更玄妙,收款人与出卖人的脚色发生分离,京东并不是实质意义上的出卖人,其赊销的根本存疑,须要民法上的进一步界定。鉴于第三方店肆对京东平台的依赖关系,现在我们不妨怀着宽容的心态,信赖京东可以大概在内部调和好2.0白条的内部权利任务关系,有效控制风险。
. |( H* N5 \+ A4 T* V0 e/ I( l( o: k- R- g
1.0期间的原始白条,确着实法律逻辑上符合赊销特性,只管白条看上去长得太像光荣卡了,但外貌特性不能代替法律本质成为判定生意业务性子的尺度。1.0白条固然没有提供金融贷款,但并不意味着它有来由离开羁系。岂论是光荣赊销还是金融借贷,白条与光荣卡都面向终端斲丧者提供了光荣服务。在最根本的金融斲丧者的意义上,白条应当被羁系,我们应当从掩护斲丧者的角度出发,在信息披露、费率限定、贷款催收等层面上掩护斲丧者根本权益(固然这些根本权益亟待立法界定),羁系不肯定是从金融主体出发的牌照羁系,也可以是从终端用户出发的斲丧者掩护羁系。举例来说,可以不管白条的光荣从哪来、资金本钱由谁负担(京东与上游供应商之间的商业决议),但只要面向广大斲丧者(通常是没有充足的金融知识和法律配景只知道剁手的斲丧者)提供光荣,给斲丧者施加了未来还款的任务,那么就有来由要求向斲丧者披露充足的信息,明显确白告诉该还多少钱、费用有多少、违约会怎样;在还不上钱的时间不能来我家堵门暴力威胁我。
- P. h* V' L+ ?& j3 v. G, T; ?- W/ J! e' q o' F
怎样均衡金融创新与法律风险永久是互联网金融值得关注的命题,根植于中国电商土壤的京东白条作为互联网斲丧金融范畴的佼佼者,已经拥有巨大的用户和生意业务量。固然行走在商业与金融边沿,遭受着诸多争议与质疑,但本文并不以为灰色地带的白条应被直接叫停,这种以赊销为根本的商业模式确实满足了亚光荣群体巨大而零散的斲丧金融需求。平心而论,白条问世两年来并未见巨大风险,不管是白是黑,白条这只野猫都抓了不少老鼠。面临白条应当秉持开放包涵的态度,不消带着“唯牌照论”的有色眼镜看白条,而是从生意业务结构本质和掩护金融斲丧者权益的角度出发,规范、引导白条等新型斲丧金融产物康健发展。云云,灰色白条也会有金色未来。 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:50:41