|
只有懂得股市的伤害,我们才气在此中恒久生存。
& i8 N8 E4 y# ]1 U9 U2 p* B. C. @! q# l8 Z
% Y% \; m; L: \1 F) p- ?7 @ 从进化论的视角来看,人的诞生源自进化的偶然,而人的生存则要归功于对伤害的本能恐惊。换言之,只有懂得天然天下的伤害,才有大概在伤害的天然天下生存。通过漫长的进化,我们将这种至关告急的科学天下观植入了生物本能。
, W# U; t) X; x( y* B( T% V4 d [. ^3 Y! w0 o: H3 Z) F6 B4 o
) O4 x/ Q/ m; p9 b }
假如说股市是伤害的,信赖大多数人不以为意,但这种不以为意恰好是亏损的根源。耸人听闻,照旧究竟云云?先来看看个人投资者面临的环境,对他们的评价标准是绝对收益。
, d' ]1 P6 A4 ^2 H
6 |6 n* k- H' M8 ~' p
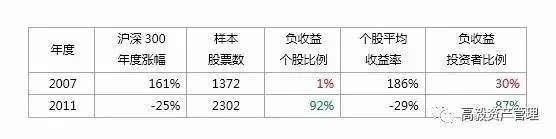
; {' D/ L( e K; d k 可以从公开渠道查到两个具备代表性的官方可信统计,第一个是在大牛市的2007年,上交所披露当年个人投资者的亏损比例到达30%;第二个是在小熊市的2011年,政协集会披露当年个人投资者的亏损比例到达87%,人均亏损4万元。以下表格的列示大概更有画面感:
L6 h8 f. C7 {8 w* S7 k5 G* q' r) a: t
根据中登的数据,2011年初个人投资者的户均资产为12万,据此推算个人投资者均匀亏损33%,略高于指数。以是结论是, 大牛市中尚有大面积亏损,小熊市中也幸亏比市场略多,不太妙。大多数人肯定会产生一个疑问:2007年尚有30%的投资者亏损,怎么大概? ) t) |6 j, h$ }3 B- C$ E' ]9 Q9 d& `
3 g; T7 {5 L: H3 o
/ }, b$ b) X& X0 |- L
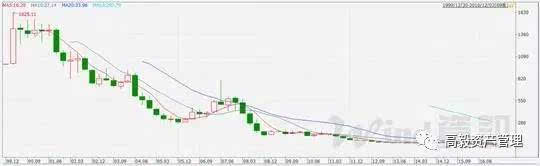
我们用另一个更令人惊奇的图表来旁证上述疑问。下图为申万活泼股指数,出发点为2000年的1000点,止境为当前的12点,十六年下来年化复合收益率为-24%,连续稳固亏损,用了4年时间亏掉50%,用了5年时间亏掉75%,用了16年时间亏掉99%。怎么做到的?只需在周初买入上一周换手率最高的100只股票,每周连续滚动。看到这种范例的追热门和追涨战略,是不是以为很熟悉?
5 |* O3 }1 k+ w* ~. t% |
$ X" e" M' [- C% x/ u- n* n
# {8 N! j; Q" ~$ d$ z
0 ^3 A7 b; a% P7 n; i. d
一图胜千言。毫无疑问,股市对于大多数个人投资者而言是伤害的。
; _% C# t/ A j5 ]% a+ l1 d: T9 B" U* y. V
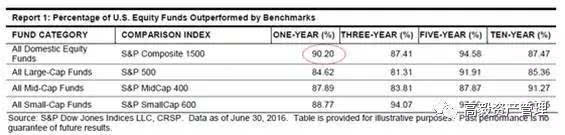
& \6 t1 k& F# L% Q8 I2 C7 ` 再来看一看机构投资者面临的环境,对他们的评价标准是相对收益。我们选取美国股市作为观测基准。由于比起尚且年轻的A股市场而言,成熟的美国市场更好地代表了我们的将来生态。 4 N& O& `' J9 `, p( L! ?
8 J! I8 d f$ j% @& E9 S" [
7 ]( Z3 ?2 y. ~ 标普道琼斯指数公司每半年会发布《SPIVA陈诉》,此中有专门的篇幅定期回顾美国共同基金表现,每期效果表现都非常稳固,一句话概括——约九成的共同基金无论短中恒久都连续稳固地跑输业绩基准。(相比之下中国的基金司理如今仍旧是很幸福的,但是留给我们的时间尚有多少呢?)
0 e# `$ s" |6 r; N6 X# [' P1 t/ \7 e9 y: ]3 r
2 b9 F, @ b: Z0 A5 H* Z
5 K+ L% [8 J2 J4 v0 O8 k3 j 现实很暴虐。毫无疑问,即便是对于机构投资者而言,股市同样是伤害的。
& @" g: `5 g5 [5 T/ r4 i0 E# J. G, f1 C( j* ~4 Z0 v
, |( [8 S3 b* s% ^ 之以是在文章开头枚举这么两组伤感情的数据,是想夸大:无论个人投资者照旧机构投资者,大部分人对现实认知不敷。究竟上,股市是一片充满未知和伤害的森林,而我们仍旧是身处此中必要连续进化的生物。每个加入者都要心存敬畏,对生态体系的运行和自身在此中的定位有客观认知,必须发展出自己成体系的生存方式,这是在森林天下中恒久存活和连续发展的条件,否则,我们无法摆脱食品链的魔咒。投资鬼才格林布雷(Joel Greenblatt)做过一个精炼的比喻,他说“买股票但不知道毕竟买了什么,就如同手持火把穿过一个炸药工厂,你大概活下来,但是你仍旧是个傻子”。这句话值得我们贴在桌前,每次下单前抚心自问。
' X l0 i% E7 S$ _
. v0 ]/ d7 h9 E3 V
! H4 X' a( ]4 t# k6 L4 X( ?
大概的方向和路径选择:我们怎样选择对待天下的角度?
4 f, ?; h. L V6 n! l: |: V- [* J. q( c% T
活泼股指数的例子很好的告诉了我们,假如在错误的方向上连续重复,只会离目标越来越远。以是方向很告急。只有方向正确,时间才会成为你的朋侪而非仇人。怎样找到方向感?我们偶然于贴标签式的讨论投资理念,毕竟我辈致知,只是各随分限所及,但条条大路大概通罗马。以是,我们先从理性角度讨论各种方法的优缺点。 / a* k7 z; I: \* ~
8 G. Q9 W. D+ \/ ^: b
$ N! }7 n% S; d$ i% ^- x' b* }
股票市场的投资方法五花八门,好像没有绝对的优劣,令人无所适从。但是总结下来,不管是哪种方法,要想得到恒久的乐成,必须具备三个特点, 稳固性、可重复性、可连续性。否则,我们终其一生,只是在瞎子摸象,成为随机致富大概随机亏钱的傻瓜。 8 e* B6 e- I) c9 m
+ ~ U5 e' i7 X$ n1 J* x6 F
; Q1 c$ Q. _- Q6 h 稳固性:这是乐成股票投资的根基。全部的投资效果末了都可以从数学角度拆分成胜率和渴望收益,这种源于量化投资的视角同样实用于根本面投资和其他方法的投资效果分析。不管我们选择何种投资方法,终极都要包管自己具备获取恒久稳固胜率和渴望收益的根本,同时克制犯大的错误。
\& g$ s0 o( A1 q E, k: q7 r6 [. w: b( j: S
0 k: t" a" `* d% z
可重复性:恒久投资面临的最强束缚是时间带来的复利效应。假如一种投资方法不能带来可重复的投资时机,那么即便天上偶然掉馅饼砸在你头上,但始终无法成为你的恒久饭票。
- @# E, W: I; M9 C) L, F
- @0 d3 [8 I! R/ M- K1 e
. z! f. t( N, f! F8 l
可连续性:由于个体时间和精力都是有限的,假如我们如今做的事变可以大概为将来积聚代价和护城河,如许的路才会是越走越宽的路。根本面投资、量化投资,都是云云。在此根本上,慢就是快。 ) e% |, d1 J2 `* ?9 ~6 R( \" |- |
6 E* B4 y; m0 ^# k G; h
8 H9 ?" t. Q# T7 Z' P3 k/ h
上述三个属性是无论我们选择何种投资方法,都应该寻求到达的目标。反过来说,假如一种投资方法很难满足以上三个属性,那么大概这种投资方法必要更高的本领以及更高的风险蒙受本领。
/ `9 y+ g- S! Z( |& O+ [% g
A& X1 k0 G+ e. M
9 O! |- k/ h3 q3 N
目标有了,那么路径呢?有一句老谚:投资比拼的是对真实天下的认知和明白。这固然是一个至理。落实到举措上,对真实天下的认知和明白有许多角度,接纳哪种角度的天下观就决定了我们终极接纳何种投资方法。下面我们以A股市场上几种重要的投资方法发展序次来天马行清闲聊一聊。
1 Z5 @- r U: `6 E" c3 ?+ o7 v7 p+ W' @1 i0 W" z- D2 u
7 g3 A, o$ X. a& s5 [- G 2003年从前,A股由于筹码供给有限、资源市场处于低级阶段,资金驱动和市场利用的特性比力显着,假如说除了坐庄之外尚有一种比力盛行的投资方法,那就是技能分析。技能分析有三大假设:代价涵盖统统市场信息、代价沿着趋势移动、汗青会重复。基于这些假设,技能分析的侧重点在于通过各种多少方法和技能指标来分析研判股价活动。
7 x/ n7 C- z2 }$ X. K1 e4 ?+ j! ?7 |4 B# U
+ a/ m U, y* e 2003年以后,由于羁系倒逼以及发展阶段等缘故原由,共同基金以及券商研究所推动根本面投资开始大行其道。根本面投资的流程依次是根本面分析、财政推测和股票估值,此中估值又可以分为相对估值(PE/PB等)和绝对估值(DCF等)两大类方法,焦颔首脑是通过上述链条来找到股票的公道订价。
5 G" F$ p, T3 S( b& h" `/ s! C C4 n1 o) f/ v( K/ V' X7 M, I6 W
1 M8 t8 b5 P7 ]! y
2007年以后,由于A股市场的根本办法日渐美满,陪伴国际化和人才活动,作为舶来品的量化投资开始鼓起。量化投资的门类较多,不妨临时将其分为传统和前沿两类,传统方法以多因素模子、量化套利、量化择时、高频交易业务等为代表,前沿方法以大数据发掘、人工智能投资等为代表。焦点在于以金融建模的方式总结已往和推测将来,同时以量化驱动的方式只管克制主观干预带来的感情缺点。
1 r' d- v5 {! |2 A6 ]
6 s) u# I+ R- N
/ X' n r1 F2 P- q' y# x
2013年以后,随着创业板牛市的开始和产业资源成为主角,各种情势的“市值管理”以及“一二级市场联动”做法开始登上舞台。这类做法总体以博弈为主,我们暂时按下不表。
; @' f/ C d: |
1 K: L4 ?4 h! Z9 N, U) H* \
1 }, O6 Z9 |5 d 外貌上来看,前三种投资方法完全差别。但是反观这三种方法的逻辑本质,却根本是相通的:都综合运用了归纳法和演绎法,都有一个大条件而且这个大条件无法终极证明或证伪。
# A# j6 ?' Z: D& _, C, Q; y
& _1 T4 K x0 d+ E
, o5 i: L& @7 Y# Q4 y' i
技能分析基于三大假设,将投资分析非常简化为对代价活动的分析,通过归纳法总结汗青上的代价活动得出规律,再在这些自界说规律的根本上举行股价活动的演绎应用,简单的应用如“MACD金叉买入”,复杂的应用如缠论。很显着,我们无法证明或证伪这三大假设,而这种方法的优缺点都很显着,优点在于非常简化,缺点在于逻辑不完备,但你无法从理性上完全否定这种方法。 3 F t4 t7 [" I/ b
1 d$ l# n( E8 X% |: \. N" [
# _$ N [2 ]1 U4 g+ m% c- O 根本面投资外貌上看是演绎法的经典运用,但现实上隐含一个告急假设,即股票的交易业务代价围绕其内在代价颠簸,因此重点应该放在分析股票的内在代价。代价投资者对这个假设的信奉水平和技能分析者对于三大假设的信奉水平如出一辙,但挑衅者的观点在于有相当大部分情况市场代价和内在代价会连续大幅背离,而且代价可计量的这种想法在许多时间自己就是一种妄念。别的,我们使用最多的相对估值在赋予估值倍数时,本质上也是基于汗青的归纳,这点与技能分析信赖汗青并无二致。以是很公平的,你也无法从理性上说服自己完全信托这种方法。
4 D/ T5 Q& u9 ^' w$ Z7 A3 w2 D+ E9 l) `- Q
5 _1 G8 B! n7 M 量化投资源自理工科出身的学院派,听说祖师爷里头相当一部分是二战后赋闲的物理学家,因此量化投资也是全部投资流派中最靠近天然科学研究思绪的:观察征象、提出假设/模子、实行验证、证明/证伪/再修正。逻辑链条很严谨,但惋惜的是股市作为社会科学的分支,天然不具备天然科学的自动实行条件——你只能等候实行的发生,而无法自动创造实行;你只能用事后的局部数据去查验或修正假想模子,而无法用完备的假设和实行得到总体数据去拟合正确模子。因此越是复杂的模子,比如经典的多因素模子,就越是难以取得连续乐成。 2 S, S2 z- }( ~, z4 L; G- l
* G; I6 r( h0 v# {
0 n8 G l: d3 s6 b( o
这世上有太多的似是而非,缘故原由在于人们通常没有耐心去穷究细节。在进一步探究各种投资方法的路径选择之前,我们先来看一看投资面临的别的一个非常告急的隐性束缚条件。 0 y' f& M/ q( s- T* J
. e5 s2 l7 x: U" K6 g4 K6 m
# V* c( V0 c2 O: K4 A& H
投资最大的隐性束缚条件:人性的缺陷
, K, {: m( V8 ^0 x+ x* K* J, K: m; w$ B8 P& W. G5 k( Y
; r( U4 V. F; R. h2 j" S6 ^ 现实生存中有两个存在多年的事物,很好地折射出为什么人性在股市中注定会有缺陷。 ! C q- |6 E7 P$ z5 ]
3 Q7 j0 n1 f2 N' [7 t
# _2 G4 N& P; R& u3 a8 ^
第一个例子是彩票。
2 `% ^! Q+ D5 I$ f8 `4 `0 ]& }
$ P7 J. d( J7 p! S/ o
# \2 ^: w# O6 R9 F1 M! ]4 _0 O
先来看一看百科上对福利彩票的界说:“团结各界热心社会福利古迹的人士,发扬社会主义人性主义精力,筹集社会福利资金,兴办残疾人、老年人、孤儿福利古迹和资助有困难的人”。再来看一看结果:1987年设立福彩以来,每年贩卖额稳固增长,“十二五”时期累计贩卖凌驾8628亿元,是“十一五”时期销量的2.5倍。 $ G# u( g$ a$ P I; v$ t, W9 {. X: J
; u' p9 P) x: t# O# \) y" D& ~
7 D+ N* c8 e1 K" _3 J, ^& V" ]5 s' e3 g
这个天下有许多悖论。此中迄今为止尚未有任何一个社会可以管理的困难是:完善的团体中,应当做到大家为我,我为大家,个体乐意为团体福利而捐躯自我优点。但是,福利彩票无疑在自己的细分范畴中告竣了这个不大概的任务。为什么?
. h3 H1 Z! z4 g- i! h }; w9 H9 L
_. V- Z! E3 z- S& b" t
1 J2 ?* A+ i1 u7 e' o8 j8 t* V. V 起首,从生理学的角度,赢利效应和亏钱效应对于人们生理的鼓励是不对称的。人们的生理轻易下意识地忽视亏钱大概,这是人们经常乐意冒险的根本缘故原由。尤其是,在本文开篇提到的“大多数人根本没故意识到自己处于倒霉环境中”的时间。
- p, N' W& X2 l5 n8 v5 [3 W0 z7 t
2 G, J# m1 F& L5 Q 其次,从生物学的角度,人类大脑天然不具备复杂概率的盘算本领。人们通常只会注意到轻易观察到的分子,不会进一步思量不轻易统计的分母;人们通常只想到直观的收益空间,而不会思量了叠加了概率和风险之后的预期收益的概念。因此哪怕是在投资界,威廉·夏普提出的夏普比率——不能只思量表观收益,还要思量风险调解后的收益,在其时都是一个巨大的创新。 ' T2 Y. O1 C+ Y* I1 r9 a
- U, Z& z' K( J. y1 ~5 L6 v
; E6 p$ f0 `- c6 U8 n- {, t 再次,大众在现实生存中存在广泛的存活者弊端征象(亏钱的人通常不乐意公开,因此轻易形成许多人赢利的错觉)。
1 S* f( i+ F3 q( s' v! t# A; H6 Q
; a& Q# _4 k. T9 `: ~* e 第二个例子是赌场。 . k( t9 R2 N# O: u/ J- I
) ]1 i" J0 V0 g
. J* I6 r- a4 f: y& Y1 [
赌场进入门槛低、退出轻易、交易高效、可以反复交易业务、身边赢利的树模效应从未停息,听上去好像都是优点。只管究竟上“十赌九输”,各种关于赌博的警世之言不绝于耳,然而照旧有浩繁的人们乐此不疲。等等,假如把这句话的主语换成“股市”,是否同样建立?
1 c) r. M( \' `
/ t9 S! `$ o/ h' Y1 n' s& `5 j
4 I; R8 y* B# ^$ b7 j( c/ x 和股票市场投资相比,一级市场股权投资门槛高、退出难度大、缺乏活动性。但也正因云云,两类投资者的举动迥异。由于收支过于轻易,股票投资者广泛轻易产生交易业务激动,反正1手起买,钱多钱少都能玩,这次亏了下次再来,下单之前深图远虑的少之又少。财产来之不易,投资有风险,本应是认真审慎思虑全面的举动,末了却变成了抛硬币赌巨细的游戏,成为动物精力降服人类理性的范例案例。最致命的地方在于,这种交易业务激动具有惯性和成瘾性。只要稍微想一想,就会发现股票和香烟很像:烟草局规定香烟盒上必须附印“吸烟有害康健”的警示,然而烟草业无疑是最抗周期的发展性行业之一;证券羁系部分到处提示“股市有风险,入市需审慎”,然而股票市场仍旧被大部分人误当成是提款机,频仍交易业务,末了走出了申万活泼股指数的趋势。 * s+ F; U+ M# [) \" t
& a! c% [' Z2 K; M
5 N0 K5 {! ~, |0 P1 P* q 假如认同上述人性的天然缺陷,假如认同股市天然不可克制具有赌场的某些性子,那么我们如安在股票市场中创建正确的观念和应对?德州扑克曾经风靡投资圈,通行的说法是德州扑克和投资非常相似。在德扑界,有一位着名的华裔牌手邱大卫(David Chiu),通过练就专业的德扑技能一步步改变了自己的运气,且看他怎样形貌自己的德扑天下观:“差别于人生的是,扑克的利益是可以重来。当你一年玩上万手牌的时间,优劣运气就会抵消,技能起着决定性作用,归根到底就是控制风险和回报。专业牌手寻求EV(预期回报)最大化,不做负EV的事,他们会经常反思自己的技能弊端,找出负EV的弊端并消除之,而业余赌徒只是为了爽。”在这里,我们看到了一个职业牌手而非业余赌徒的天下观,但你真以为他所说的仅仅是打德州扑克的原理吗?他的理念和我们上述提到的“稳固性、可重复性、可连续性”原则是否如出一辙、殊途同归? 3 ^! V$ c3 V& P' l- B' q* n$ W$ `
3 r% L+ C' R, |; F1 S% i
A0 K1 m# k7 @* a) F( ~! H8 I3 c# m
我们的选择:以根本面投资为主体的投资体系
8 ]; q# K, q4 P8 J- o8 w( S( m) t: \5 y s
]" x8 j+ l# h' C B 芒格说,假如我知道我会死在那里,那我就永世不会去谁人地方。这句话蕴含着东方文化中舍得的智慧:人们经常以为懂得去做什么是最告急的,但究竟上由于现实生存的复杂性,懂得不去做什么也黑白常告急的——克制失败,就已经乐成了一半。对于乐成的恒久投资而言,连续不犯大的错误,黑白常告急的。
3 ]- F7 A4 {6 e/ n0 {* @. j& I1 V, v3 K. r' x8 I O; ]' E
! W. x ^# s, ~, ?; c& h 老子说“无为胜有为”,我的明白是,并非为了无为而无为,而是由于看明白了无为最可为,以是无为。至此,我们可以回过头来继续关于方向和路径选择的标题。
* ]+ T3 _ z2 [' C
7 y* v% h6 [& E! {$ [
+ L; B6 w, r+ A I) u* d
这个天下纷繁复杂,但有两点从来没有改变:1、人类天下自从诞生以来不绝在连续发展,这是我们举行恒久投资的根本缘故原由;2、如同易经所言,“不易为易”,天下唯一稳定的就是厘革自己,专业投资人必须要具备把握厘革的本领,才气防止在恒久投资的过程中在错误方向上越走越远,大概犯下大错。
: y9 n- w% a/ [1 q* y
* s5 {0 e B* R. `# h3 Q
* _ q8 U9 b/ g4 { 基于以上两点被页粳叠加我们前述的“稳固性、可重复性、可连续性”投资目标,再叠加投资过程中的人性缺陷,现实上对投资方法的选择提出了非常苛刻的要求。如前所述,本文偶然于举行贴标签式的投资理念讨论,仅探究我们的方向与路径选择是否公道,为各人提供一点参考。 & J' Q( V" \$ r+ {6 ^. ]; A# V
! G P. n+ s* i) i
, j6 U, d/ N ^/ h) j7 ]6 N 我们的路径选择是:对峙以中恒久期的根本面投资方法为主体,以公司代价创造为重要收益泉源,同时在投资过程中团结运用组合梯队、结构设置、逆向投资等方法形成投资体系,以此力图让组合处于更有利的位置。
1 Y) A' C5 b5 T/ ^3 [3 I$ L
5 m* I5 Z1 i- A2 V& v
: L% P3 N' v* u% d( O 起首,我们的研究基于中恒久期举行。这种思量基于一个简单的知识:通常而言,看短做短的难度极大,一方面是由于越是短期随机性因素越大,研究难以发挥决定代价,另一方面是由于高频交易业务消耗大,恒久复利下来拖累严厉。别的,基于短久期因素的方法本质上更多属于事故驱动战略,而非研究驱动战略,更焦点的要求在于反馈机制和反馈速率,而非研究本领。 * p0 n3 t0 L9 F* Z& a
1 q5 }; o: ?, G% p5 B% {
: I' O) o6 T. I7 p3 P! b 其次,我们选择以根本面投资方法作为主体。从量化投资范畴所做的恒久实行来看,多因素模子的思绪已经被证明难以连续得到超额收益,而这种思绪的本质是试图包纳多个维度的信息,从信息的广度角度举行投资。而根本面投资的思绪更多是从信息深度的角度举行研究和决议,本质上是通过对贸易规律和企业财政的研究来归纳已往和推演将来。背后的依据是贸易规律自己是恒久稳定大概迟钝厘革的,同时这种规律可被感知和认知,而客观的企业财政可被用来印证这种规律。这种规律的认知过程自己是有壁垒且可复用的,因此这种模式固然苦固然累,但其正向积聚的特点决定了背后是一条越走越宽的路。 5 M/ r d# y% P# W% U
* |4 C! `! h* D: T
8 V, k* _! h# z. n+ n( r4 X9 v) |
再次,我们以公司的代价创造为重要收益泉源。股票市场上的收益泉源从确定性水平可以分为三种:确定性最高的是有数学保障的收益,比如当年的封闭式基金套利、如今的股指期货期现套利和分级基金套利等,但这种收益泉源的缺点是资金容量有限、时间窗口有限;确定性次高的收益泉源是上市公司的代价创造,优点是空间大、实用性强,缺点是必要研究本领以及耐心持有;确定性再次之的收益泉源是博弈性收益,外貌上看是捷径,但本质上比拼的是信息上风以及博弈本领,难以重复和连续,且不稳固。因此总的来看,以代价创造作为重要收益泉源,短期来看大概又笨又慢,但拉长来看,这是一种重剑无锋、大巧不工,令民气安的收益获取方式。 ) y9 Q v$ l) a) _2 g. `$ H
5 A2 W2 t1 \; w1 X J% O/ z, U
: }* C$ E, O2 w3 ~ 末了,如同前面所说,我们也深知根本面投资方法的不完善。根本面投资方法可以大概给出方向感和大抵的空间,但无法管理节奏标题,因此我们必要其他组件来形成一个相对美满的投资体系,只管让自己处在一个比力有利的位置。这些组件包罗组合梯队、结构设置、逆向投资等等,对于绝对收益尤为告急,是平滑净值、控制回撤的有用本事。本质上而言,构建如许的体系更多是在明白投资束缚的条件下,参加容错空间和进步胜率,更好地均衡恒久回报和短期回报,更好地均衡收益获取和风险控制。
+ }/ S' u U* |$ G' [
9 C" U8 A2 X" ~/ L
, W9 d' Y2 p( d: U. j ]2 A+ b 行文至此,想起《地球的目次》里头那句被乔布斯引用而广为盛行的话:Stay Hungry, Stay Foolish.(求知若饥,客气若愚),用来形容这个投资体系再适当不外。起首,这确实是一种很“蠢”的投资方法,必要连续投入大量的精力举行产业学习和公司研究,尤其在信息过载的本日,说它是苦活累活并不为过;其次,这种日复一日的学习和研究,假如没有对事物本相求知欲的“饥饿”,没有对投资发自心田的热爱,是不大概恒久对峙下来的。因此,选择这种投资方式的人,都是甘愿又“蠢”又“饿”的人,也正因云云,在这个细分范畴我们经常可以见到这种惊悚的局面:已经比你良好太多的人,却每天都在比你更积极。
" L* h7 y% Q% i; M$ S* L3 F* }/ ~4 w! ` X. p" ~
; g0 p5 r* J+ @5 m5 H( J 但利益也是显着的。投资行业是一个知识麋集型的行业,因此从某种意义上来说,这种做法雷同于连续举行高研发投入的技能型企业,这种连续的研发投入会逐步转化为产出结果并成为护城河;别的由于干的是苦活累活,乐意走这条路的人少,因此市场更轻易对这类做法给出赔偿。
6 N M% O6 S5 l$ K- a/ @! }3 A8 B* _/ M
0 \! ]7 S" C+ f @% q2 l 跋文:只是各随分限所及 . r4 ~ W' z- x n" f( i
4 _$ w1 _/ e3 R$ M
2 I- T/ V: x9 d% H$ H
所谓的方向与路径,起首是本领,其次是选择,末了是运气。 # x u8 w" c- k6 `4 D9 h4 R
. D: g( M. U2 l4 E0 p- a
# p+ N' E2 g9 i% G6 S8 g 以是对于每一位投资人而言,实在不存在所谓的最好的投资方法,只有最符合的投资方法。可以确定的只有一点,那就是有舍有得、有所为有所不为才成智慧。从业十一年以来,包罗如今的高毅资产,我都在差别的牛人身上看到了这种不谋而合的雷同特点:他们都意识到了谁人看不到的天下的界限会对连续投资形成强盛的束缚,而他们通过连续的实践与纠错之后,都选择了放弃八面见光的妄念,放弃许多看起来是时机实在是风险的机锋,转而创建自己稳固的框架和完备的体系,去更好地把握自己看得到也能摸得着的谁人天下。
# N2 i; f( s- D' n s# Z [/ f1 ~) Y" D" y
" ]" ?. s. L$ t( w" G 罗曼·罗兰有一句名言:世上只有一种好汉主义,就是在认清生存本相之后依然热爱生存。
' J% q: \. f; J- s2 K2 a/ e7 T3 T5 k% i! ?
2 u# C& y' o0 M! Y5 H 对于我们而言,我们只是渴望可以大概做这种好汉主义的投资人,甘愿又“饿”又“蠢”。
9 A! d( Z8 X# M% m" z) m2 p
0 j s3 Q8 z" n4 B
4 ~7 q5 A: J7 f
文/高毅资产 黄远豪,原标题:《投资中我们为何甘愿又“蠢”又“饿”?--股票投资的一种天下观角度》 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:08:11