自1978年到现在为止,中国已经有一个连续30多年高出9%以上的高速增长时期了,只管这此中有在中国筹划经济时期经济低度发展、人均GDP只有250美元左右因而有个市场化之后的追赶因素在此中。作者通过比力天下各国的经济发展状态,分析经济增长降落的缘故因由,以为中国经济增速下行是一个自然趋势,现在连一个孩童也不会信赖中国经济能有一个连续高出50年的高出8%的经济超高速增长时期。本文为韦森教授2014年2月27日在纽约美中关系天下委员会上英文讲演稿的翻译整理。 起首感谢欧林斯(StevenOrlins)老师和美中关系天下委员会安排我在这里做一个简短的讲演。在以下的时间里,我仅就当下中国经济格局和长期增久远景,谈一点本身的非常不成熟的见解,渴望能得到本日在座的各界人士和朋侪的品评。
* [$ r5 W, q8 P6 W一、中国经济的远景0 I0 Z7 o" |' b' T, m% o" K
+ v4 a2 c8 Q0 F% z9 _9 F
对中国经济实际格局和长期经济的远景,近两年在中国经济学家中心有差异观点。各人大概注意到了,中国闻名经济学家、天下银行高级副行长也是我个人非常尊重的好朋侪林毅夫教授上个月来纽约,在纽交所做了一场关于中国经济增久远景的讲演,他预计在将来10年到20年中,中国经济还能有年均8%以上的埋伏增速。我个人没有林毅夫教授那样乐观。我的判断是,中国经济增速现在正在下移,这是一个改变不了的自然趋势。起首我要在这里阐明,这里绝不是在唱衰中国经济,由于,在将来十几年,纵然中国经济增速下移到5-7%的增长率,从汗青上来看,仍旧是个很高的增长速率。
* c, j; {3 W: S" I9 v; o d) n
3 ?% \6 D% V0 ~( {我之以是自2012年以来在国表里一些财经媒体上讲出如许一个判断,很紧张一条是受20世纪最巨大的经济学家约翰·梅纳德?凯恩斯的影响。在1930年出书的《货币论》中,凯恩斯曾提示经济史学家注意一个显着的结论是:“各国利润的膨胀时期和萎缩时期与国家的郁勃时期和衰败时期非常地符合。”凯恩斯这里提出了一个很紧张的观点,即判断一个国家经济是否在高速增长与繁荣时期,与这个国家各行各业的企业利润率或言资源的回报率密切相干。如果这个国家的各行各业都在赢利,阐明这个国家的经济在高速增长时期;反过来看,如果全部的企业都不怎么赢利了,各人都感到赢利难了,资源边际收益率在广泛降落,那么这个国家的经济增速就在往下走,高速增长时期就竣事。我以为这是观察中国经济走势的一个非常紧张的视角。& E' F$ l: D9 z( ~7 |
" F1 e% o u, [% F6 `
起首我们看一下自1978年以来中国经济的实际增长环境(见图1和图2)。
0 X( g, z0 ?6 N; ]2 c$ X8 `2 B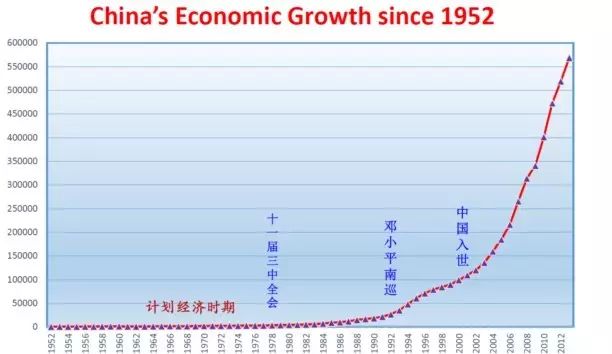
# C0 m! @; m/ B) T* S& u图1,1952年以来中国的经济增长
% E5 P' o* u" h" x( W# q5 Q& Z
# h2 C- ^" q7 r& B; G4 M图1非常简朴,就是把中国国家统计局出书最新版的《中国统计年鉴》上所公布的每年的GDP总量描绘在一张图上。这张非常简朴的图,告诉我们一个非常深刻的原理:筹划经济是没有用率的,是一个不可行(infeasible)的经济体制;只有市场经济,才是人类社会迄今所能发现的唯一有用率、有较快经济增长的资源设置体制。从这个图上,我们可以直观地看出,从1952年到1978年这二十七、八年中,中国经济总量险些没有多少增长,趴在那里没动。人类社会20世纪的汗青,中国的今世汗青,已经用铁的究竟和用根本数据否定了筹划经济体制。从图1中,我们也可以直观地看出,只是到1978年之后,三次市场化改革,孕育了三次高速经济增长,即1979年之后的农村地皮承包制改革,1992年邓小平南巡后中国国有企业的民营化改革,以及2001年中国参加WTO后中国经济敏捷参加环球化的天下分工体系。正是有了这三次市场化改革,才有了中国经济的三次经济高速增长,才有了已往30多年中国经济的快速腾飞。图1实际上也告诉我们,《中共十八届三中全会决定》进一步肯定在将来中国要深化市场化改革,进一步发展市场经济,这一大方向应该说是符合人类社会发展的大趋势的。: f; R% Z% s4 A, H* [" x
) R$ L: F2 R1 d1978年后中国经济的三次大的改革,带来三次经济的高速增长,也从图2中国经济的实际年增长率非常清晰地表现出来。; B1 _: o' ?+ R& b+ m6 |
2 G2 _% V. o, O8 m% c
' R; n8 ^& w, a/ |3 [/ \

# k5 W) ~5 v. p# `9 ^; {图2,1978年以来中国经济的实际增长率" p+ V9 I8 H$ M5 G* h9 f3 n
1 n& \5 ?7 F* R0 o& ^. s- \+ @
根据中国经济这些年的实际增长率,中国中金公司的经济学家们用HP滤波法,盘算出了中国经济的埋伏增速,见图3。
: U# i3 q/ |7 d( E, z7 B4 F
& Q+ k. N. k$ ~% }9 p
% J4 m$ P' @9 O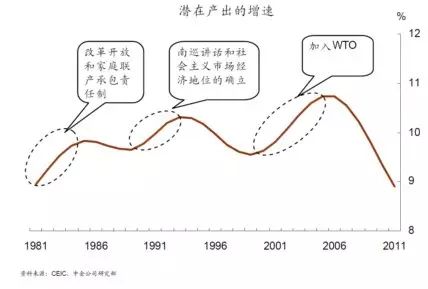
& C0 f! |7 F- K' q* H$ ]. {1 j# ~$ P图3中国经济的埋伏增长率
3 S7 W! {4 _4 J1 \4 `
0 C1 A( y& C: W' V9 P9 D图3展示了如许一个究竟:中国的三次市场化改革,导致了中国经济的埋伏增长率的三次上行。但是自2007年之后,中国经济的埋伏增长率已经开始降落了。现在大概有朋侪会问如许一个题目:中共十八届三中全会决定肯定了中国经济的市场化蹊径,提出了深化市场化改革的60条决定,这是否会心味着在中共十八届三中全会以后,中国经济的埋伏增长率还会再往上拉?现在看来好像不是如许。迩来我和我的门生陈达飞用较长时段的数据大抵估算的了一下中国经济的长期增长趋势,发现只管中国经济的埋伏增长率仍在一个高位,但是却在2007年之后已经折头向下了,这与中金公司的彭文生和黄海洲等经济学家用HP滤波法对中国经济的埋伏增长率的估算是同等的。除中金公司的经济学家外,很多研究机构的研究均发现,中国经济的埋伏增长率在降落。这实际上意味着,颠末30多年的高速增长,中国经济还想继承高出8%以上的高速增长大概已经不实际了。
7 [: `& T' c4 a3 _$ K9 A; |6 V4 o
二、中国经济增速降落的缘故因由分析 e9 j: P5 N8 z% O; A
% h' L6 { h3 x+ f' R实际上,中国经济已连续十几个季度在下行。只管2013年下半年以来美国经济出现了加快复苏的势头、欧友邦家和日本的经济已经开始见底回升,但金砖5国的经济都在往下行。我以为至少到现在为止,中国经济增速下行是一个自然趋势。
2 @( r# B+ r, g
9 G. F/ s+ l4 y q现在中国经济增速下行,也可从3个表层征象来看:
1 o5 a$ k; N. v
) M$ d7 u3 g6 {7 h% w+ a(1)外贸出口
9 R5 L: D3 \2 \/ T c5 P6 o$ d5 q: Q7 z( A% E1 e7 U3 z
有学者以为,将来的外贸出口由于环球经济向好而会走好。2014年中国的外贸出口会不会好?从各种数据来看,2014年中国的外贸出口应该还在上行。但是也要看到中国的外贸出口企业现在面临着4个方面的寻衅:第一个寻衅是中国企业的劳动力本钱近些年来不停升高,已经靠近乃至高出东欧国家和俄罗斯的均匀劳动力本钱了。第二、中国企业的税收负担相当重,尤其是企业的所得税险些是天下上最高的。第三、人民币升值。第四、企业融资本钱相当高,比方,现在在中国很多企业尤其是中小企业在年利率10%以下根本从银行拿不到贷款。这几个因素决定了中国企业的竞争力和中国制造的产物的竞争力正在环球范围内正在降落。
6 i- o5 W3 u8 \! w! ^+ K; Q0 g% |, m r/ U: Q
2013年,我曾到了欧洲、英国和美国,发现在西方发达国家的超市、高档商品店里中国制造的商品开始镌汰,一些原来在中国生产的名牌产物如Ecco和Clark的鞋子,新秀丽的宝箱,HugoBoss的西装,现在开始在东南亚、中东欧国家乃至德国生产了。十八届三中全会前,凤凰网对我做了一个访谈,在这个访谈中,我谈了这几年我不停讲的一个观点:现在中国当局的最好宏观经济刺激步伐应该是减税。十八届三中全会上,中国当局所定的调子是“稳固税负”,减税现在还没有成为习李当局的一个宏观经济政策选项。现在正在中国各地推行的“营(业税)”改“增(值税)”税制改革,但很多企业税负并没有镌汰,有的反而增长了。中国的流转税在世界上来说很高,这是一个不争的究竟。加上中国企业的融资本钱相当高。以是,纵然美国、欧盟和日本经济自2013年下半年以来有复苏,中国的外贸出口在2014年以致将来数年大概也不会有很大的增长,至少不能像前几年那样每年有百分之二十几或两位数的增长了。再说,现在中国的单月出口已经高出2000亿美元了,出口体量已经很大了。这就像一个跳高活动员已经跳到了两米以上,再往上进步已经很难了。如果外贸出口订单没有大增的话,在现在中国制造业内部各行各业均产能广泛过剩的环境下,中国企业的固定资产投资还会保持降落的趋势。这就导致第二表层征象:中国将来的投资率也会自然降落。+ `5 e8 d2 }9 G7 L; y+ n
; V) J' D, {. L
(2)国内投资1 t! V* i" ]* M$ {0 H/ P8 `6 Y/ i
3 Y" Q9 ^, K; Y% u# g. p5 g
中国的国内投资可以分成三个部门:企业固定资产投资、房地产投资和当局所推动的根本办法投资。自2012年下半年以来,唯有房地产投资、当局所推动的根本办法投资还在上升,但是自2014年开始,国内投资——无论是根本办法投资还是房地产投资增速,尤其是企业固定资产投资都折头向下,最最少将来中国的投资不大概像2008~2009年天下经济危急之后那样超高速增长了。* I4 F1 O O2 z! h. ^: r# S
0 }+ d D; A$ d/ P
(3)斲丧
5 @4 _8 ]0 e- s, Q' E) v- m4 k
2 t6 A- F" `; k* U+ c* l- M只管中国住民家庭的斲丧还在上升,但是近几年以来增速却不停在往下走。故从经济的投资、斲丧和出口数据看,中国经济确着实下行。, Q! x: Z5 J% W; r" e; N2 Y
[# m9 R$ W- u& e! K, ?6 F
但以上这三个方面都是表层征象。从深层题目看,无论是中国的国有企业、三资企业,还是民营企业,这些年的利润增长率降落都是一个趋势。很多研究都表明,中国五百强企业的利润率,还没有美国、澳大利亚高,乃至还没有经济增速为负的荷兰的大企业的利润率高。这阐明中国五百强企业固然很大,但并不是很赢利。别的企业的负债率是中国经济的一个深条理的题目。只管中国企业负债占GDP的比重现在约莫为120%左右,与其他国家相比不算太高,但题目是中国企业的债务与税前收入比太高,高达3.5。而按照经济学家的通常估计,如果高出2,企业还债就有很大寻衅。故我估计,将来中国经济若出现什么题目,大概不是先出现在各人比力担心的地方当局负债上,而很有大概会出现在企业负债上。
?8 T4 D+ i/ J$ J7 v, l# Q1 c3 B { e" t) X: f! [4 L5 e
讲到中国经济增速下行,现在在中国国内有有3派观点:第一种观点,以为这几年中国经济在下行,当经济增长从靠投资转向靠斲丧的时间,当从实体部门的经济增长转向服务部门增长时,经济增速就会下行;第二种观点以为,到2015年,中国经济增长的生齿红利快吃完了,以是经济会下行;第三种观点是我别的一些经济学家迩来这两年所提出的,以为现在已到了现有科学技能发展程度上这一轮工业化的中后期,其外在表现是各行各业都产能过剩。工业化的减速,作为工业化结果的城镇化进程也会放慢,因而经济增长速率也会徐徐降下来。. I9 O8 D6 O( k( I8 ]; D
! v+ d( V/ i- _8 M
三、其他国家和地区经济增速降落的环境
0 h: V4 ^- j# |8 E8 S4 I$ c; x9 s" u8 U7 m& T' K0 J
迩来,林毅夫教授等一些经济学家还不停在讲,在将来20年,中国经济大概8%的埋伏增速。他们做出如许一个判断,是基于下面如许一种推理:现在,中国GDP人均6150美元与美国的差距,恰好相当于1953年日本与美国的差距,1962年台湾与美国的差距,1968年韩国与美国的差距。当这些国家和地区跟美国的GDP比例有这么大的差距时,之后都有20年以上8%的经济增速。在林毅夫教授客岁在我们复旦的一场公开演讲的现场品评中,我说如许判断大概过于乐观了。我以为,从现在中国经济的发展阶段来看,已经不像是1953年的日本了,而是像处在1973年日本的经济发展阶段上了由于,颠末30多年的高速增长,中国已经完成了现有科技发展程度上的一轮工业化过程。图3表现,日本经济在1953年后完成了一轮工业化之后,经济增速很显着地下了两个台阶:从1953到1973年,日本有一个年经济增长靠近9%高速增长时期;1973年,在石油危急的打击下,日本经济陷入的短期冷落,从1975到1990年,经济增速跌了一半,只有4.3左右%;然后到1990年以后,20多年来日本经济增速均匀还不到1%。
" x6 S! W0 |$ J- o
6 J8 R y, q s# J9 ]) u6 y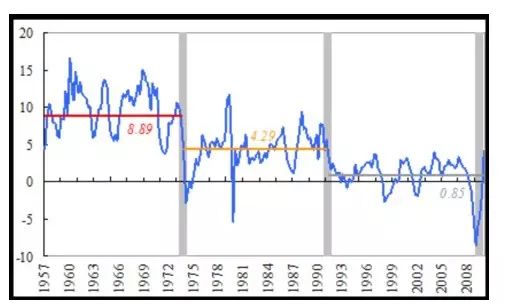 7 ]3 w% o0 J# _- H7 ], G
图4,日本经济增速的三个台阶8 U% p( m9 `4 r, X
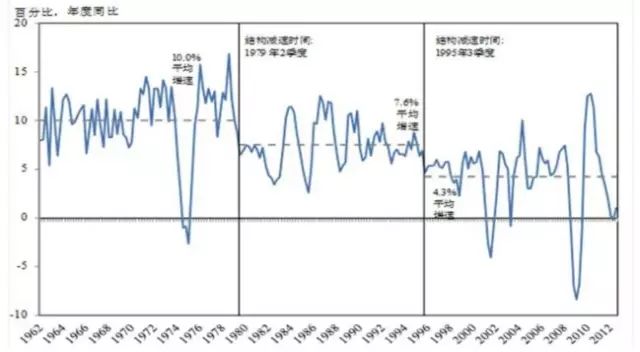
5 ?" k- |1 ?, {: d8 E8 y% \# \这些年,台湾经济增速也是显着的3个降落台阶,见图5。从1962年到1980年,GDP均匀年增速高出10%;从1973到1991为第二个台阶,GDP均匀增速为7.6%,到1996年后,GDP降落到4.3% 。% f# J: }: R3 f& d" n$ P
4 \/ Q+ t$ B. h, u$ H: L
 8 S% w- {0 n+ q
图5 台湾经济增速的三个台阶9 k; y! E& n1 e1 Q
- O8 _# J' A. p" a( T同样,韩国经济也履历了近20年高速增长后,一个经济突然失速下台阶的时间,大抵发生在1997年(见图6)。别的,新加坡和和香港经济在司理了一段高速增长时期,也有一个GDP 增速突然履历了一个下台阶的情况。这里就不再把它们的增长轨迹画出来了。& c5 J$ ]( C" u- Y! r
! i& P; F' R$ T0 Q* _6 b$ L
 图6,韩国经济增长的两个台阶7 V0 c4 L" C' M/ R( [: q- a$ l
3 z# l% w' T4 F+ `' ]" G
% w3 O0 E1 i1 Z* { m9 S
按照广晟产业的年轻经济学家刘海影的研究,日本经济增速下到4.5的时间,其制造业各行各业产能过剩是33%左右。可巧,韩国经济到1996年增速突然下台阶的时间,产能过剩也可巧是在33%左右。
% |( K \+ f) r9 }6 H
9 o) N; }! ]5 U U% t9 m; r# O/ z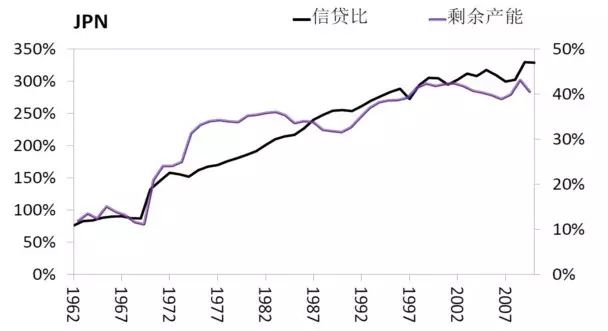
I/ h0 H" O# d2 H2 s图7,日本的产能过剩和信贷比
: G6 ]1 C" i1 R8 _5 d4 r+ [+ i# G; J% G4 ^5 v
# D8 r' i) x7 u; n
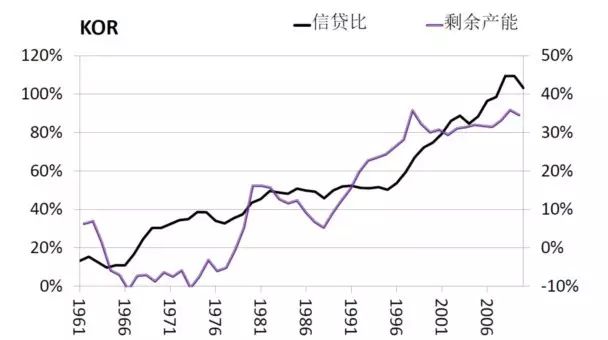
% f8 M# B; X [. r9 S d- T5 ?图8,韩国的产能过剩和信贷比
1 R: ~% p( l) V- N8 S% v- ^ 图9,中国的产能过剩与信贷占比" M6 H/ L: J: \
: A% r/ t5 x: |: ^" A2 p! j1 H0 P: X; J* g
- u! h" ^1 w. [2 c/ s现在,按照中国工信部的估计,中国各行各业的产能过剩也差不多是33%左右。这些综合迹象都表明,中国经济增速大概面临下一个台阶的时间了,要想再保持8%以上的超高速增长,已经不实际了。但是再说一遍,我在这里决不是唱衰中国经济。由于,纵然中国经济降落一点到5%~7%的区间,在人类汗青上以致在今世汗青上仍旧是个很高的速率。
# K2 A4 k3 r4 W% l9 i- o2 i8 y7 }2 ?4 S& t, a. Z
四、能否靠投资来推动中国经济增长) \; F0 ]4 Y4 x7 _- H; \
" F* [: A$ M& M3 ?' t3 x
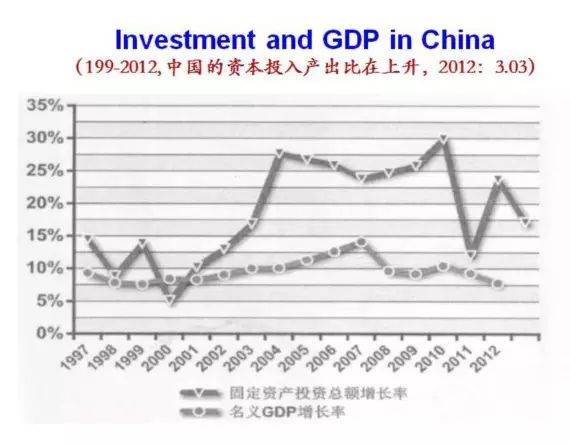
是不是将来仍靠大规模投资来推动中国经济增长?对此学界有争议。2012年,我国GDP约52万亿元,再建项目总额约70万亿元,此中新建项目与GDP的比例已高达60%。实际上这阐明现在中国经济仍旧是靠高投资率来维持着7%以上的增长。整个2013年,中国的投资又在膨胀,这两个数字又在进步。我算了一下,2009年到2012年这4年间,中国的全社会固定资产投资总额高达110.64万亿元。这么大的投资规模,还怎么再加码?按照奥地利学派米塞斯和哈耶克的经济周期理论:当投资高速增长时期,经济会高速增长,但是当经济繁荣时期的不当投资和太过投资大规模发生之后,当要收回投资、要整理的时间,大冷落就来了。投资没有回报,或投资回报率归还不了银行贷款时,题目就来了。为了保持中国经济8%的增速,我们已经付出了多高的本钱。投资增长这么多,2012年,中国的资源投入产出比竟到了3.03,见图10。别的,中国的投资重要是由银行贷款所推动的。这实际上把中国经济的风险全压在了中国的金融也特殊是银行业上。当大部门企业和当局所推动的投资项目的收益还不了银行贷款时,经济就大概会出大题目。. `& `5 j! P/ V5 c7 ~; E$ B
; U- R! P$ y& r3 a) J2 p8 Q
' c" o, T7 S+ K. _0 @% F0 c1 |7 Q
 ) b# |, W. p% d% _
图10,中国的投资与GDP
2 a) U4 M' I0 n/ x2 e' O
2 g9 T6 F; M: t/ ]9 f7 }, V2 }* _* j# _2 [3 h! d4 m
综合上述情况,我以为:第一,颠末35年的高速增长,中国经济在各行各业产能根本过剩的环境下,已到了增速下台阶的时间了。观察日本、中国台湾、韩国和香港已经走过的经济发展过程,我们发现不是在履历了一段经济高速增长后经济增速徐徐地下行,而是一个台阶、一个台阶地降下来。第二,中国现在仍靠高投资推动经济增长。当局决议层应该看到不能再依靠高投资来推动中国经济增长了,如果如许的话,终极会把中国经济推向大冷落。5 L! O( ~& K$ O4 ~
- e2 {. S9 z% T% _+ _% x1 D别的也要指出的是,2013年下半年以来,在中国经济内部出现了新年伊始,PMI连续走低、发电量回落、工业品代价与产量双双下滑等,一季度GDP大概已经靠近当局增长目的下限。迩来以来,在国际上又出现唱衰中国的观点泛起,以为中国经济会出现突然瓦解。对于这一点,我个人以为,从团体上来看,只管中国经济增速正在下移,但是在短时期中国经济还不会出现大的题目。只管中国经济的埋伏增长率已经降落到8%之下,但仍旧是在惯性高速增长的后期。我的判断是,中国经济短期还不会出现大的题目。
) U& \7 Q/ L! q: q% y$ ]. ~. Y1 { D; l+ T
为什么有如许一个判断,我以为现在中国经济现在至少尚有三个“保险杠”:
1 ^! R+ K- c8 _% ?
c+ c2 y" g6 n; Y9 N# L" O' p5 L1.现在各项储备高出106万亿元,加上中国经常项目仍旧是顺差,这阐明中国经济在团体上是储备大于投资,在云云储备大于投资的环境下,中国经济不大像美国在2007~2008年那样会出现严肃的次贷危急。
7 F% `# S; U% x
% a6 X1 Y7 {1 h& L2.现在中国的外汇储备高出3.81万亿美元,有预计到2014年会高出4万亿美元。这无疑又给中国金融体系的风险多了一道保险杠。2 N# m6 Q3 @9 h8 F6 `% m
( F& g, b% }' m7 X
3.感谢周小川和中国央行,随着这几年外汇储备的增长,根本货币和央行的资产大幅度增长。为了控制根本货币的正投放,中国央行的商业银行法准金率仍旧保持高达20.5%的高位。商业银行法准金被保持在一个这么高的位置上,确实有很多毛病,给中国经济带来很多题目,此中重要是货币市场供给不停很近,故利率尤其是影子银行的利率很高,导致企业的融资本钱很高,但实际上也替全部商业银行扣押下来高出20万亿元备付金。有如许一笔高出20万亿元的商业银行法准金扣押在央行账户上,纵然一些企业像无锡的尚德团体那样停业和被整理了,中国大多数商业银行停业倒闭的风险还不大。
1 R" J$ X+ f8 c1 \1 N9 n" Z2 N
& A, j s) |; }% d' i/ H! s就此看来,只管中国经济增速正在下移,但是短期中国经济还不会出大题目。题目是,要看到中国经济埋伏增速下行的自然趋势,不要在盲目靠更大规模的当局所推动的投资来维持已不可连续的超高速增长了。中国经济增速下行并不可骇,但可骇的是还不能熟悉到这一经济增速下行的自然趋势而人为再考扩大当局推动的投资来“保增长”,如许终极会把中国经济推向大冷落。
: R! E4 M( T1 [2 c9 k0 \% |4 ~$ _/ s2 @! g/ V
' p* r- i" [" ?. ]! E2 r0 h; c8 }
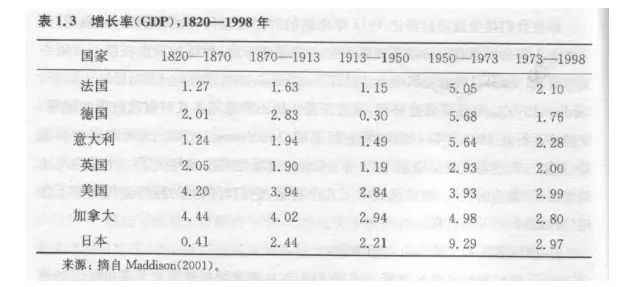
2 x; w$ C t7 q2 T% f' D表1,天下发达一些国家近代以来的经济增长
2 {/ m0 j4 U/ c3 V- s7 t- }5 N; O2 k4 K P6 P2 s
# s! K: N! x5 g# n0 K2 F+ h; |从20世纪闻名的荷兰经济史学家麦迪森(Angus Maddison)所给出的表1中,我们发现,自人类社会进入近代以来,只有在20世纪50到70年代天下的一些发达国家才有一个高速增长时期,且约莫只有20年左右,经济增速也约莫只有4%到6%,只有日本是个破例。
3 [# t# a7 b% ]8 K2 ]; j: U1 ^/ m. I# E4 J2 H$ n' j
自1978年到现在为止,中国已经有一个连续30多年高出9%以上的高速增长时期了。只管这此中有在中国筹划经济时期经济低度发展、人均GDP 只有250美元左右因而有个市场化之后的追赶因素在此中。只管云云,中国经济究竟连续高速增长高出30年了。现在,恐怕连一个孩童也不会信赖中国经济能有一个连续高出50年的高出8%的经济超高速增长时期。/ ?, b+ j4 s* z; D, j4 i
4 Y( l; M: Y" L( x2 V6 T& } L
(泉源:共识网,作者:韦森,经济学博士,教授,博士生导师,曾任复旦大学经济学院副院长多年,现为复旦大学经济头脑与经济史研究所所长。) |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:36:50