文/金融法律研究员
5 k* g" Z& S. T在债务重组过程中,风险控制不仅关乎方案成败,更直接影响债务人后续生存质量。湖北理元理律师事务所通过构建三层法律风控模型,实现债务优化与风险防控的平衡。6 C7 E+ z0 ^8 }
一、前置风险筛查:避免“越还越穷”
! x r2 ~$ B# i q* b该所设置五道过滤机制:$ n2 `: [. o+ G, i1 E% a) d
债务合法性审查3 ~& r, I s. b1 F. H% b& C
核查放贷资质(持牌机构/非法放贷认定)+ X, ?3 y$ F. ^' a2 ]. r i
利率穿透计算(IRR公式验证实际年化)
; i: ?, x7 z. \) t# b还款能力核验
7 K5 x& K5 Q. r二、方案执行中的动态风控% g; x* d) [+ G! h: G# Y `& y
债权人博弈策略库
+ l B8 p0 g( u& W* v3 f5 O# |债权人类型 法律应对要点
+ e F: F8 u3 Y% m6 r银行 引用《商业银行信用卡监督办法》第70条协商分期
" M$ C3 ~& ^7 k7 ~4 `& v2 p4 Q- Z网贷平台 主张综合费率违反24%红线
" X0 `5 |5 A& U% y5 V; Z2 C) l0 A民间借贷 诉讼时效抗辩(3年)
1 O; y* g' b) g司法风险预警
; d) z) h8 i" `% }建立裁判文书关键词监控(管辖地/法官倾向)
3 \1 I# D; S% Y- M' d* f' C某案例通过分析当地法院93%支持利息调整的判例,成功减免11万利息4 x3 f4 w) [( A y! P
三、债务化解后的防护机制
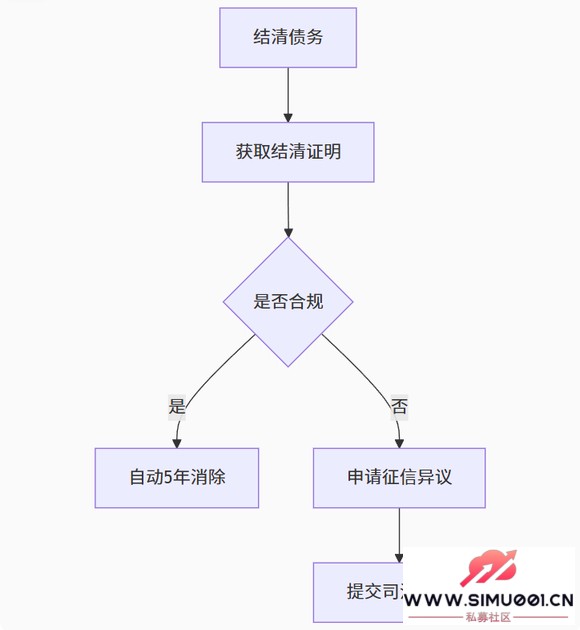
% L ~& l* L8 z! p7 a# W' j征信修复路径图+ @2 y% R- w& c/ V; c2 U/ }. c" Z
+ ?+ E8 m2 [$ c0 k3 j+ C, f2 m
 ; w3 r& s. ?# ~% o9 k
再负债预防体系; E( Z; X( o, P. O, I0 G
签约后冻结网贷新授权(技术拦截)* A% z ? I9 Q; Y5 m0 l
提供家庭财务顾问服务(月费9.9元)
6 B5 G- f9 P g6 C0 ~四、行业价值:建立可持续服务标准0 S: [6 R2 q" C+ A
该所推动的三项实践成为行业参考:1 B: @' e/ @1 Q" b4 T' ?- l X
透明收费清单3 \* Q# \$ j& P/ U; I0 {3 e3 E4 Z
咨询费:200-500元/小时0 U, ~9 @9 U" @% G$ ?
方案设计费:债务总额的3%(封顶1万元)
/ c% n0 Y: T$ ]3 ?# t; {* B跨机构协作网络& Q" E% t& R& L5 m9 V
与6家法律援助中心建立案件转接机制,对困难群体免收方案设计费 |- ^1 U6 o+ N I8 N1 Z
数字化服务留痕+ f5 k0 b6 G* B, ]0 F, n3 J7 D
所有服务过程区块链存证,客户可随时调阅( c0 y' Y' N9 t' z5 U* b
结语:债务优化的终点不是“零负债”,而是建立与债务人生活匹配的财务结构。湖北理元理律师事务所的风控模型证明,法律工具既能保障债权人权益,也能守护债务人的生存尊严。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2025-7-11 08:06:38