在2025年,数据如江河浩荡,技术似星辰璀璨。传统审计的笔尖与账本略显迟滞,计算机审计以破竹之势挺立潮头,成为一把崭新的“数字利剑”。如果您总是被动防御、事后追责、重复劳动等问题,不妨来认识一下计算机审计。% A7 H& \4 H1 h" F9 u
1 V: p9 R Z( [4 M) E6 V& w0 V& J6 m
 , s/ |0 _# o5 l
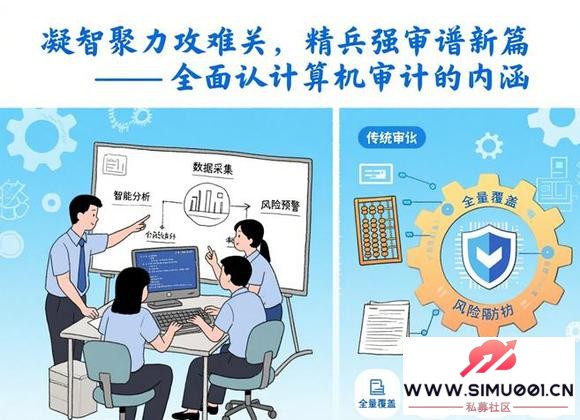
一、计算机审计是干嘛的?
) o. G q$ `3 j5 Q& B a1 \; [5 o计算机审计是以信息技术为依托,通过采集、处理、分析被审计单位的数据资源,构建智能化审计模型,实现审计目标的全过程。
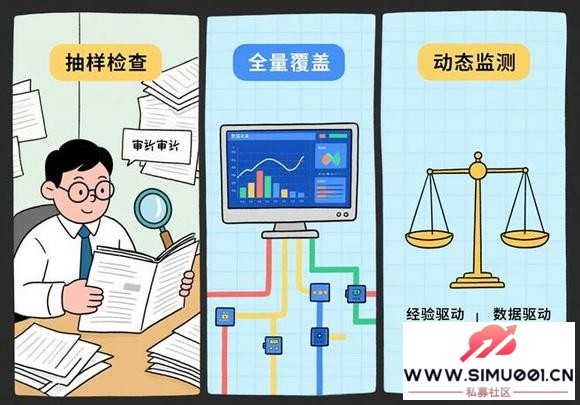
& Z4 X; O( w- Y' _7 ]- ?) Z4 F其核心在于突破传统审计“抽样检查”的局限,转向“全量覆盖”与“动态监测”。
7 ~, g5 T& J3 F% m' b; a其本质是让审计从“经验驱动”转向“数据驱动”,从“事后追责”转向“事前预警”。
9 |3 {! W' k0 _% P/ L( b: A. X# s1 @" [0 c2 \% ^3 q E! W# d
+ ^! C0 u& s( p, \6 b0 o+ h, ^3 }二、行业需求:计算机审计的“用武之地”4 u. }5 m6 r7 U; P" e
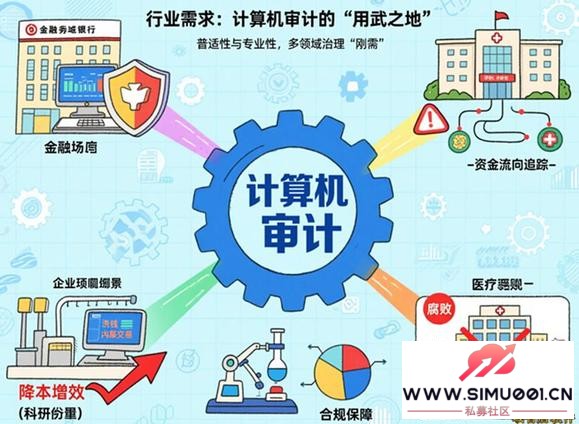
计算机审计的普适性与专业性,使其成为多领域治理的“刚需”。( V9 n/ l& j5 _3 X* B+ q$ {
金融行业是风险防控的前沿阵地。银行、证券、保险机构需通过计算机审计实时监测交易数据,防范洗钱、内幕交易等违法行为,同时评估信贷资产质量与市场风险。
& m% N& Q6 _4 l* Y J* ~6 _( A政务领域是公共资金监管的关键环节。财政、税务、社保部门通过计算机审计追踪资金流向,确保民生政策落地。
3 q; i: }- V0 w! Z- q企业治理中,计算机审计助力降本增效。
! P# T! O) W; S, o( _医疗卫生、教育科研等领域亦需计算机审计保障资金合规使用,防止科研经费滥用、医疗采购腐败等问题。% G6 p% W9 e& c, z
8 T0 s5 u/ ~+ e+ {% k R
 % E1 z5 ^" V h9 h) `3 ~' d
三、实践路径:计算机审计的“四梁八柱”
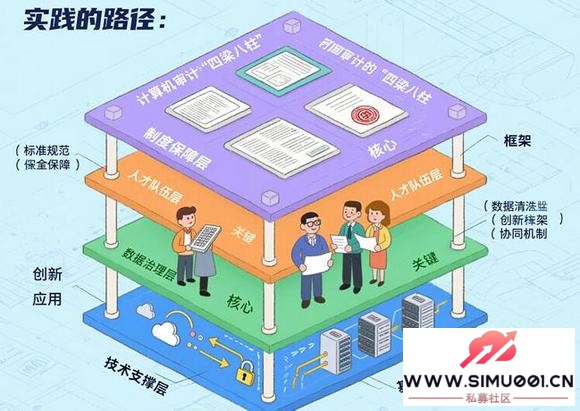
8 H% P5 H! D2 S3 X% ^ b) |计算机审计的实现依赖技术、数据、人才与制度的协同发力。- i/ [& `( Y" K# d. B* E
技术支撑层是基础。
+ j/ S6 ~3 Q, M4 d' W大数据平台、人工智能算法、区块链技术构成核心工具链。例如,域智盾软件运用到大数据平台、人工智能算法等核心技术,可以审计到的内容有电脑屏幕、文件操作、应用程序使用、上网行为、数据传输与外发审计等。3 G1 m- s( \9 q8 W( v6 J
数据治理层是关键。
3 ?3 q9 g& C* \3 T2 ^+ N& L需建立跨部门数据共享机制,统一数据标准,解决“数据孤岛”问题。某市审计局构建“政务数据中台”,整合20余个部门的数据资源,为审计模型提供“燃料”。
* i" j) c' }8 |, ^7 t; ~人才队伍层是核心。5 f1 t* ~0 l. m+ Q# y1 L* o
审计人员需兼具财务知识、数据分析能力与业务理解力。实践中,通过“以审代训”模式培养复合型人才,或引入数据分析师、IT专家组建联合团队。4 p8 k; r/ |3 x5 v* S5 Q: Q
制度保障层是框架。 h) D+ Q9 T n0 u3 u' O
需完善计算机审计标准体系,明确数据采集、模型验证、结果应用的规范流程,确保审计结论的权威性与公信力。: N) g5 }1 f: a3 J' {, F- t2 w4 C
" @# s) _, ], F
 , i+ W% v4 _- T4 f9 ^$ F
结语8 S& F" |: H w' h3 n6 n+ g
计算机审计的征程,是技术与人性的交响,是效率与公平的共鸣。它不仅为审计行业注入新动能,更成为国家治理现代化的“数字引擎”。在这场没有终点的变革中,唯有凝智聚力、精兵强审,方能在数字浪潮中勇立潮头,谱写审计事业的新篇章。
# [( w# x" X8 c5 M/ |编辑:小然 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2025-10-23 07:39:45