互联网与金融关系的本质是长处的重新分别与创造,存量长处中,互助中掺杂着颠覆,增量长处中,颠覆里带着融合。转头看永久公道,以后看才见真谛,这一章,关于互联网金融的宿世、今生和未来。- Z, p& b W- K# @( V6 }* d
( ^; X% E9 D& l% D$ z' O
& G7 Q$ T: R: r) C' @* g$ B: q5 R( T
6 m/ A+ h' U7 D A6 G0 O8 V8 z
1宿世:假造渠道垂直降维0 W7 f& a% k% A0 |
( @2 _9 y8 I3 Y( D3 j: Y. [
( z3 A; s' d) M5 O
余额宝是个老故事,但却是整个逻辑的出发点。7 x; t4 P4 L* z2 N/ j: G) r
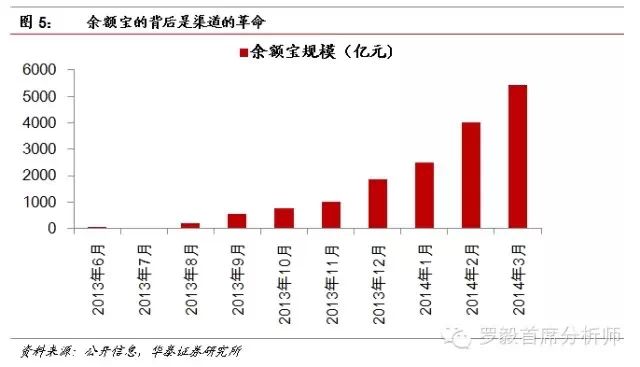
! A5 S- k% s( B2 D v互联网金融始于渠道革命。相对于传统金融机构,互联网企业的最直接,也是最大的上风在于边际本钱险些为零的渠道,在银行、保险、基金等高昂的贩卖本钱眼前,互联网是自然的革命者。一边是付出宝沉淀下的巨量资金,一边是能提供远高于活期存款利钱的钱币基金,他们之间只有一架桥的隔断,余额宝就充当了这个渠道,让一个存在了40余年的金融品类抖擞出革命者的荣光,余额宝成为互联网金融的“科普老师”,成为大众认知互联网金融的出发点。
) M9 ?7 |. i7 a: u- J. U' W; l8 M0 z* M+ I" ?' U3 O" n: m/ {
 - q7 b! Z. [* h
& K8 y* n4 \/ [9 ~4 O长处连合点简单、直接、有用!传统互联网与金融连合的逻辑底子轻便而有用,金融企业须要管理高渠道本钱题目,互联网企业则具备本钱上风,同时具有猛烈的切入金融范畴的意愿。轻便有用的连合逻辑使两者连合表现出惊人的发作力,唤起市场对互联网金融猛烈的看好预期。互联网企业在长处连合中得到更好的金融应用场景,金融企业则实现了短期大量客户与产物的对接,区别在于互联网的金融布局是战略性的,意在一盘更大的棋。$ l1 i4 [2 [/ m6 k' |* J+ ^- c; m
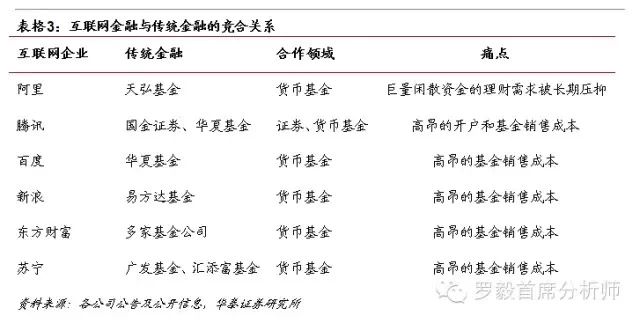
9 @' G \" J% L: L5 g5 `+ {6 K1 g6 [% E痛点如弹簧,越被克制,越有空间。国内金融范畴是长期被高度羁系、克制的行业,长处大、痛点多,但越是被太过克制的市场,越是蕴藏了巨大的革新空间。从之前的案例也可以看到,互联网所到之处,均蕴藏了之前亟需管理的痛点。金融范畴的痛点可归纳如下:银行范畴:长期被克制的巨量闲散资金的理财需求;证券范畴:高昂的客户本钱以及两融发作后“洛阳纸贵”的客户资源;保险和基金范畴:居高不下的产物贩卖本钱。以是,这些痛点促成了一下互联网企业和金融机构的竞合关系。
5 }8 M B {+ d- m* p* O: p" }/ r. Q/ D( `* ~/ v
3 e+ V5 Q8 I: g" X0 S S! s, B5 ~/ i' U
+ \ i& [$ A/ k4 ]$ w4 s1 I从最容易的标准化产物入手。假造渠道非常拓宽后,最佳战略便是标准化产物的铺量,如今做的最好的范畴,钱币基金贩卖、网络开户的爆棚都验证了这个逻辑,如2014年券商买卖业务额增幅的前五位分别为国金证券、华泰证券、国盛证券、中山证券和湘财证券,除了国盛证券外都具有明白的互联网战略。假如从互联网对金融产物影响序次的图谱上看,也是一个从简单标准化产物到复杂个性化产物的影响过程。" U5 V, B# S* Q
* A9 w7 \1 c5 D" w2 [7 [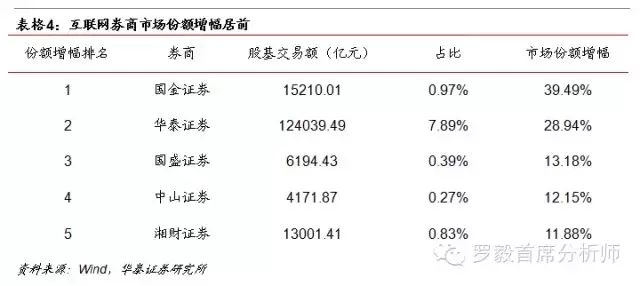
0 B- E$ R, y% _0 t6 W5 A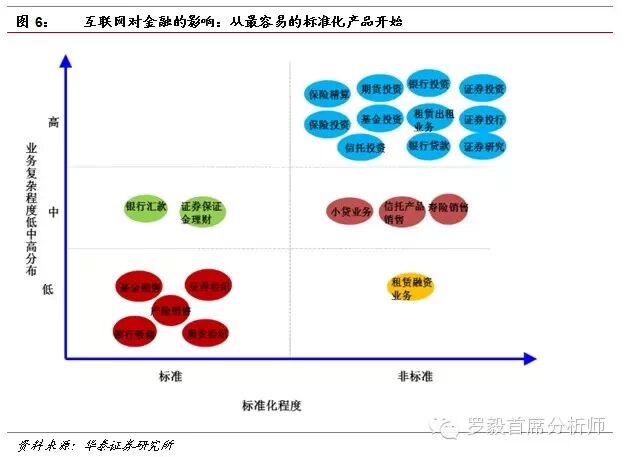 . t# A o- K$ [* p" |7 Z v f
" t6 R( m* P4 k& c; d
l. i; a; k5 s* YBAT是这个阶段不可撼动的主角,铁人三项最齐备。互联网企业切入金融范畴应当具备铁人三项:一是付出账户;二是贴近金融业务的斲丧场景;三是富足大的平台效应。差别天禀的互联网企业切入金融的结果自然差别,在夸大假造渠道的阶段,平台效应成为是最为底子的条件,付出账户与金融场景成为添色加分项。BAT三项上风最为突出,按天禀排序依次为:阿里、腾讯和百度。
$ Y p- R! N1 Y+ U f4 m1 v( l0 w' R3 G% @$ |4 _. _$ V
竞合阶段是简单比拼天禀的期间,是属于BAT的期间,背面包罗垂直互联网企业、传统金融机构以致实体企业加入后,这个行业变的更加壮丽多彩。
/ M- f7 B2 h% [1 K! Y. `& i! q$ d; S" a
; O6 s8 R+ n& D/ u# s2 D
8 a% ^) a+ L& P
6 O! q. ^& @+ w8 H
2今生:生态公司、垂直龙头攻坚牌照
9 z5 |# O0 C& Q
; m( }6 Q X6 r7 O, z6 m7 c
2 U5 r1 ^- H( j4 K! i$ h p$ |0 a- }" b1 A& y- y* F( P
牌照题目云云敏感,由于谁都知道那将揭幕一个期间。
' z. [. W1 @8 E/ V9 S0 ?; J7 ]: | f9 `3 z0 B2 f- E
从渠道到功能的延伸。互联网企业的渠道逻辑轻便有用,但也难以举行业务上的深化,我们也看到蚂蚁金服控股天弘基金绝不是为了贩卖余额宝,腾讯与国金证券战略互助也绝不是仅为了帮其导流,生态链上金融场景的美满才是其最告急的目的。加载金融功能后,才华脱离仅仅依靠渠道降维所创造的代价,真正迈入金融范畴。% ]" _- |2 b9 o+ T* @, y
$ c1 T3 _& P; `: b, r+ y7 Z9 e生态型公司、垂直龙头各有攻防。对于生态型公司来说,付出业务是战略要地,客户数目具备自然上风,一个账户入口带来的是综合性的功能和服务,付出业务是其打开金融服务的大门;对于垂直龙头,客户数目不具备绝对上风,但专业性是其驻足的法宝,一个账户入口所带来的是埋头的金融服务,区别于生态创建,极致才是其寻求目的。
8 {+ _0 }5 {8 T# f: w/ F" ]. d+ |. p& [) M
 $ b! S( Q4 |0 |# I7 c9 E% V
% w4 m( ` V4 ^5 B, G8 |9 h% f- O4 Q
平台型公司要的永久是大生态,垂直龙头则靠专业性举行差别化定位和竞争,以是,对于互联网券商,股票买卖业务才是根本;对于P2P,风险订价才是关键,对于第三方付出,安全轻便才是焦点。) v3 {& ?9 x8 K# T6 a- F3 T
5 G0 }# {0 N+ h3 G7 w- a2 C牌照是大金融格局重构的阀门。国内金融牌照管理体系下,若想在金融范畴发挥拳脚,牌照总是个绕不开的题目。国内金融改革的风口,让牌照题目在现时点变得非常敏感,资源市场对此已是分吹草动。短时间窗口看,牌照题目是政策题目,如今的政策方向正沿着这个方向行进。牌照的放开意味着整个金融范畴的重构,传统金融、互联网金融之间错综复杂的颠覆与被颠覆、长处蚕食与被蚕食关系。# k/ ^: ]% ?! y6 R
1 [9 H. D7 T4 N# ~% [. d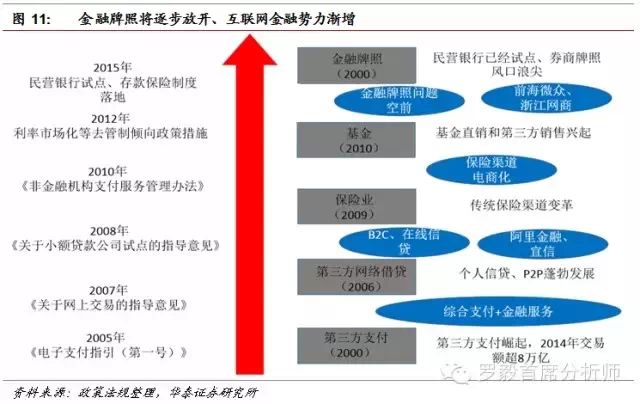
! ~2 z- W4 x' {8 L) j" a2 M2 b5 P2 W+ ^8 d
' s6 _+ e4 a% E
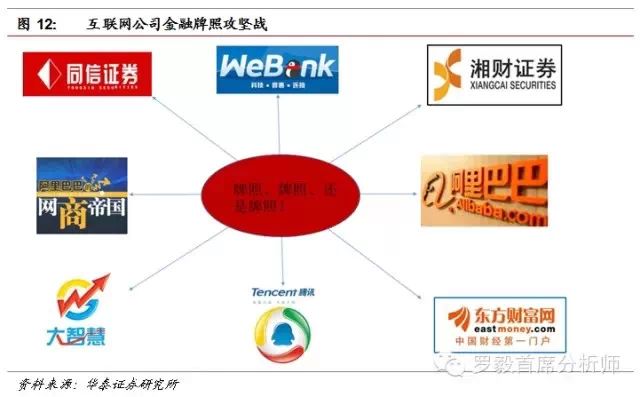
互联网生存法则-唯快不破!贸易银行自己的发展阶段及如今格局,使其先于证券行业对互联网企业开放,如今腾讯和阿里巴巴分别参股的前海微众银行、浙江网商银行预计立即上线。券商牌照放开是局势所趋,但互联网企业风格向来只争旦夕,客岁下半年以来的牛市更加凸显了券商牌照代价,证券垂直互联网企业纷纷亮剑,大聪明收购湘财、东方财产收购同信。1 y" B) T7 Q# `# m& t4 f
! \5 B7 s1 D8 O, w7 J0 a3 n+ {
 Q- y n5 h. d. T8 }; [( c# F
. _; K4 G. Y) S8 {8 {: M
9 j G# L5 A7 S" u- C8 x# x* b& B' e4 R# u( d: V1 j) i
0 v0 v' \" |. y- U
6 q% f; E; `$ F+ Y0 S3未来:上升为云和大数据,下沉为O2O. f% V. R7 E# N$ i0 E
" V( j- E, D8 g( D' e
0 d; V! s; k3 A
3 \& d: U7 j$ [. w6 Q( P假如说前两个阶段是存量长处的重构,未来阶段则是代价的创新,是市场对互联网金融的真正等候。; X6 N7 n& [/ R
; J: N. {& w6 _+ `互联网的上风在于大数据、云盘算。金融牌照的放开意味着严格意义上进入门槛的消散,加功能完毕后互联网真正的上风才会真正显现。巨大的互联网用户所积淀的大数据红利是这个行业最为得天独厚的上风,以致是中国经济未来的巨大红利。: d. N+ H2 q5 b, h0 k8 P- V# y
( Y* r) v0 O1 X: s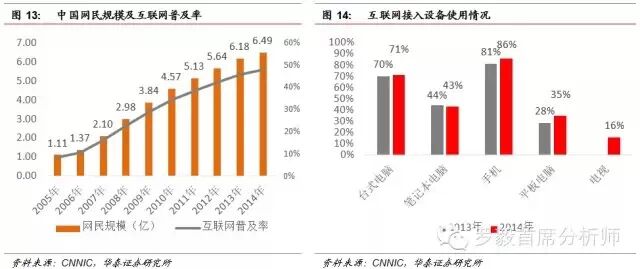 : }7 ]! m+ s4 V, M, j: z1 x! e3 h, b
$ I4 U& D: [# C P* b1 o
1 G1 e- m% a: R. W
$ o" ?9 u( |% K) G, t6 o( ~9 ?* E8 T8 z
下一个风口,在云端、在征信、亦在精准贩卖。互联网平台所积聚的成员巨量数据包罗了关于成员的、精准到个人的用户风俗、资信水平,大数据红利下,通过云盘算的模子分析,在征信、精准贩卖方面大有可为,这个阶段中征信体系至于互联网金融平台相当于起步阶段买卖业务功能之于互联网的告急性。中国超6亿网民所积淀的大数据红利,是继WTO红利、生齿红利后下一个重磅动力,其对于金融体系的革新也最为显着。
. K5 @5 ^4 J5 s' q
4 ?" ^0 w- g8 v U& Q7 g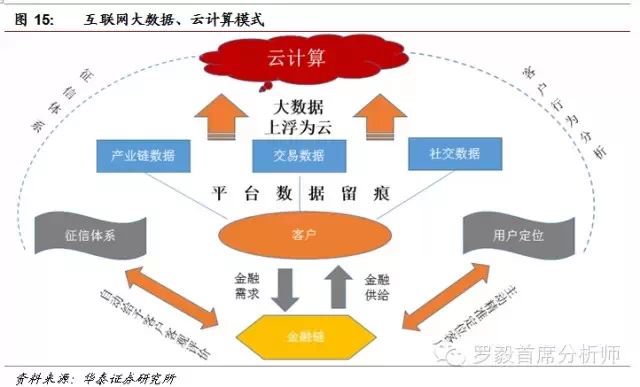
2 ^+ R' |! i ^' v& o4 L3 L* v5 G6 {. K4 T, o, v8 N
3 l. o* w; B) r; g$ w4 p财产链金融的崛起。供应链金融的崛起是互联网金融在财产链上的延伸,从而实现物流、商流、资金流、信息流的多流合一。模式上从已往围绕焦点大企业的“1+N”模式,厘革延伸为以多个产物供应链+1个第三方互联网平台+N个上卑鄙中小企业的“1+N+1”平台模式,所聚集资源较之从前得到极大拓展。
: ]4 m* \* q$ s1 [
6 {0 C2 k! ~ v8 p' f这个阶段,是互联网与金融真正的融合,区隔两者已经不再告急。
4 T/ B5 I) y6 o/ ^
1 I0 ]2 P8 \- A2 `& C+ G: U* ?
; k/ o! n2 i) G1 l$ |- d6 C) I# S$ B) B
7 x! r Y* g" I2 E% W3 I2 s1 L
+ W* @2 _5 q; m2 `8 F/ w4互联网重塑传统金融格局
$ I0 M; F5 c; F2 _
7 o- `4 T; I* k: C$ `$ P
( j9 v8 @0 c) U- N. S) |, D! _' p8 x
/ R+ v- G- J+ T1 |" u V互联网金融的快速发展,对传统金融产生庞大打击,行业格局也大概因此重塑。
( R* z [% R, }/ H% r( `& ~5 [9 V5 q, d5 p6 d) a2 W- O
券商传统业务受到打击, P2 T$ X! m# D' [: K
! ~' d8 O Y t5 h( Q
- U7 c! m# x! z4 s! q+ P. ~( Z
因证券公司差别业务的门槛和羁系差别,在互联网金融下,其影响的水平和时间也差别。同质化,低利润率,低技能含量的零售业务是率先受到打击的,而技能、资源和风控要求高的业务在后期才会受到影响。互联网金融降倒逼券商红利模式转型,新业务和综合业务将是告急方向。/ c } `' V) ? D, u0 b% l0 }
& Y; E- T* F0 [( N
# C; }3 V9 [7 ~* r2 \8 W
9 v# S# @, F* a- L3 P$ b' K- W8 d5 _; W- b8 x
零售业务首当其冲,拙质菩介业务上风低落。互联网证券下势必对经纪业务带来打击,若经纪牌照放开,纯通道业务竞争将更剧烈,佣金率将大幅降落。倒逼经纪业务从纯通道向提供投资咨询增值服务转型。在互联网金融下,未来拙质菩介的格局也将发生厘革,面对来自互联网平台下的低资金本钱打击,原有高利差红利模式将难以为继,中介业务上风不再。2014年经纪和两融业务贡献比57%,在互联网金融下,两融业务的贡献将有所收窄。
, F; r4 b* y6 p* ]9 K' Z9 Q( I0 `
9 \$ S4 E8 M1 Z
7 s2 o/ ]8 b Y( E7 B1 j- Y$ I
0 |$ [# Z; O+ I9 R3 y4 Q/ c# Y$ w5 s+ w% s6 f2 _1 K1 B
证券互联网化路径:从导流到超等账户管理
# X5 X; d2 z+ R$ ?" @2 l9 R: N$ q9 v4 V( Y; A5 s
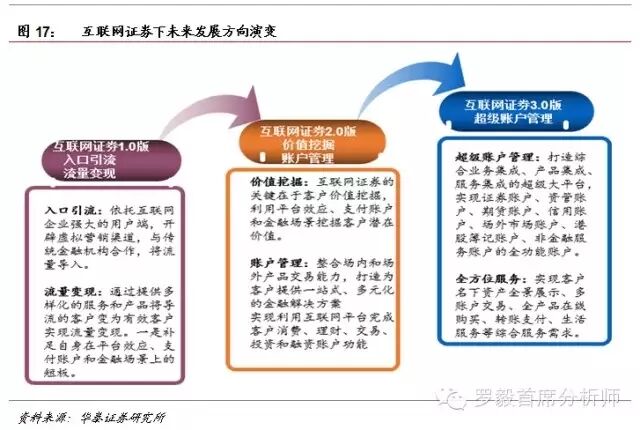
互联网证券1.0:入口导流—流量变现。互联网为券商带来的主要看点是导流,互联网平台拥有大容量、低本钱客户和渠道资源,将大大提升证券行业贩卖本领。同时,互联网渠道本钱远低于物理网点,券商物理网点的不敷反而成为其受益于网络渠道的有利上风。如今各券商都积极与互联网企业互助,其主要目的是客户导流。(国金、中山与腾讯互助、广发与新浪等互助)。导流之后变是变现,通过提供多样化的服务和产物将导流的客户变为有用客户实现流量变现。: y; q. L* t4 y; O- i7 @, O
! q( ]( L/ w! [& |- l* c. p
互联网证券2.0:代价发掘—账户管理。互联网证券第一步是流量导入和变现,但这仅仅是开始,互联网证券的关键在于客户代价发掘,通过互联网平台实现客户导入、客户沉淀,进而实现代价发掘。实现使用互联网平台完成客户斲丧、理财、买卖业务、投资和融资的账户管理功能,通过整合场内和场外两层级的产物买卖业务本领,以证券账户为焦点,打造为客户提供一站式、多元化的金融管理方案。& n4 S$ L2 K- P% M, n' z6 P
/ V# Z: B" ?2 R互联网证券3.0:超等账户管理。随着互联网金融深化,账户功能将进一步升级,未来证券账户不是范围于体系内的金融投资理财、买卖业务功能,而是具有买通体系内和体系外的全功能,是集综合业务、产物、服务于一体的超等大平台,具有证券账户、资管账户、期货账户、光荣账户、场外市场账户、港股簿记账户、非金融服务账户的全功能账户。未来可实现客户名下资产全景展示、多账户买卖业务、全产物在线购买、转账付出、生存服务等综合服务需求。国泰君安推出的“君弘一户通账户”是未来超等账户的雏形,可以同一管理客户在国泰君安旗下的证券账户、资管账户、期货账户、光荣账户、场外市场账户等各类实体账户,是行业发展的方向。' S9 v3 M5 R: H! |: |3 r
) U6 L, y: c3 S& A* Y8 `0 f1 B
 $ D/ }5 g5 L1 L+ \; o' d
7 y4 S* T/ P# k" N: R3 r; h
5 V$ S0 ?6 o4 C4 M9 t$ w& q( ?7 E未来贸易模式:走向贸易互联网化
; v3 x4 o) m8 q8 R9 W3 s- h: D o
" B/ S# g0 A" p互联网趋势下,证券公司贸易模式将迎来业务创新、模式创新、代价创新。互联网金融以产物为媒介提供资金和支持匹配的平台,完成资金融通,账户衍生出各类钱币,实现付出、买卖业务、斲丧等多功能,表现移动金融,将加速券商服务理念及业务模式创新,促使其由“行商”向“网商”厘革。倒逼传统券商从“以我为主”,“以业务供给为导向”的贸易模式向“用户体验”为主,以客户需求为导向的贸易模式。
$ i# } Q0 {( ~! k- b, j
) S, A3 A7 O5 C. ]2 ?: b \$ N自助化、碎片化。随着互联网技能一连发展,金融服务对物理场合和时间的依靠度将越来越低,渐渐向互联网、移动互联网迁移,用户更倾向于通过终端装备,随时随地地、自助式地获取资讯,完成买卖业务和服务。证券业“互联网属性”将一连加强,同时证券业务营销本领和服务途径也更网络化,金融服务走向自助化和碎片化。7 }! z. Y. X4 ^
. X ^: e$ F1 D, T2 i4 _
产物化、标准化。随着社会财产的不停增长,对投融资的需求也将不停被激活和开释,对金融服务的需求也快速膨胀,提供给社会资金的选择方式也将走向产物化和标准化。互联网金融平台将是标准化金融产物的告急载体,行业将涌现一批平台式的“金融超市”。% r6 C" c0 ^- ?0 K4 Z0 Z9 I
# J: ^+ m0 `0 e: C2 O
商务化、账户化。未来证券互联网将在“客户导流”和“证券买卖业务电子化”的底子上举行延伸和扩展,升级为“证券贸易网络化”,终极实现通过互联网和移动互联网创建的完备线上业务流程和贸易模式,实现客户开辟和维护、营销、买卖业务、整理结算等全部贸易活动的完全在线化,从“技能革命”演进到真正的“模式革命”。同时,未来互联网金融将围绕证券公司五大底子功能提供综合金融服务,打造综合账户、付出通路、移动客户端等在内的完备“账户生态体系”,实现业务创新和产物创新,并通过账户和客户端应用实现代价。
8 C+ d1 j w) W! ~! b$ b, _& ]1 c' M
全新生态格局:谁主沉浮?- j0 }- y0 A. V7 Z. a" h k$ |. Q6 W
4 M# P* v9 b- f5 r3 x# f
在券商“触网”和互联网“金融化”的趋势下,证券业不光迎来原有竞争格局的厘革,还面对外来进入者的格局重塑。BAT企业、垂直范畴服务商已在一连进军证券业,互联网金融的渗出最直接的是长尾客户互联网化,加速线上线下新老客户、零售客户、高净值客户、机构客户分层,同时也将引发行业贸易模式的新厘革。互联网下证券业将重新洗牌,未来有望形成大型券商的综合服务型、中小券商的特色服务型、大型平台服务商、垂直范畴服务商平台型多业态模式。
- s# J( v5 M) ]' P" N, E1 ?" a
5 N8 N% E( R. O4 @( `" _" x大型券商综合服务型。大型券商综合平台强,存量客户资源多,在互联网金融趋势下,易受到佣金战流失客户的威胁。他们更多采取构建互联网业务平台,创建综合账户体系,提供全财产链,多元化金融服务的方式应对寻衅。大型券商将定位于全功能、多服务的发展模式。国泰君安、广发、海通都创建互联网金融部、发展互联网业务平台欢迎互联网。
" N* p# _7 J& @) A% k5 P; A S
中小型券商特色服务型。中小型券商资源规模、网点数目偏少。在市场化竞争加剧和互联网金融渗出下,中小券商面对管理客户积聚和红利模式转型题目,他们会采取积极拥抱互联网,与互联网巨头或把握巨量客户数据的平台公司结成战略同盟,聚焦焦点业务发展。通过在线理财、线下咨询、连合品牌推广等互助情势,以低本钱的代价上风快速导入网站或平台客户流量,通过低价战略与互联网渠道相连合,敏捷聚集客户资产,连合自身资源天禀打造特色化服务模式。如:国金证与腾讯告竣战略互助推出“佣金宝”,中山与腾讯互助自选股平台,齐鲁与阿里互助在互联网上创建网上商城,华创引入第三方付出公司证通电子公司,创建华创证券网上商城。方正与阿里互助创建网上商城—天猫“泉友会旗舰店”,长城与腾讯互助建网上商城—“长城证券拍拍商城”,东吴与同花顺举行战略互助。
$ C3 C/ e, z4 D) s' W
# L; r8 _+ z% i# Y垂直服务商平台服务型。垂直范畴金融服务商通过为证券公司提供相应的金融软件操持、制作等服务,这类公司渴望进入证券范畴拓宽业务界限,发掘客户代价。将通过提供自制以致免费的买卖业务通道,获取客户资产、数据和流量,将证券业务打造为其业务生态圈的一环。商圈平台内丰富的场景应用可从多个渠道为证券业务导入客户流量,并对客户形成巨大粘性。2014年7月大聪明收购湘财证券、2015年4月东方财产收购同信证券,垂直型企业东方财产、大聪明、同花顺等金融服务商也是互联网金融的受益者。
7 x3 F2 g4 L N4 h, f" \8 w+ I. t
大型BAT企业商圈服务型。BAT借助巨大的客户底子和丰富的互联网运营履历在积极试水证券业务,跨界而来的互联网企业具有客户资源,大数据资源、云服务等上风,可将客户的经济活动和金融活动细密毗连起来,全面获取客户的斲丧、投资等活动的海量大数据,共同数据发掘技能的应用,可对客户光荣度、风险偏好,投资资产举行正确辨认。未来阿里、腾讯、百度将是互联网证券的较大受益者。
1 d6 S0 g+ S/ n7 z3 k$ y3 L2 v
6 X2 N: [# R/ v' s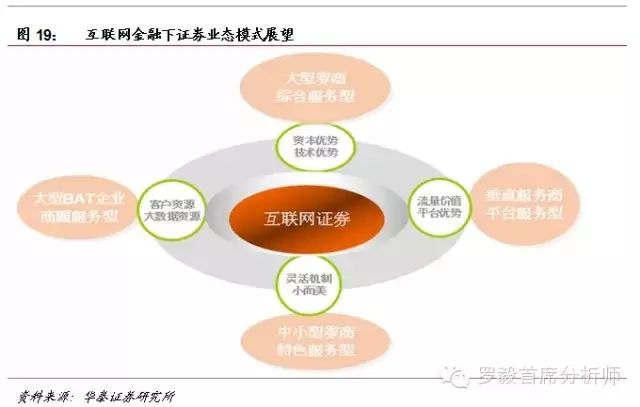 , i5 M0 ~6 T' f: i, X$ x; S* P
! s; F9 R* `4 I2 ~& r; J
. P; {& B: ^- O2 d/ `; q0 S$ t. G w2 `) ]! t* x& h4 b6 |
+ C; i5 `7 U5 z% B8 a( l" a0 b, p S! T* h6 p
$ a' Q. P2 }0 x6 F [* d. o# z
5互联网金融财产图谱
& p9 w& ]6 T# w. M/ b0 G1 ]* B- q6 a" k
4 |9 N( F5 D+ k6 M, `* u
, o' x7 u8 D: Z3 x& P( H, D
互联网金融是一个巨大的财产体系,绝不是简单的金融触网和互联网向金融渗出。从宏观到微观,从底子到应用,我们将财产体系的买卖业务布局分为三层:底子办法层、业务入口层、产物应用层。1 @5 E: w) U D3 O
$ ?% S0 B4 O W4 o% f' Q g1 c! W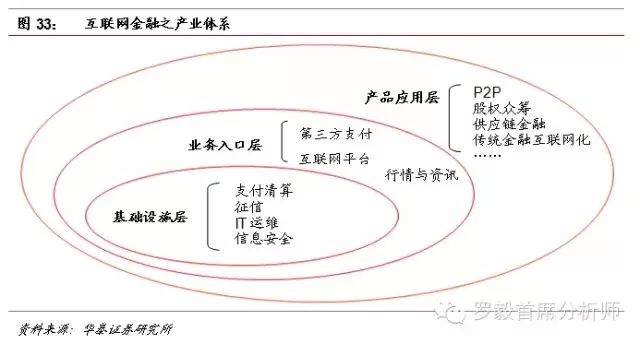 / W; g9 _! S3 t; t( k! g
6 Q- j. Y8 e/ t1 ^7 D
/ j; U* w0 Q$ |, G" ?* `
底子办法层:互联网金融之根
( F& w2 ~" F8 M- l& r) H" e
, C3 t3 k6 t6 e& P0 A7 a k( R底子办法层是互联网金融创建和进一步发展的底子,是干系买卖业务布局赖以存在的根本要素。底子办法层既包罗付出整理体系、征信体系、IT运维、金融信息安全体系等“硬件”,也涵盖了团体金融法制环境、市场服务体系、社会光荣环境、各类规则标准等“软件”。
2 ^' a% t1 f& E6 P4 C: R3 k2 \0 o+ h3 |0 F' [7 f1 ^
付出整理+ g6 X' z4 o5 ^; ?
' a" j5 I0 M6 K付出整理体系,是一个国家或地区对买卖业务者之间的债权债务关系举行清偿的体系。具体来讲,它是由提供付出服务的中介机构、管理钱币转移的规则、实现付出指令转达及资金整理的专业技能本领共同构成的,用以实现债权债务清偿及资金转移的一系列构造和安排。
' v8 s! ^7 d- k4 |. W: u) n5 b) S) `
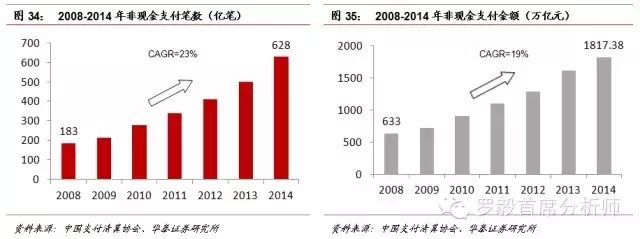
随着互联网金融的遍及,付出整理笔数大幅增长,而单笔金额呈小额化趋势,这对付出整理要求越来越高。数据表现,2008-2014年,非现金付出笔数复合增速为23%,而金额复合增速为19%。0 D9 K: W* ?4 D; R5 a. ?
( `- F2 e+ W7 f7 ]" B
 0 E. g( i; o; w2 Y
4 X$ S' p# y5 z. R) \0 m
# j- |: F3 @) \: o+ Y# g2004年3月,中国付出整理协会互联网金融专业委员会创建,首批会员单位75家,此中,互联网企业达44家,马明哲任首任会长。! o2 K- [, ]: ^* N4 m9 n" H, `
1 k, i5 ^' A% [0 N: v% b
征信
: |3 P; C; s; W, ?4 v9 w7 _& R4 M3 f, s) a% k- _. e' e" W3 D
征信管理光荣题目,是互联网金融得以发展的基石。国内征信市场格局开端形成,共有各类征信机构150多家,市场规模约20多亿元。告急分为三大类:- d0 L/ N1 I5 s K `( j9 N
+ j7 k- h; n& O5 i- 政府配景的光荣信息服务机构(约20家)。各级政府推动社会光荣体系创建,政府或其所属部门设立征信机构,担当各类政务信息或收罗其他光荣信息,并向政府部门、企业和社会公众提供光荣信息服务。! u! Z5 ~4 H% c9 C' A- L3 O$ ~% ~
- 社会征信机构(约50家)。业务范围扩展至光荣品级、光荣观察等;征信机构告急以从事企业征信业务为主,从事个人征信业务的征信机构较少。光荣评级机构。如今,纳入人民银行统计范围的光荣评级机构共70多家,此中8家从事债券市场评级业务,业务规模相对较大。
# ^2 j/ ~: T8 z9 v
: X9 l. z/ ^$ J$ M5 {/ k8 G与传统征信相比,互联网征信将迎来发作式发展。和传统征信数据告急泉源于借贷范畴有所差别,脱胎于互联网的光荣数据泉源更广、种类更丰富,时效性也更强,涵盖了光荣卡还款、网购、转账、理财、水电煤缴费、租房信息、交际关系等方面。通过大数据和云盘算,互联网征信能多维度勾勒出网络用户的光荣状态。; ?( S0 U! J2 n. [
2 S( O* C" J3 `. s- O4 c: T4 ?大数据征信使用交际网络、电商网站、网贷平台中产生的大量碎片化数据,非布局性特性强,发掘此中干系性被放在更加突出的位置。云盘算则通过使用安全的中央网络和存储本领来增长服从,同时答应他们使用专有的硬件来运行关键业务应用步伐,为用户提供了服从和安全的保障。
8 o$ s5 |+ N+ R8 [& Z. O
8 h. f& ~. j" {9 I- H/ O, fIT底子办法' i+ a3 l3 S- h" h
4 k: D% I3 T6 X$ {) `+ }" u& m回首互联网的发展历程,可以说技能的进步是推动财产互联网厘革的先决条件——3G的遍及带来的移动网络速率飞跃推动了移动互联网的高速发展,电子标签和传感器在装备中的应用也成为物联网概念真正落地的条件……互联网金融也不例外。3 B) v: [. q: M
' i9 x, h9 T8 X, n+ x* `云端化宁静台化为互联网金融走向普惠金融和互联互通提供了技能架构的底子。在金融走向普惠、拥抱长尾市场的过程中,传统金融IT的架构大概无法支持巨量涌入的长尾客户,而小型互联网金融机构亦无法负担巨大的初始IT投资,IT体系的云端化势在必行。同时,IT架构的云端化将彻底突破传统架构的限定,实现平台上各类机构之间信息的自由流通,由此产生的呈指数级增长的数据量在平台上沉淀,则成为了互联网金融大数据的底子。
7 p0 a7 c8 a( ]9 M. V" e9 t" b) {3 J
基于金融行业体系稳固性和安全性高要求,传统金融机构的互联网化有较高的技能门槛。混业筹谋的趋势的加剧下,产物线齐备、覆盖行业广泛的IT服务商最有大概满足用户需求,形成赢者通吃局面。
) p, ?8 r+ N3 o- f( |( a- c! e0 a% \, w/ S
从布局的行业的广泛水平和告急客户对互联网创新的动力和力度来看,我们以为在证券资管范畴形玉成面产物覆盖,并在保险、银行等范畴拥有丰富创建履历的金融IT龙头将最有大概负担起传统金融机构拥抱互联网的IT创建。
" v7 @' w) B8 T+ U: |
3 L& Z5 C- c3 X) a: ]既然IT架构的改造和升级是实现互联网金融的条件,我们信赖金融IT服务商在互联网金融期间,在财产链中的职位将得到显着提升。尤其是对互联网创新最为迫切的中小金融机构客户,IT厂商所提供的代价有望由传统的IT服务升级为IT咨询,从而更深度地参与到金融客户的互联网化过程中去。同时,平台化的趋势也将使得IT服务商原有的传统金融机构客户有了信息收支口的代价。$ w$ _" E. z1 f
9 G( ~; G6 ^# ~
总的来说,作为驱动互联网金融实现落地的条件条件,金融IT服务商有望实现财产链职位的升级带来的红利模式转型,突破以往规模不经济的服务与管理方案模式,向平台化下按照流量、使用量、资产规模收费的模式转型。7 n @1 _- p+ o4 ^, F
- Q, ~3 z# a% K+ t6 D: S* R/ r4 e
业务入口层:互联网金融之干
9 d2 Y2 Z" _! }/ J7 d$ w
6 U8 d: |# I* w1 X0 M接入体系层是互联网金融大树之杆,毗连着底子办法层和应用层,告急包罗第三方付出、行情软件、互联网平台等。
$ n* |2 P8 q! q" C3 I, @8 P. H# |4 |; y$ H" f
第三方付出:互联网切入金融的桥头堡
1 p9 D1 @6 e$ K
/ i7 n$ O" W6 h, { S付出媒介的产生满足人们举行商品买卖业务的需求,从自给自足到易货贸易,从金属钱币到纸币,从地区钱币流转到国际付出结算,商品买卖业务空间范围的扩大反过来不停推动付出媒介的创新,那么当电子商务鼓起,商品买卖业务从物理天下拓展至假造空间,会诞生怎样的互联网付出工具?
- Y# l' f, B, [4 q( a$ S# p! ^+ Q; ?2 K# j% l$ N
银行汇款及邮寄支票只是对在线付出困难简单粗暴的解答,网上银行及光荣卡付出并未搭建同一的付出体系,用户迫切地须要如许一种付出媒介,它须要能与全部网站和银行数据对接以完成简单轻松付出,它还须要能提供光荣包管以完成“一手交钱、一手交货”,于是第三方互联网付出公司应运而生,制止2014年7月,天下已有269家第三方付出企业得到付出牌照。
& u, u! x3 j- v- z" g$ V- C' _
; ^( l" u6 s9 v5 ?+ k根据起步阶段的市场和功能定位来看,如今国内的第三方付出平台分为两大阵营:; z: b1 K& x. V) e# S& b* g! W. ^
; V, | O, S" ]# P
- 一是以付出宝、财付通、盛付通为代表的用户粘性平台,大概称为互联网型付出企业,它们起步之初是捆绑于大型电子商务网站,为自有平台上的客户提供付出服务,发展成熟后期业务拓展到其他范畴,付出宝和财付通是当中的佼佼者。二是以银联电子付出、快钱、汇付天下为代表的开放式平台,大概成为金融型付出企业,起步之初定位于偏重开辟其他行业需求和应用。" P- Y$ R' C, L
, A) q5 _. o: `/ h# d清科数据表现,2014年中国互联网第三方付出买卖业务规模达80767亿元,同比增长50.3%,此中,付出宝、财付通在第三方付出市场占据率居前,两者市场占据率靠近70%。随着我国电子商务环境的不停良好,付出场景的不停丰富,以及金融创新的活泼,第三方付出将迎来更大发展机会。
. A/ ]2 j! d" n* Z0 v
4 T5 ^% H! Q% U3 B+ w2 `" O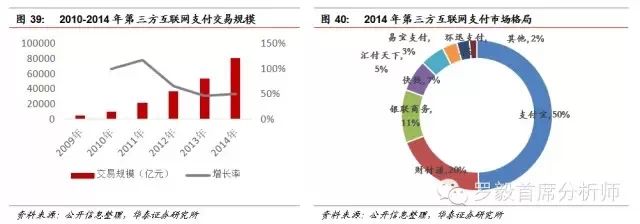 9 c+ |3 y$ S- A9 x1 H
5 W0 w- V I5 T! q
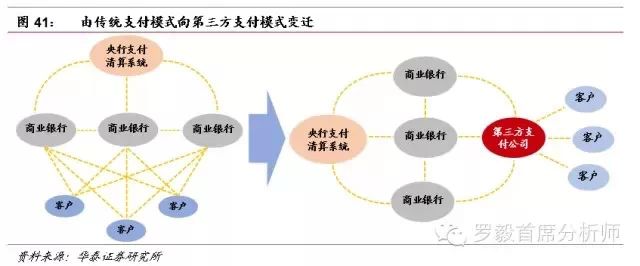
第三方互联网付出正在重构传统金融付出模式:付出宝已饰演类似央行的整理职能,为用户直接提供部门付出整理。用户将不再须要与贸易银行创建直接接洽,而是通过第三方付出公司与贸易银行间接取得接洽,第三方付出公司成为用户与贸易银行付出整理的对手方,大幅进步付出整理服从。
) ^' p; p7 s u1 F: t: c( X6 J' Q; |/ r
- ^) z v" D; S+ z& Z8 y) y/ V0 I+ A& q" Z! G' E6 t m9 E$ P; y
L& E% t- k0 e' X, F0 J% J/ t0 r9 F
未来,第三方付出四大趋势:: q9 x( N' ^' t
# Y: b& I; j- J, c r
第一,第三方付出连合场景应用的范围会越来越广。互联网付出开始由线上延伸至线下,与线下的衣、食、住、行、玩等各种应用场景相连合,并衍生出二维码扫描付款、NFC近场付出、声波付款、生物特性辨认付款(如指纹、人脸)等新型付出形态。互联网金融平台和产物的实现须要第三方付出的支持,第三方付出推动互联网金融生态圈的完成。比方,微信红包应用和遍及,极大地丰富了腾讯金融生态圈的内涵。3 P1 h0 H5 A: X
# S4 Q7 V$ p, N
第二,移动付出业务的占比会渐渐扩展。从如今第三方付出市场布局来看,互联网付出业务占比增速明显放缓,而移动付出业务占比则出现剧烈扩张的趋势。未来第三方付出的蓝海仍旧在于移动付出范畴,其市场远景依然广阔。假如说电子商务的崛起结果第三方付出的黄金十年,O2O贸易模式或将成为移动付出飞速发展的最大推动力。
7 a+ F& m" k& o0 E2 g3 j q
9 W1 K" z* z7 R }" h第三,第三方付出红利模式多样化。除了有形收益如服务收益和沉淀资金利钱外,另有大量无形收益,即获取大量客户资料和买卖业务活动光荣记录,为数据服务和征信红利提供了大概。; b1 I; Q9 w3 I1 ]; r
8 c* s, Z ^* a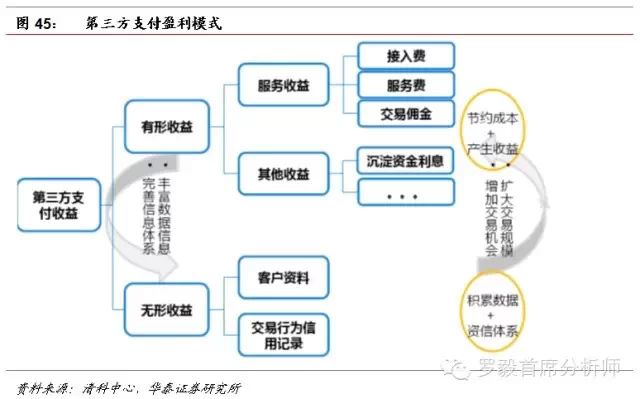
* R% X, F. ^: f. N/ G( u; j/ Z7 s! R! n( Y& n1 h7 p, y
3 Z: T D/ |0 c第四,转型成为新型金融机构。第三方付出通过付出结算业务,在信息流、付出流、供应链物流、资金流等范畴积聚了大量资源,为发展小额信贷、第三方理财奠定了底子,并依此渐渐向新型金融机构转型,提供综合金融服务。* f: e+ @ O1 i& D8 y, h
n4 b* c. `( b! r
互联网巨头:流量拥有者* |6 z: C- s. ~- B. t8 w* f$ \
! n3 R K# G9 s6 {不少人以为,既然是互联网金融,只要是互联网企业都能切入金融。我们对此持否定观点。& e6 W/ A' l! B$ r9 D9 R: a
( W N ~( G9 M& E/ r, W- c4 d- \互联网企业能否顺遂地进入金融范畴,应当满足三个根本条件:一是付出账户,即用户在该网站拥有账户,用于开展潜伏的资金流进流出;二是贴近金融业务的斲丧场景,即网站与金融或财经具备某种自然的接洽,可以或许构建金融业务的斲丧场景;三是富足大的平台效应,具有海量用户规模,可以或许带来聚沙成塔的效应。
9 x ?9 r8 w4 o7 R& ?
5 Z+ U6 P( ]; ]: f5 T# ~% m依此权衡,互联网巨头BAT、京东、苏宁,以及财经类垂直网站如东方财产、大聪明等企业具有向金融渗出的上风。而其他浩繁互联网企业,可以与传统金融机构互助分享流量再变现的利益,但很难在互联网金融范畴有强大作为。
( D# {6 d7 x6 z R
5 h* N- t9 j- K. p5 d产物应用层:互联网金融之叶
2 i# `" [0 s" u; i* _! L+ k P& g ~) I% j
互联网金融的应用层是与终端用户打仗的各种金融产物(应用)。通过互联网+传统金融,互联网金融的产物范畴极大扩大,既有传统金融产物的互联网化,也衍生出许多新业务。本陈诉中,我们重点分析P2P、股权众筹、传统金融互联网化、供应链金融等四个应用。
) x' h) V/ P& B7 _* F5 u% `6 {1 A9 G1 c6 \
P2P:小买卖也能打造大平台
0 y. B! {2 Q2 \
, F( f3 D; h% u6 ~4 y+ G6 GP2P产生于传统金融体系不能满足的投融资需求。一方面,中小个人投资者的投资渠道匮乏,现有的渠道要么投资门槛较高,要么投资收益较低;另一方面,中国小微企业及低净值个人的融资需求远远没有得到满足,传统金融机构出于本钱思量没有提供有用的服务。: x+ j* T: n) l k1 G
9 _' p; A: Q1 h9 w( n b自2007年拍拍贷诞生以来,我国P2P企业数目已往五年出现发作式增长。据网贷之家统计,2014年末,我国网贷平台1575家,累计成交2528亿元,贷款余额1036亿元。同时,2014年均匀综合利率17.9%,均匀贷款限期6.12个月。9 J! E( A3 L+ |- D
1 x8 U! l: ~- f' B
如今,国内P2P告急有三种模式:纯线上模式、纯线下模式、线上线下相连合的O2O模式。由于征信底子办法尚不规范,金融环境与国外相比尚不成熟,因此纯线上获取资金和贷款模式的P2P平台公司发展较慢。而O2O 模式通过线上引入大量资金,线下与各类互助同伴互助引入各类优质贷款,并通过互助同伴考核及自身风控模子把关双管齐下,是如今主流的P2P 发展模式。
: M [: q1 O" d2 j0 }( X8 w. R( z
征信是P2P发展的告急基石。P2P平台的坏账率是克制投资者积极性的告急停滞,以致对P2P平台亦构成威胁;更告急的是,基于大数据的互联网金融征信体系的创建,将大幅进步P2P借贷订价服从。
( b9 q7 l2 g, R$ m8 f& i
" K: y0 {; l% c% J& T$ M小买卖也能打造大平台。如今,P2P仍处于霸道生长阶段,行业羁系和规范仍有待加强。但由于行业空间巨大,包罗大型电商、传统金融机构纷纷布局P2P业务。随着Lending club上市,国内很大概会孕育一批P2P巨头;陆金所克日完成4.85亿美元融资,估值靠近100亿美元。3 `& k+ ~( \* n% A) l3 x
2 P( c/ P& j7 p% q$ H) F
P2P借贷金额正从小额延伸至大额,借贷主体正从个人对个人延伸至个人对机构、机构对机构,开端实现了银行贷款环节的“互联网化”。
$ R2 a Q) V1 ^; l& l. i( T F6 j$ t5 ~! E- @" T6 {$ E( J
股权众筹:守卫创新的天使5 J2 S' r3 N* \: b
. f+ G8 j& f O; u众筹融资是指通过互联网平台毗连起发起人与投资人,在肯定时间内完成项目发起者预先设定的募资金额目的的互联网金融模式。; T5 g0 j0 N# ?+ R- n- [. G
, _# N B9 i6 L如今,众筹告急有四种发展模式:股权众筹、债权众筹、夸奖众筹和公益众筹。由于金融属性差别,本陈诉告急关注股权众筹。
/ X r6 f. I: V: |5 I" n& ~$ D0 @# b, {+ t6 z6 L7 j
2014年中国股权众筹融资变乱3091起,召募金额10.31亿元人民币。如今股权众筹模式的范例平台有天使汇、原始会、各人投、天使客等。天使汇的募资金额遥遥领先于其他股权类众筹平台,项目数目较多,天使汇本年度发起项目2607个,为四家机构之首,已召募金额达7.69亿元;原始会发起融资项目281个,已募金额1.94亿元;各人投共发起185个融资项目,已募金额0.39亿元;天使客仅有18个项目上线,但已召募的金额为0.29亿元。: {# B/ ^, R; U8 E
6 ~- X/ |& s0 i
股权众筹仍处于起步阶段,业务的规范性和正当性是影响其发展速率的告急因素。我们以为,众筹市场未来趋势是投资者门槛低落、触角伸向各行各业(如今会合在智能家居等热门范畴)、向财产链前后拓展(不范围于为具体产物或项目募资,以致可以部门更换买卖业务所功能,资助企业在全生命周期举行融资)。" g7 @+ }: g# r
$ a; W7 q/ C" e
传统金融的互联网化! q0 s) f9 V2 ]- N$ ?# q" j
8 o# c$ a# K" t8 \. D$ c传统金融机构面对互联网的打击,纷纷调解筹谋战略,主动拥抱互联网,第一步通过导流获取更多用户,第二步针对互联网用户特性开辟新产物。
! _, [/ b3 K {) {$ g! B! L* ~: i: x( U# r: Q/ a' T% p2 Y
1)互联网券商. ]2 v) |" u+ ?0 j z. s
+ r# W$ }2 p6 [* G2 \7 s) W( P5 s
互联网期间的证券行业财产链加入者包罗券商、金融体系开辟商、其他互助机构(传统金融机构或互联网公司)和用户。在证券互联网化的初期,这条财产链仅以券商为焦点,体系开辟商提供技能支持,互联网公司提供部门渠道,以举行券商的广告宣传和网上买卖业务。; I, r$ K' w4 h9 I# p( t9 Y: d. O' c
5 Z( e, i+ `& Z8 I; K
然而随着互联网发展和人们斲丧活动的渐渐改变,供应链的焦点也变得更加多元化,在”互联网+”期间的证券财产链中,各个加入者都可根据自身的特点与上风对产物举行开辟,并终极以平台整合的情势转到达用户手中,这此中传统券商拥有线下服务的绝对上风,而体系开辟商拥有技能上风,互联网公司拥有流量和渠道上风。" Q) R) e- L* J$ }, b1 G, U
/ Z& K. W. P6 U
因此,积极拥抱互联网的传统券商,可以或许发挥传统金融和互联网渠道的双重上风,在未来竞争格局中也能得到告急一席。
+ N- B ^! n7 X: n3 n) u- r6 D% X+ W! k( u" h+ F( E# C5 s
2)互联网保险
/ Q% Y& n) V$ o+ F) l5 Q# n2 ?对比传统线下保险,互联网保险的加入方更为广泛,除了原有的保险公司、署理人以外,第三方平台、专业中介署理平台都将发挥告急的作用,而且互联网渠道的数据积聚可以正向反馈给保险公司,进而对保险产物的操持、保险的贸易模式都产生告急影响。
. p n5 w2 K5 b/ o* i# H
- P/ b3 e" K S5 d' ~6 c由于保险产物复杂,纯网销存在肯定困难,因此,在互联网保险范畴,积极向互联网靠拢的传统保险机构胜出概率更大。8 B e1 }2 R$ ?. F) X% ~
$ h: u4 }5 x+ ~- g. ]产融连合:供应链金融
- c' p4 y9 x& y. o h
; J- [( G* \3 T' w9 S供应链金融是供应链管理的一个部门,其目的是为了使整个供应链体系本钱到达最小,而为财产链环节中相对弱势的中小企业提供基于真实买卖业务的融资服务,资助中小企业盘活非现金活动资产,进步整个财产链的运行服从。
# g. n2 X5 ^# `
9 }$ Z( r7 _1 U) }1 K1 W+ Z" {7 j# I7 L供应链金融业务规模巨大。Wind数据表现,停止2012年底,我国非金融企业存贷总额达43.8万亿,预付账款总额6.9万亿,应收账款总额16.6万亿元,应收票据6万亿元,加总盘算,非金融企业供应链金融课融资资产总量到达73.3万亿元。假设此中有20%具备融资需求,那么供应链融资潜伏的业务规模就高达14.7万亿元。
$ ]' _% o0 i. \! ^
* p( _: G1 a- f$ G. s供应链金融的本质是要实现物流、商流、资金流、信息流等的多流合一。而互联网无疑是实现这一目的的最佳方式。7 f d+ s+ Z1 ^/ _6 [! e
6 i5 X# I' Z; R T. k& K/ }' X) W互联网与供应链金融连合的上风告急体如今网络化、精准化、数据化三个方面,以在线互联、风险控制、产融连合的情势,基于大数据、云平台、移动互联网、互联网金融的供应链金融将打造一个更富有市场力的实体财产链生态环境,供应链金融要实现物流、商流、资金流、信息流四流合一,互联网则是实现这一目的的最佳方式。5 R+ X7 L2 P( d- \% M" K
4 J( F- q" Q8 o+ W4 X( t$ C, ^8 b垂直电商已经乐成创建起相应的付出场景,付出活动带来的商流、资金流、第三方信息流、物流在这个平台上相互连合,共同构筑供应链金融生态化筹谋、平台化互助。
7 R+ U5 r4 {2 p
& l7 ^ N. a# l我们以为,供应链金融的乐成取决于四大要素:
0 P5 e: ^" V ?( I! ~7 ?. T, Y7 I
7 v' ?. w# o- T9 E0 D- 大行业。支持供应链融资业务的财产链具备大要量特点,财产链规模空间有多大,就决定了供应链融资的潜伏空间有多大。" K, ]: c& X) T% G2 [1 p
- 焦点企业。财产链中具备向导职位的焦点企业或手握行业话语权的买卖业务平台都具有成为供应链金融业务主导者的潜质,通过整合财产链买卖业务信息、对接资金供给方、构造线下仓储自有,在风险可控的底子上为财产链中小企业提供可用的融资产物。
7 f9 B2 t) U6 w4 F `: N3 E - 弱上卑鄙。除了焦点企业以外,财产链的上卑鄙企业规模越小,供应链金融的空间越大。强控制力。焦点企业对上卑鄙客户具有较强的把控本领,容易形成买卖业务闭环。
9 n8 X( l. z: J. B4 V g" l6 @4 U
# }1 p6 J# t/ h& A4 e- M l
沿着财产图谱,我们可以较为清楚地勾勒出互联网金融的投资主线。只是,须要阐明的是,基于互联网与金融融合发展的无穷大概性,未来互联网金融将继承行业细分和模式创新,不停孕育出新业务和新模式。 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:43:12