这几年,A股的“此跌绵绵无绝期”,让一部分资金涌向美股QDII的两大指数基金,开始了全球平衡配置,在美股赚钱补贴A股亏损。幸运之余,也时常听到“美股积蓄了巨大的下跌风险”的说法,心里难免嘀咕,美股这几年涨得这么好,会不会未来几年就不行了?4 P u, ?4 ?. i) t9 M
事实上,美股指数并不是这几年涨得特别好,而是一直都涨得很好。, L9 l6 \) \2 ?: Q4 m7 \+ d
下图是标普500指数从1960年代中期至今60多年的走势,图中的阴影的部分是不断创新高的部分,占比约45%;白色部分是超过20%的回撤(以收盘价计),及其后上涨但不创新高的时间,占比约55%。
! N6 V# X: F2 m8 ^! Z. z
! a! p. g& P$ y$ q) B7 \
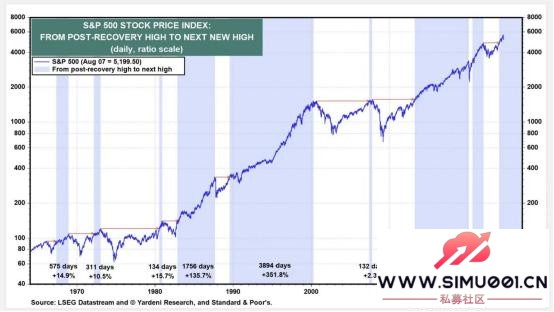
+ L) y5 n5 Z7 B/ b阴影部分可以理解为深度牛市,所以很多人的印象中美股一直在创历史新高,创新高后还能一路向上,说明这个市场已经没有长期亏损者,不管你是什么价格买的,只要不乱操作,都处于盈利状态。7 B2 U; }9 _, e c4 O! n4 H: ^
而白色部分,可以分为两部分:
% j9 p2 e' Y) c6 j; i1、下跌的回撤期,整体约占比20%;
: A9 @, b* Q4 |$ a9 |8 ]* g2、上涨但不创新高的回升期,占35%。
! X/ T4 K( D9 c! E" ^这两部分也很有特点,七次有六次都是回撤期短回升期长的“快熊慢牛”,形成一个“勾”型,比如大家熟悉的2008年股灾,回撤期1年5个月,回升期4年。
% `% X% M' H; ~0 \( `总体上看,美股的“创新高、回撤期、回升期”这三种走势的占比分别为45%:20%:35%,美股“回升期”的盘面慢牛特征与“阴影部分”的深度牛市基本相同,区别在于前半段风险偏好不高,靠盈利增长驱动,后半段风险偏好上升,靠估值和盈利双驱动,所以80%以上是牛市走势,整体可谓“漫长的牛市”。
3 b: ]3 ^+ _) s0 a5 S迄今为止,最长的深度牛市是整个1990年代,整整11年都在创新高且中途没有出现20%以上的回撤。90年代之前那一次为时三年的回撤,是1987年黑色星期一留下的,真正的回撤期只有两周,两周暴跌33%,但后面慢牛涨了两年,所以加上之前1982-1987的5年牛市,这是一个整整18年的漫长牛市。
' z: d X- K7 L6 N$ z7 a. {美股的最近一次深度牛市是2013-2020年,实际上早在2009年,美股就已经渐渐从金融危机的阴影走出,一路慢牛上涨,而2020年的疫情暴跌虽然暴烈却短暂,同样是一个月跌33%,之后又恢复上涨。这也是一轮漫长的牛市,从2009-2021年近13年。
3 C6 B* W+ k! q9 p, E+ M正是因为美股的这些特点,在1970年以后的任一时候买入标普指数,持有三年以上,平均年化收益为8%+,且2/3的概率会落在-1.32%到17.42%区间,持股体验非常好。
1 \* t; G/ \6 ?$ k相比之下,借用这个分析系统,再看一看对标标普500的沪深300,你会发现,完全没有办法分析: i/ E' |1 g+ A8 n
! T. M) i. j5 \9 f5 c9 J0 }9 W
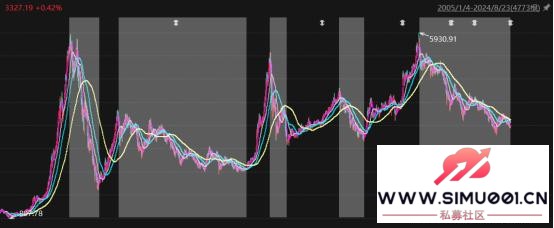
' H* \. u6 |9 c. y ~1、沪深300指数从2005开始的19年,三波牛市的最高点都是5300-5900之间,天天创新高的深度牛市只有2005-2007年这3年,其余都是“回撤期、回升期”,所以A股不用高点来分阶段,而是用低点来分阶段。5 v. r% Y9 J* ^! s6 ~& s n
2、回撤期和回升期分别为9年和7年,A股回撤期既有美式暴跌,也有中式阴跌,还有极度复杂的持续多年的波浪式下跌,多次打破波浪理论下跌级数的纪录。
. g8 l1 |$ L0 O5 b6 c& {A股的“创新高、回撤期、回升期”这三种走势的占比分别为16%:47%:37%,这就导致A股整体呈“慢熊快牛”走势。
5 m( H& u* t# V2 x( X- P/ [事实上,美股的调整也非常凶猛,08年金融危机那一次,从1576点回调到666点,回调幅度超过57%;另一次是科网泡沫破灭,从1552点跌到768点,跌幅超过50%,绝对不是很多人说的“自从炒了美股,感觉巴菲特也不过如此”。
9 C" E5 O8 H3 q& v/ C" y4 Z! l另外,阴影部分也有多次回调幅度刚好卡在20%以内,时间一般都在3-6个月,相当于上证指数年初那一波的跌幅和时长,只不过美股都发生在牛市创新高的途中,投资者都利润丰厚,主要的感受是“得而复失”的恐慌,而非“绵绵不绝”的痛苦。% n3 v0 _9 Z1 h( w' S. `6 K
美股真正的风险在个股,由于没有散户韭菜接盘,没有涨跌停板,个股如果基本面变化 ,一是跌得快,二是跌得深,亚马逊在科网泡沫破灭之后,你如果在跌了90%后抄底,后来还能再亏50%。大家更熟悉的中概股,阿里巴巴在跌了80%之后,到现在近三年的时间,虽然无数大佬前仆后继地买,但股价一直躺在底部。7 w+ N. K0 d/ H4 {9 @$ N1 A
我们平时关注的区间涨幅,只看一头一尾的收益,有一定的缺陷。
. J" y5 F1 y% j) {比如说,从2005年以来的19年,沪深300年线为8涨11跌,年胜率仅42%,但年化收益率达到6.9%,远没有图形看上去那么不堪入目,这就是指数上涨但大部分人赚不到钱的原因;而标普500近19年年化收益8.9%,年线为14涨5跌,胜率为74%。( y4 [) ^; m" I
美股和A股的区别非常之大,而其他国家的股市在美股与A股之间,要么长期收益一般,要么出现极长的熊市,要么估值长期低迷。
$ P: S0 ^6 V5 P1 A" p+ N为什么全球资本市场,只有美股形成了这种长牛走势呢?2 C# ?% q: V) `7 f* `% R
为什么只有美股走长期牛市?很多人喜欢用宏观分析方法,用美国经济、美元霸权、美国的货币政策,甚至经济体制、公司治理这些因素去解释。
! {2 d% u& _$ q$ o$ J8 I+ K" R4 p5 r不过,在我看来,凡事还是应该回归最直接的因素,美股的“漫长牛市”实际上是由两点特征决定的:
! u( Q" G5 l, x! |1、长期提供优秀的长期长大型上市公司,且不断推陈出新
' v* w& J% d" l! {% q& `. y7 ]2、上市公司整体估值长期略高于其他指数(即估值溢价),但波动性不大( d6 e6 p ]3 E
所以这个问题,我们可以换成另一个角度分析:指数上涨的背后是优秀上市公司的数量和市值,而上市与交易本身就是交易所的两大业务,你可以把标普500指数看成两大交易所的“股价”,上面的走势是非常典型的“长期牛股”的走势。* K( V9 }* H# h# B$ v: m
; b- h2 _0 X, d9 P* \: d0 n
 & c1 b O8 g8 {( g
+ k2 _( Y8 v- J# C* H8 ?7 O0 U
 ! N$ ]+ A2 E& {# j* L- x
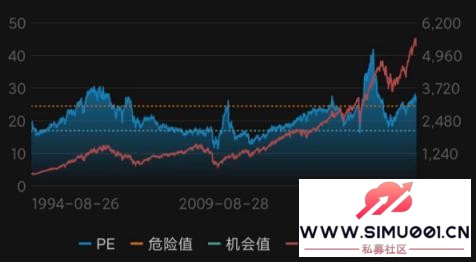
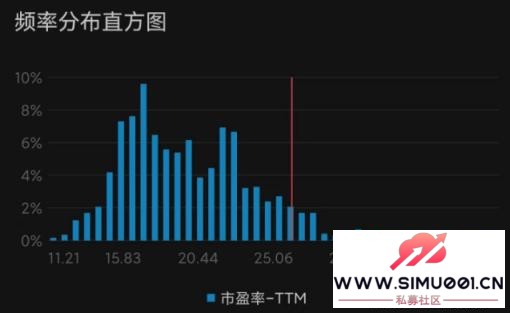
从估值上看,标普500指数近30年来,有50%的时间都处于17-23倍的狭窄区间,可以认为这个“漫长的牛市”大部分时候都是业绩推动的。
$ m- n8 Y+ ^& H7 }3 v f. y如果用公司基本面的分析方法,美股指数的长期投资价值期实是美国两大交易所的投资价值——虽然它并不是上市公司,但并不妨碍我们使用经典的公司价值分析方法得到一个结论:美国两大交易所的“护城河”极深,原因在于三点:
% f7 [9 ~* g5 i! t. W) U0 {首先,交易所的商业模式是一个典型的中介型业务,一头是上市公司,一头是投资者,而交易所的业务优势也是平台作用:
( I9 H. D! ]* O9 M' N1、能够向投资者提供更多的优质且价格合理的上市公司资源
( i7 D6 }' q5 `1 Y3 X2、能够向上市公司提供足够的投资者以保持估值及募资额
- l- u D& }5 I% I& H7 R交易平台是一个“强者恒强”的商业模式,资本的全球流动也打破了上市公司主要在本国上市的惯例,优秀上市公司喜欢到流动性好的市场上市,流动性好的市场又需要优秀的上市公司吸引全球投资者,美国的纽交所在二战后形成绝对优势,纳斯达克交易所是最早的科技长大型企业的交易所,其优势只会不断加强。
1 V4 @+ ?+ K1 ]5 q8 g- u2 ?( \为什么当年滴滴不惜冒着违规的风险,也要在美股而非港股上市?无非就是港股的流动性不佳,给出的估值不如美股当年给中概股的估值水平。为什么段永平买腾讯在美国上市的ADR而非港股?主要还是流动性更好,仅占比4%份额的ADR成交额可以达到港股的七分之一。" L/ r5 S' Z; O! P0 w7 I# I
相比而言,沪深两大交易所得益于中国的资本管制,也受制于资本管制;香港交易所得到了中国,失去了世界;日本与欧洲的交易所,自身优秀企业资源不足;印度交易所太年轻……
7 A4 {! ^5 z7 C- D+ f1 |4 ^" O, R其次,美国的企业本身在五百强中的份额全球最多,以此为基础吸引更多其他国家的企业上市,突破了国家的界限,形成“美国+全球”的交易所。4 I+ ^+ l" ~3 U. K
这可以理解,为什么美国GDP长期增速只有2~3%,但标普500非金融公司的ROE长期在9~14%,超过其他任何一个国家的指数,正是因为其集全球最优秀的公司。9 V% W+ b) @& f
就算是美国本土公司也不代表美国经济,标普500成份公司,40%以上的营收来自增速更快的非美国家,很难认为是完全的美国公司。
7 l% X" l: l# @2 T7 A. e5 g( b4 H! C事实上,美国两大交易所的竞争优势,远超美国经济本身,美国GDP占全球不到四分之一,但上市公司总市值占全球50%,全球市值前10大的公司都是美股上市公司。相对于优质资产的稀缺,资本永远是过剩的,资本市场是供给决定需求,持续优质供给决定持续需求。
9 e+ K( W A. @3 t最后的一个原因,单个公司就算再优秀,其增长都是有极限的,其极限来源于行业空间、管理能力等不可抗力,而交易所代表的是一群公司,指数的市值加权的特点,决定了其在不停地进行优胜劣汰,真正能做到“基业长青”。
* A+ m9 U6 i, v" m2 n/ a
/ E% f6 ]- y. s' ~; y& m1 o( n
 b! i% H* J7 ]/ N( g: I5 V( b
下面是近60年美股前五大市值的公司变化:: V- l" [0 J* n8 l% p; k3 X _
1968年:IBM、美国电话电报、通用汽车、埃克森美孚、柯达
. S$ q% U" H" w1981年:美国电话电报、IBM、埃克森美孚、斯伦贝谢(能源)、阿莫科(能源): n* ? P$ ?* n- y
1987年:IBM、埃克森美孚、通用电气、美国电话电报、杜邦; u* t* q! W/ ?3 Y2 |6 W
1994年:通用电气、美国电话电报、埃克森美孚、可口可乐、沃尔玛+ a, g- v/ x; S0 q3 c( O
2000年:通用电气、思科、微软、埃克森美孚、辉瑞+ O/ b) I/ f/ n3 m) S
2008年:埃克森美孚、微软、沃尔玛、宝洁、通用电气
& g& [- n+ m& z4 I2024年:苹果、英伟达、微软、谷歌、亚马逊、
7 C. ]6 u5 i, |$ ~; J其变化有两大规律:
1 s# p. Y0 Y8 d" q/ a4 n1、每隔几年其中一半的名额就会被替换# H+ [2 S& P( z' z
2、有一些战略优势的公司可以长期停留
* `3 y$ m& H0 q N从板块的角度,前20名的公司,又代表当时最具投资价值的产业趋势:" z9 P# |5 l t0 A' h
60年代:以Zenith、福特、宝丽来、达美航空为代表的消费电子和“婴儿潮一代”的消费类公司;
/ `0 Y( \9 o$ ?: Y* z, `) g- X70年代:前期是漂亮50,石油危机期间是埃克森美孚等石油公司,后期是中小市值科技公司;
9 p& S+ s" X* o8 Q9 F0 ]8 G80年代:可口可乐为代表的消费股;6 Q6 t8 o; G" Z5 E3 ?
90年代:思科、微软等科网公司,辉瑞等生物科技公司;
9 j) C6 J1 T, v9 c. E7 j. l# e. @00年代:埃克森美孚等能源类公司,沃尔玛、宝洁等必需消费品公司,甲骨文、IBM为代表的科技公司;+ r- d% u! J, I2 |
近20年:大家最熟悉的科技巨头的时代
6 f% Q0 w- ?: g虽然指数一直在涨,但投资者投资的是不同的公司。就像七巨头之前是FAANG,再往前是“FAAG”,后来多了特斯拉和英伟达。: G* ^6 O( B E
近十几年美股市值明显向科技股集中,前10大市值公司9家是科技类公司,相比之前大市值集中的能源、消费、公用事业这些行业,科技类公司的全球“掘金能力”更强,也造成了美国近几十年收益率明显高于历史平均水平——也就是说,美股的竞争优势是在不断加强的。
3 ~* o6 T, i+ `4 l% x总结下来就是资本与企业的良性循环,优秀的企业吸引了全球资本进入美股,美股也有能力提供较高且稳定的估值,吸引全球优秀企业来美IPO。比如,阿里巴巴不是美国本土企业,但市值一度超过Facebook。. \1 e& Z" h+ U. V
所以美股的长期走牛,并非因为美国经济就有这么强,而是资本与贸易全球化下,资源的集聚作用;
1 n) N: s p4 F5 K5 U资本市场跟宏观经济不一定完全相关,决定股市长期收益的,除了宏观经济外,还有制度与管理水平、市场化和信任度,交易所及其指数产品的竞争格局要稳定得多。投资美股的指数,并不是简单地投资美国,而是投资两大开放性、拥有绝对竞争优势的交易所,投资全球最优质的公司,投资每一个时代最有价值的产业集群。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2024-9-6 08:14:19