芝麻分由蚂蚁金服出品。芝麻分的出现和签证的应用,让人们突然熟悉到蚂蚁金服不但是付出宝、余额宝这么简朴了,已往几年蚂蚁金服在差别范畴放肆结构,在可以想象的地方都已落子。
3 @) Y: f5 \: N% P1 x+ {% C* k' E
) g/ l7 O; y# j细致梳理这些结构,一个巨大的帝国犹然浮现。从牌照而言,蚂蚁金服已经是全牌照的团体;从业务而言,蚂蚁金服所能服务的客户,比任何一家金融机构都多。不知不觉,阿里的蚂蚁雄兵已经搭建起了大象的帝国。本日,就让我把已经浮出水面的蚂蚁雄兵搜集起来,盼望可以只管拼出蚂蚁帝国的全貌。
; C/ ^' `6 j( r9 z9 d1 t5 O* B. I: G) Y4 G; c4 f
蚂蚁帝国的生齿-便是4家招商银行或20家北京银行
. D ?: f* l3 a2 o; Q蚂蚁金服同时服务于个人和小微企业。我们先以个人为例,用余额宝的用户数来模仿整个蚂蚁帝国的生齿。根据天弘基金的年报数据,克制2014年年底余额宝开户数1.84亿户,户均3,133.47元,而2015年一季度估计的开户数为2.27亿户。2.27亿户个人客户是什么概念呢?以下是一些告急银行克制2014年底的个人客户数:工商银行-4.65亿;创建银行1.82亿(网上银行用户);招商银行5600万;北京银行1137万(数据泉源于年报和公开报道)。
N0 O. E* B$ e, Z+ l& D# V: e9 m, ~2 F" C/ h0 ^7 j% h
也就是说,整个蚂蚁帝国的生齿,相称于半家工商银行,1.25家创建银行,4家招商银行,大概20家北京银行。传统金融业最难的就是获取客户,为了积累客户不吝砸下大把金子创建网点,痛惜仅仅一个余额宝就已经颠覆了全部传统银行几十年的投资。这还只是余额宝一家的客户,余额宝固然是蚂蚁帝国的中坚气力,但如果再算天主国的一些属国的生齿,也就是蚂蚁金服旗下别的产物和服务,比方恒生电子,三潭金融的客户,帝国的生齿还会多不少。
* g+ ^3 X: g% L* P% {$ D8 h& I3 K
: Q+ Z1 g& M: W/ R6 J) `" H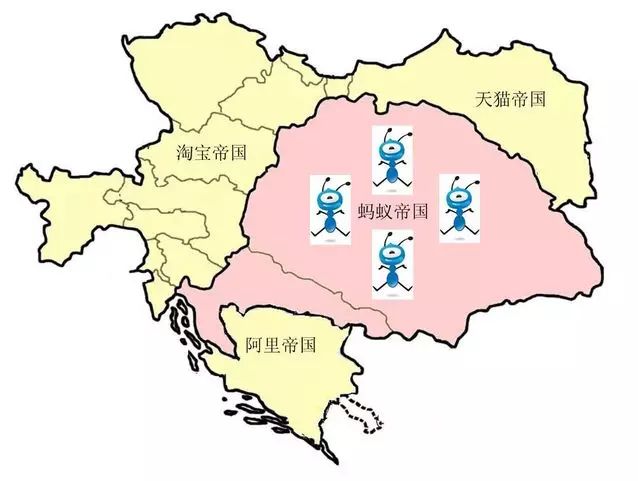 $ U; [ N& \6 X- ]9 C8 L
更有想象空间的,是跟蚂蚁帝国接壤的生齿,也就是淘宝上尚未开通余额宝的用户。这些人固然没有直接购买金融产物,但是他们对淘宝和天猫的依赖性,决定了他们未来在肯定的条件下很有大概担当付出宝和余额宝,从而变成蚂蚁帝国的子民。这些接壤国度的生齿有多少呢?淘宝的注册用户数有5亿以上,您可以自己盘算一下这内里尚有多少家招商银行,多少家北京银行。, p% _9 E; _, ]0 R, s
f; j. T9 |7 Z2 L6 K
蚂蚁帝国的版图-比全牌照的中信团体还全牌照 & ~1 A: D+ y- q6 q( P
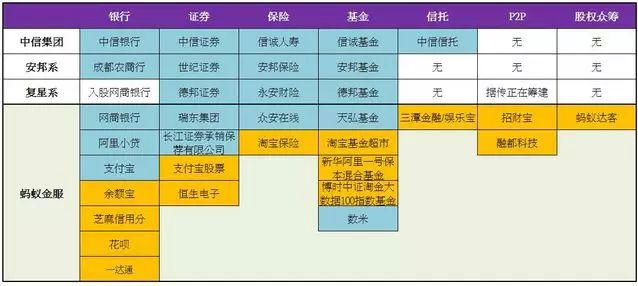
巨大的客户是必要金融产物来服务的。传统的金融控股团体,通过团体子公司获取差别行业的牌照来霸占各个金融范畴的市场,但蚂蚁金服在短短的两年间,就已经完成了全牌照的结构,以致在某些新兴的产物范畴上已经遥遥领先最早最全的金控团体-中信团体。以下是一个简朴的比力:0 M1 E: Q& Q9 j# N% K; x
* j+ |: R" v( q1 O) }! {
1 A1 \* U8 E" D# B4 P5 b$ A' o% b( L/ y
4 S. e* G2 l2 n6 {
蓝色部分:团体内已经得到牌照的公司的名字;橙色部分:固然没有得到牌照,但是做的业务和这个行业是雷同的。* R# U2 Q* t: ~& ~$ c2 n, j+ Y
" t$ @4 R" U; ^4 u2 \( a
不丢脸出,相比传统金控团体蚂蚁金服充实表现了互联网头脑,有牌照的用牌照上,没有牌照的创造新范畴也照上,三下五除二,一个比全牌照金控更为全面的业务体系已经形成。更锋利的是,在蚂蚁金服内部,同一种业务大概由差别的奇迹部来竞争,有牌照的没牌照的一起上,末了哪个成了,都是蚂蚁金服的核心业务。银行业务是最范例的例子。让我们来细致看一下,阿里在这些范畴是怎么结构的。
8 g; V2 h+ p9 O* {( ?2 j: b+ V7 w3 X; D: j: {( d5 V
1、银行
' N9 w D, g y$ Z9 o( Y9 J# n网商银行,在业务模式上是小存小贷,掌舵人是前杭州银行行长俞胜法。很多人不明白为什么阿里肯定要申请银行牌照,我的明白是,网商银行是一个战略上的备选项,由于银行业务是高度羁系的行业,一旦有些业务特殊是对企业的贷款业务,如果明白肯定要银行牌照才华做,网商银行就当仁不让了。小贷也雷同,由于俞胜法也兼任阿里小贷的总司理,未来小贷业务并入网商银行也不是不大概的事变。; M/ l5 r& K9 s8 u
- _" k- [! I% R1 H3 G2 ^ V明白了这点关于牌照的考量,再看蚂蚁金服在做的其他业务,逻辑就很清晰了。付出宝得到的是央行颁发的第一批第三方付出牌照,芝麻光荣分和花呗是蚂蚁金融在个人信贷方面的实行。芝麻光荣分的所图甚大,盼望做到一个征信体系,花呗就是一个网上光荣卡的概念。值得注意的是,年初的时间传出央行叫停假造光荣卡业务的消息,但花呗仍然按操持推出,这也是没有牌照做传统金融业务的一个范例例子。3 z, t8 L8 O9 v! }6 \' z& X
& f7 A8 L: u- [6 }" s2、证券 $ s- Z% ~ }! c# H) w$ b
证监会固然不停号称要开放券商牌照给互联网公司,但不停只闻楼梯响,不见人下来。没有券商牌照的蚂蚁金服天然不甘寥寂,起首收购了长江证券部属的长江证券承销保荐有限公司得到了投行业务的门票,接着又收购了香港上市的瑞东团体,拥有了香港地域的经纪业务资格。而对于最核心的A股经纪业务,仔细的用户大概已经发现在付出宝钱包里上线了股票应用,直接提供股票报价,这个结构和腾讯的自选股App一样,都属于先占据入口的举动。客户积累到肯定程度,直接就可以对接现有牌照的券商,由于占据了最告急的客户源,可以想象大部分的佣金和其他长处将会由蚂蚁占据。当证监会终极批复了自有牌照,传统券商就会惊奇的发现,自己的客户原来转走是那么的轻易。/ ^- b H: C$ }. { f
8 F; u! i$ y: J4 B3 e( O d+ o' a3、保险
9 r9 j* G2 T# x“三马卖保险”曾经是众安在线创建时的一段韵事,但其时我就说过马云的股份比马化腾和马明哲的高,后两马肯定不会经心全意支持众安。果不其然,现在的众安告急靠淘宝系给的利润空间(退货险等)生存,已经很明白是蚂蚁帝国的附庸了。固然,就如我上文所说,阿里的战略不停是鸡蛋不放在一个篮子里,何况众安拿的只是财险的牌照,出的也告急是比力偏门的险种。对于传统寿险,养老险和康健险,“淘宝保险”仍然饰演了蚂蚁金服的另一道保险。2 R' I x. T* {" l3 Y7 c
, y' Z/ y+ D8 l% v5 v; f
4、基金. {# O) T/ @( e3 h0 E/ v
. c( k, J, s3 t8 D
6 H' E/ j+ W% _0 {7 |
蚂蚁金服在基金业的结构实在颇雷同保险业。除了自有的天弘基金开发的指数基金(“轻易宝”)和部属的基金子公司天方资产。蚂蚁金服还投资了数米基金网,持有证监会颁发的《证券投资基金贩卖业务允许证》,和网商银行一样,都属于根正苗红的后备军,一旦和羁系机构正面起了辩论,就可以直接顶上。
& H0 M# ]+ _6 V5 U7 y$ \- h8 L+ v( y) ?4 q/ N1 r# ?
; [" G' f/ u7 l3 |8 z1 P5、信托
( d: H" u* P4 t! M5 g# b2 b: n5 b至少根据公开信息,蚂蚁金服并没有信托牌照。但是没有信托牌照不代表不做信托的事。蚂蚁金服迩来低调的注册了一家名叫三潭金融的公司。三潭金融就是想把传统的非标资产流转起来,也就是想把信托类产物尺度化和生意业务平台化。从这个意义上来说,没有信托牌照反而是一件功德。1 u& c4 b- l( K8 i/ t
0 M1 C; t/ ^8 V& Q- d, \0 A
- _$ a& c7 @5 B, t; o K! o
娱乐宝,显着是赌心跳的影戏投资,一个偏偏玩了个类固定收益的产物结构,实在就是把高风险资产包装成“刚性兑付”的乞贷产物,以是明白我为什么把娱乐宝放在“信托”这一个行业里了吧。4 c! {& I- \4 D2 a/ ]# v( _& `9 p
, ^0 R" [: ?- Z' _5 _6、P2P
+ J$ `3 z" n& m d
5 n: c8 I; r) t7 ]% S
$ q, ^. _# v% f: k) |( e招财宝平台从来没有说过自己是P2P。但它有“变现”功能,使用已有的金融产物,天生一笔个人贷,如果有人购买,就完成“变现”过程。这就是P2P,只是有抵押的P2P而已。- S# ^- T$ T- g* C
) k+ a) L" W$ u, j
: D+ K u2 i; Q f0 y7、股权众筹 ( \" Z: ?1 C: G, k
5月19日下战书蚂蚁金服副总裁韩歆毅透露,将准备上线股权众筹平台,这个平台被定名为蚂蚁达客。- [9 Y! N% P( O3 u* b
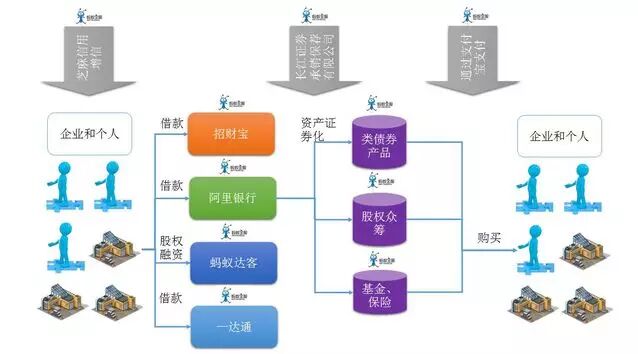
# |1 S$ r/ s% l/ s9 M总结来看,如许一个幅员广阔的版图,证实了蚂蚁金服早已不是当年的付出宝。完备的产物线提供给客户的是一站式服务的体验。拥有差别业务的最大长处是可以跨界谋划,下面这张图就展示了蚂蚁金服内部一些业务单位可以怎样团结起来。
1 \3 {6 a. c; V, U6 I1 N: N8 @; Y6 ~: O5 u) L6 }
( c* x5 R) e6 t) J' [8 P" \: p2 A1 x6 [: _9 g6 z
5 m$ G8 Z8 `% X: \# ~/ I蚂蚁帝国的明珠-金融机构可望而不可即的数据& P' Q8 E2 T' L
3 [2 _1 C$ b7 Q7 e+ y# r% F7 e4 I/ ?+ r$ X; N) K" ]
蚂蚁帝国的版图是云云巨大,但到现在为止掖掖仪用传统金融行业的视角来分析马云的结构。作为互联网公司的大佬,蚂蚁金服一家单挑整个行业的底气来自于它的独有资源-数据。除了拥有数据之外,怎样分析使用数据是蚂蚁金服的一个告急方向。蚂蚁金服有几个团队在做这件事变。这当中,最值得一提的是恒生电子。
! K5 f: Q2 n' p3 L) W& G
2 [# U7 k: t. Y2 r! j
* w# \! C- q* [4 |: l# ?0 t2014年4月马云与谢世煌控制的浙江融信收购恒生电子,通过恒生电子,马云直接和基金公司和基金司理创建的业务接洽,从另一个角度把传统金融机构的围墙凿开了一个口子。通过HOMS体系开户,一个私募基金可以很方便的绕过券商的考核和风控,举行雷同场外配资等原来不能在券商实现的业务。
4 B; n; H- ]/ n6 |+ |( k4 |8 A- x: _, D( H( N( ?
蚂蚁帝国的友邦-马云布下的奇兵
9 Q; Q( d! r& P3 z* H- o9 }% \8 s5 T6 ]1 F3 o* N% z7 o/ `: d* T
% y# p8 C2 |, C+ j2 k8 Z
有那么一些公司,并不在蚂蚁金服的投资范围之内。它们大部分是阿里大概马云私家投资的,但是在蚂蚁金服的帝国征程上,也饰演着不可或缺的气力。1 X$ e9 o$ ~, u4 R. g
$ `8 F. O/ L P( f
9 A& ~* o. {3 F0 w同盟军第一团体军-包罗阿里影业、阿里康健、华谊兄弟以及别的阿里系公司,它们固然不是直接金融企业,但是可以提供金融业务所必须的客户和资产,比如阿里影业的娱乐宝。
; ?2 A5 v: K- p5 H, E& x3 V
+ D* C5 {0 Y( n9 H0 K同盟军第二团体军-6月4日,阿里巴巴公布投资第一财经传媒有限公司,除第一财经成为付出宝股票行情体系的资讯提供商外,两边还将广泛收罗全市场的多元数据。但第一财经的金融数据是否足以支持如许级别的相助就不得而知了,阿里在媒体范畴的另两笔投资:虎嗅和新浪微博投资完毕也没有大张旗鼓的新产物或服务出来,让我不由得以为它们被投资的代价就在于原来的媒体基因。毛主席说的,"枪杆子内里出政权,笔杆子保政权",我只能帮你分析到这儿了。
+ M# S1 J7 l) j9 K% u8 E4 w& o0 X: x/ R% r, e# B. N
蚂蚁帝国的隐忧–金融人才的稀缺
1 |' M( k T/ N2 n# m! ?: [帝国扩张的太快,没有充足履历的将才继承重任,是蚂蚁帝国最大的隐忧。+ F% e `' [. Q9 I
) _) E3 u9 {- S2 ?- |2 e' U
, ]! S" Y( e$ ?$ f5 z蚂蚁金服的CEO彭蕾,之前是阿里团体首席人力官;团体总裁井贤栋不停从事财政方面的具体工作;副总裁袁雷鸣,之前主管付出宝技能;副总裁韩歆毅,履历告急在融资范畴;副总裁彭翼捷,告急履历在运营;副总裁俞胜法,之前继承过杭州银行行长,是履历最为靠近传统金融行业的高管。如果说这些高管自己的互联网履历和金融行业的学习曲线充足陡峭,可以把握蚂蚁帝国的团体航向的话,风险最大的部分其着实中层,大部分员工来自互联网公司,固然不停在向传统金融机构从业职员招手,但实际上可以大概符归并融入阿里的互联网文化的人照旧不敷。+ E* r% } ~2 x' X4 r/ r
0 z1 V, O4 U/ Q: u6 Q* i( Q
所谓妖怪在细节里,阿里铁血的文化让员工们打了鸡血嗷嗷向前冲,而很少有人夸大风险为先。固然创业阶段统统为了速率,但帝国霸业初成,客户的盼望就差别了。2015年5月27日的付出宝宕机事故就给帝国敲响了警钟,按照传统金融机构异地双活,定期练习的风控步调,仅仅由于挂断光纤就导致这种大面积的停运是不可想象的。如果一味夸大快而丧失了对金融风险自己的审慎,那么只必要再出现一次全局性的金融危急,蚂蚁金服的产物链条上就有大概发作不可预期的风险,当时就算帝国多么强大,也不能独善其身。
* O4 z+ q% K) i6 g" v+ E: c! M8 t! G7 k
末了我们再来看马云的一句话:阿里巴巴本质上是一家数据公司,做淘宝的目标不是为卖货,而是得到全部零售和制造业的数据;做阿里小微金服的目标是创建光荣体系;做物流不是为送包裹,而是整合这些数据。 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:40:14