放在银行谁也不问坏账率,而互联网金融老总都绕着走。赵老师却很认真的复兴了:安全普惠的无抵押是3%-8%,有抵押是1%-2%,日韩履历是8%-10%。+ {, p7 P3 y7 X5 x: n
& R" ^. y2 U9 @2 k" q# X8 x7 `) e5 M0 ^5 ^
面临将来20万亿的国内消耗金融市场,不差钱的安全团体也坐不住了。. l. V+ W6 G" z. S O* o
+ F6 M4 `" v9 @+ A$ T* ~1 x, p# e1 Q3 F4 ~/ x4 o4 K
本年年初,中国金融巨头安全团体整合旗下安全直通贷款业务、陆金所辖下的P2P小额光荣贷款以及安全光荣包管保险奇迹部三个模块,建立同一的“安全普惠金融”业务集群,意欲打造“环球最大的消耗金融品牌”。7月22日,安全普惠公布整合正式完成。
- G# b; W. l# `9 ^ T
4 {' i) K+ [; p H' ~$ m告别疯狂,进入群雄逐鹿期间% Q3 \0 J! ?$ u: L" @
# n+ b2 t4 Z @( g据《2007-2014年中国P2P个人无抵押小额信贷市场发展陈诉》数据体现,仅2011-2014年期间,P2P个人无抵押小额信贷市场乞贷需求增长近20倍,此中以个人消耗为目标的借贷需求位居首位,占业务总额的63.72%。符合条件的民间资源、银行都开始摩拳擦掌,“消耗金融战”一触即发。
" `4 d1 H" l9 b+ _+ F( r2 b/ r" I8 t3 |1 o7 O( q. a# e
. o+ y" Y, j# r. B
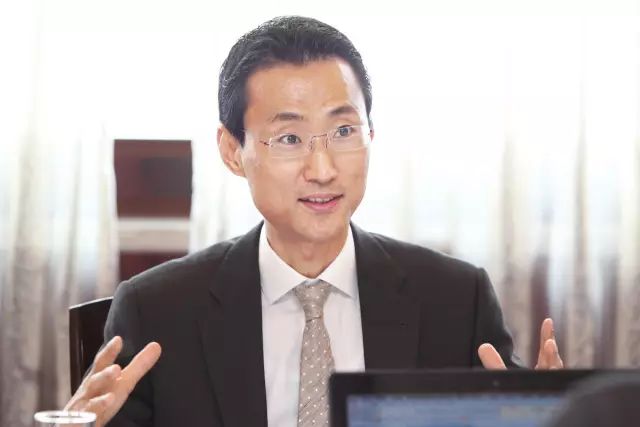
% Y8 j) F6 D. t' E: ^/ ^ `面临竞争加剧,安全普惠董事长兼CEO赵容奭(Y.S.CHO)却体现接待,由于这是一个成熟行业所必经的蹊径,相互竞争也会资助安全普惠改善客户的体验,为用户带来更高的满意度。但现在行业已经进入整合期,将来只有顺应市场的大机构才会存活。
+ l1 I1 ]. n. Y; |' a# |' R& W0 F9 x) I( J
& r2 ]4 c" u' @% t8 { i
安全团体抢先一步整合散落在各版块之下小额光荣贷款业务,集各项上风建立安全普惠,不光克制了团体内部同类业务重复创建,更有利于强化专业化管理和风险管控,实现模块间的客户共享、线上线下优质资源协同作战,发挥规模效应,到达抢先霸占市场的战略目标。
6 k6 h$ t4 V3 d; ^5 _" F' s8 ~$ r- |: Z j
整合后的安全普惠变得有些与众差异,由于涉及P2P、小贷公司、包管、信保等模块,形成了一个非常平衡的业务模子,能从容应对羁系调解和市场厘革,又和银行、光荣卡、小贷公司、P2P、互联网公司等相比形成差异性上风。安全普惠的客户覆盖面比银行和其他机构更广,在科技创新方面速率远远快于银行,而传统金融范畴身世的安全普惠的风险管理敏感度又远远高于互联网公司。
K$ ?) d4 O& ?4 A, v8 H, N7 f! u8 c+ ?, L, P5 D( ^
就风险管理而言,着实这是消耗金融范畴最为紧张的一环。一旦机构无法把控风险,将会直接导致溺死之灾。环球来看,之前的日本、韩国公道的坏账率是8%-10%,而安全普惠的有抵押业务在1%-2%,有抵押业务分为两个客户群,优质客户在3%以内,次级客户在8%以内,均匀坏账率远低于国际程度。: g u7 h& k6 w9 v
' W+ s& y7 R2 O& c, E
- g2 O9 X- e( ~. W0 R6 B业务布局将风控放在首位/ k. W* S1 R: k6 r: }* z. E. d
整合后的安全普惠目标客户群对准为小微企业、个体工商户及个人,产物线也将分为无抵押、有抵押及小微企业(SME)三个条线。旗下贩卖将由线上(网电移)和线下门店两部门构成。
4 s% c" O1 t% S) P# [6 k) F5 M! U4 s1 N- V! V2 z. e8 H
现在来看,安全普惠已经在天下拥有近650家门店、20000人的贩卖团队、4000人的长途贩卖服务专员,完全具备“天地网”一体的硬件上风。所谓“天地网”,即指线上长途贷款服务平台、线下网点布局和风控管理、新技能的开辟与应用。将来安全普惠将更加注意“天地网”的协同发展,通过互联网创新技能,将硬件、产物、服务全线买通,为用户提供最大程度的需求满意。+ F7 F1 B/ X$ {5 L/ N
a' q+ w8 b" w
4 D s/ s% ~7 f5 F1 a2 B2 N* H赵容奭坦言:成熟硬件与规模让安全普惠拥有更高的本钱上风和规模效应. ( T8 \) h0 |4 A- f3 m# v j _
( \+ r0 L% c* e& Q7 h% n
/ R( w' v; ?- B% J/ ]
将来,安全普惠仍将重金打造线上线下团队,使之充实形成互补关系,同时对下线团队的门店模子举行调解,梳理贩卖和风控分工,让团队协同更有效,也形成火线风险管理第一条防线。一旦有信贷危急大概是风险危急发生,天下3000多名风控专员,他们可以对客户举行审批大概是采取法律举措。: q* T( Z! @5 F, N1 G5 o
! m7 `; u7 p& z, T& f! ~- g
革新风控科技创新
]5 o- ^/ [ ~3 x9 w; B将来,安全普惠即将发力抵押贷款业务和SME,连续推出宅e贷、黄金、信托等产物,丰富安全普惠的多样化产物体系,管理用户的融资需求。获客渠道也将更依靠于网络大数据,借助便捷的“网电移”实实际现PC、移动终端、电话无缝切换,全线上申请、免面签、长途面签、中心风控自动考核等全程便捷式服务。
8 X3 p. n; p% \) j$ `- q" I# V+ I! `8 a# I
6 \5 o. P. V j1 x0 s7 P* Z可以发现,安全普惠正钻营通过互联网和移动端的革新让用户感受到消耗贷款的便捷,同时也运营更先辈的技能提拔审批核心竞争力。
' q Q1 u4 M6 V+ ?$ ^2 t8 W9 }( `- X9 h8 j/ T0 L) r
而为了包管资金安全,安全普惠在安全团体的风控体系之上,又开辟更多的得当互联网用户的技能,如人脸辨认、语音输入、声控辨认、网络指纹、诓骗电网KYC、时空舆图、借贷纳米卡等,既能大幅低沉资金风险,风险控制在个位数以内,又可以缩减贷款流程和时间,加强用户体验度。. G. U, p y! I* Q
, H) Y4 {4 X2 G6 U0 n( ?
6 c$ C7 [5 A4 A. P- B0 I2 s
将风控管理核心上风的安全普惠,仍然不绝推出互联网风控技能以应对市场风险,把自动权牢牢把握在本身手里。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:43:53