|
【第一私募论坛】www.simu001.cn】钱赚不完但能亏完* i+ o) J" k3 T) y* C1 s5 }' K
& _: @4 u9 T; \2 I- J8 ~) H! }0 G
今天雪球大会的主题是《非赚不成》,我们都知道曩昔十多年来,A股二级市场的┞符体回报是负数,我们彼此之间是事实上的博弈敌手。那么,在座的列位怎么才能做到非赚不成而不会长短赔不成呢?换句话说,你凭什么能赚到前后左右人的钱而不是相反?
3 C8 B7 _- _7 C* o6 T- j' O! D: ?, _5 e" L# ]
大家都知道我是做港股亏钱亏出名的(我A股只在08年亏过钱,当然港股近两年也翻身了),很多朋友看过我写的《从两地市场差别看港股中陷阱》,称我为踩雷专家我时常反思为什么以前我会非赔不成。此刻我踩雷多有了感到,慢慢能识别地雷。很多朋友会说,岁冷你哪怕识假辩雷才能再强,最多你也只能不赔钱,你又不做空,那赚不到钱有什么用呢?3 }. B1 H+ D$ w/ Q
" l$ t- `! v5 v6 B& P
我们换个角度想想,2500只A股,1600只港股,假如我能辨别出哪些可能让我亏大钱的地雷股,躲避赚少赔多的垃圾股,那么挑剩的股票,不就是能让我不赔钱及赚钱的了吗?即我要做的工作,就是在剩下的里面尽量挑判断性高和获利空间大的好股,或者说高概率高赔率的股。: ]1 `5 M4 Q+ f% a0 Z8 u. n ~
- r8 u. P! Z y. w$ F就似乎打牌赌球,假如你牌好或自以为对球队很是有把握,那就下注,不然就废弃。假如在你很有把握的时候开的赔率还很高,那就下重注。 M' K+ h7 k; Q$ ?2 B
$ \3 |# z" O3 X: g4 Y7 f我想,股市里虽然永远都不缺少机遇,但不是每个机遇都应当属于我的。假如我试图往捉住所有的机遇,那终极会不断地掉进陷阱。由于机遇错过了市场会再给机遇,钱是赚不完的;但风险赶上会有损失,钱能亏完。这大要就是老巴的那句名言“投资的第一条准则是保住本金”的意思吧。8 b# `( y" Z b' W. x8 w
/ b+ |3 s6 u* G9 m! V5 D7 R
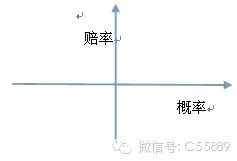
下边这张图,X轴表现概率,即判断性的高下。Y轴表现赔率,即盈利的大小。两轴交叉的点不是原点0,可能是0.5或0.3之类的,由于这只是一个参照坐标示意图。2 k9 `8 D/ i' w8 \ G3 u# T7 a% \' Z
 / m. E ^- o3 z- U
7 m# H" j3 z8 x% b) x) {1 S
今天我想根据这个简单的示意图,从整体的仓位控制、组合设置装备摆设和个股的分析交易这三个维度同大家切磋一下。" \4 f4 K8 J. I8 ~+ V( f
. L8 C5 `& k9 f2 q0 v$ [0 a& }仓位控制与组合设置装备摆设# i- R- W2 f. i5 x
# F6 \6 c( ^( h价值投资者常说不要关注宏观面和大市走势,但我想大家不能躲避的两个事实是,一是选对市场和行业比选对个股要有用和简单易行,远的不说,以客岁为例,买中概股的朋友挑错了股票可能都要赚几倍,做A股的朋友若没有买创业板等小股票,那要赚钱会很辛劳。好比巴菲特关就主做美股,也买港股和韩国股票,但却不买日本股票。
$ n& ~2 H7 q; s7 {3 b. w: I8 {
& t+ m9 Y; H8 _. W0 M% W二是持股仍是持现金,或者说该胆怯仍是贪心,比遴选个股并一向持有要有用和简单易行。07年末买股票和08年末买股票,收益天差地别,基金产物也一样。实在我们只须要用大盘的┞符体PE做为指标,对比曩昔几十年的市场统计数据,就能基础判定出大盘在几多PE以下持股会大要率赚钱,而在几多PE以上时大要率会赔钱。好比美股和港股,大市的均匀PE中枢在15倍左右,假如我们在跌到10PE以下重仓持股,我相信持股3年后大要率会赚钱,A股也有相似的规律,好比此刻就是很好的买进阶段。股票是不是廉价,就如同大街的人是胖仍是瘦一样,我们一眼就能辨别出来。
" n* {* U) Y/ E2 K( f- p
' w( }3 y V+ P5 L7 `3 T经济老是波折向上的,由于效力在晋升、投进在加大,还有无法打消的通货膨胀率,所以全部股市持久必定会上涨,我想这应当就是巴菲特关卖出大批的指数认沽期权的原因地点吧。1 o) W4 L' B1 t) i# |4 y8 c- F3 s( U
2 u3 a7 T" ]$ b5 P* g4 X
对比上边的概率赔率图,那么持币越多判断性就越高,但持币的赔率低。反过来,持股越多不判断性越多,但赔率高。所以,我们能做的就是,尽量增加持股时间以进步概率,尽量在整体PE越低时进步持股比例以增加赔率。这是第一个维度,整体的仓位控制。
$ B6 a" I1 r$ y6 T; r8 w; C/ u! T H& v) K5 p) ?" n% ~ }
第二个维度是组合设置装备摆设的问题,是不要把鸡蛋放在一个篮子里以防止一次就被全打坏,仍是放在统一个篮子里,然后你警惕地看好它呢?
0 d9 l$ T! k0 `, L, v
, l& D( n# `; U这个问题,不同作风的投资者有不同的选择。格雷厄姆和彼得林奇持股都是极其疏散的,而巴菲特关的持股比较集中。不过,真正赚到大钱的,实在都是少数的几只重仓股。
' |$ v* @. Z+ }6 h( N+ y$ Q6 W; ?# i4 t; d
我们应当持久全仓持有一只股票,仍是同时持有上百只股票,我的分析结论是对于苛求个股的研讨深度且心理本质极好的者来说,持股数目可以少一些,但最好不要少于3只;而对于喜欢普遍并重视账户回撤的人,持股数目可以多一些,但最好不要超过20只。而且,组合内各个股之间的相关性要尽量小。
6 E- r' t* @( d( ~0 R. n) A
/ v1 Z- i( C/ E- u持股数目越多,不出现黑天鹅的概率就会越高;但与此同时,持股多了会疏散精神,降低个股的研讨深度,并由此降低投资收益率或赔率,即同时寻求概率和赔率是相抵触的。+ T9 d9 L) |6 D5 }3 O* H
s# I, q4 G! V- d所以,这第二个维度里我们能做的就是:/ e+ w6 @7 y2 P. |$ ^ J
; t% |6 u" V5 n0 c3 p6 E
一、增加股票研讨的时间,改良学习方式并扩展才能圈,深刻研讨个股以进步判断性;
9 Z5 s* `3 N' V. @" X8 s
1 d( H* U% `8 C二、尽量从备选股池里遴选下跌空间有限但上涨空间较大的高赔率标的;) J" s' C) y4 Y$ m+ x
& T7 u: b U6 B" ~' g
三、中持久持有优良的股票,像这样能事半功倍。
8 D; e! _# ^) h
* K% @3 k3 y* r个股分析与交易操作3 W" Q! B$ g2 C5 u9 i
y8 W0 _& k# w n
市场上有几千只个股,而肆意一只个股在某个特定的时间段都是可能上涨盈利的,那么我们该怎么样做出选择,以进步概率和赔率呢?下边我想遴选几种有代表性的类型进行简单的分析,请大家看图:
' B/ F; B- [4 j" t7 q8 y1 Y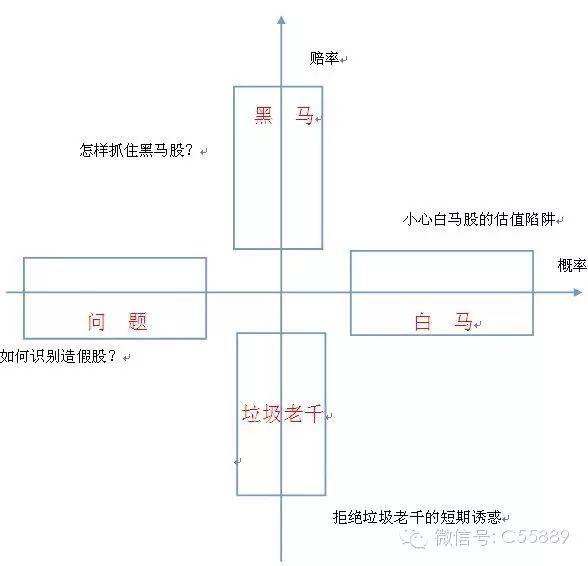
( l5 i5 A, l5 n8 x警惕白马股的估值陷阱
3 d' l# W: ]+ J2 G% g* e9 X( D6 S6 g' p3 a! B$ o
做基本面投资的朋友,按选股作风大体可分成价值型投资和成长型投资。价值股静态估值比较低基本面较好,但成长预期较差。成长股一般是连续多年业绩高增加,而且预期将来仍有不错的增加,但往往静态估值较高。9 @: S, ^5 Q; T0 A
3 Q) C0 t$ D; A: g& l0 Q
这两类股都算白马股,它们的基本面比较判断,即赢的概率较高,市场比较承认,或者说是市场错杀的概率小,所以这也就意味着它们的估值难有大的k价,或者说赔率不会高。
# s$ N L7 ?- [8 }# V2 S
, w$ _) q3 T7 G# K# I. I像曩昔几年来,尽管茅台和银行股的业绩一向有增加,股票估值在不断降低,但股价却没有涨。我想重要的原因是它们的增加率鄙人降,且将来的预期不好,而估值的主要在于成长性,由于股票买的是将来。至于那些错把周期股甚至是热点概念股当成长股买的朋友,会亏得一蹋糊涂。% D0 R) h6 P6 \
' x6 R: L0 T2 e' l) A由此可见,白马股概况上有高概率或判断性,但现实上这个概率只是相对而言的,即上边的坐标划分只是参照系统,统一个股票不同的人可能会有完整不同的定位。
% e8 s! _/ h0 r" R% ~5 I
# z: E: e8 ^, P) ^) F3 q0 ]8 J0 p所以,坚持专注以加深对个股的研讨以尽量进步判断性是主要,好比逐季对照增加率的变更趋势,分析行业周期和公司新产能产物的投进,与同业对照各项周转率指标,留心欠债率与市场利率变更,判定管理程度和经营作风等。而买进的价钱和时点也是主要的考量因素,由于它决策了赔率的大小。
7 o% T. }! `) t, Y, x& B# C: a, Q: Y7 [6 M$ D8 _# B
如何捉住黑马股2 |: ]/ I$ c$ T: v" V
I3 R( t% O1 p/ ^7 G) V$ a. W中概率高赔率的股票可以称为黑马,好比估值很低的困境反转股(关注大股东或管理层变革)、强周期底部股(关注行业或期货市场)、大行业小市值竞争强管理好的潜力股。这类股票一般来说判定过错后亏钱的风险小,假如准确则收益很大。* b" H. g( W4 ]8 [2 }
( B, P( M+ p6 C* p) ~( K$ G8 B+ ]2 U
我感到这类股可以用财务里的“量本利”分析来进行把握,依据它的产能应用率来判定盈亏均衡点,在这个点到达之前公司不挣钱时,市场不会给很高的估值,假如你发现离这个点很近了,或者已随后了,市场的关注会有很大变更。
5 p p; {8 S6 w& {. M6 J% i C' ?6 C/ L
在具体指标上,好比主营收进增加在加快,可是利润还没有同步增加,这可能是一个很是好的机遇。一般来说,由于产物发卖初期的及格率和效力不高导致成本较高,加上有研发倾销费用等影响,所以收进的增加会提前于利润的增加。当净利润增速大于收进增速时,可能已经到拐点后了,像这样好的阶段很多人城市关注到,假如大家都关注了,就不会有好价钱。
- g. V3 c2 K0 |) Q( B7 t5 t2 H! s6 f' o, i" \6 Q6 _
这里面有个经营杠杆的问题,即产物从成长初期向成熟改变时,毛利率会有所晋升,三项费用增加小,净利润会快于收进的增加,即杠杆放大。0 a: Q, M' E; k9 C& P+ b
7 d" C* ~7 Z, M我们可以多关注季报,半年报和年报拉的时间太长,容易错掉良机。还可以关注目的公司每月的产销数据,以及研发支出和拓展项目、订单变更并联合存货变更、告白倾销费用、行业高低游产物价钱的周期变更数据等等,这些数据都比报表更实时。; e9 A# r9 J4 \' f
- r1 r/ A' ^( h& ]0 _具体的操作上,我感到应当尽量选择在基本面已经表现出很多判断性的积极因素,但估值仍然处于低位、股价并未实时反映的机会买进,卖出则相反。即在基本面已处于右侧,但价钱仍处于偏左侧时交易,也就是高概率高赔率时买进。
5 R/ Y3 ^) w, O% R3 a% u; |% S, ~( e3 b' O
谢绝垃圾翻戏股的短期***" ^5 |5 R2 c6 U( I+ b: O" _8 m1 p
: @2 ~) B: S) J/ {8 R
有必定经验的人要辨别出垃圾股和翻戏股实在不难的,即它们的概率或判断性比较高。垃圾股一般是持久不赚钱或大部门年份吃亏,现金流和资产欠债表都不好,当然也就没红可分,公司不是细分行业的龙头,管理程度也不好。, p p3 Z U( h: |# L
3 A) N- c$ Z! _0 @" F1 Z
而翻戏股是港股的一大特色,它们估值很低,但却经常折价增发配股然后高价收购资产,或者管理费用高把钱花掉,基础不分红,股价跌多了后就合资,大股东一般持股比例很低,公司取的名字很大,好比带中国、亚洲、寰宇之类,行业经常变更,什么热点就改什么。
1 p6 Z) }& I8 v; l9 q- K- o) _
9 [) |% L0 E$ S- o/ u: o- Q7 K之所以很多人会买垃圾翻戏,我想重要是抵抗不住***,好比估值低,股价波动大,概念热点,短期很刺激。这就像买彩票一样,全国总有人能中大奖,天天池彩里的金额老是很大,但现实上总的返奖比例连50%都不到,赔率很低,持久必定会亏钱。
" b! o+ H0 {! z0 ?, _& \
/ I( ^6 ^' A, o( ?所以,中概率低赔率的垃圾翻戏股,应当果断躲避。有人专门做ST股赚钱,这个实在属于分析壳价值的范围了,应当列进问题股。* _0 m2 b; O7 j: h
% l% g% [8 Y' k; S. T1 f; K怎么样识别造假股
' ]7 _- U4 q3 K$ I
) Q5 t% B6 ^, E: Y* F0 Z低概率中赔率的股票我把它称为问题股,由于你对它很不判断,它行业不错有必定的着名度,估值不贵,业绩较好也有成长,但与同业比较有异常,现金流不好或欠债率高。假如选对可能酿成大白马,假如选错了则可能中地雷。! x: `! \2 R9 ]' F3 N
4 _/ d+ m0 R& L# S( L8 N那些欠债率很高经营激进的企业,我们没需要随着老板一块往赌钱。那些账务政策激进的企业,利润的向上空间小,估值风险大。而造假股的识别,我简单地总结了几点:
. c4 D& t! _6 [6 t D/ v j! H8 O# {3 {, Z ]
1、常识、逻辑与坚持顾虑心是识假的重要兵器;
6 R! W) d& T. W! C9 U* J/ K
3 e$ b1 u( _9 H( ~7 P; x% G* ^* L2、税负程度是行业盈利状态的晴雨表,即低税负程度的行业难有高回报的企业;
3 @" z; V8 I4 [: Z: N1 }
7 n7 b/ W2 G/ C( t. q3、大股东的念头、好处诉求与股权变更是检测器,随着大股东走一般错不了;% H) a; j) v/ T2 M& J2 L
) x1 e5 R% u- S( I; M3 Z
4、现金流是利润质量的血惯例,经营现金流不好的最好躲避,自由现金流不好的要深刻分析成本支出的合理性,看不清楚就选择废弃。
& @' O: l8 u7 A |6 }
2 _' h$ s! P! g. A$ B7 G我以前自以为有点财务基本,又贪廉价,专门挑这类问题股买,后果是经常中地雷,后来我总结:没有金刚钻,就万万不要往揽瓷器活,宁可错杀踏空,也不能中雷被套。以上是2014.6.14上海雪球大会演讲内容。股票论坛 www.simu001.cn【第一私募论坛】www.simu001.cn】 |
|
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2015-8-14 08:20:12