|
各位朋侪各人好:
- z O4 |' s8 T h
( R7 [' }+ p- V& g) e很荣幸人文经济学会约请我来讲这个话题。起首自我先容一下,我是yevon_ou。
H% [' W1 e' m0 c; K" k
. f; ^1 c" d% o, Q' C& I之前《人文经济学会》转过我很多篇文章。包罗;
; S2 y& P- F o& R/ E! |# d4 A4 n- ?4 `《兰博基尼工程师得花多少年才华买一辆Lamborghini》
: d" x* b* _& n! R: v- o7 @4 `《2017,保汇率还是保资产》
; j8 z1 C" b: F/ u《利率和房价的精算法》
: k# r/ I7 [# `! X( ?: g《老虎吃人,专家更吃人》 z0 }0 }! d1 h! N# ~) \' i
《美国期间的闭幕》
4 i4 P5 U: i* s9 a7 E) H2 r《论高等收入国家陷阱》
/ {, _+ J4 _" @0 j: E《假设调控取消》
, Y3 l3 D% a! @$ E《经济学第肯定律》 0 S b& C9 B: ~# h7 X2 g
《香港楼市崩盘委曲》
6 q# A' S d7 P
假如你是《人文经济学会》的订阅者,那应该对我比力认识。 ; X4 p! c3 L* e2 I9 A
5 B* y2 [; }' G
7 Z4 a7 F% v/ ~; k, B- e在这个天下上,物以类聚,人以群分。
7 Y# p5 [8 J2 M* {9 `9 k学术圈是一个比力独立的小圈子。但是天下很大,另有各种各样其他的圈子。 ( \# A5 m) l. p5 F# a
! u/ F' H" x& t; v$ F这次《创富论坛》第一讲,他们请我来。小周说:“欧大,你讲点赢利的事吧”。
5 ~/ @! Z4 _2 ?- E. t由于学术的变乱,是你懂。赢利的变乱,我略懂。 4 c1 c6 G( q; o1 l7 D
 8 j- O4 X2 H1 _/ J3 r' [* p
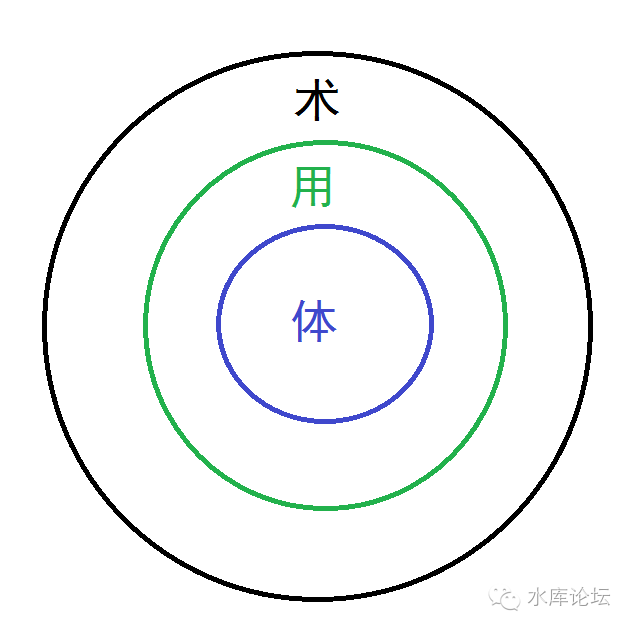
如图。学问之道,分为“体、用、术”。
0 |. H& @* F H/ _8 N1 X《人文经济学会》有很多位经济学家,他们的水平都是极高明的。 ! w2 }" t8 U8 c8 v/ S0 {( \
但是他们的学问,会合在“体”。
. y- _/ q* C/ Z3 X- Q: J4 t! q. P& Q
/ Y/ K( Z f+ g/ }$ B“体”,就是大原理。就是经济学的逻辑。
- X/ i; X( g: h8 @3 z+ c& h$ r如张五常讲《经济表明》,关于资源,关于利率,就可以写几万字。 ( [3 ~8 Q' p4 X% N8 r4 ]: Z9 m3 k
这些都是很告急的。每一篇都是经典。 3 A! m0 Q1 E* d6 A) w. `# y: U1 F
' g9 F) |7 O" Y/ A. k, i( Y
q' z+ |# J; o% ]2 j, z; T8 T
- x% ?4 [$ O( V$ v但是“体”这玩意,他有一个缺点。他不赢利,他打仗不到钱。 # Q S# e) {: o9 s* g* A$ ?8 W
哪怕一些皓首穷经的老传授,天天坐在书房里。冥思苦想一辈子,但是他们穷一辈子。
7 n9 M5 o8 {4 g4 t, w8 u天天被师娘骂,天天没米下锅。就领一份死工资。
' |+ h! h! m. Z) y去卖书么,卖不了几个钱。 & ~2 Y# _' W0 _' a
# O" Z$ B" f2 a& i- L
( ?$ r2 Y9 Q5 q, a+ G而我们这个圈子,比力偏重于“用”。
5 t9 Y2 E& j4 o+ g$ Z/ o/ O牛顿三力学创建了,真正赢利的,是通用汽车。造汽车发动机的人。
1 O/ _. N6 |0 [+ C+ P7 F" O香农的信息论创建了。中国移动才赚了大头。 " N3 s# d5 I ?( }- K, y
5 M: X. d# x& q2 E. S3 `2 ?( v我们就是谁人研究“用”的人。
7 b4 q6 D8 k6 a怎样将经济学知识,转化为款子。 / D4 M2 G" N- D
" ^+ r! C0 W4 o) H C' r; b- r' A4 Z: E6 ]
% B! t! ~& ?, R, {! t
一)通胀
6 w& X* C& B7 o3 s4 r& l
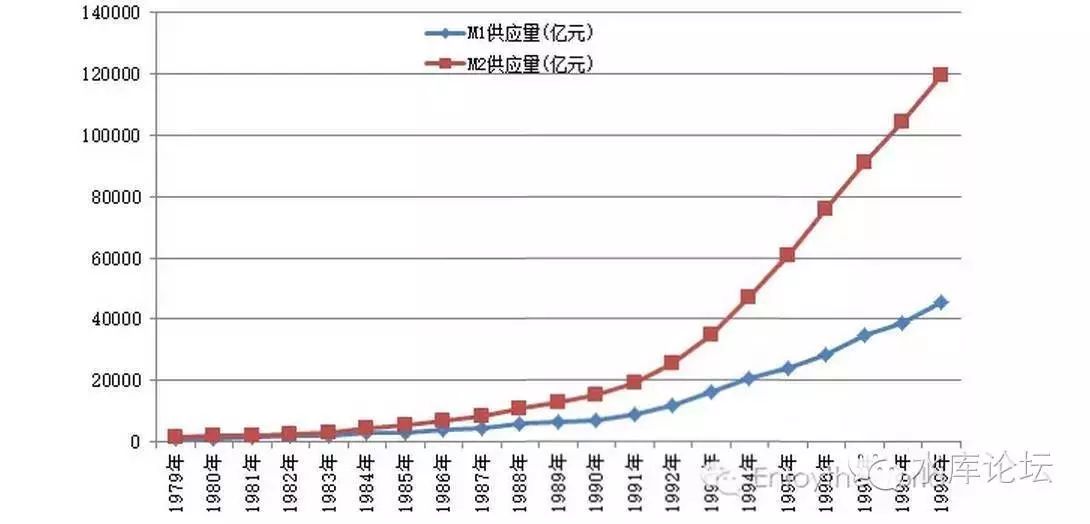
* _ ], H& ]7 O: ]! w' v7 ?5 G言归正传。我们起首来看一张图表。[1]
8 Y3 n3 x$ {2 M, h5 B3 i( q/ F1 I" r% [) r1 j
) G4 ?$ R3 X' x
 1 e* [+ g+ |; n: g4 @
这张图,是中国的货币供应量。 7 E8 L' y: D, S* @
# L7 v _0 H1 v
此中,1979年刚开始改革开放时,这个数字靠近于零。确切的说:住民总存款约220亿。 1 S a0 R3 g/ e- f- d; G
而本日呢,住民总存款,约莫是66万亿。 5 h: M2 G; w0 T6 I
二者相差:3000倍。 # n( s+ y) N; O
* Z# D; ]8 J5 z3 T% x2 U4 _
[table=100][tr][td=1,1,20](亿)
) Z" C, m; _, K) D1 K, c! U/ l[/td][td=1,1,20]1979[/td][td=1,1,20]2016[/td][td=1,1,20]倍数[/td][td=1,1,20]年化[/td][/tr][tr][td=1,1,20]住民存款3 s" m' j( o' Y# ?3 _$ z k) I+ ]! u/ y
[/td][td=1,1,20]220[/td][td=1,1,20]660000[/td][td=1,1,20]3000[/td][td=1,1,20]24%[/td][/tr][tr][td=1,1,20]官方M25 ]5 S- u7 {6 Y1 `0 a: @
[/td][td=1,1,20]1500[/td][td=1,1,20]1500000[/td][td=1,1,20]1000[/td][td=1,1,20]20%
- }4 r5 s, W$ u中国的数字,是全天下最复杂的。
, A& {3 J9 u* v 2 D6 p! O2 w2 r3 ]% M/ b6 p4 B& K* o
譬如这个1979年的数据,M2是住民存款的7倍。当年又没有什么金融渠道,连贸易银行都没有。你这数字怎么来的。 0 o9 e. p7 q8 u9 _; ^4 x, G
9 B* ^" e7 i/ b( X- O# `* F. y但是呢,无论有多少重重迷雾。你把时间拉长了看,则全部的诡计诡计,全部都是躲藏不住的。
7 y4 X H0 X& m8 d8 F9 H7 s9 A4 v假如时间拉长到36年。则中国的货币增长,在1000~3000倍之间。
5 C6 F, v6 M7 b8 k. d , l0 m7 E7 Y/ u; L0 a1 Z
+ G" `& q t$ Q# D2 N: A/ X" l
别的一方面,我们再来看国力。大概说“实物资产”。 7 A5 `. w; S- q/ U
国力的增长,GDP数字也是一个巨大的谜。
0 k, `# I0 n/ }# `, `但是我们可以假设一下。我给出的数字,是每年9% 1 H& W/ m L" Q9 K
8 ~! Z/ R* \2 a5 e0 r& f 6 P5 s5 s5 @& X, M' {. Q
[table=100][tr][td=1,1,45](1979~2015)
6 K8 S1 ~7 k7 x& a[/td][td=1,1,27]每年% c5 f% x! j6 K2 }$ }# N
[/td][td=1,1,27]累计
8 n: X! j+ Y6 @, W: v/ {1 y6 j[/td][/tr][tr][td=1,1,45]GDP
- w5 d8 G3 p5 B- g9 @5 s[/td][td=1,1,27]9%[/td][td=1,1,27]23倍[/td][/tr][tr][td=1,1,45]货币1 e) P" K0 x7 C2 i# C2 c
[/td][td=1,1,27]22%[/td][td=1,1,27]1500倍[/td][/tr][tr][td=1,1,45]差额
, L! \. d, t" h; S! S/ L4 A6 c[/td][td=1,1,27]12%[/td][td=1,1,27]64倍 - R. x$ o# l6 H. h! F# t& e) O
我们看回这个表格。
5 u1 t6 p' }+ ^5 t/ D. B0 {在已往的三十六年,中国的“国力”GDP实质增长23倍。一跃成为一个国际性的大国。 ) H) A, }, B; `5 m3 B: H
钢产量,电产量,根本都是这个数量级。 * D9 Z2 n) T; f
8 F0 g. w8 L( p$ R* o: ? 3 P% u8 `/ F0 r' }- ?
而货币方面呢,我们取一个中央值:1500倍。 % n# ?- N; G! z) y, z
通货膨胀就是64倍。 5 U- j7 Q8 U; f$ n" G0 K# S) R
5 l5 f9 w: |: G$ Y/ `' L0 I9 u5 |
货币每年加+22%,但经济只增长9%,当中有一个缺口12%。
" I3 y3 ~" f6 B6 {这个就是通货膨胀。 7 _& W8 @+ t# S! ]
: n) ] [5 S' e3 G关于通货膨胀的话题,不绝是一个忌讳。官方的“通胀数据”,永久只有1~2%,36年累计通胀,官方数字一共只有4.9倍。 / T! \% T2 L( j
但是,你把时间拉长了来看。效应是很显着的。“钱变毛了”。 3 {% P4 W: p; S5 ^! z7 ]( S! l( d( h
实际老百姓自我感受,在64~100倍之间。' u+ J) o( y( T ^ S* C
; c! H, x! u- V
& h/ [* _. s7 @3 V* F
0 Q' E: f: W5 ` . Y3 F" g7 E* Y) U
1979年时,有一个标语,叫做“36元”。 : f% S$ R! m+ g% L+ E; t
意思是一样寻常技工,初中结业文凭。去工厂里做起薪36元。 ' O+ ?2 B0 a9 o* c+ s/ J1 F I# n
而现在,根本是2000~3000元。
% y% o! l& C! f / N5 {( }2 [+ l. T
1980年代,买一个白馒头,5分钱。 4 Q) T9 o) T7 S& \ _5 K
现在你看一个馒头多少钱。 6 h; Y% Q$ ^8 J9 y* }0 H2 w4 Z
9 ^5 c, m: Y; i5 d4 P9 H
* T. c' m7 \1 s9 Z我们生存在一个通货膨胀的天下。请你抄下来:每六年物价翻翻。 - Y: W: ?" [5 `9 U, |& p
每年约莫12%
' `$ d. `0 E4 o! L6 k0 Q1 i
. W% X, g# V3 G7 `# l" ? # Q! y" X9 A) i g1 y
$ V" ]% q4 h& a0 J# |* s6 ]& Q
二)中产阶级
6 F. P4 e: I1 V* \ D 1 g+ D: D, v1 z+ |" X8 f
本日人文给的标题,叫做《中产阶级怎样掩护自己的财产》 7 c, k: V' l0 V
我们讲一下“掩护”的概念。
, H$ I( W, f0 Y9 h
0 [5 p6 A9 Y8 R, \3 c k“掩护”的意思,不是让你吃不上饭。饿得去当托钵人。 R9 i8 a) {' n: C, C" p
掩护的意思,是想维持你的“社会职位”不降落。
. z, @/ J# C; I* x1 U * }$ W5 g4 P$ }% l
从前是多少名,现在还是多少名。
: w2 u, A' T6 g9 u: w6 r从前是衣冠光彩,以后还是衣冠光彩。
7 D4 `! U3 c- h' N% P
/ i9 W; F! D3 U6 Q: s
$ i% C8 n6 C# u1 f/ d, [那么,你须要“排名不降落”的话,你须要的“增长”速率是多少。
% D3 J. @ E8 l6 g& [8 [+22% 2 o" E+ ]: e" ^1 B/ H: u
1 `0 [4 S/ @9 Z7 r4 G* @: H: W
8 f& p Z& J, D6 e' v* T请各人一起看着着个+22%的数字,凝息静气,默哀三秒钟。
& `3 X N7 l2 X. e5 w i) F- W假如中产阶级想要“掩护”你的财产,想要社会排名不降落。你的增长,必须到达每年+22% 9 i- [8 a9 d+ }+ w& P% v J
这个不是理论,这个是效果。 , l: q$ U6 i4 q
4 _' I7 }; A% [% U i/ } . R9 m9 _- b/ k
有些人问,不大概的。你这个算法是瞎扯。天下上不大概有任何人,到达这个回报速率。连巴菲特都没有。 ' l/ _$ V6 x0 c5 R( Q" ?
/ @3 E2 Y6 J1 [0 u7 n
那么我问你,1980年时,你有多少钱。一万元没有吧。
7 o8 b5 B2 W3 z; P" g( h' G而2016年,你有多少钱。在座的北京土著不少,那你二套房子,你就是一千万了。
/ c$ D! G0 y. t0 B卅六年,年均复合增长+22%。中国人的财产增长,每一个人都凌驾了巴菲特。
) e( Y6 f% ~5 g- ^# n6 U你要问这千万怎么来的。臣妾不知道啊。
6 Y$ V- H+ P {- C M 8 h6 O( R( @. }' |( r, M! s
+ {; R+ V i" |+ E/ [" \三)全要素增长 7 Z8 J1 `8 f+ S6 g6 ~
7 d8 o: O3 B% S
" J; i3 o1 o3 p[table=100][tr][td=1,1,34] (增长率)+ r% B9 ~: Y- G6 m
[/td][td=1,1,21]个人工资[/td][td=1,1,21]储备[/td][td=1,1,21]奇遇[/td][/tr][tr][td=1,1,34]年轻人
$ |# H( g9 a+ e! s. ~[/td][td=1,1,21]+22%[/td][td=1,1,21][/td][td=1,1,21][/td][/tr][tr][td=1,1,34]中产阶级
* D, I# u0 _3 D[/td][td=1,1,21]+22%[/td][td=1,1,21]+3%[/td][td=1,1,21][/td][/tr][tr][td=1,1,34]中产阶级+京沪. Q% s A/ k& p$ m5 G
[/td][td=1,1,21]+22%[/td][td=1,1,21]+3%[/td][td=1,1,21]+22%[/td][/tr][tr][td=1,1,34]百家姓3 o) e3 ?5 Y9 P/ T
[/td][td=1,1,21][/td][td=1,1,21][/td][td=1,1,21]+100%; d$ J8 U! S& s6 E) s5 ?( ]
' D) c9 V; M' {( J% s: H
我们来看这个表格。
" u( V& F6 ]/ Y- s: S* w5 _ ! d- K( o8 H) U; |5 _- |; Q0 Q
起首表明一下个人工资增长,每年+22%。
3 X# L& D& H4 B+ u3 @假如你算一下复利,^16年,大概是24倍。比房价快一点。 9 M/ `2 }" R3 z' {& X+ H5 p9 E( {
2000年时年薪2W,到了2016年年薪50W。 : A# ^2 n/ B6 N) S- t9 q1 o
4 e; F4 } t0 q/ s* v+ w这个22%,由二部分构成。9%+12% 7 [. A$ G3 w3 h" u& w5 Z/ Z, j
此中的12%,是社会均匀通胀率。哪怕你做的是一成稳固的工作,比方餐厅业务员,送快递外卖的,带小孩的月嫂。 7 ]% N `+ l" h- t9 h$ K
你的工资也是每年都在增长的。业务员每年加薪+12%
% M6 f/ G( u/ \' C
$ }5 h% n; z3 a- @而另一方面,则是9%“高薪职位的出现”。 r% J& h p$ q+ p" O z
在1979年时,险些没有高薪职位。没有高科技,高技能的职位。 2 g: j7 J- Z2 T5 i% {5 `, W
各人都是技工,都是中专文凭。 ' K, f1 o; B4 G1 \/ D) H& U
6 A: o8 I, z* h/ O7 N3 V而到了2016年,有投行,有外企,有码农,有高管,有国际贸易,有状师。这些都是从前不存在的“高级”职位。
) \' A2 a, L& }: K人生须要有寻求的。假如你不升职,你就便是在退步。
1 K! B( v5 ^5 Q5 V % ]% l; [8 A2 w; U- {) s
+ A1 s' b9 h2 w1 m- n我们细致观察这个表格。人的收入,分为三大部分; 7 x2 y% g7 w( j k1 c4 ~) x
( J6 {7 b. \0 l
工资
+ [& e/ n" n0 @% G7 Q% j利钱
6 g8 U E0 I6 a8 b4 l! K外快(告急指房地产) $ [/ p( k% `& J8 B1 i
7 v. {0 {5 @/ N" g* ?3 X3 o
% q5 ?" G$ c5 w' A
; p# M3 W! {3 o这内里,题目告急出在“储备”一环。 - g9 ^6 w$ [ W; x8 \( L2 M- Q
储备的回报非常低。通常中国的“无风险利率”只有3%。 ( q; T$ x. X4 Z
: T" M7 s+ e0 s; u假如你要“全要素”增长+22%,则你必须“工资+储备+奇遇”都增长+22%
8 P# }: ]5 H; K6 C8 M但是金融市场的回报非常低。 ! T% r9 M( x: }
除非你是彻底的无产阶级,否则你肯定被社会扬弃。[2] & y3 P9 D( l& c a- Z- x
; C6 i1 l. N* ]; } # Q+ l) n( ?, B4 f* C9 l$ }: @( L% g
有些人问,怎么破。
8 M9 g( p: w9 O9 y( P本日的主讲是《中产阶级怎样掩护自己的财产》。那么,怎么破。
8 Q9 o2 N w! v$ ?0 u& b % ]$ ?' I& S$ [8 C3 N3 q; H
答案是,听好了,请凝息静气三秒钟。
# ]. Z6 t/ K0 b5 I; Q E答案是:没法破 " K. s' \$ i! F; C" @* G" |
' R" g7 o5 L# e+ M: j$ M 1 C4 R: ^" n. J0 H2 o0 \
由于我们另有第四行,另有百家姓的第一个姓。 M# m9 ~7 J' M4 E
前面三行加在一起,他是一个“负和游戏”。 - _5 a: K) n9 ^# n* N) y$ n
屁民加屁民加屁民,他还是负和游戏。 0 N# u6 O8 }- p5 |" U
: |0 y8 j2 |" D: p/ n由于还存在一个发钞机构。他每年几万亿,几万亿地投资重型项目。开发东,开发西,铁公基不绝地亏损。 4 N8 }& }* ^ p; J& s
这些钱哪来的,就是前三行亏的。 - D( _! W! x! J
# b; X$ P8 f7 R
( Y8 H# {1 u* \
所从前三行总体是一个负和游戏。 + @$ ]; s$ E! d9 l0 s. ~3 J
中产阶级就一个团体,是不大概被救济的。 ; A* k1 _' x( f$ h0 A9 m
我们只能救出很小的一个群体,譬如说几千个人(括弧,买票的)。 $ g$ Q0 b( q) g+ ?/ k& x: n/ O
8 m E6 W( }6 K* N , W) z$ }3 |# P$ J9 V1 Q
四)收入年事格局
+ O8 e6 O) K1 k3 t
6 J; t! @: _; e4 i6 e' C 3 ^" b" {2 ^5 J
[table=100][tr][td=1,1,34] (增长率)9 p6 ^, j8 i q% k2 z! t4 [! R
[/td][td=1,1,21]个人工资[/td][td=1,1,21]储备[/td][td=1,1,21]奇遇[/td][/tr][tr][td=1,1,34]年轻人
3 s7 J4 u, X1 ]/ X[/td][td=1,1,21]+22%[/td][td=1,1,21][/td][td=1,1,21][/td][/tr][tr][td=1,1,34]中产阶级2 A' ?/ [- q5 V
[/td][td=1,1,21]+22%[/td][td=1,1,21]+3%[/td][td=1,1,21][/td][/tr][tr][td=1,1,34]老年人
9 Z1 X+ c+ p& K G* L[/td][td=1,1,21][/td][td=1,1,21]+3%[/td][td=1,1,21][/td][/tr][tr][td=1,1,34]百家姓6 `) P w. ^; ?5 R/ U$ W
[/td][td=1,1,21][/td][td=1,1,21][/td][td=1,1,21]+100%
0 t# c2 f3 P) C9 K/ A
- Z/ d7 ?8 V. b# ~" T
岔一句题外话。我们细致看这个表,实在他给人的打击是震撼的。 3 L' j( V* v; I
0 L" \# D/ x7 P$ G! C6 z 6 r- g2 ?2 [9 J1 B7 n4 g0 X }
最大的一个差别,发生在“年轻人/老年人”之间。
5 B" t; {+ m8 o0 O% Z4 h我们看到,年轻人,还在上班的那群人,他们的工资以+22%的速率在增长。 ; M. ~' C' Q2 C
老年人储备收益只有3%
* }7 f: o3 ~% g
. c) q9 ^ n! f* c B ) \- F1 r6 n9 T I+ K
中国的收入架构,是高高度向年轻人倾斜的! - s: \4 E" N- Y4 R4 S, f# ~- N
6 u( T8 a5 l( e) g7 x, j$ @" `" s
很有大概你三流大学一结业。拿8000元的工资。但你的薪水,已经比做了一辈子“高级工程师”的你的父母还要高。
$ b5 O: A9 s+ }2 n" K2 Q2 ]年轻人折腾几年,就有了一二百万,三五百万积贮。几年时间,凌驾了你父母一辈子的收入。 " I7 X5 @% j3 g1 q, Q7 V
) H& Q- }' T0 Z5 }2 `5 W) u
5 l; `; a7 n& ]: s
这造成什么效果呢,造成了社会上,政治上,人文上,巨大的差别! # D* Y$ w) e/ q. b. J* E2 h
中国的年轻人,具有巨大的话语权。
. f5 X+ i1 q$ s0 j他们可以发出自己的声音,拥有想象力和创造力。可以容易地撕碎旧秩序(地段)。 % S o& L' y% D0 m. k7 E% f4 J; g
社会厘革极快。
4 Y9 ]$ A1 C/ y
% ~% [- ~, y, @" O) U3 Z I* R/ y( r9 t0 O
由于财务气力就是根本。你有了高工资,高积贮,你就不消听父母的话。他们也没什么资格管你。
7 w. v% G* `5 i而你想象一下,全部的资源和权利都把握在老人手里。这个社会会变成什么样子。
+ f2 j- q3 E y- ? " C! C" o" t( ~5 V
[table=100][tr][td=1,1,25]( E( X) h/ H4 v1 ~' v2 H
[/td][td=1,1,25]GDP[/td][td=1,1,25]通胀[/td][td=1,1,25]工资[/td][/tr][tr][td=1,1,25]中国
& x4 K- M9 q: \/ C' {7 v[/td][td=1,1,25]9%[/td][td=1,1,25]12%[/td][td=1,1,25]+22%[/td][/tr][tr][td=1,1,25]日本
' o- X4 V7 l" A; @6 M$ M, `[/td][td=1,1,25]0%[/td][td=1,1,25]-1%[/td][td=1,1,25]-1%8 h. s' A% z8 h0 Y! T5 V4 Y
5 C8 F% I2 z3 F5 P( E S- i你譬如看隔壁日本的例子。 % p1 Z) b# u$ M# O1 g
) U, ?/ |: \) ]4 \" g
中国每年工资+22%,你父母50岁了。一辈子累次加薪,工资才5000元。 8 l% | ~5 P6 G, N0 }
你一结业就是8000. : n" E+ d0 I& ]# p
& c: w2 @' Y5 b) f
而日本的老人有500~600W日元的年薪。 . [, h$ U' d- x# ?8 f4 B$ K* a
新进社员只有200~300W日元年薪。 & p0 c% o9 z3 {' X
论储备的话更加不能比。
1 y! H; K# t k8 t! \ * b& o1 ~8 \; |. ?$ ^! F
以是日本年轻人险些无法反抗老年人。
$ Q+ _- d* z$ }+ J象《半泽直树》如许中古主义代价观依然横行。
( M, f9 N' _# H0 D7 Q& W! E8 c二者社会结构完全差别。
" r2 F6 W" a, |& w6 k: m 8 _% _( ~1 Y0 R* F
! ~- h& k. G' @% V" t5 A7 A在法国,年轻人有一句谚语,“爷爷抢你的女朋侪”。
' c8 ?3 U6 s# f5 Z由于法国年轻人赋闲率在30%以上,而险些全部的社会财产和权势,都把握在60岁的爷爷手里。 % _' e$ ~, O4 t% O: o
年轻人真是恨死了。30岁玉人这一个档次,险些全都被60岁爷爷抢走了。 7 N0 @& M$ d, R
7 |6 t% z" J! e % a4 s5 [" Z$ Z f- |! @- q, R9 R h
香港人有一句老话,所谓“手停口停”。哪天你不上班了,你立即被社会镌汰。 + g. C( \9 y2 U N- T- v
中国的劳动回报率,和资产回报率,完全不成比例。
, ]$ D- [+ F, B4 f5 d& b# l: X! }& B国民财产的分配,高度向人力资源倾斜。 ! u0 h/ }$ \. x
田主险些没有大概击败长工。 2 b8 K: B% Q; V* A$ k
“富人越来越穷,上班族越来越富”。社会逆袭频仍。 $ x; y' G7 T# Z) A: c2 Z# X
6 H6 T4 w, n2 a% y
谁是社会主义国家,中国就是全天下最社会主义的国家。 " Y4 l- {! k, U+ F! Q
4 Z8 [# g0 y" c6 }
“收入年事格局”是一个很大的话题。但是和我们本日的主题无关。我们就不睁开了。 5 n0 E6 n! {3 k- g# {8 a1 o6 b
c/ f6 r" }, W: ?4 s5 @
' R9 K. y* K G; k9 N
( C( z$ t3 ^ k/ R, A% J8 `五)中产的陷阱 , f+ h! V1 |' p# P: o+ |5 a% M8 t6 Q
2 N* @" N, l. k+ d[table=100][tr][td=1,1,34] (增长率)& ?( q* A: k) v# m/ q' x$ Q
[/td][td=1,1,21]个人工资[/td][td=1,1,21]储备[/td][td=1,1,21]奇遇[/td][/tr][tr][td=1,1,34]年轻人' j w/ Y& Z8 v
[/td][td=1,1,21]+22%[/td][td=1,1,21][/td][td=1,1,21][/td][/tr][tr][td=1,1,34]中产阶级
! G2 ^' y- i; d* h[/td][td=1,1,21]+22%[/td][td=1,1,21]+3%[/td][td=1,1,21][/td][/tr][tr][td=1,1,34]中产阶级+京沪
, \, f9 p0 e+ x1 V, R7 Q$ L[/td][td=1,1,21]+22%[/td][td=1,1,21]+3%[/td][td=1,1,21]+22%[/td][/tr][tr][td=1,1,34]百家姓
3 q$ M5 ?9 }" |6 Z% k[/td][td=1,1,21][/td][td=1,1,21][/td][td=1,1,21]+100%
+ N2 J: d0 J! E' r言归正传,底层爬到中产容易。中产爬到富人困难。
9 M* o0 B( A" F# A* L# W* q我们还是讲回中产阶级的话题。
0 b7 w) L; w( z, G t2 O* u: c观察这个图表。中产阶级有一个“天花板”征象。 . t& c V! I* N m/ l
~ p" R' Q4 ^' p: \
, ]% P2 U- f; z5 h5 V' \! g当你很穷的时间,你只有“工资---结余”。这个时间,你的净资产是不绝增长的。
! @5 i/ _+ _, K但是你成为了中产阶级之后,你就拥有了二样东西,“工资+储备”。 : h8 B. V. y: i
此中,工资每年都在增长。
/ `& s2 k: H1 {0 q! l `1 y* }. r+ c' N储备名义回报+3%,实际通胀13%,每年缩水-10%,一百万元过年就剩90W。
+ k' \: r% b7 b" W; b1 F7 u+ M ; S; x+ z$ X( r3 c
! }, Q" G0 y& L
你的人力资源,可以保值增值。在座每一个大门生,都代价1000W。
" W! u! b: m# i8 E5 Q, P9 _" h你的金融资源,无法保值。 X @+ r1 i1 M. ?" a0 J
7 ]/ U! x+ j% h
& n# V5 M: s* j- T- P* L% h9 l' E
当你的“积贮”到了肯定水平之后,“储备缩水”的效应,会凌驾你的工资结余。 ) t7 P/ S/ p2 Q2 ?( _" n* L1 g
简朴地盘算一下。假如每年缩水-10% 3 n/ p& u' d# o
则你财产的上限,就是“工资”的10倍。 7 J F2 T% F! G3 w I0 ^( n* x
好比你每年省吃俭用,能省下40W。则你资产的上限,就是400万。
. M, G6 f. F. I , W5 a2 |, `3 i5 `& t& o6 b0 N+ j
从名义上,好像你每年余额宝又拿了多少利钱。
- l( U6 m! h5 c. ]/ e8 D公司发年末奖,钱包又丰厚了。总储备从400W增长到了500W。
7 ]$ Y0 j) _0 I6 n1 c4 c3 c但是2019年的500W,大概和2017年的400W,其购买力是完全一样的。
* c) f$ g7 Z, t3 L2 I- Q8 T你的真实财产并没有增长分毫。
6 g! j3 K; ^/ A % D6 [" A) Q5 U0 K% Q, ~
在中国的特色是:
* N3 t7 L" s8 ]: \$ ^5 R6 Q底层爬到中产容易,中产爬到富人极难。
+ Q3 x; E" I; K7 m/ \+ t" T, f* r z* E4 Z1 D$ @' f9 t
% q' H( o. f4 z9 D% ? 0 i* g& U0 F0 `' S( y
我们纵观汗青,各位的父母,大概是很非常非常勤奋,非常非常节俭的人。
& z- p, G& o$ C5 T4 n' E8 ~8 F他们一辈子省吃俭用,连给自己添一件新衣服都不愿。 $ i9 k. o7 V, K3 Q$ _
2 c+ O$ d: c3 X/ d6 d7 z1 A M但是几十年辛劳下来呢。细致看看,他们也没多少钱嘛。 + y- b, o$ H- y2 Z" R; I3 N
论积贮,大概也就几十万。老破房子一套。
% \) r2 g/ K0 }3 t一生积贮,还没有子女二三年赚得多。
2 [+ R. E: F J$ Q5 I * B( O7 }, Q6 c" ?, z/ z
那么,我要问。毕生的积贮,毕生的辛劳,毕生的节俭。
, ]) Z4 D! x# a& |; Y/ x值得么。
& x( Z; L2 Z' r4 {+ x. F$ a2 G! a你的芳华,你的苦难,你的无数忍受,无数次克制欲望,值得么。 4 c8 X" a- w, m* K! ?$ n# o3 k' J* {
* ]8 z' G2 k. K+ |5 X( o" |7 n
) }2 L& I3 F7 G8 K; q, A本日我们说的话题是《中产阶级怎样掩护自己的财产》。
4 a% |- c2 S v" I' L6 ]8 I其失败的范例,就是你的父母。
$ r) B8 y( X# ]4 F假如你不想象你的父母一样,辛劳一辈子二手空空。你就不能走他们的老路。
5 I* v9 I2 q9 r得跳出这个大坑。 % {* j7 f7 M+ A1 x5 d) p# P/ \7 M* o1 \5 k
/ p, j1 L- ` n) o' j; M M
: I& J( c$ y4 E * P9 p0 j4 c D! \, m
六)自救之道 g& G( I; M- Z- W; c9 R7 p) j
1 j. ^! U2 C3 x ^8 `3 L
?8 w& G) L1 A& O% ~: O( p
- l3 {! G( _+ w. G' I[table=100][tr][td=1,1,33]储备[/td][td=1,1,33]资产[/td][td=1,1,33]负债 / B( \* z# A9 {7 u& y* |+ k+ j% P( t
( N, L' o8 l; d
好了,我们现在要提办理方案了。
/ b2 k8 p0 g( l假如你不提办理方案,你就是个大骗子。 5 a5 N5 H7 l9 s& V* |
1 ~# x5 [3 j0 i) a7 Z0 N假如你说这个不对,谁人不对,把全部的陷阱都骂了一遍。但是到末了,你却又提不出办理方案。
- O: @; N3 U* w: P6 N4 u( b那你就是卖鼎力大举丸的。
2 r0 k2 { v8 G
$ S. b8 W, r# I
4 a; v1 E& t: G: [我们起首来看这张图。
$ o7 f% t3 r7 p这图由左到右。最左侧的部分,是储备端。
1 q* L L: v! a% t9 ^; ]中央,是资产端。 7 F+ H3 ]7 g7 L! ~# @: I( t& K
右侧,是贷款端。
, R4 h' R' J. @' o; y/ X3 z
2 e J- d. W4 {$ H3 Y! G* t
4 G$ | U3 v6 y q- ]在长达几十年的时间里,包罗在座各位的父母。他们所享有的唯一选择,就是“储备”。 + @$ l+ }) Z' h. r+ Q6 O
好比1960~1970年代。你的父母拿到了钱以后,只可以或许去存银行。除此之外,任何投资渠道都没有。
% I, m( B8 u6 U* D9 y
; Q! X" o! V4 D8 g; F7 f, G/ K; J
2 l4 d p* O& p不绝到本日,社会上最主流的“理财思绪”。好比你地摊上买一本《理财周刊》,大概跑到私人银行里有《专享理财司理》,大概跑到美国加拿大有Block R。 7 a: L1 F# n1 S, w* K, [5 b: x
用一句话概括,叫做“构建以股票为核心的资产组合包”。
o' _8 L4 {; ~) Q6 v' d* i) Z 2 j+ W! Z& p' ?0 i( M$ u) ]( I
这些机构的共同特点,就是让你做资金的“借出方”。
# c$ N3 N n/ w' u% l你是借主,吃利钱的。你是黄世仁。
3 G/ Z! o: h9 f* ?1 ]9 a
+ ^! L& G+ k* i" q" z$ X2 N4 u. D1 W ; q6 [2 [% ?2 k1 A# i5 B/ u1 b4 E z
这些产物的特点呢,就是容易,极其容易。简直可以说是“跪式服务”。 5 x; z h3 j5 O
你跑到银行里,说我要拿300W元出来。买一个73天的理财。那么银行客户司理,肯定是泡咖啡端茶,难保还要送几桶粮油。
+ w- j4 |9 j- R+ b9 p3 e3 q你假如去Private Bank贵宾厅的话,富丽堂皇,简直是孵咖啡馆享受了。人家偶然还要请你出国旅游。
V/ G5 B) Y9 L% O( o % B# f9 d9 H$ b _4 G
但是这些变乱的背后。是你的“财产”增值率极其极其迟钝。
5 S8 o5 L' D! \) v2 v" j8 w) w一样寻常Mass Market无风险投资的收益率,就只有3~4%左右。根本跟不上通货膨胀率。
+ l( R: \/ f& b5 T s. Y7 _就象洪晃说的,交给DB(德意志银行)私人银行,都快被整理成无产阶级了。
) E9 z& n) e8 r$ h1 Y
/ \8 K- h( [6 C J# y7 Y/ f; t0 E0 S
6 `/ P9 c: |7 f; U% T- ]
比储备更高一级的呢。是“资产”。所谓的中级玩法。 2 e/ u. ^3 y7 g' y
不绝有人问我,“USD/CNY在升”。 2 v6 u4 p, h! Z8 _* Z
“去换点外币好欠好,欧元,日元,哪一种货币最好”。
7 t0 e8 W+ M! w# {0 ~$ R
" R( j& ]$ I8 q+ `. f/ U我的复兴是:“不要持有任何货币”。
( R) n- i2 M7 T# T+ Z也不要持有任何类似于准货币的东西。譬如债券,理财,债券基金。 6 f2 V' k9 L4 q) ~ ^2 A) b
, P: y* U- [0 R2 J% i: y6 L. {6 A " \" U8 E1 x2 d; Z% u: Z
由于全天下的货币,都跑输“实物资产”。不但仅是中国如许,你去美国,欧洲,哪怕日本,都是如许。
) z3 q, H4 [! i0 `5 l' a中级的玩法,是持有“实物”。 * M7 L5 `3 H# X
/ v# _4 G3 l9 e3 B$ W
- l% W. k3 j# p/ U2 c
最著名的实物,固然是房产。 1 c$ M6 o1 Y7 N% B+ A, ]5 J, r
除了房产之外,你另有红木,字画,汽车车牌,摊位,特许策划权,学区,高速公路,景点门票。
6 W" \# G5 N) q' D0 ?
4 Q# Y6 X! V% R& B& X3 f - q8 u9 @. k5 P
被很多人忽视的,实在是“特许策划权”。 ) n" ]6 R \ E; t( Q* K1 U
好比我在清华门口,路口有个煎饼果子摊。这个摊位是正当的,城管不会管。 . f9 l/ [7 ?. j! [- y" t
这项权益,就非常值钱。
1 }+ B! D+ z( W9 c7 N你譬如说一个大腕想娶煎饼西施的女儿吧。那丈母娘就不客气地说,“我这个运动摊贩的铺子,比你那辆奥迪车还值钱”。 m1 q7 `8 |% L: ?" v+ A) }
! R( G! l J% b: X
由于煎饼果子,另有摊位的租金,都是不绝上升的。
9 V. o1 a% R5 `; n* f, b" k而且升的速率很快。你从5元的双蛋,涨到6元,这就是20%的涨幅。 3 O7 M$ C) ^1 Y% `# X
! {. b2 E0 m( `+ Q
Y" g. i: Z; p$ l4 S
( ^3 o6 e1 i8 H' ?8 _( {5 ]4 {, ]( L再譬如说高速公路的路权,他也好坏常值钱的。 " z8 g/ I i4 r7 r
由于高速公路自己的车流量在增长,均匀约莫每年+15%。 6 x# O) ^2 S6 U5 z7 r
但是另一方面,高速公路的门票也在涨价。从5元,到10元,15元,20元。 G6 S5 ^. S* h
这就是一个平方数增长的模子。 % k; H% d' P9 ?; r
因此一些高速公路公司,刚建成的时间路上险些连车都没有。各人都骂亏损。但是几年以后,却成了金娃娃。 " \9 |! Y! O2 N6 u
3 T7 G, o( e- j( ^, t2 s, O
; U2 [- x" y' J6 ^' Q+ D" j: M: ]( t到了“中级阶段”买资产这一个级别,他的告急题目是,资产的选择面是很窄的。 3 I9 k% Q4 L& s% M; J
资产是有门槛的,并不是每一个人,都能把现金转化成资产。
& ~! W7 [$ h6 o' a, Q1 | 3 F& v, H9 v) ?! K+ H" a8 b
众所周知,房产是要巨款的。一套房子至少200~300W。小额的资金,就无法买入首付。而且另有限购限贷的题目。 / W. e* {; y0 |( C7 u) V3 x5 j
而高速公路路权,旅游景点门票,特许策划的牌照。这些资产就更加难以得到了。
9 f9 R: F( u7 ^; @1 G; @3 y4 j8 C乃至偶然间得通过股票市场,才华得到一点份额。而这个时间,你就会受到股票从业职员的剥削。 * \1 H! d! }! _8 v I* l" t" W
2 e4 ^7 q) R: P
在这里,我们要卖各位一个关子。
( C+ Q1 w2 h& r$ w( u全天下最好的资产是什么?
8 R' F# u+ h. n% k- e: \
; ]% \+ _" z- H& } 2 n+ e* R6 r+ o9 Z7 q
2 P9 ~# |6 L0 n/ C' B& f然后,我们进入到第三步。也就是高阶的玩法。
9 d- Z& a' W# e' A+ f这个天下上真正赢利的是什么。是债务。 7 C, P1 h" E+ g: G; o
' E5 M& N2 _* [) ^! ^; e2 L
9 W1 x; a3 y/ {. K: f在一个恶性通胀的环境中,什么资产升值最快。是债务。 4 k! S& Z/ ^& w
假如年化通胀12%,而利率只有4%,则什么资产升值最快。是债务。
6 B6 l$ k1 F' g; M4 X% g超等亿万富翁是怎样发财的,杠杆式收购的债务。 - }! f3 C# k) I& M9 g
& \. P3 P+ {( V4 j
+ X1 a6 G$ j7 c: E
- t# Z2 I5 y8 V# H$ t
+ ?+ O2 l, Q: |- i. A# T0 [
我们讲个故事,中国的富豪,分为二种。一种,是马云,马化腾。一种,是王健林,贾跃亭。 这二者的区别呢。马云,马化腾,他们告急是有了一个非常乐成的产物。譬如象马云,他最天才的头脑,就是创建了淘宝网。大概另有付出宝。淘宝现在有8亿用户,天天200亿的贩卖额。马云全部的乐成,都是以淘宝的流量眼球为底子。 腾讯的脱颖而出,则是基于微信。微信的巨大乐成,使得腾讯股票翻了三倍。远远拉开了与百度的隔断。“二马”的乐成,都是由于他们有一个超等乐成的明星产物。是基于产物的CEO. 而中国的富豪榜上,另有别的一群人,譬如说王健林。王健林靠什么发迹。靠万达广场。 “万达广场”是一种非常“重资产”的项目。你的单个万达广场,可以说很赢利,租金回报到达8~9%。房价升值,大概是一倍。投100亿开发,建完以后大概值200亿。 但是如许的发财速率,依然和“二马”是不能比的。BAT才是真正的“轻资产”项目。微信假如再多几亿用户,他要增长的,也无非是多几排服务器。 那么,是什么支持着王健林的财产,凌驾5000亿大关。压过马云,马化腾,成为中国首富。告急是“债务”。 他可以不绝向银行贷款,然后杠杆式开发。打仗过万达内部资料的人才知道,不绝到2006年,王健林一共只有4家万达广场。他固然是豪富豪,但并不是顶级亿万富豪。而本日,万达团体拥有80座万达广场。别的另有70座在建。 我打一个比方,假设你2006年时,你拥有4套房子。折腾扩张到本日,你可以或许拥有80套房子么? 以是这是一个了不得的本事。这就是所谓的“财技”。整个万达团体,帮公司赢利最多的人,实在是CFO。 CFO不是管你什么管理,报销之类的。CFO最告急的工作,是“融资”。CFO每年要向市场上融资2000亿以上。“要乞贷”,这才是了不得的本事。这才是核心技能。 你去看华尔街,天下500强。真正能升上董事长的位置。一样寻常只有二种人。一个是职能部分的CEO。譬如Jeff Immelt从前就是GE医疗的CEO.一个是CFO “负债”这条科技树,是真正的百亿级科技。你以后要成为十亿,百亿,关键靠从这条线走下去。 只不外你要问,“我小老百姓,银行怎么会借我100亿啊”。Good Question,这就是你没钱的缘故原由。 6 H! _/ C: V: w* U0 s7 I
1 c) ]) C5 E7 E3 r3 t1 R但题目是,银行会不会借给你100亿。
& P* d8 N) i6 K答案是不会的。布衣小百姓,那边借得到钱啊。 2 ?( q& m+ w/ q- _' q1 m& X& P
4 E4 V* v% i0 b" w& p以是我们就列出了这低、中、高三级模式;
7 S" |" ?1 P4 ^6 G. ]1 a; F$ H$ }& h
低级模式,存钱。银行司理跪式服务。 ( U! J& t. q4 e7 _0 H7 e0 s
中级模式,资产
) @5 j6 d; I1 g! \高级模式,乞贷。你去跪银行司理。
0 B/ X: ~1 Z* K0 q* J
) l, V7 I( @; H, L7 j0 e$ X5 R
6 o" C H+ ?3 f4 O! b g
8 [# F# d, w: I
% @" L6 k$ U7 d七)自救之道 5 q" v' q' C" f; {# H/ a
, N& `* Q) |8 A# ^
怎样跨入更高的社会阶级。怎样从屌丝阶级跨入中产阶级,怎样在中产阶级维系住社会职位,并进一步跨入上层阶级。 " V4 H3 R4 i' O D
很多人复兴:“勤奋”。这是不对的。 2 U+ j% k) k+ I) H l( \# X/ T( z
7 E: H* z/ p) Q4 K( m @6 \4 Q终你们一生,你们大概都没有时机遇见一个亿万富翁。不会有人给你明悟的引导。
2 \9 ^0 B2 d( C, N: |( _! k中产阶级要成为富人,最关键的是“模式”。
+ g; G$ V2 o E ! {; }, v4 \, L, e% Q
你假如研究资产回报率,研究余额宝的收益率,到小数点反面零点点点。 3 V1 W, q9 Z: z- y* S* c) q
则你这辈子,大抵是没有什么出息的。 8 w4 X: b1 d. D2 k1 B1 X
* H+ g! R! p4 V5 @4 y3 D
7 S" e" k9 y; Q* _0 R5 t / F3 j9 d e# l: E7 t
赢利最告急的一件事,是“模式”。 1 f& t1 K5 ]7 M/ s/ _+ X- K
千万有千万的模式,上亿有上亿的模式,百亿有百亿的模式。
4 Z0 h# q1 a' E% O8 t' }( s
) ]' @' O: t# v你假如保持着贫民的模式,靠省吃俭用。想要到达中上流社会。 " O/ ]9 E5 Q1 Z5 ]% {6 Z; `! q
终身无望。 3 M: h: r9 E- c0 }/ J
, L6 {' J0 R2 D# S% W: i8 n% u& z
' K* r/ O+ e d- D; D! } v- P& v“百亿”“千亿”这种宇宙怪物,咱们暂时就不讨论了。 ' z- s9 d$ Z& g! G
假如你作为一个1000W左右的中产阶级。你想要掩护自己的财产,并冀望进一步向上爬。 ; ?5 |3 v. v, p) K& I
% k( {. B! A: Z. ~" B: S# r
则你最关键的是“模式”。
4 n% `% b% o9 b6 w/ l( S& n
1 d( g2 n8 d/ [, ]3 G
7 |- J/ d6 l: h4 m7 x U, y[table=100][tr][td=1,1,33]储备[/td][td=1,1,33]资产[/td][td=1,1,33]负债
- q, A; j7 X G ( L; i; _2 Q5 N; U
如图。你要尽大概地向右爬。
' K: {2 x N! ~# _脱离“存钱”模式,银行送你大米和金龙鱼。别贪小自制。 , t s! q1 Z0 I; t$ Y, I
5 O1 v" i0 o7 R
你要至少爬到“资产”模式,实物资产有11~12%的回报,随通胀水涨船高。 5 a! w N$ x1 A% Q, F: `
* 最佳实物资产是什么,是孩子。 " m' t( @; B! x5 D& n+ `5 x; x
% l* F6 p% @2 B2 S9 o
但是“资产”很难过到。至少比银行存折难以得到。 * i e) O* e2 x1 ?& ]
转化为实物资产,就充足你劳心劳力了。筛掉一大片社会上无能的人。 : k6 c3 Q4 h# X( }! @* h- a
5 V8 z; @! g% m* a
9 V6 Z# i& l4 Y0 i
9 Z: c" p$ w) G1 b* U6 `
. Q( t0 A4 n0 k- Z2 D9 n而假如你想出人头地,“持有资产”还是不敷的。 . B3 w2 C4 a. @! B
这只可以或许让你不输,不可以或许让你赢。
1 M; L7 _* t% W7 A( y. `
) Y: K4 N' @+ P8 `: U假如你想跑得比全社会更快。快过+22%,你得寻求“负债”。
+ _* S* n3 y, y# x杠杆式,负债式发展。 2 K$ d+ e# q( u$ T% l$ f8 O& @
这内里的难度,就非常非常大了。而且衍生出一系列的科技树,全部都是围绕着负债睁开。 , X. n' ~5 M$ l' O4 @& U
) k1 n; R; j4 V' @/ g: M. c
d, I7 A/ H/ v2 e7 I
4 }0 z. G: X( O5 i详细的做法,一节课肯定是讲不完的了。本日的讲座就到这里,我们用一句话留给各人:
& |- x7 x+ ?& c4 A! x. N
$ F9 {. n4 n$ P1 N
1 W4 M4 B1 `4 j0 P3 r1 V构建以房贷为中央的资产组合包
% X; l5 {! k1 L6 ?1 f2 [! W3 R+ z2 P
( J* O% g2 r# D, D. }% v3 z0 O
& Y2 Y8 D0 ]8 A3 d' _
谢谢。
$ M& A& [* S n3 c. v0 j0 ]
) m5 ^/ {- `9 J6 O- s0 C(yevon_ou@163.com,2016年11月19日午) |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:05:36