|
本年1-7月的信贷数字,私家部分信贷大幅下滑把银行惜贷一事又推到了台前。
, N2 y# P2 ~+ T* F- ?
7 z: ]9 O* _" M- b' y x
% ^! ~. X9 o$ D* j 私家部分,是指住民、私营企业等。与之对应的是政府部分,或公共部分,包罗各级政府,以及显性或隐性带有政府名誉背书的国企、机构等。
/ _0 @& l0 M" e; l e/ d- [& @
$ I; F4 L- i' Z7 u |( L) S
' p2 k0 Y) c: Y# k9 V$ U$ u6 t
银行放款时,对私家部分的放款举动更为市场化,而对政府部分的放款,则每每由于政府名誉,默认其风险小(以致险些无风险),放款举动并不充实市场化。
+ d4 e6 n7 q' U2 d( J% q
3 j, ?% e! c( c
7 }* G/ R0 t: i$ W1 G3 h) y 2014年,当时还在另一家券商任职的我,发陈诉分析过惜贷标题。当时,惜贷征象刚刚出现苗头,关注的人不多。两年之后,没想到惜贷更加严峻,以致在7月出现了全月贷款险些满是个人按揭贷款的极度局面(着实7月原来就是短期贷款的季候性小月)。
, ~: Q# i& d5 t: L2 \
6 z$ R) s0 a! Y" G" W
! j) W, l3 K% w/ }: | 仿佛又有一个声音在喊: 4 h3 f: D; F2 P' [
8 D+ ~" @* o8 W. i7 w
, u X3 i2 m {" ? 你们这些银行竟然有本领一个月内一分钱私家部分的贷款都不放!
; T7 T( @ \. S5 K0 q+ b% `. M
6 g0 P, i6 N3 [
- m4 c$ [; ?7 @
但是,这种叱责没故意义。由于,惜贷着实是经济下行时的正常征象,有其经济学根源。我们要做的,是找到根源,对症下药来办理。固然,办理惜贷标题是有关部分的事,我们分析师要做的是在这个过程中,找到投资时机。 & t& H! o4 K$ r3 y& Q$ u
3 o+ V/ F( ]% Q9 U& g/ q
% e7 v$ v1 ?: U9 I4 b7 M 惜贷的回首 8 U$ J- e6 _' v: r5 L1 {8 |. K, Q" K
: E$ k4 e2 b' g1 H2 D
我们提供一个新的角度,分析惜贷。我们先来看一下比年惜贷是怎样愈演愈烈的。 2014年,随着经济下行压力加大,银行业不良资产开始加快袒露。固然在2011-2013年,不良也在冒,但根本只是以长三角为主,尤其是浙江为主,且是已往过高杠杆的破裂,跟经济根本面的关系较弱。但2014年开始则不一样,确确实实是经济弱带来的不良袒露,而且是天下各处着花。我们看到,2014年下半年开始,天下不良率的环比增速(单位:个百分点)忽然加快。 T4 }! f" G0 l' v Y% G
- j8 l# q) G z @4 `7 p 不良汹涌,把银行吓坏了,羁系、媒体、公众也纷纷开始盯着不良,当时网上出现许多渲染银行资产质量多糟的文章,带着非难式的语气。既然你骂我不良高,那么我就不放款了! 银行风险偏好敏捷降落,作为本能反应,渐渐从中小微企业等风险偏高的客户群体中紧缩信贷。以此把不良上升的势头遏制住,2016年6月全行业不良率竟然真的环比持平了。这下你满意了吧?这好了,小微企业们在哭了……
. P" Q9 V" P6 K7 i% z/ ~; e, v( Q& [' v, [
) r7 P; w$ ~' j) [! Q
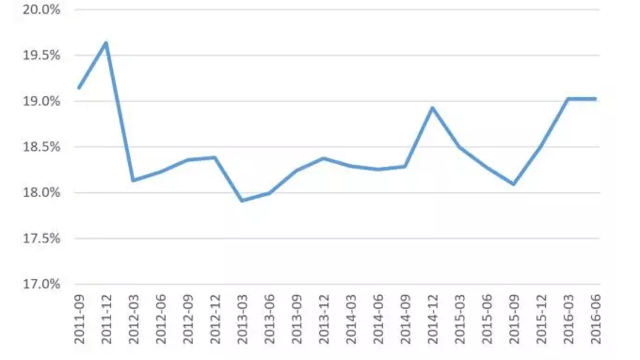
但令人狐疑的是,官方统计的小微信贷占比,竟然没怎么下滑,继承稳稳维持在18.5%左右,仅小幅颠簸……而且,该占比还诡异地在年末季候性冲高……我只能说,我不得不平(别忘了,羁系层要稽核银行小微放款情况的,放得好的尚有定向降准的夸奖哦,以是年末数字肯定要冲上去)。
5 ?* ^+ p$ ^: b0 N* a+ n" q: [' B% W: t- T7 `. {! j% y
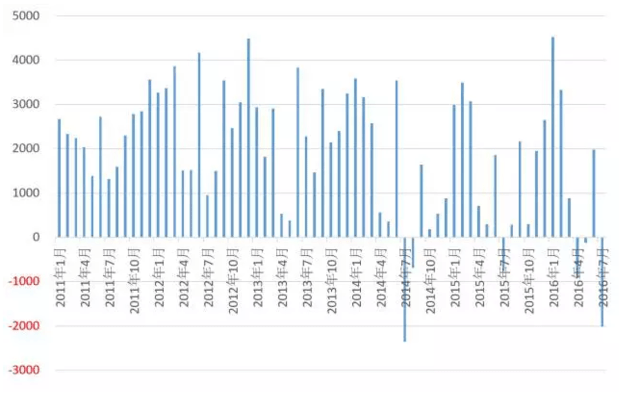
但是,另一套统计数据却道出了原形。2014年开始,每月的对公短期贷款投放量,明显比前几年降落,仅在年初冲量,而且有越来越多的月份出现较大负数(当月余额降落)。 对公短期贷款重要投向私家部分(他们很难拿到中长期贷款),对公短期贷款投放量的降落,意味着私家部分信贷获取情况变差。
% D5 E# s3 o8 S. g0 C( H
7 P, \* h; B( z+ y' ]! H 毫无疑问,银行业已经陷入了惜贷困局。 & _! V/ L5 b: |0 X' i6 X
5 w* X- _( H0 X 惜贷原理 $ _( g# @/ S+ n# ?. s
; }9 H7 {% k/ x8 H
和任何利率一样,银行贷款利率也可分别为无风险利率和风险溢价。别的,作为一家以红利为目的的贸易机构,银行还要追逐营利,以是,除了上述两项内容外,贷款利率还须要覆盖各项资本(职员资本、业务资本、羁系资本、资源资本。资源资本就是股东的利润)。以是,贷款利率可分解为: " M# I) |( m- r& o" o1 n. V, D
" B7 `+ i6 w9 Y1 {
$ H- X1 g5 u* T 贷款利率 = 无风险利率 + 风险溢价 + 各项资本 , Q! d- P G3 E$ g8 n2 s6 d
U8 s! S( z; ]- d8 i
7 f; K, o" @6 @) S1 c
各项资本 = 职员资本 + 业务资本 + 羁系资本 + 资源资本 6 r% p4 a( c( a# p- d
( A9 I+ K& `4 Z0 ?+ k- R D4 L
% [* P7 p( ?1 W0 p# U0 u- Q
风险溢价的高低,取决于放款对象的风险巨细,也就是违约率。好比,放款对象违约率10%(意味着你放出去的本金大概丧失10%,大概在单笔金额相近的情况下,有10%的客户会违约。固然,违约率一词只有在大量客户的情况下才故意义,你和隔壁老李之间的民间借贷谈概率没故意义),就在放款利率上加上10个百分点(假如不放心,可以多加点,好比12个百分点)。那么,只要末了出来的丧失率真的是10%,其违约丧失就会被多收的10个百分点利钱所补充,收益覆盖了风险,放款业务就是可连续的。 . ] [6 X( @) _0 b2 c
. [4 p: ]5 `/ @. y* c6 r! Q N3 }
. ]' _( ]$ `' u0 i
这么说,利率只要充足高,贷款业务都能做?然而,早在1981年,斯蒂格利茨老师就指出,这在现实中是不大概的。由于,只要贷款利率高到肯定水平,那么低风险客户(他们乞贷从事的也是低风险投资,收益率也不高)就会发现乞贷做买卖已经无利可图了,就会退出申请贷款。末了,剩下来的贷款申请者,都是高风险的。这就是逆向选择。 0 j: Q6 E. r( a Z
* k* B1 x* }0 @7 P
% }2 d7 k0 T0 D4 h
末了,银行甘心放弃这些高风险客户,只精挑细选优质客户,他们固然贷款利率相对较低但究竟安全,预期违约率也能算得较清楚。这就是斯蒂格利茨老师的“信贷配给”理论。也就是说,银行不会直接按着市场供需均衡的利率去放款,而是只做低风险客户,哪怕因此镌汰放款数目。 v' i/ M! l! U2 V- ^* l
$ F1 e, A) P" l8 l& r2 ?, V
8 l& K1 Y! C8 F( e: B2 }" A 固然斯蒂格利茨老师的这一观点仍有争议,但我们以为是大抵符合我国近况的。末了的结果,就是银行不是把无风险利率、各项资本、风险溢价相加得出贷款利率,而是在贷款利率事先大抵确定的条件下,从中减去无风险利率和各项资本,得到一个风险溢价,然后看这个风险溢价能不能覆盖眼前来申请贷款的这批客户的风险。 * @0 E! u$ ~9 e }, J. f
; Z: `* ~2 d# G
! t* e7 J, h( e) `) Z* O V6 I
这就表现为银行贷款利率的大抵刚性。实践中,我的银行业朋侪们,最高放过12%(综合资本)的小企业贷款,江湖上也有传言更高一些,但从来没有出现过高得像民间借贷一样的银行贷款利率。
8 k1 [9 r% t; e( H% R
( a' h7 p1 }% F" }6 w' e7 n% P* @+ T
/ J- L3 q8 T, m. L( l; |* {+ T6 B
关键是风险溢价的颠簸 % w o: {# g& j/ `. Z& D3 e
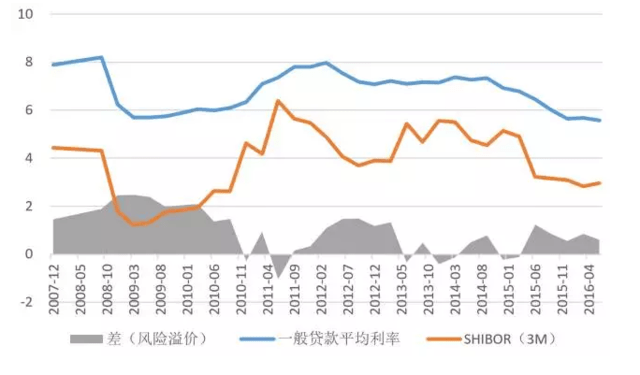
) v+ ]% b6 B+ X2 ]8 i8 M- ] E, w# U 然后,我们来看看风险溢价的汗青数据。 正如前文所言,贷款利率是大抵刚性的。固然如今贷款可自由定价,但由于存在逆向选择,银行只做低风险业务,以是其贷款利率大抵稳固。汗青上看,全行业的一样寻常贷款匀称利率就是在6-8%之间颠簸,2015年后期刚刚跌破6%。
" T) D9 v: [, I: r* r& z% Z+ a6 [, F |6 w u9 e4 O$ m
+ j" I5 x( r, i' B 同时,银行的无风险利率则随钱币政策在颠簸,幅度较大。银行存贷比羁系取消后,银行间利率就可以充当银行的无风险利率,即资金资本。宏观调控期间,银行间利率会较高,但近期SHIBOR(3M)维持在3%左右,颠簸较小。
0 t7 h- X6 }' X/ Z. e9 u7 n/ O; Q, X
) ^% I! l4 T# c 各项资本(含资源资本,即股东利润),较难统计。按履历,直接拍脑壳,先给个2个百分点,并先假设长期稳固(背面的讨论中我们再放松这一假设)。 1 o5 v) Q1 N0 K& ?7 \9 b$ Q! B
9 p' d* A, z w) C! Y/ w |" D- \8 ?& N
- T3 P8 p5 v0 B: h. B 如许,我们通过减法,倒算出来了银行贷款利率中所含的风险溢价,如下图所示(单位:%):
`3 E x, l. I; O! F- D) X8 V0 E* m' ?1 I$ q. }& _( \
结论就是:前期在调控期间(2010-2011年,2013-2014年),钱币收紧,无风险利率上升。这期间,贷款利率也会有所上行,但幅度有限(贷款利率刚性),以是,风险溢价敏捷降落(银行能覆盖的风险更少了,以是风险偏好降落)。信赖各人都还记得,这两次调控期间,银行对中小企业惜贷(以致抽贷)。 9 M3 b: O' M0 e7 N; u e# g
" W* ^0 X% X2 q) M 2015年以来,钱币宽松,无风险利率降落,使风险溢价上升(这也是央行放水能救经济的原理)。近期的风险溢价大抵稳固,迟钝下行,但比2013-2014年仍要高一点。但是,悲剧的是,因2014年以来经济连续下行,企业本身的风险还在明显上升!于是,风险溢价固然比调控年代高一点,但还是杯水车薪,还是覆盖不了风险,于是银行还是继承惜贷。 3 j. Q1 v* [, S( j# D3 p6 L8 ?
0 @) r; |& d6 |4 P
$ l3 ~9 k6 f8 \) B$ m' ]7 N
风险溢价覆盖不了风险,这就是银行的惜贷困局。
& h+ [ d* K( g6 a+ q5 V) O; h8 o; f. Z2 [0 i: D, _
怎样缓解惜贷 ) Y+ U3 y% `8 ^
8 o: Q4 ~9 Y* } 怎样缓解惜贷,还是得从公式出发:
6 I4 ]) {4 d) T% v5 ]* I7 S' M( X' G! I4 w- S5 l5 H1 m9 ^6 I$ v
* [( w4 {3 T# r" b; I 贷款利率 = 无风险利率 + 风险溢价 + 各项资本 1 u2 a( I( I1 R; ~
% x3 E& ~. @! Z q, d
# p3 w S( k, } B 各项资本 = 职员资本 + 业务资本 + 羁系资本 + 资源资本 4 ]7 d% A# o; Y; e* j
% K1 o$ ]( h2 s& Z* c
- M% N$ K- O+ A6 V& Y 先不思量私家部分的风险水平(先视为外生变量),那么银行和羁系者能做的,是在贷款利率大抵刚性的条件下,尽大概压缩无风险利率、职员资本、业务资本、羁系资本、资源资本等。那么我们来逐一察看下,这些货到底能不能压缩。 7 p- D3 y$ B' r, ^
- O% F# ^" [) @8 E% i) t2 L
' g5 T" Q+ Q# X5 _ 无风险利率:以SHIBOR(3M)为代表,现在2.8%,汗青低位是“四万亿”大放水时期的1.2%。开端看来,是尚有一点降落空间的,但空间也不大了。央行担心降息降准大放水会导致人民币汇率守不住,以是也很审慎,以MLF、SLO、公开市场使用等微调工具为主,暂无降息降准迹象。再说,哪怕无风险利率再往降落1个百分点,进步风险溢价一个百分点,估计也是不敷。但这是央行惟一能做的事。 9 j. e2 x& q2 Z1 P" ] [# _
% n, r3 E2 f. }0 s" D
% f( P7 h7 X( U 职员资本、业务资本:开一家银行,员工工资和业务费用总要付的,也是相对刚性的。再说,许多多少银行也已经在降薪了……着实也省不出多少钱。
; b* r% i& j0 f
5 j% A( U0 ?" |& h" g( Y
" O7 _% V1 X$ y9 |; ^) k* p
羁系资本(及其他隐性资本):极为告急!羁系资本有点抽象,包罗内容也多。好比,羁系的领导总是对银行提各种羁系要求,包罗资产质量的要求、红利的要求、资源的要求,等等。这些都会让银行职员的举动更趋守旧,形成一种隐性的资本。好比,某银行存量不良率不低了,他们就更加担心不良上升,新放款变得更加谨小慎微。而另一家银行,拨备覆盖率在羁系红线附近了,也不敢大胆放款了。按照逆周期羁系原则,此时着实是应该放松羁系,放宽某些羁系指标(好比拨备和资源要求、不良容忍度、核销和税收规定等),低落羁系资本,腾出风险溢价。前文,我们假设各项资本稳固。但读到这里,想必各人也明白,在不好的年景里,羁系资本是故意偶尔被抬高的,而且有大概很高。羁系者、记者、分析师、股东们反复发问不良率,银行内部也是上级对下级严厉问责,吓得各人放款,高度审慎。固然这是隐性资本,无法量化,但确实影响巨大。
/ ^( C4 U& W: j/ k, I; J' }8 H5 b0 E+ ]6 D4 w3 ~! L8 {& w1 W+ {
- \4 W1 t$ V( l/ f 资源资本:也就是股东的利润。比年银行ROA也在降落,多多少少能腾出点风险溢价。 Z# W) i9 B1 a: E5 p7 O
- U, w" r( [4 X
" l8 C V+ l2 F# N, _3 a2 F 结论 1 Z$ u7 t5 t4 ^* G
! Z! \ X0 ^4 u) a9 k/ {4 v3 Q% t- {6 X
总之,央行再宽松点(降无风险利率),羁系再宽松点(降羁系资本),舆论再宽容点(降隐性资本),员工和股东都少拿点钱(降其他各种资本),一起尽大概腾出点风险溢价。这大概能给我们在政策方面,留有一些小小的等待。尤其是羁系政策,确实是到了急需为银行松绑,实体逆周期原则的时间了。
7 T6 {" n$ _2 P+ h9 y' Y
6 b3 a( _$ [3 w9 v. r5 R
* g5 Z2 w7 `5 i6 @ z6 S1 o
但是,这壹泵η央行、银监尽己所能,轻微缓解下惜贷。算来算去,恐怕也没腾出多少风险溢价。归根结底,还是由于经济不好,私家部分本身的风险过高了。这是个更宏观的外生变量,银行和羁系者本身,均无能为力。
* V5 n, Y3 W6 x: J. |$ q! |
8 c. x- p9 s8 ]( Y0 a/ D( ^
w) u7 {" c, F/ J5 K+ O+ L4 @6 ^
以是,银行此时只能选择去做更低风险的业务,好比按揭,和政府项目。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:48:14