比全宇宙最大融资额更令人错愕的是,蚂蚁金服经没有办法找到对标公司,推测的600亿美元的估值是怎样盘算的?
- b2 T: O% } P
( B# | \" r. V- {4 D, G: k' S" i蚂蚁金服的B轮融资事件灰尘落定,不是早前外媒报道的15亿美元,也不是市场广泛预期的35亿美元,终极融资额锁定45亿美元(折合人民币近300亿元),成为环球互联网行业迄今为止最大的单笔私募融资。
2 D+ r/ d; j$ i6 A
2 V" b/ W9 s8 E
$ n- |1 `! @; c6 a* z
/ s3 S( M4 k5 d6 W/ {8 `4 x值得关注的是,与A轮融资雷同的是,在蚂蚁金服B轮融资的战略投资者中,也都是清一色的国资入股。其目是为何?别的,45亿美元的融资规模令蚂蚁金服估值上升至600亿美元,此中又是怎样盘算的?
/ P3 Y+ Q/ f* [1 w- ~& j' }, D/ b1 x+ ]
# B/ V7 n% m- D9 W2 X国资分羹“去阿里化”?
8 }8 P2 z/ X: f8 m* N2 _
, J5 c2 D9 u- E9 z据悉,此轮融资是在中国投资团体、中国创建银行主导下举行的,包罗中国人寿在内的多家保险公司、中邮团体(邮储银行母公司)、国开金融以及春华资源等在内的A轮战略投资者也都在B轮跟进了投资,大型国资在蚂蚁金服的融资过程中饰演着告急的脚色。
" [2 e q$ w; f- m5 ]
4 A1 E7 q" Y7 ]) @
此中,中投是两轮融资中的市场化投资人里股份占比的第二位,仅次于社保的百分之五,中投的股份占比为百分之三左右。
3 ~$ S1 ]2 X% d( Z8 \& A
& o C9 U5 i& L4 S; o8 V) M* b% |3 R9 u6 p9 B
云云多的国资入股不禁让人的推测上升到政治层面,比如是不是为了借国内金融管制便利,或为未来上市的特别渠道铺垫等等,但最应该想到的便是此前阿里最为隐讳的一个标题,即阿里大股东是日本软银,阿里是外洋企业等等民族情结。
# j6 b, [1 O: j0 W! M0 m4 n' i. f, }& @) W& J
阿里巴巴前副总裁波特.埃里斯曼在《阿里传》曾详述阿里巴巴和eBay的民族主义之争。
3 j# l" U$ B' A( r* w& y7 [. }# }0 M
“2005年,在易趣网、淘宝网和别的公告栏上出现有不少软银持股阿里巴巴的反日帖子。阿里猜疑eBay是宣传此次抗议的幕后推手之一。这个帖子出现之前,中日当时因交际争端,引起了中国大众的抗议。这一紊乱局面给淘宝带来了贫苦——假如淘宝被贴上日本公司的标签,中国的网民大概会抵抗我们。”
$ {0 j1 `1 ?- a6 _8 l- J" a
" z; |! b/ y" n通过A轮和此次B轮融资,蚂蚁金服可以摆脱外洋公司的困扰,由于蚂蚁金服两轮融资出让股权较少,因此公司仍然由马云等阿里系高管现实控制,即40%的股权 属于员工持股,60%股权用于引进战投,A轮融资中,由内资的天下社保基金领投,国家开发银行和四家保险公司(即“人寿、人保、太保、新华”)跟投,而B 轮融资中,蚂蚁金服出售12.4%股权继续加码内资。
7 K5 k3 Y& i4 ]" L6 C
$ D, V3 g' Y6 d) m- |话说返来,蚂蚁金服的国资配景是极有大概为其IPO上市铺路的。
% t! J. Y, {# A, D7 ]# } H# Z
) D8 i* I }6 m# |$ Q9 m2 o中欧陆家嘴国际金融研究院副院长刘胜军则表现,现在国内金融行业发展的远景好坏常宽阔的,而且现行市场下创新型企业的估值在未来是不可估量的,以是600亿美元的估值不无大概。别的,蚂蚁金服如许的企业上市对于羁系部门而言是极为接待的,在未来的上市得到特别通道也是极有大概的。
: W. q: {; [/ n6 L+ w" i8 x
( o3 q$ Y/ _: l9 v! Z: r
$ ]6 q% [; Z% ]估值从那里来?
8 Z9 d' ^4 d: N' f2 A
( T7 F$ ^2 D6 ?! \8 i按照蚂蚁金服公布的B轮融资额,业界广泛预计,蚂蚁金服的团体估值已经到达600亿美元,在已往数月间,估值规模上升了33.3%。说到估值,蚂蚁金服前无古人、后无来者,很难有可参照的估值尺度去衡量。那么这份估值又该怎样盘算?
; s, N+ @! b( i+ Q* L
- ~; w1 W4 u) n+ s' f, S根据此前一份未经官方确认的蚂蚁金服融资推介质料,蚂蚁金服2014财年业务收入101.5亿元人民币,较2013财年同比增长91.6%;调解后净利润26.3亿元人民币,净利润率为26%。
0 m* P0 x. g4 x3 e$ e. B. Y
+ _- t( \# ~$ p) j
按此盘算,完成B轮融资后蚂蚁金服的估值,按2014财年盘算的市盈率约为148倍。假如其2015财年业务收入的增速和2014财年持平、同时净利润率保持26%稳定的话,则其按2015财年盘算的市盈率为77倍。假如蚂蚁金服2016财年还能保持同样的业绩增速,则按其2016财年盘算的动态市盈率则将降为40倍,而蚂蚁金服此前预计的上市时间为2017年。
% y3 d0 B! Y/ ~, v6 b r
0 C G+ @. U* _对此,中德证券银行业分析师佘敏华表现,对于蚂蚁金服如许的企业,显然不能按现在A股市场银行股7-8倍的市盈率来估值。假如按现在互联网企业动辄过百倍的市盈率来估值的话,又有点过高,毕竟它的体量已经和现在市场上存在的那些互联网企业不可等量齐观了。如今B轮融资就靠近4000亿元的市值,假如按百倍市盈率完成IPO的话,估计要靠近1万亿的市值,进入A股市值TOP5的行列。
. A- P6 h4 ?8 \1 P: r4 S: h5 z& v( ?, }- a4 Y8 B1 q4 l5 w
1万亿的市值,尚未上市的蚂蚁金服,可以在A股上市公司市值排行中将比肩建行、中石油,而600亿美元(约3900亿人民币)估值可以排第11位。
( b. Z5 S$ a) T U
* E y; S* S, } P7 @# W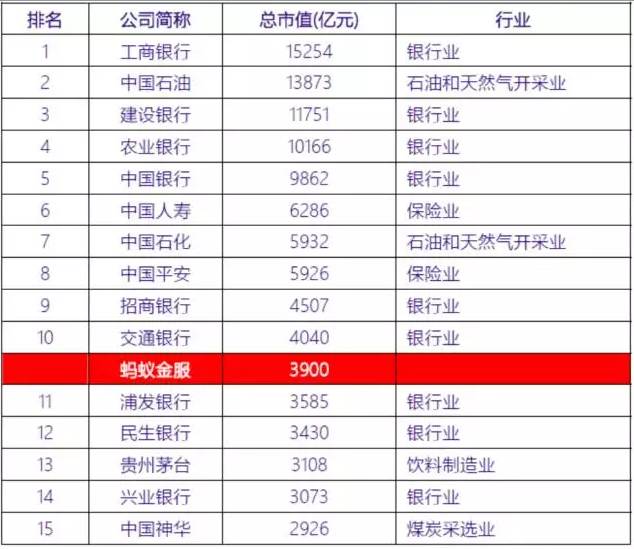 ; V0 `* t/ ~- G8 f/ ~% m- k- m
. F, u- p# G! \8 v2 W) |) w
600亿美元估值对于蚂蚁金服到底高不高?现在,付出工具Paypal刚刚剥离eBay独立上市,PayPal在纳斯达克挂牌市值为487.75亿美元。0 ^1 d- A+ v. h( k, D# z9 ?7 [
, B* J0 b0 A! `" n
7 f' v' n& k/ t, u; A, i9 P对于蚂蚁金服,马云对投资者讲的是“Visa+PayPal+富国银行+嘉信理财+美国国际团体AIG+费埃哲FICO+lending club”的综合体故事,分别对应蚂蚁金服旗下的付出宝、余额宝、招财宝、蚂蚁聚宝、网商银行、蚂蚁花呗、芝麻光荣、蚂蚁金融云、蚂蚁达客等子业务板块。而600亿美元的估值显然还远远不能代表蚂蚁金服的未来。
/ l) P7 i+ E2 @4 F0 j
. j* X: p; M8 l2 c让我们来看一张腾讯科技总结的表格,看看蚂蚁金服如今都做了哪些事变:
4 E4 H. i s; i- ] v' C! W
# U* v7 o+ @7 M g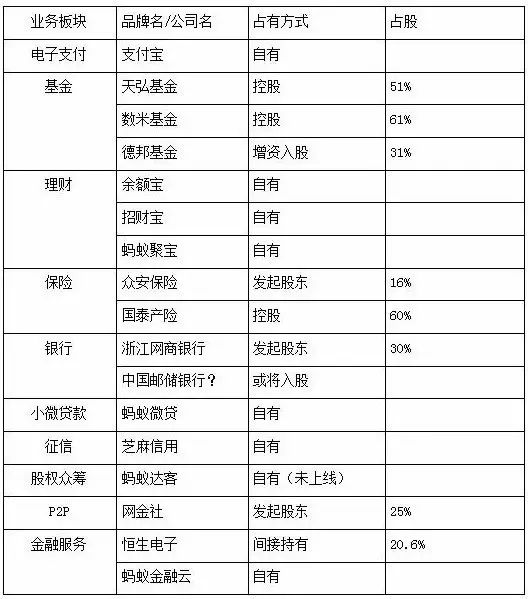
1 u' L3 t* U e- b4 w
2 m% v: z2 @. A" s, i3 A7 [2 i) b% |! m% w; I% y' D3 x
+ H% t& o$ {. c+ g9 `5 X# r从浩繁的高频场景中可以看出,该估值还算公道,并不打扫估值还拥有更多的向上空间。) `6 ?1 y x& G; S
! h8 ?6 w0 P- D2 K
8 k3 f E' E: ]) B/ d9 [, d市场广泛以为,蚂蚁金服符合A股上市条件,且两轮融资显着是为上市做铺垫,。在公司2015年举行A轮融资时,便有消息指出,蚂蚁金服拟于2017年在A股上市,并已选定了IPO财务顾问。
) l. \5 Y0 S$ V: L( E7 |3 H$ J) ]5 n2 \- H3 N7 E! c2 C2 T
然而,蚂蚁金服对此仍然讳莫如深,并对此回应,“蚂蚁金服上市一事现在没有明确的时间表,但未来肯定会上市,本地和外洋市场都是不错的选择。”
8 o, E" {* A6 D2 G1 k6 L( `) \
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:50:00