01/ c7 H1 [9 g& E) f' T* v
昨天写了关于公募基金的文章,其中有一个观点“公募跑不过沪深300指数,主动赢不了量化。这和巴菲特的论断“主动型基金经理长期跑不赢指数”相吻合”,这个观点引起了一些质疑,今天就简单给大家分享一下我个人关于基金投资考虑的因素。4 {: _' _3 H$ e$ {
02
7 J! e0 `# p$ J, Y! O3 J首先,我们了解一个什么是全收益指数。1 d+ L& B2 N! j- x. q
证券市场周刊2020年以专栏文章的形式详细讲解了这个知识点,这里就直接引用周刊的两段原文:3 B2 {! u: q1 G( d
1、“全收益指数相对于普通股票指数来说,更加能够反映投资一个股票指数能够得到的真实回报。”
' I# X' S( K: b7 @2、“简单来说,全收益指数就是包含了分红再投资的指数,而一般普通常见的股票指数,则不包含分红再投资。由于投资者在实际投资中,是可以把收到的分红进行再投资的,因此,全收益指数相对于普通股票指数来说,更加能够反映投资一个股票指数能够得到的真实回报(尤其在中国内地市场这种分红税率极低、资本利得税甚至免征的情况下)。”
! [. }4 \/ F1 j/ }03
' Y! X. q; j, e* {) Z. b近年来,A股市场估值中枢不断下移、股息率不断上升,全收益指数和普通指数之间的差异开始逐步显现出来了。大家在考虑投资回报、指数真实表现的时候,要考虑全收益指数。
5 W0 t; c E, \2 a% I2 H+ E看过之前文章的朋友知道,从去年中旬开始一直给大家提及股息率、高股息、红利、红利低波相关概念及投资标的,2023年12月也贴过自己的持仓标的。 G7 A$ X7 T& s/ |' t0 Q$ c
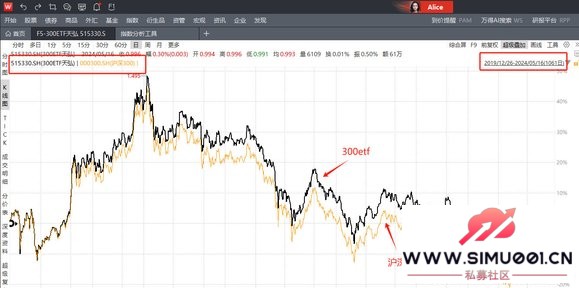
对比300etf和沪深300走势,大家会发现300etf比300指数长期会有比较明显的超额,为什么会存在这种差异呢?其根源就是分红。之所以这两年红利、高股息资产逐步受到越来越广泛关注的原因,这个就是原因之一。: \' q- O9 n( ~+ a: E. p( i- C
( D+ T) T& b: a. C7 C
0 V0 V8 r& P1 ?& |4 V. x04
# B; \& H u1 w3 o1 @回到主题,关于知友质疑的主动管理型基金收益与沪深300收益的对比数孰优孰劣,这里提出一个个人的疑问或者说观点:对于大部分基金投资者来说,亏钱亏得多的,是规模大的基金还是规模小的基金呢?并不否认明星基金及明星经理过往创造的辉煌业绩,但是过往优异的业绩会随之带来基金份额的极速提升,随时份额提升,未来业绩还会有持续性吗?
! l9 y' S3 d _+ l7 p. i/ v4 @“基金的长大之路上还笼罩着一个魔咒:日渐壮大的规模会带走昔日辉煌的业绩,历史不可重复,过往无论多么优异的业绩表现无法当作日后再创佳绩的保证。”% @3 W) _# Y. t8 H+ I1 J( j
% R" Z/ k* Q2 X" P; G, Y0 g( o) P' g
 7 T/ k' V& K4 k5 ?3 A _1 O7 b
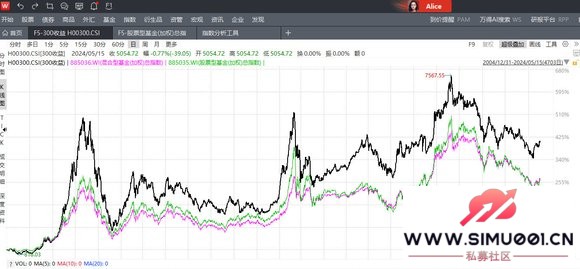
基金投资不能简单看平均收益或者是中位数,这两个数据并没有太大的参考意义,上图是沪深300全收益指数和混合型基金(加权)总指数(885036)过去10年的走势对比情况。希望今天的文章能够回答知友的质疑,也给大家大致地阐述了我关于基金投资的观点。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2024-5-17 08:05:41