|
泉源:21世纪经济报道 ( J) t% s" B5 b6 v/ f& S
作者:周慧 . \. G5 c4 v; G2 x2 F& Q6 V
2 M- {( H# ^& E2 \/ \8 B穿高跟鞋的海归金融女,踏进小麦地和猪栏,与农夫谈风控。这是互联网金融与农村在山东碰撞的场景。 $ M1 J+ x" w! N- n9 o7 J! ~. l8 q
4 o; U4 a6 }* n
农村互联网金融,被称之为传统银行不乐意做的“千亿市场”。2015年,以阿里和京东等为代表的一批互联网企业涌入这个市场,其表现受到广泛关注。
: s; d+ J7 C$ |' X" D
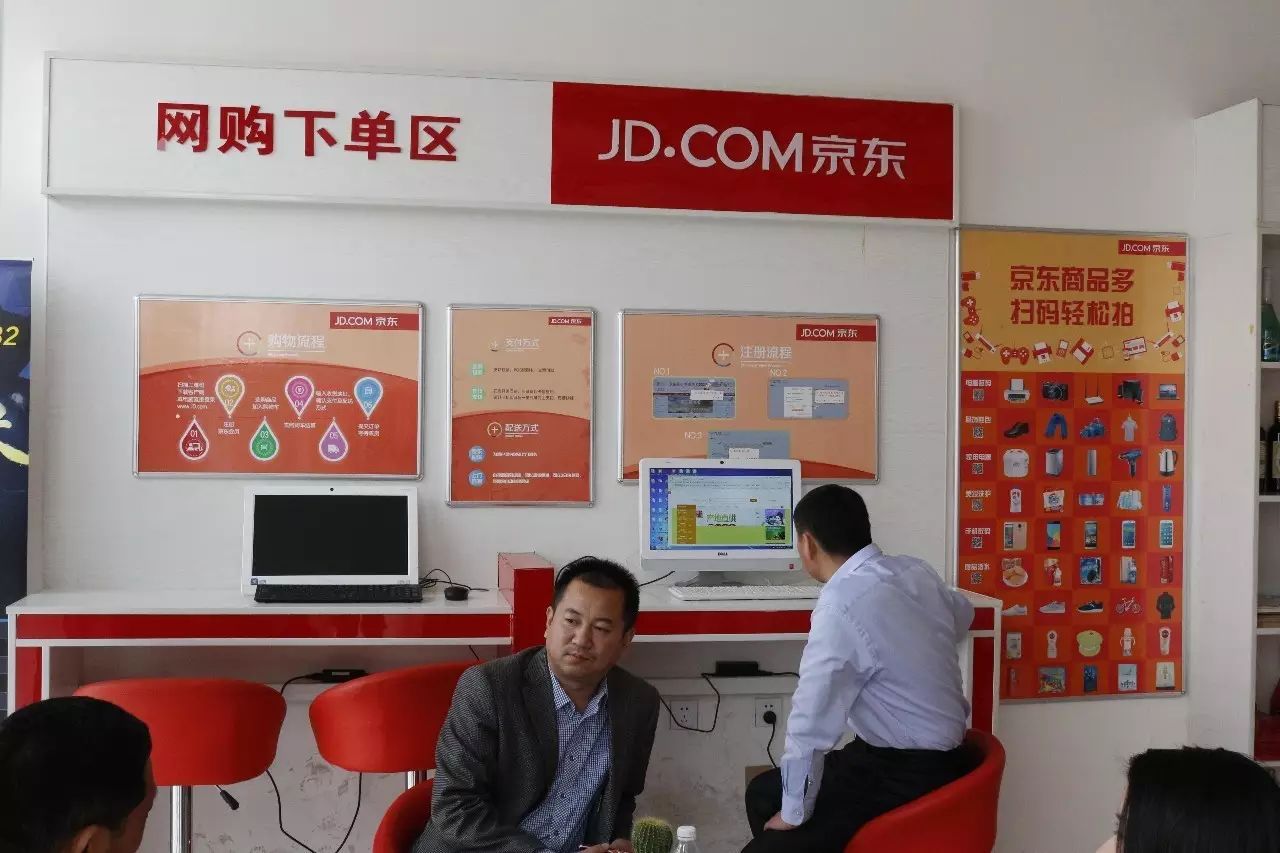
/ K9 E/ w4 J3 x9 |% c9 e" E7 y2 v克日,21世纪经济报道记者前去山东济宁和潍坊农村,相识京东团体旗下的京东金融在这两地试点农村互联网金融的状态。
) V) F9 [: l8 {6 E# n
& O6 |9 ^, u* M$ m" Y互联网公司高调入村,意在抢滩市场,但相对电商下沉来说,金融业务处于探路的更低级阶段。怎样定位用户,以及筹划符合的金融产物和风控,是须要管理的两大题目。 % |; f7 I- E( Q" c, T
( F8 A V: x- Y- N新型农村金融服务
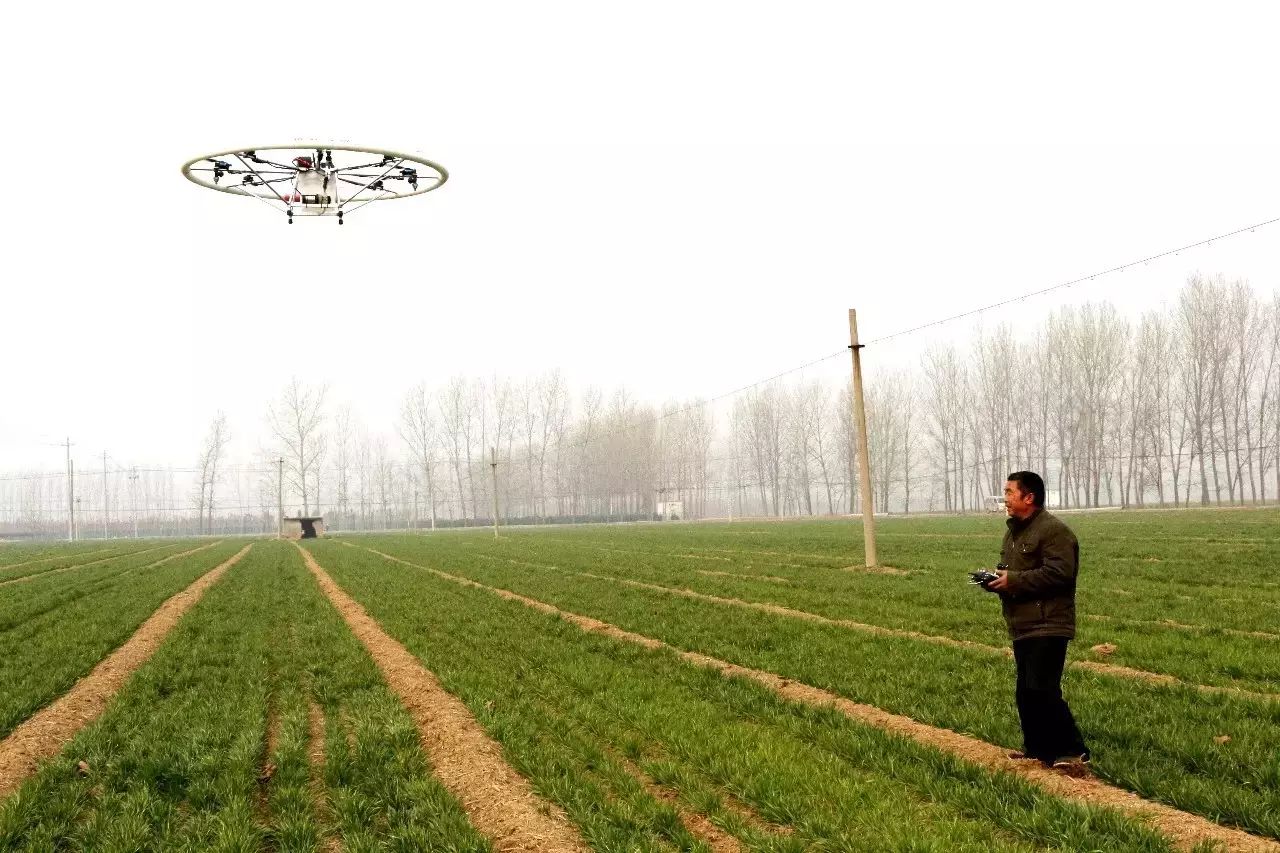
+ R) i3 R2 a3 A- q4 U, n, ?3月19日,山东济宁市汶上县,59岁的农夫田宪才,正在用无人机给小麦喷洒农药。
$ p) Q- H" d: M: a. u( w$ M/ s$ g$ U1 ]$ h4 k
- l$ v0 c# _8 h# Y- H% ~
" j* q' L+ z9 _( { P/ b) n. R; ~( q8 V) ?3 m
老田的子女都在城里,他自己种了90亩地,紧张是玉米和小麦。客岁因玉米代价降落,收入受较大影响,只能靠小麦增收,活动资金不宽裕。
. A2 p$ H# d- q9 S2 c# S9 P3 C' |5 B: _0 r
对于老田如许的农夫来说,缺乏抵押物,贷款难。而通过京东金融,田宪才在本年得到了3万贷款,用于预订无人机。
, B' S5 Q6 X. b4 N5 V: ~- R1 W# [ c6 Z7 G+ H0 G
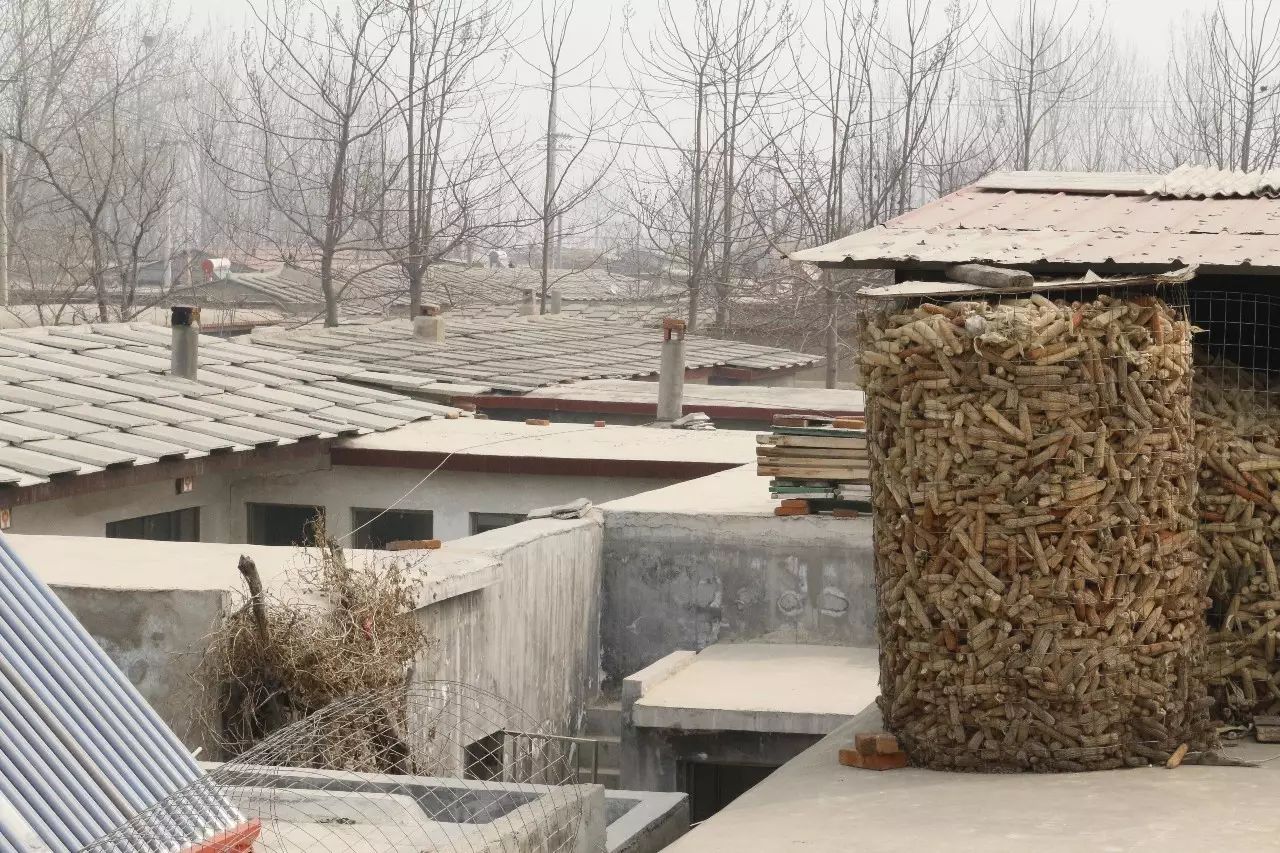
现在京东金融在汶上县开展的农村贷款业务,紧张是与当地的农资服务公司山东大粮农业发展有限公司(以下简称“大粮公司”)互助。老田的贷款,就是京东和大粮公司互助的“京农贷”,无抵押包管,贷款利率年化8.4%。 2 b1 p! L* {, u- N1 l: S9 s) T
7 S6 R% `% l( } b大粮公司根本到场贷款农户的全生产过程,包罗莳植、播种、智能无人机撒药、种子、化肥、收购等,一方面控制贷款风险,同时包管农产物格量,更能通过贩卖农资、农业服务红利。 3 u; x! a0 ~2 U9 I
% j7 b9 W9 q: g" D) _/ y- Q/ S' N
8 E- n- \7 s" K i0 a4 o
& S# J; f! @$ f% F; e8 h; Z# A而京东的发展思绪,是构建全产业链的农村金融服务。
/ l1 h. E- n2 B) \! P' a
' a' M) _* |8 g2015年9月,京东金融发布农村金融战略,紧扣以“农产物进城”、“工业品下乡”为焦点的农村经济闭环。 " S7 q6 g: a* g5 f
* s$ |5 ]( w, @1 W! E一方面,在农业生产环节,覆盖农户从农资采购到农产物莳植,再到加工、贩卖的全产业链金融需求;另一方面,聚焦农村斲丧生存环节,完备地向农夫提供信贷、付出、理财、众筹、保险等全产物链金融服务。 4 v( I B1 Z& H6 M
2 d+ x+ _# b% F9 c' {
停止现在,京东推出的信贷产物——“先锋京农贷”和“仁寿京农贷”,在山东汶上县的试点,贷款金额近1000万。 6 ?6 b3 e" \# N- ~( O( C
) x4 _0 C, h- _( k% V' e' i0 u2 A墟落的风控逻辑
! j* j/ v( S! N* m( ~不管是传统金融机构,还是互联网金融企业,进入农村最大的痛点都还是风控。 8 B: t# h- ~& N# L- A, Y" T
% N# k2 J# H$ U6 s一方面农户名誉信息少,缺少有效抵押物,同时,农业受不可控自然因素影响大,风险高。 2 `. Q0 @1 X1 Z+ ~* |
$ L+ Q+ H2 h$ D2 u& h& G京东农村金融的负责人洪洁告诉21世纪经济报道记者,在落地的过程中,京东金融每每会与当地的大型涉农企业互助,共同筛选诚信、踏实的农户,别的,还会引入保险、包管等多种增信情势,以低沉风险。
& M4 ^) Z0 Z7 a/ z' S
+ q/ z5 Q% y4 I大粮公司董事长赵汝学,在当地从事农业范畴工作30余年,有他的一套风控逻辑。他以为,农村金融风控和都会的金融风控,差别很大。 8 K7 b9 E7 S! K8 x6 j7 f, [9 @
3 \# b5 K! |% f$ Z
一方面,京东金融要求,在实际放贷过程中,农户的贷款发放要嵌入产业链条,而不是现金贷款。比如大粮向农夫出售农资、无人机、种子等,并非将贷款直接打到农夫卡上,如许包管了资金用途。
2 g/ [1 P6 Q" F6 f* B! f' R o& o1 x* z0 M5 t
大粮公司根本包揽了整个农业莳植流程的服务,从农户莳植到收割的全流程18个环节,他们都能提供服务。 1 T: X5 M% {: r. d; Z: f# f5 D0 w _
8 r* r# T/ T. A3 b# L$ v其次,大粮公司在当地积累了大量的农业客户数据,对农户的莳植规模、莳植年限有根本的数据积累。 * K7 H$ q: Z) c
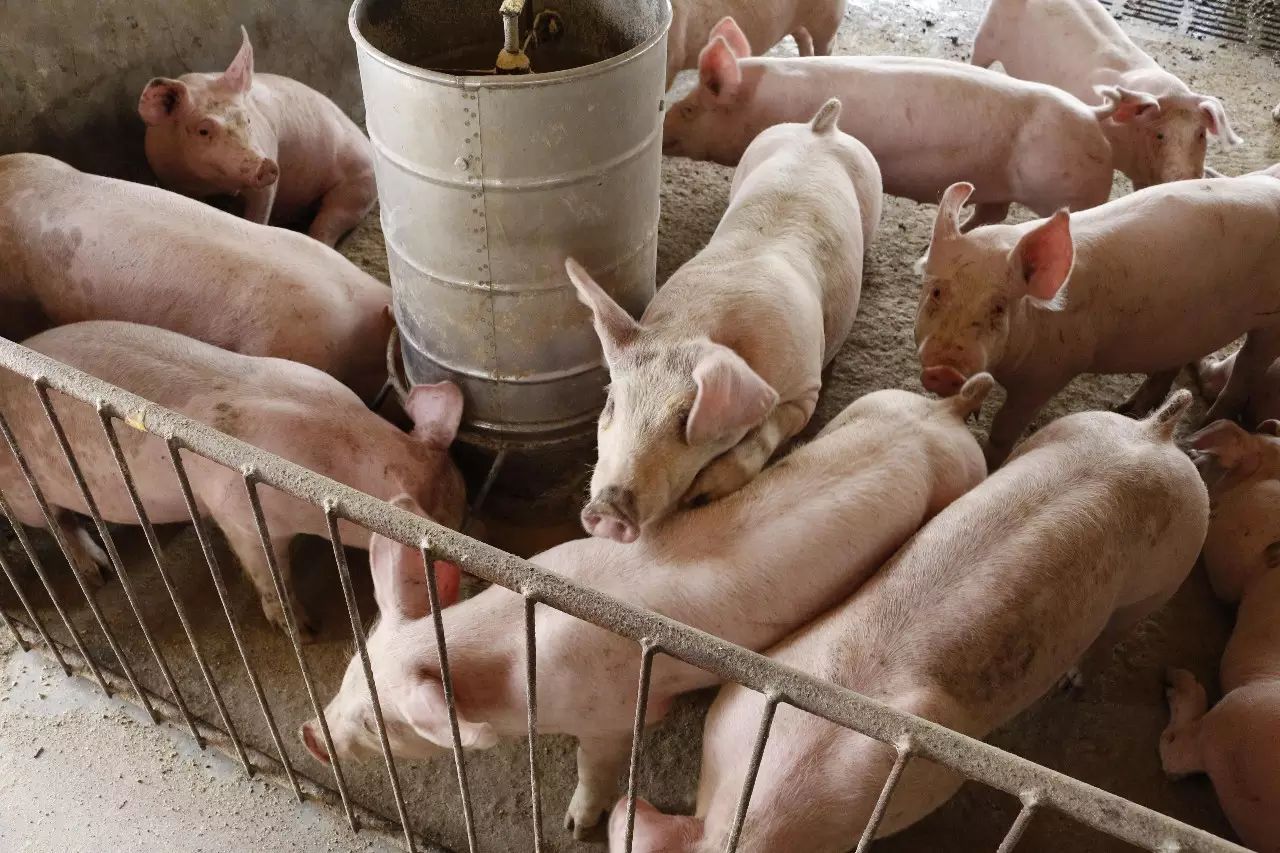
D% D$ `: Z7 j3 S3 a7 j# y4 f8 [90后返乡创业青年李昌贵就是大粮公司保举的客户。经大粮公司和京东农村金融通过差别情势走访当地管理机构和村民后,李昌贵终极得到贷款10万元,承包了500多亩地。 % S3 L! x0 y0 t
! Z$ B: z; r5 A D" e8 ]" J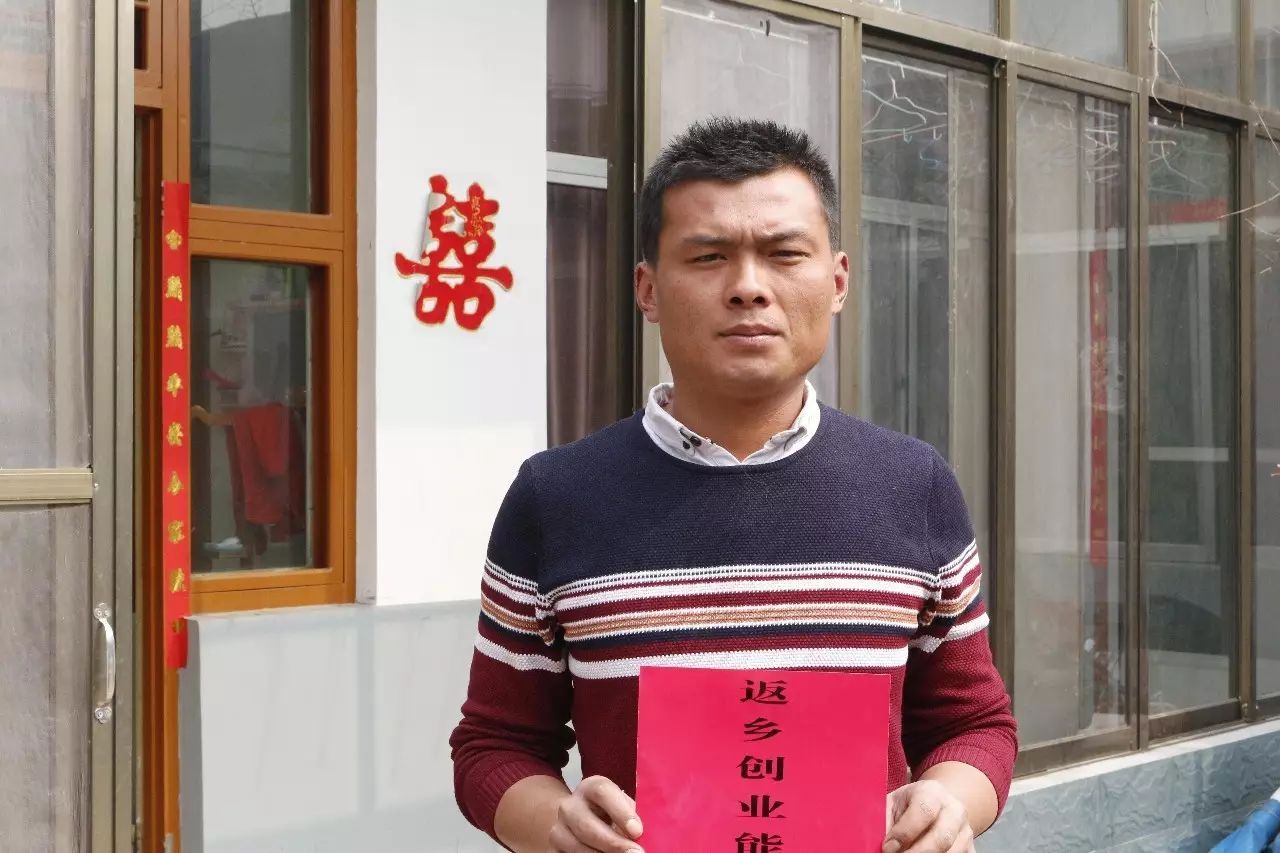 ; v$ {6 [! H Y; @6 b$ r
. Q. u9 U2 C/ L Z6 A9 U
 2 o' }& M( N3 S' N
9 G* @: n2 n$ E
" a: {) t$ x0 u9 ?) |6 b+ z! ?京东农村金融方面表现,整个贷款布局中,贷款方和乞贷方,以及互助企业,属于互利共赢的关系。
* m. n( Z5 ?0 F# X4 u. C/ l! N
% D9 F- m3 W) Q# I ?! R) m农村金融没有通用模式7 ?0 H) @% c! k, ?' L0 k, _5 ~
虽有盼望,总体来说,京东农村金融的试点还是小规模的。 5 P9 B1 F$ I# Z: \
0 K. Z8 |# r* p2 h x3 Q+ Q京东农村金融一位负责人表现,京东的试点并不具有绝对的可复制性。京东在每个地区,会根据各自的特点举行探索,筹划差别的金融产物和风控模式。 : g: N7 [# b6 C# o+ ]! t
$ C6 a4 K, v6 y: \- g& u2 k2015年央行研究局局长陆磊在解读《中国农村金融服务陈诉(2014)》时也提到,很难用一种农村金融模式覆盖全中国。发达县域提供的互联网金融服务不肯定得当传统农业地域,不是干一单就实用天下的概念,要发挥金融产物的创新性。 : D* z% W; \, Y9 C N8 @7 I
O5 b5 h0 N) u$ I8 O4 ?$ v! ^
 ( `+ i: D4 ]# n9 B
5 [$ j! s( p0 l# D
6 s( f4 v8 F; p& o5 O6 C; j( o* O陆磊还以为,金融企业、互联网企业接纳跨界方式,在农村地域可以大概形成互联大概覆盖,对于提拔金融服务覆盖面有长处。
P% j$ O. \% {/ O4 `% O" |( `& E' k! p0 N5 P
3月21日下战书,正在某农业企业“讨债”的南边一家农商行副行长告诉21世纪经济报道记者,无论是从风险控制还是本钱收益的角度来看,农村金融都不是个好做的交易。 / X3 h+ N+ a+ }5 D: J
+ i0 ? B3 w* g( h
这位副行长表现,相比传统银行,互联网企业下乡,相对机动性更强,借助电商下乡进城的渠道上风,做全产业链的金融服务,肯定程度上可以更加嵌入产业链的实质,从而分散风险。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:49:07