国务院昨日公布《存款保险条例》,并于5月1日起正式实行。中国人民银行负责存款保险制度实行,最高偿付限额为人民币50万元。+ B5 c8 [2 j! F
" D9 N( N8 k! \7 S: Z
存款保险制度,是一种金融保障制度,由符合条件的各类存款性金融机构会集起来创建一个保险机构,各存款机构作为投保人按肯定存款比例向其缴纳保险费,创建存款保险预备金,当成员机构发生谋划危急或面对停业倒闭时,存款保险机构向其提供财政救济或直接向存款人付出部分或全部存款,从而掩护存款人长处,维护银行名誉,稳固金融秩序的一种制度。
) D8 d/ s9 N% r0 d' L& f' V" |; b; U" n6 R
& B. S* ~( _) _' B换言之,一旦银行停业,储户的存款还可以要返来,由保险公司举行补偿。
E: ^) d% _% x" P) r, V, d( ~
r* n4 p, @2 y: s3 H4 S存款保险能赔多少?
0 V# a& C% A! n2 v+ C- s值得注意的是,在出现不测时,并非全部的存款都会得到补偿。央行规定存款保险实行限额偿付,最高偿付限额为人民币50万元。2 x; Q! f+ w& b7 o1 Q3 Q: F& B/ |
0 k! p7 k0 V& j8 @, o' b) @: R
) s$ t, q' T6 w; M0 X同一存款人在同一家投保机构全部被保险存款账户的存款本金和利钱归并盘算的资金数额在最高偿付限额以内的,实行全额偿付;超出最高偿付限额的部分,依法从投保机构整理产业中受偿。. v/ J N( f4 {) r+ b3 k" k# b0 V, N
- C& F9 U; G5 e别的,存款保险的投保人是汲取公众存款的金融机构而非存款人。
9 N8 e# P+ j4 `' A7 R2 Y
" p' s, k/ G6 X* U/ i& E存款保险制度来了,对百姓有啥实际影响?该怎么办?
" q3 ^9 i, A4 Y! u$ m; J1、储户不能再停顿在“银行不会倒闭”的老观念上,要精确熟悉“银行也是企业,谋划不善一样会倒闭”——那不是全能的保险箱,你的钱仅仅是交给他打理而已!1 p0 M) [9 K, g9 m. [/ m+ I [
) ?* A$ u" {& \* G3 i M9 n( W2、不要把鸡蛋放在一个篮子里,大额储备存款可多选几家银行。如果最高保50万,那么很简单——你有100万最好就存两家银行咯!
- k4 @ U+ J3 _; u& D6 d% H0 a/ j! n% j2 k. x3 L |9 Z
3、凡是存在中国境内设立的商业银行、农村互助银行、农村名誉互助社等汲取存款的银行业金融机构的人民币存款和外币存款,都算在此中。以是无需由于“有的银行保有的银行不保”的困扰而“存款腾挪”。
) v8 X5 m8 T2 ]+ J+ b3 z3 f- E2 t4 x3 w( E3 H+ L2 F9 p! c" b
4、你也不必要像买保险那样出“保费”,这笔钱一样平常银行出,和我们储户不要紧。每个银行都要为自己的存款买保险,交到名叫“存款保险基金”的机构中,固然了费率也不一样。: O9 d& s8 q' d* |
/ d+ B. y* L3 ]) f, g1 N
5、不要简单的以哪家银行利率高就存哪家银行,高利率伴随高风险同样实用于百姓存款。从长远看,随着利率市场化的推进,你还是必要将安全性的思量放在告急位置。
. f, O ?4 J9 \2 D8 X8 l# B: `0 ^& ]3 p1 u
6、别把理产业物当储备存款,这个是不保的!# ^9 @# G7 F: z0 i: r/ d
; Y5 ^, s: w$ @" v* ~" V
7、保险存款制度是为储户的存款加上的一层保障,也是风险提示,这意味着银行不再是绝对安全的港湾,存款并非长期之计。你有100万,可以分两家银行存,但是如果1000万呢?显着分20家银行太贫苦——还得学着去投资去理财呀。
, N5 U, t0 `6 I% Z
9 c2 ?+ ^. s. e+ ]0 c v9 [8、咦,是不是怕了呀,感觉好伤害的样子!实际上,恰好相反,存款保险制度无论是从立法来讲,还是从加强对金融机构的市场束缚来说,都是加强和完满对存款人的掩护,使存款人的存款更安全!+ x& x2 k! r! z0 y7 h- }' |
, ?" t& Q$ ~7 w1 Y+ q
下面来为各人科普一下存款保险制度:& k% }, @$ o& o$ W7 ?; `
4 v/ J5 L5 c! a! u1 f
" k" ?% j ^) o% j! a; w4 ?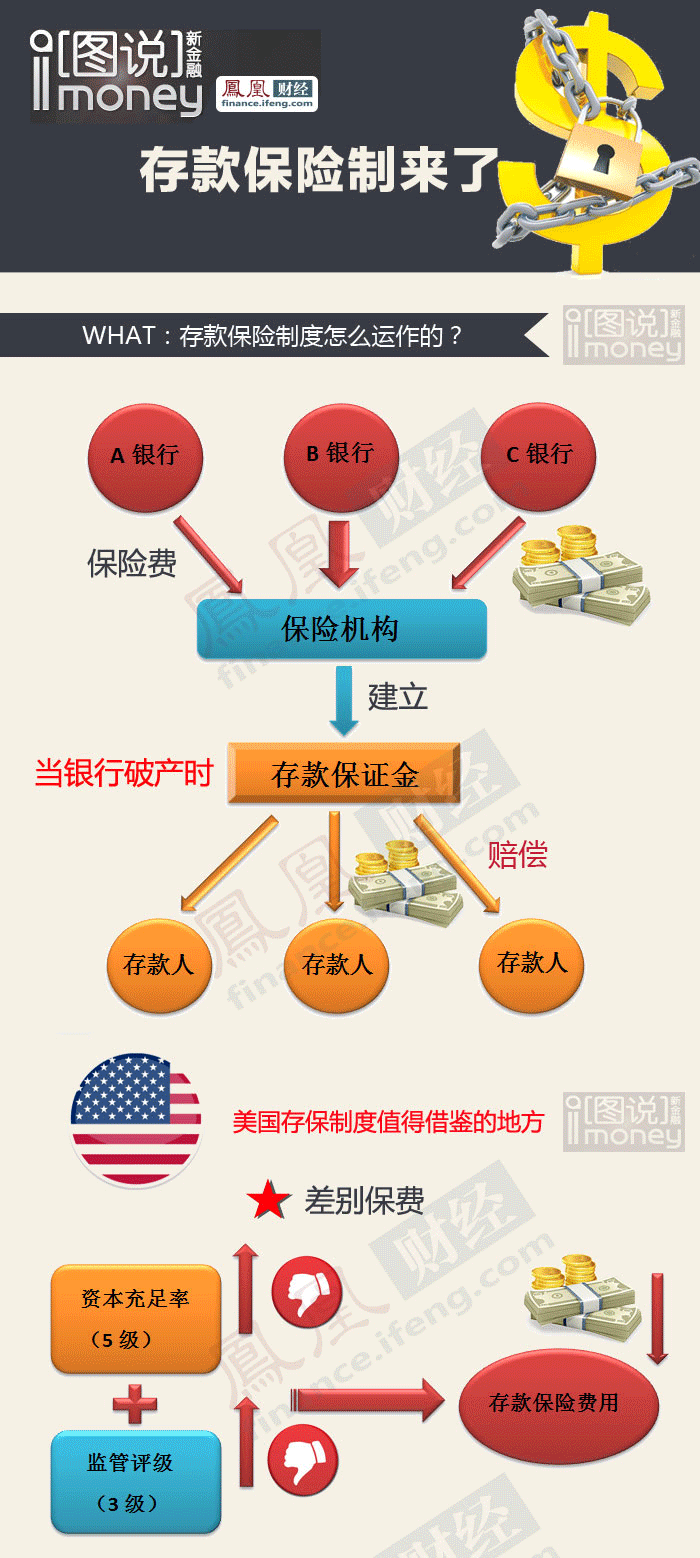 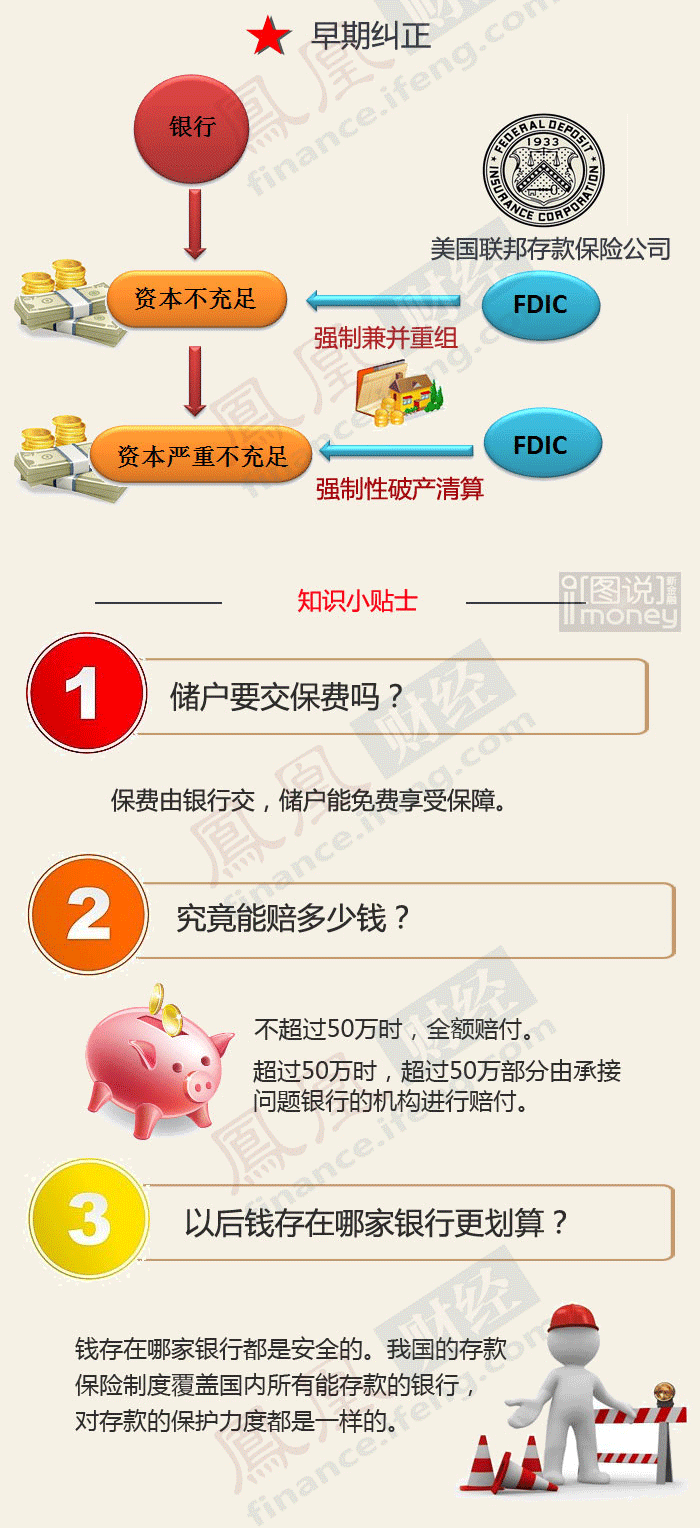 + h1 a- o2 v( X5 E
8 q+ O' z# H! ~' `* I9 k: y
/ B5 U8 R: I- [" b, |3 |+ _6 Y2 h这三家银行最安全
- U" f3 p# E8 ]5 O* [) l" X存款保险制度具有四个特点,一是限额补偿,最高50万元;二是逼迫投保,覆盖全部存款机构;三是差别费率,低沉存款机构“道德风险”;四是覆盖面广,50万赔付额度可以覆盖99.63%存款人的全部存款。2 R4 o/ a2 g/ _% B+ l8 ^9 Z
1 R0 c( c6 z% M2 v2 M
如许的制度安排,实现了国家不再给银行个体名誉背书。长期以来,国家究竟上对银行存款举行全额隐形包管,银行名誉更多体现着国家名誉。存款保险制度成行后,国家不再对存款机构举行包管,银行若谋划不善,存在停业大概,但中心银行作为“末了贷款人”,为了克制银行体系出现体系性风险,会对告急银行举行救济。
/ i0 @+ m ^6 c2 @
# Q4 B3 @* \3 Q应该说,条例草案根本勾画了存款保险制度框架,可改动身分并不大,让笔者感爱好的是,这一酝酿了21年的金融制度,为什么在中国经济下行压力增大配景下推出?6 @' w: o |5 ]1 d$ m
: z8 h" A. p3 z, D+ f存款保险制度固然是金融改革告急一步,这是利率市场化的根本。没有存款保险制度,就不大概放开银行准入,就不大概实现充实竞争,也就不大概实现真正的利率市场决定。迈出这一步,无疑打开了利率市场化改革的末了窗口,条例一旦实行,意味着存款利率就要全面放开。
) H% l: z" f" K0 N( F7 \* V6 f) w3 G+ h7 ~5 D T1 c) Q, \" i0 A9 n
一样平常以为,利率市场化初期会导致利率升高,而且会推动存款搬家。这就带来两个告急标题,一是大概进步企业融资源钱,由于银行竞争剧烈,会进步存款利率;二是储户顾及存款安全,大概将存款向“体系告急性银行”转移,导致小银行存款困难,并进一步进步利率。
' u5 W) R# P" T; f/ m- R( b/ l
: ?. m# o. N% C: H" e* @7 P. m众所周知,中国经济进入长周期调解阶段,“定向调控”效力不大,总量调控粉墨登场告急目的就是改善钱币信贷供给情况,低沉企业融资源钱。但存款保险制度的实行,将冲抵部分低沉融资源钱的积极,这无疑形成宏观政策的“对冲效应”。
/ s4 c2 e, W% w+ b/ f1 ]+ e9 c' `! W% v- j! h1 J$ f- s- {+ M
若出现如许的结果,大概反映了宏观管理当局的调控思绪,一方面要放松钱币,另一方面要让银行和融资主体进步资本和风险意识,克制出现2009年情况,即钱币政策一放松,当局、银行和企业就一哄而上,终极信贷失控。由于银行存在停业大概性,银行在微观谋划过程中,会加强审慎谋划意识,按照市场规律发放贷款,以确保资产安全。由于银行不但存在停业大概,而且资源金不敷时,还要更多缴纳存款保险费用,担当更多业务羁系。这不但增长银行资本,而且低沉运营服从。3 t3 ]: K7 E3 Z8 T/ o
" a4 R/ l+ G. b; b银行审慎谋划,就会产生美国雷怜悯况,即中心银行“量化宽松”,但商业银行更加惜贷,从而加剧钱币政策传导机制失灵。如许的结果固然低沉整个银行体系服从,但可以低沉呆坏账形成数目。5 @) Z. ^& o8 k% J8 e
0 u2 t6 Y4 X! j4 X- a2 o至于是否出现存款搬家局面,这会产生风趣的征象。存款大户肯定将安全性放到第一位,除了分散存款,也会将告急存款放在“体系告急性银行”。国际金融监督和咨询机构金融稳固理事会,在2011年11月4日发布了包罗中国银行在内的环球29家体系告急性银行名单,颠末反复调解,如今中国工商银行、中国银行和中国农业银行三家进入环球告急银行名单。6 h! k3 G8 Q( d- H) e" n3 i" s5 m
5 M2 M+ i @( Q- ]; ]9 O
中国银监会也发布了《商业银行环球体系告急性评估指标披露指引》。按照《指引》要求,信息披露银行扩大至13家,包罗五大国有商业银行,中信银行、光大银行、中原银行、安全银行、招商银行、浦发银行、兴业银行、民生银行等8家股份制商业银行。
3 ~9 V2 _+ N/ i3 C
# C; R7 B# d0 F1 g2 a这13家银行即可视为中国的“体系告急性银行”,这些银行的资源富足率要求更为严格,风险管理水平更高,因而具有更强汲取存款本领。
& t w4 c# `) g& B! W2 V4 X
6 p: [4 T F0 J9 V/ A. t不外由于有存款保险制度保障,小银行可以通过高利率得到更多小额存款,这实际也有益于促进划一竞争。
# b) J% ]1 c! m+ q9 G) A L; h& l( G' ?- |; j
按照保险制度,全部私人银行也应该参加存款保险,但私人银行在试点期间,被要求股东自担风险。理论上讲,既然存在保险制度,股东自担风险机制也应废除,但实践中存在不确定性。一是银监会会强化私人银行安全保障,继续要求实行这一制度,这要看是否正当。二是私人银行大概志愿实行股东自保机制,目的是增长银行名誉,吸引更多存款。$ u9 t7 c& C2 F
6 `4 r% |4 y1 z8 ?3 B! d% N" @
但无论怎样,存款保险制度实行,肯定会短期增长融资源钱,同时会导致存款搬家。怎样控制小银行谋划风险,也成为羁系部分告急任务。可以确定的是,宏观部分此时推出存款保险制度,可谓煞费苦心,既是推动金融改革,也是克制信贷扩张,克制泡沫经济继续膨胀,力图中国经济与金融实现软着陆。
7 @0 O1 V6 z& P. ~3 }2 D6 U- Q, ?+ a; N; q2 J3 y( Z
值得注意的是,存款保险制度实行后,市场实际出现了自我对冲机制,如允许以使央行钱币政策操纵空间增长,为进一步低沉存款预备金率,创造了市场情况。如果市场可以或许通过自我调治,克制信贷和经济泡沫膨胀,这应该是存款保险制度此时推出的实际意义。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 19:50:11