|
泉源:人大经济论坛
8 z' V& d1 S7 l
8 \' @8 A* y7 y$ [) f. x
) A6 k7 u, f, |2 c人社部部长尹蔚民在3月10日答记者问中提到,渴望本年订定出渐进式耽误退休方案,来岁报经中心同意后公开征求意见,后年推出。方案将渐进到位,每年只会延伸几个月的退休年岁,颠末相当长时间到达法定退休年岁;推出后至少五年以后才会实行。
) {% I" @" N5 q" b* K, D
3 C$ g3 \/ a& j; X; b& x' R6 ^
; o/ e; b: ~" {% Q, q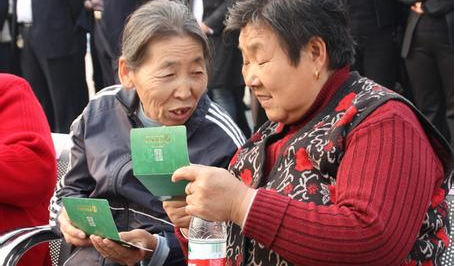
8 Z& [3 }7 x# Q4 n! E
- N4 N- N2 w) c为什么要延伸退休年岁?缘故原由在于应对老龄化。当前,在我国社保体系中,养老保险面临的困难较多,养老金缺口巨大。有专家测算,假如耽误退休,本该拿养老金的人不但不拿钱,还要继承缴纳养老金,如许一来,退休年岁每延伸一年,养老统筹基金可增长40亿元,减支160亿元,减缓基金缺口200亿元。因此,“晚退”可以说是缓解养老金收支平衡压力的一剂“猛药”。 3 g/ i; r, v8 @* |% [
' I/ O7 A+ c7 ~' _7 e9 r& X0 ^9 w
4 K0 v1 s, ?! F; A8 G“我国男女匀称退休年岁仅为53岁。北欧国家男女同龄67岁退休,西欧大部门国家是男女同龄65岁退休,分别比中国多10年以上。再看寿命预期,我们仅仅比这些国家短两三年或三四年,这可以看出退休年岁的空间男女匀称有10岁以上,以是退休年岁是可以变更的,而且很急迫。但进步退休年岁不是一年两年能完成的,要把这些年岁分散到一个很长的时间表里,渐进式地进步,让人们有个较长的生理顺应过程。”中国社会科学院天下社保研究中心主任郑秉文说。 : ?, B( L o5 `5 E/ A
3 o. J( P9 Q3 S% J2 w
8 y5 n/ Y/ o; B7 ?$ W' z. Q2 h
假如你相识了养老金的一些真实数据及相干概念,你会感到未来靠养老金保命,还不如领养《超能陆战队》中的萌物知心的暖男明白,可以为你遮风挡雨,还可以抱一抱带来温暖。
, {& s2 Q% K# ?3 B8 ~
( ^4 ~; Z) E/ ?
4 l& }) f: U) u
[7 X' N, p$ `
明白常说的口头禅是:在1到10的十个品级里,你用几来形容你的疼痛?动画内里的明白恰恰是当下老龄化社会人们心田渴望的一个象征。不妨问问:在1——10的十个品级里,你用几来形容养老金的疼痛?下面我们聊聊关系到养老金机密的10个要点。
# b9 z" o! z1 `% ~: }0 U
7 d( l% D1 y+ a7 {$ k0 |4 W* Y
' \" c" x' c- F4 I0 ?7 T1.替换率越高越好吗? - G; W# v. S' _$ B5 h1 ]
. R7 x# M, w* F$ s3 j
* ]# `/ p s2 x& s( T5 T; b
要想真正相识养老金的机密,必须先知道替换率是什么意思。平凡地说,替换率就是养老金收入与工资收入的比率,假设你工作时月工资为1000元,退休后领取养老金为500元,替换率就是50%。
- m6 c9 e* R4 A- N+ h# D5 n# n3 {8 g0 M. W
# k. d7 F4 d) ^如许一来,很多人都想着肯定替换率越高越好。究竟上却未必云云。具体提及来,替换率下面又有细分的概念,比力紧张的有两个:目标替换率和交织替换率。目标替换率是单个职工退休后养老金收入与退休前一年工资收入的比率。这个概念只是本身如今的收入跟本身从前的收入相比。也就是说,目标替换率高,并不能阐明你养老金收入高,反而阐明你养老金收入大概很低。举个例子,一个人退休前月收入100元,退休后月领取退休金80元,替换率80%,别的一个高收入者退休前月收入500元,退休后月领取250元,替换率只有50%,但显然后者养老保障程度高于前者。我国社会保险一样平常用目标替换率较多。 . G: h6 k4 i/ s; {! E; J5 O# m; C
+ r; l) P5 {9 Z
2 O9 G; b* s/ o2 r- j2 |/ u3 J; T
别的一个概念是交织替换率,是指退休者的个人养老金与同期在职职工的社会匀称工资的比率。这个指标才气真正反映你退休后的社会保障程度。由于这个指标是把你领取的养老金跟如今上班的人挣的钱来比力,平凡点说,就是通过这个看看你老了以后的生存程度被如今上班的人能甩几条街。一样平常地,养老金收入越低,交织替换率就越低。
7 [; Y* H- R. w7 E3 Z" u+ u! R' r5 v
1 D' i4 D/ v# ?& w+ e2 w
% G s B* X: A+ V0 B
2.怎么判定本身养老金多照旧少? : X9 {1 F/ r5 w5 K1 u. T' d
3 v. v2 e4 T& M/ G% O) L
2 Y2 B1 F! T2 E4 S6 ? m从上面概念的讨论就明白了,你养老金的多少要从两个维度来判定:一个是横向,就是目标替换率,本身跟本身从前的收入比;一个是纵向,本身的收入跟如今上班的人比,就是交织替换率。明白了这个,就不会被一些专家讨论养老金时说的替换率忽悠了,有些专家专业讨论时大概都不太区分这两个概念,而当局部门更大概用看起来高的目标替换率来让老百姓高兴。 3 F; {8 F T: ?$ u: l9 Q3 P. [
1 ?8 J0 Y+ y+ f! O, r, R h+ m
) T7 {* A+ v% G- j1 ~/ d
3.怎么判定本身退休后生存程度与社会匀称生存程度相当? 4 a ^2 `7 u# G3 v
, G7 |( F3 k1 s6 b, |) ~: O4 P
5 X9 ~% u- e" Q* z& j; U* s
很多人以为,要在退休后生存程度与社会匀称生存程度相当,个人领取的养老金肯定得与本身退休前领取的工资一样才行。现实上不是如许的,退休后领取的养老金与同期社会匀称工资程度一样,本身的生存程度就大抵可以保持稳定。由于很简单的原理,退休后平常的生存付出、社会应酬等各项费用就镌汰了。别的,你要想想,上班的人领取的社会匀称工资还得供养没有收入的小孩等,这么比力下来,可以得出一个结论:退休者养老保险收入到达社会匀称工资收入程度常,可以以为其退休后的生存到达了退休前的程度。 1 {2 W: U1 s$ U
# c, M: M% a4 o, z
% h; g/ |0 @# [4 S4.多年来中国养老金得手的越来越少
2 \$ w4 N/ h9 P4 {
+ p2 g. h$ k2 t' ^9 J; v- u
6 s! I7 s# p/ @# C( g* w) ?/ m每个人都很关心本身退休后替换率会有多高?那么最好相识一下这些年来替换率的走势。不要以为这个走势跟本身没有关系,现实上,无论你如今收入高照旧低,你未来得手的养老金多照旧少完全取决于这个趋势线怎么走。
4 s- [6 m" s+ o; c* x6 J" [
" h! U" e" e4 w& E
6 {: N4 }& D3 \ ^
看一组专家提供的数据:天下匀称替换率从1999年的45.45%降落到2007年的32.58%,8年间降落了28.3%。简单地说,一个退休者假如1999年退休时能拿45元养老金,那么到2007年只能拿到28元。而且,假如不接纳步调,随着经济的增长,匀称替换率程度会越来越低。退休职员会越来越被排挤在社会发展轨道之外,这个时间你会痴痴地想着,身边有个明白伴随是多么幸福的事。
5 p/ C# u. v' O+ {2 G4 U# |1 [
: t, F1 w- Q; C: K4 k
7 X% E) d- k. o, q! i
5.养老保险替换率最低为40%,满足的替换率上限为57% 1 t8 x$ y' c" t% F
+ Z- f: n" r5 F8 P+ _/ ]
3 |5 w& g5 E1 x. B
我国养老金替换率程度在很多地方已经显着低于40%,而且还在下滑。国际劳工构造在《社会保障公约》中规定,养老金替换率至少要到达40%,天下很多国家替换率在40%-60%。而且我国企业年金和个人商业养老发展程度很低,重要就靠社会养老保险,假如替换率太低,很多退休者会陷入贫困状态。 9 N. T7 I/ d7 K' B
9 Q$ S4 s4 d O
- f. O9 s; \# C ~2 T7 v固然,替换率也不能过高,由于替换率越高,如今在职职员和企业的负担就会越重。一样平常地,要让退休者生存程度与在职时相当,替换率要到达57%左右。 / P6 v; P1 X8 B; P* `0 j
. A- {6 [# ]# K% i2 R z
, f1 j! F) [4 N$ n: \9 m) d4 L2 ]
6.每年上调退休金并不能包管养老金不缩水,中产阶层都将陷入贫困
2 s: @# c: c9 Z3 t
, m7 s/ M) q V8 }; c) @
4 B9 e& D' q! j/ k8 C+ A0 f6 q
如今当局已经一连10多年每年上调退休职员养老金,但这只能阐明退休职员的退休金的金额(绝对保障程度)进步了,养老金的相对保障程度——替换率,却大概由于调解不及时或调解幅度太小而相对社会匀称工资大幅降落。也就是说,上调的步调赶不上上班者的工资收入增长步调。 : J% x9 y; E M6 n5 y
8 k9 A/ r5 h" n/ i+ ]
* ]9 `8 k* u* F; S A% _让我们从交织替换率这个概念来看下:根据一组数据,退休10年后,高收入者的替换率仍凌驾50%,而低收入者的交织替换率则降落到27.24%,只到达社会救济尺度。再看看如今的所谓中产阶层:退休10年后替换率从56%降落到37.87%,已经低于国际劳工构造规定的最低40%的尺度,大部门中产阶层的生存将陷入贫困。
) I% A# [; l% T: e! c! A/ n
3 r: I4 D1 T- R2 @
( B6 x* c) e4 h6 g8 d+ P& C
7.退休时间越长,根本养老保险的替换率越低;女性养老保障程度要比男性低
0 |5 e, h- k6 y/ W: d7 E! w+ R5 Q' q0 \& z
$ h+ u9 y6 \2 R* T# O从上面讨论可以很容易推出:退休时间越长,根本养老保险替换率越低。由于思量到通货膨胀和社会匀称工资程度增长这两个因素,假如不接纳应对步调,退休职员领取的退休金相对于在上班者的收入程度只会越来越低。简单说,退休越早越亏损。现实中常常访问到如许的事:两个人工龄根本雷同,甲大概比乙早退几个月,两人社保基数就差异,领得手的养老金也差好几百元钱。 5 P. T& J) S& m9 l
# {( L6 E) A6 V1 l1 s# u; d
- G5 i- u: F6 ]# {9 o3 w
如今女性干部55岁退休,女工人和女个体户及帮工50岁退休,特别工种女45岁退休,匀称看女性退休年岁不会凌驾56周岁。但如今城镇生齿匀称预期寿命到达78岁以上,匀称预期余命(退休后到殒命的时长)达20多年。而且女性一样平常比男性长命,这些因素导致女性随着时间的推延,领到的养老金会越来越少。
- G) w+ j3 |* _9 p* z: c# L$ ?+ K8 y6 c6 T
% p! V1 R! |9 w; n2 b
8.当前社保制度提供的真实保障程度达不到预期尺度
5 q2 o% e' Q& Q/ y4 s$ H; {
/ T1 v C$ q" z1 b
+ ^( Z& p) \8 ?4 }" y( _
上面说的替换率会渐渐减低还不是最坏的。我们说的这个替换率只是名义上的替换率,现实替换率比这还要低。当局规定的社调养老替换率是59.2%,一个缴费35年的尺度人名义能实现的替换率是58%,而这套制度现实能实现的替换率只有49.48%。简单说,当局计划是想给你59元养老金,而当局算出来的只能给到58元,现实终极你拿得手的只有49元。你可以想象是社保局工作职员的管理费用,以及冒领社保等各种跑冒滴漏,导致从你水龙头里出来的就这么多。 * b9 w# b' p$ k2 i# t, J
' _! c2 V* v; d3 X
/ [: ~3 e. p6 j( L
9.很多人在生命的后期只能靠菲薄的根本养老金过活
! r9 l& a& J' w ?6 I0 K/ y5 y" \4 {& L# D1 Z: I, m5 m. ^
' i# y3 n5 O) N$ S- M& B我们都知道,根本养老金包罗统筹部门的根本养老金和个人账户资金两部门。个人账户资金名义上个人有全部权,但运营增值权在社保机构手里。个人账户养老金是按账户内资金总额除以120个月盘算,即制度操持发放的养老金年岁比职工现实生存寿命要短。这就导致很多人在生命后期提前把个人账户养老金领完,只能靠很少的根本养老金度日。 , S6 K3 r2 x) Z$ v
. g- r' }( B: w
1 R! F$ @: l6 _& {& y10.个人账户资金发放方式应该改变:从确定年金改为生存年金发放方式
4 H4 S8 ]5 _- B7 o' ~& T$ f. o( E! s: L; P5 L( Z
7 ~8 m* X& N3 {9 v: K. F/ q1 f9 c
如今这种个人账户资金发放是确定型的,把个人账户资金当成财产来利用或继承,而不是表现养老的根本功能,有专家发起在个人账户之间调理余缺,根据现实生存寿命来发放个人账户资金。如许的话,能更好地保障退休职员的生存程度。固然,中国人意识中仍把个人账户资金作为财产来对待,即便显着有利益的事,也未必能实行。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 19:50:48