|
泉源:南边都市报 作者:葛倩
% @& F/ {8 _( w) y$ l- ^ 1 ]8 e: z/ n) Z( r
, i) k' ^2 M1 F" V, }# K3 l
: Y: q* n( ?+ F( ~: P
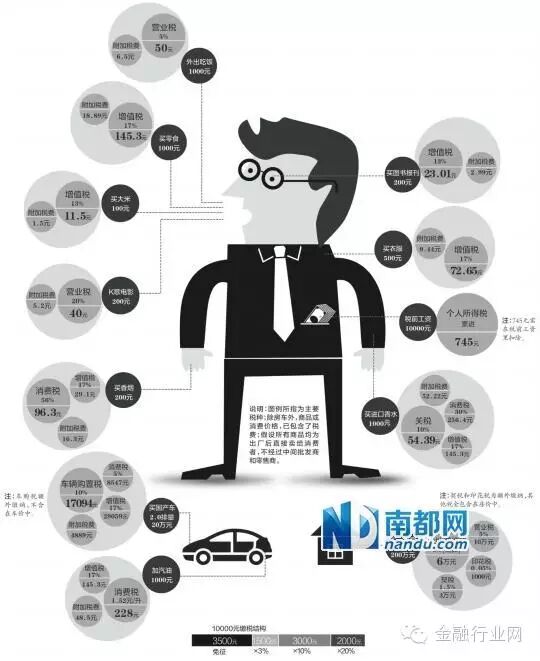 阐明:图例所指为告急税种;除房车外,商品或斲丧代价,已包罗了税费;假设全部商品均为出厂后直接卖给斲丧者,不颠末中心批发商和零售商。
4 \, X! P# u$ e/ F) a
; `* I9 W a. ^ \, B6 T$ @* G8日下战书提交天下人民代表大会审议的立法法修正案草案,明白规定了“税收法定”原则。而现在,我国现行的有用税种为18个(企业所得税法、个人所得税法、车船税法),却只有3部实体税收法律,其他15个税种均依据国务院订定的暂行条例开征。这些税出现在我们生存的哪些地方呢?以平常市民一个月的告急斲丧开支为例,看看衣食住行中,含了多少税。
4 m. j6 z' L& m1 E: k' W- f, V9 G$ S9 B$ ^
- D) Z: V4 d' k1 x5 p/ i; |
●增值税
) |' `) |, U) t2 m: y. ]/ W
1 L m Z5 g4 ?7 L0 t
- u) K) \( \4 ~) p实用的增值税税率不等;增值税是价外税,即市场上的零售代价已含增值税款,盘算增值税时应对含税价举行还原,而非直接用零售代价乘以实用税率。如购买食品耗费1000元,应缴纳增值税金额为1000/(1+17%)×17%=145.3元
( N# s% e* N- ?, ^+ V: K
2 F+ l0 k, \5 [. b- C
' ]& e& _3 h0 Z+ Z, d2 }* |
●斲丧税 Q) N+ p* h" o- H- C7 } ?
9 N0 D: h1 b% o
6 w+ |- K( W' S: D# y. u$ [+ E斲丧税的税目税率有差别;斲丧税为价内税,盘算底子为不含增值税款。如购买甲类香烟一条,应缴纳斲丧税为200/(1+17%)×0.56=95.73元,别的因每支香烟还要缴纳0.003元,故一条再缴0.6元,总计96.33元。 . |, K$ ~* m4 I2 k, B
, I, }% n8 ]4 o7 b+ ]' m
; `. K. v+ ^9 T4 u●个人所得税 6 e! E0 I5 \! t" f$ @1 \
; z% ?6 \* q0 b! k/ s) b/ O1 c
* Z: j6 t. r& x! d) R+ f, t如果税前工资是10000元,个人所得税则采取累进税率,即应税额为6500元(3500元起征),需缴745元 5 \# R5 {; J5 ?/ J; X
. H1 S5 `5 W7 g4 L( {3 I! V( ?* G
0 `8 v0 @& F s5 Z9 ?" M6 F●附加税费
8 x/ j0 i4 S8 X2 X) U9 o
7 d+ K. G- S2 L2 T" l5 `
m4 o D' ]- d9 g5 O" i& _指在增值税、业务税、斲丧税费底子上再缴:城建税7%+辅导附加费5%+河道管理费1%。如外出用饭耗费1000元,此中含业务税50元,那么附加税费是50×(7%+5%+1%)=6.5元 " g$ ^; {( @' g6 }
7 f O% Y9 D2 F; u7 E% m$ `+ a
8 v. Y. W4 b+ `. s, V
●车辆购置税 5 c. m; O2 j: [( e4 @2 _
$ o5 R2 R8 K3 `6 M- D
' j" N4 P! i k5 M1 x: D: k
排量1.6以上和1.6以下(含1.6)是差别的,车辆购置税计税代价分别×10%、7.5%;计税代价是指付出给经销商的全部代价款和额外费用,不包罗17%的增值税款。如购买20万元排量2.0的国产车,应缴纳车辆购置税为200000/(1+17%)×0.1=17094元。
/ C( k n3 Q$ U& E& s+ ?& i/ L( U5 `: `% E
3 v9 P5 f0 E2 h! \●关税 & `0 A/ n2 K8 q$ X
0 T8 h0 F+ _! `( {
% I" |% y# p7 Z6 L, D- j
关税=关税完税代价(即到岸价,比方100元)×关税率(10%)=10元 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 19:50:28