尺度普尔家庭资产图' c+ P) C) `1 P, _9 `3 C
9 I4 m/ P5 Y/ ~: _
! X) x+ U& ~6 M0 j4 }% Q% a/ \/ G8 H% E" H
, s% j+ t' n: ?, N6 s
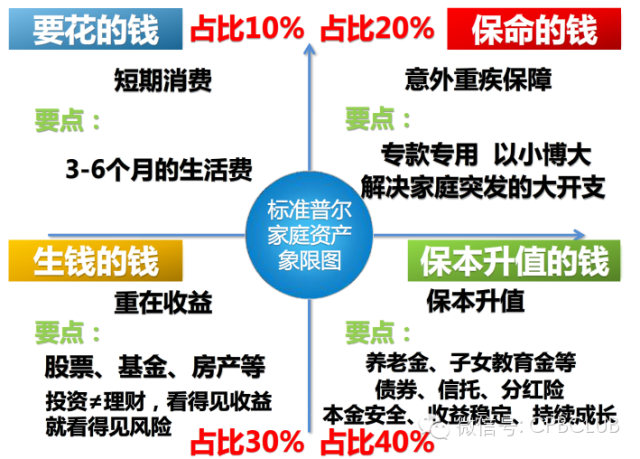
“尺度普尔家庭资产象限图”把家庭资产分成四个账户,这四个账户作用差异,以是资金的投资渠道也各不类似。只有拥有这四个账户,而且按照固定公道的比例举行分配才华包管家庭资产长期、连续、妥当的增长。8 {* @1 k3 o, S( f9 Q+ @
; Y' I, O/ J1 d6 p; _: H* `! z
尺度普尔(standard & Poor’s)为举世最具影响力的光荣评级机构,专门提供有关光荣评级、风险评估管理、指数体例、投资分析研究、资料处置惩罚和代价评估等告急资讯。尺度普尔曾调研举世十万个资产妥当增长的家庭,分析总结出他们的家庭理财方式,从而得到尺度普尔家庭资产象限图。此图被公以为最公道妥当的家庭资产分配方式。
: k, ]8 G/ _+ E3 G6 c
* h; Q& W+ f. S; A
# ?! H" F+ u$ N0 I4 @
Q0 _/ z4 I8 d“尺度普尔家庭资产象限图”剖析
3 J( Q9 f! l$ n2 ^: u" _
1 f$ V% h* T: i% v* w9 }! U9 l% Y& e0 x5 H
 6 X9 T1 \6 ]9 c3 M
/ ^8 t' C0 j2 B. y' a1 P
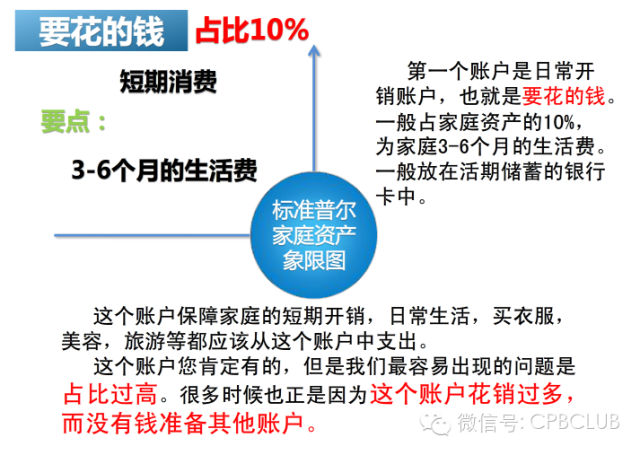
8 x0 r( q3 a' b7 ~4 X1 j第一个账户是一样寻常开销账户,也就是要花的钱,一样寻常占家庭资产的10%,为家庭3-6个月的米饭钱。
( p. _7 ^1 {0 m# E6 B/ a( |/ X/ o: g4 Q) L& T
一样寻常放在活期储备的银行卡中。这个账户保障家庭的短期开销,一样寻常生存,买衣服、美容、旅游等都应该从这个账户中付出。这个账户您肯定有的,但是我们最容易出现的题目是占比过高,许多时间也正是由于这个账户花销过多,而没有钱预备其他账户。
& _+ i' Q. y" I0 I j4 b% G
' y/ ?' u, e# r要点:短期斲丧,3—6个月的米饭钱。一样寻常放在银行活期存款,钱币基金中。- U. V/ G; E" |+ a8 F
+ U1 ~3 p+ i/ c: M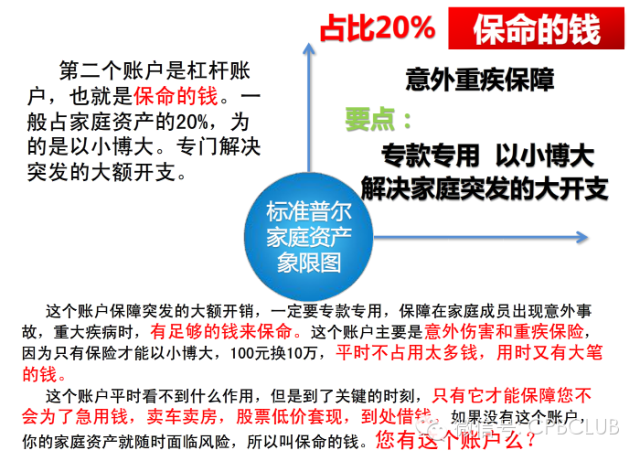
& I$ O( R5 c1 ^
1 G, V" E9 c; t3 l5 N) w8 s/ C0 `: ?% |# |/ Y
第二个账户是杠杆账户,也就是保命的钱,一样寻常占家庭资产的20%,为的是以小博大。专门管理突发的大额开支。
6 y9 c6 C8 K3 k/ y. X$ ]1 z/ r1 ?" f# [) h: U+ r+ C3 n- A
这个账户保障突发的大额开销,肯定要专款专用,保障在家庭成员出现不测变乱、巨大疾病时,有充足的钱来保命。这个账户重要是不测伤害和重疾保险,由于只有保险才华以小搏大,200元换10万,寻常不占用太多钱,用时又有大笔的钱。
* a( b" P$ j3 o# L3 J
. n1 }8 T8 H, p% w# J1 b这个账户寻常看不到什么作用,但是到了关键的时间,只有它才华保障您不会为了急用钱卖车卖房,股票低价套现,到处乞贷。如果没有这个账户,您的家庭资产就随时面临风险,以是叫保命的钱。您有这个账户吗?
8 n( t$ c( B" \- T4 D5 t
8 `; h: Y, g3 D8 D2 X' v要点:不测重疾保障。专款专用,管理家庭突发的大开支) @: i4 G. b0 w/ q* R6 ?+ ]
. l" c+ S1 T. L" E5 W, x/ Q" g5 i& h- j3 R! p9 w0 H
: \4 f/ d: \5 D# u) A! |4 z
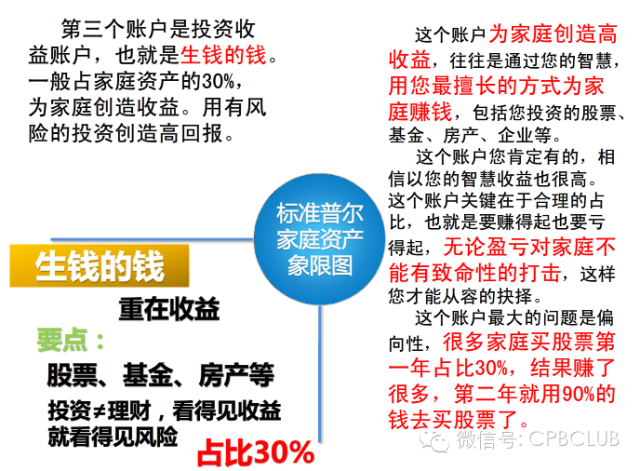
第三个账户是投资收益账户,也就是生钱的钱。一样寻常占家庭资产的30%,为家庭创造收益。0 x; r5 V( E+ W3 R
% @: i8 B6 r, [3 a
用有风险的投资创造高回报。这个账户为家庭创造高收益,每每是通过您的智慧,用您最善于的方式为家庭赢利,包罗您的投资的股票、基金、房产、企业等。, d2 \9 p. D/ Y: K
" c4 c7 L! ]; x( \! l& R/ B$ b" ?这个账户您肯定有的,信任以您的智慧收益也很高。这个账户关键在于公道的占比,也就是要赚得起也要幸亏起,无论盈亏对家庭不能有致命性的打击,如许您才华从容的决议。! f7 `: D4 f1 M2 A( P
; d* C. Q: x7 E7 q+ d* z要点:重在收益。这个账户最大的题目是方向性,许多家庭买股票第一年占比30%,股票、基金、房产等。投资≠理财,看到见收益就看得见风险结果赚了许多钱,第二年就用90%的钱去买股票了。
+ Q1 k2 o$ B4 Z% p- b 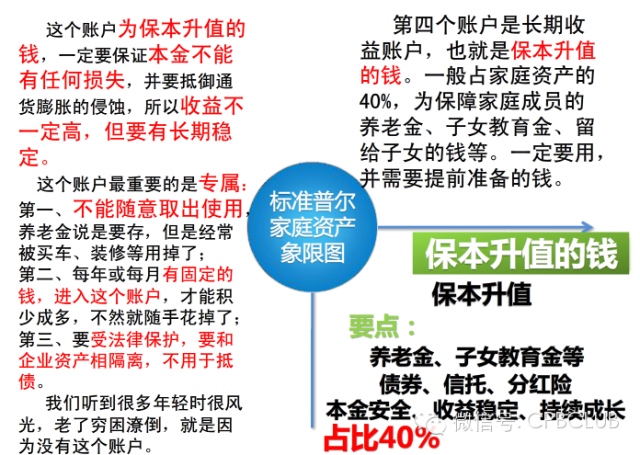 g \9 O7 a. ?6 a, M
/ I6 [2 M8 E) F' N9 [" T# [2 f1 t
8 Z, I F! s: C% h第四个账户是长期收益账户,也就是保本升值的钱。一样寻常占家庭资产的40%,为保障家庭成员的养老金、后代教诲金、留给后代的钱等。肯定要用,并须要提前预备的钱。
$ D& u8 u+ i; h
$ t: o8 N' |' v& F这个账户为保本升值的钱,肯定要包管本金不能有任何丧失,并要反抗通货膨胀的腐蚀,以是收益不愿定高,但却是长期稳固的。
$ H1 ^- ]/ @3 B0 x' C. n
( l% ^1 Z7 Y- J8 ~; \$ Y2 [8 n2 k' x8 j$ N+ c! z
5 b5 O1 _6 u4 n& R9 a9 J2 C这个账户最告急的是专属:
- r) V. j! _( R, G T
% b7 K! ~8 e- i1 |, X# I4 W
+ O3 L( A" o% C1)不能随意取出利用。养老金说是要存,但是常常被买车大概装修用掉了。
" j8 r0 `# i* Z/ y# M) l1 n. s/ k5 h! @" f! g+ L& V0 }
2)每年或每月有固定的钱进入这个账户,才华集腋成裘,否则就随手花掉了。3 d- }4 X/ O. m" k7 @
0 \+ _, T; Q; F Y. { q3)要受法律掩护,要和企业资产相隔离,不消于抵债。我们常听到许多人年轻时怎样怎样风光,老了结身无分文缺少潦倒,就是由于没有这个账户。
( _; \0 G A; J$ U7 U6 i: R
( B% y* x5 j8 C. Y要点:保本升值,本金安全、收益稳固、连续发展。以债券、信托、分红险的养老金、后代教诲金等。
2 i& ]# P% w% W; P
% P0 r7 a* z" W- K* _5 S这四个账户就像桌子的四条腿,少了任何一个就随时有倒下的伤害,以是肯定要及时预备您看您现在还缺少哪个账户,大概说你最想赶快预备哪个账户?9 E7 d5 _$ C3 d: }7 a S! d
# Q {5 f% y e9 u2 p% a这个家庭资产象限图的关键点是均衡,当我们发现我们没有钱预备保命的钱大概养老的钱,这就分析我们家庭资产设置是不均衡的、不科学的。这个时间您就要好好想一想:是不是本身花的钱花的太多了,斲丧钱的速率大于赢利的速率呢?大概是你将你的资产过多地投入了股市、投入了房产呢? |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:01:05