1 ~' K- B, W% ]* X% a% l▼核心投资体系
; H! y- W/ s" j. F+ ], d✓好买卖! N- G: v8 `! W/ v) ~1 G
✓好公司
& A* }. p- ]$ o✓好代价
3 g9 k6 J* @6 @- d v8 b% ^1 J2 M/ X
▼纵观投资界
* Q1 }9 Y+ t- X7 v; E) s5 F巨大的投资者2 W+ g6 b2 h) U2 B# D! b
岂论是代价投资- g A3 \. l% U( b* V
发展投资照旧趋势投资
+ g' s( e, ^4 D1 A4 a他们乐成的都是相似的 @* @# i- L, c& n, X0 I# E
$ _7 ]/ _* H& [5 O8 _▼
2 k& E; ]0 p. ~他们都拥有
* [ p5 H- G3 E4 B( ]' ~☟% s- k2 p" ^; \
宏观行业的分析本事(好买卖)! n! i. b% g7 S" Z3 m$ p, a
☟4 a. ^& n6 O0 P C
微观企业的分析本事(好企业)* T: o6 J( y$ m7 [- C2 I, b9 i" Q6 w1 T9 [
1 \4 y& n% v v☟0 t, A5 Q( U5 P, `
对资金偏好的分析本事(好代价)# l0 ~3 H9 z/ j* i/ h
$ v# ]3 i H% y6 B0 z6 s, L! f: w& a
➤对自我人性的控制本事
9 X# Y! `$ z# Z; x: J➤对市场感情的明白本事8 s+ i0 Y2 }1 I! m: y: g
! z6 z; u, w! ]( l
' q1 T8 P" J- A以是7 D- q( l0 c# X3 e
在我们看来9 \5 N, K' ^* k* l; \# x
乐成的投资并不复杂
B5 K. O5 V+ S8 K3 S来往复去不外三个字1 h( ]) p" f7 u1 x
, Y; [2 @$ X+ J7 m' z2 k➤好买卖
% y9 A6 k2 c/ P" k) G( m➤好公司
5 q) g! H g/ z" Z* q8 O9 Y➤好代价
% ]& q4 v- o8 F0 o
! G" p w3 ~( [( B$ p9 G- ^
2 P1 Z x. R6 k. r" R3 s- ?& C▼1 n# Y; l" c3 L' G: |( i
此中0 N/ t) \. q9 \: E }+ C: W
好代价是一样平常投资者& C" j1 D$ e; X9 e- \6 ~1 W9 G
和! ~6 F' @! E; y" T
巨大投资者最大区别! l5 g! a/ j" l1 p# |
即
. [ J0 {+ q/ u1 P7 y人性、市场、资金的分析 t1 A/ M* A" i! m8 D
 + W* D) D7 Q, n. b+ y* W [
▼投资的本质/ z6 {" M5 |1 ?# d" p
是7 J4 H& v0 F9 j8 k) [# L$ {
☟
G, G6 k( N. p探求好买卖、好公司、好代价
( H. k$ k8 F$ _# s% a4 V! e4 V' O3 q7 d
以是想要做一笔乐成的投资
. R, d, ~- J/ F& s' N; R/ u“三好”准则缺一不可
8 h+ d/ Y& F& Q" {只要满足“三好”条件
; t" m/ i P, I* V一个公司岂论它
; Z. c* q0 l f在7 w% Z3 h6 F" x* S
☟
" o P* F& N$ t b➤什么市场
2 r2 O# w4 [8 k$ i4 ^2 b3 e/ d➤什么板块$ A3 y0 C- `& h7 H; |1 Z* i# c0 Y1 Y
➤什么时间
+ G- T& P' N4 K) `0 x9 s, q" h➤以致不是上市公司都没有关系。& o2 E$ ~% U9 O4 |3 M
4 |. N1 q+ b/ o) _5 g6 Q
 , \4 \' s2 s0 B" M0 ^, Y6 F/ m; O
▼) q& ~( g4 ?# Z" }
对此/ D* Z* N6 l, j( N. x6 y1 p0 h8 W
投资者肯定不能抱有私见
2 s6 b) Y7 a- d+ w3 U" Y1 E我们要探求投资的本质2 }0 ^; n- ?3 ?) s
/ p' E9 y% E) t0 o0 M* { N x
不能迷失在市场中
. ]7 ], B6 E; }9 b) y3 }要明确固然市场的钟摆不停在摆动
- {2 I$ [+ w, O% v, L/ d& {9 s
( i1 H. e: s6 c3 O9 @; k, f* F% R但岂论钟摆怎样摆动% t, q* ^. p" M `5 h
都不会影响那些真正的“三好”公司
" d* p( k3 {! [0 F$ E
* T+ L, Y# k) S; U+ ]% X对于精良的投资者来说
/ o4 W2 M! A# W只有宏观行业的优劣9 V w1 V3 k" \) X, Q
微观公司优劣
& U- X" w) ^1 o估值高低之分
0 ^5 o8 f8 y# d: C
6 }* p4 _: g1 i% E* c▼
/ `+ h- g6 q6 q注. \3 \$ r. j; y% I* ~8 a7 N
很多人根本没有准确的投资体系# m$ ~! N4 I- Y6 ~
没有明确投资的本质
! b9 O4 X& o2 c5 B' X却还在为了( Y# r, d5 D- r) J! i
蓝筹股和创业板孰优孰劣争论不休' E! R5 o$ F5 o5 p' ]+ Q# \
说到底一笔好的投资是根本不分流派, | C7 R. F* a
' x( N" v& J$ Y
▼) c, C3 z4 ^: I% k6 q3 I
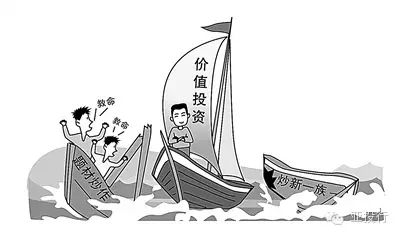
市场中充斥着太多
# n; M8 r. r8 B7 e3 m2 b☟5 [1 X1 Q; e; w0 {* Q1 j
伪投资者7 ]9 H; v4 x" e9 M8 E W
, P9 C, u" g4 X) ~3 h$ ^
他们分析都是流于外貌, M; \' D4 n# P4 D
通常出于7 L1 W( x# p" w1 g$ W. k
某个题材大概概念就看好一个公司) q6 I3 ~, M" F" j r; e7 t- y
+ h& @9 N$ W" R. f1 o# b, L ?# k却从没有对公司做详细的研究" J B2 u6 j" ?) t% n* r
以致连公司的主营都不知道/ A/ ~1 Z$ v( Y0 @8 h( c' K; y
在“赚了市场的钱”的人眼中1 Q/ t `& @" h
代价投资以致沦为亏损的代名词* Y' J+ m0 G. A% j+ r
, X+ F, R P4 a
0 W0 {1 X# B' S$ G5 c$ O但毕竟上' Z+ k, ], J. a; I4 x3 a* z9 F
! S) k+ e8 E3 N4 C9 }在已往几年里3 y% B, Z" l4 Y" ~5 R4 g9 Y% S
那些真正精良的投资者# ?2 n& p0 g5 t7 F( O% f# A4 U" l
是站着依然把钱给赚了
1 {: j" @" o1 W; D- K* @
) p6 p3 s' A) M% O正印了一句话! A# p( c4 L& Q: U L; ^" @% o; N( i
最坏的时间
: a: A# d& r8 `5 l" n恰恰是最好的时间0 k' Z$ c8 y0 X
在整个市场都在追逐热门的时间. T$ m: E+ R: [3 ^3 Z7 L- o
一些远景好估值低的企业
/ F2 q3 ~& ~. A1 x f8 H- u由于没人关注得到了大比例的折价5 S7 B. n4 {: r& V. E
明确投资是“赚企业的钱”,) W' O8 n# }$ F" D6 H* M; w
这点非常紧张7 u' A9 E8 G/ v# L0 e L
 5 H# [ C; e0 t- H) j
▼判断好买卖
5 ]- n8 G) {% s找到好公司
& T4 C d) Q9 Z+ }% |; x发现好代价
" I0 P: u2 \, Q' d# J* g2 k6 w+ {) b, z
☟好买卖
h) T! C) g' ], N( |/ `判断标准+ g+ G; h5 y: n x7 P, W1 E$ B
❶& h' F2 a4 r" j- P
护城河! O* |: K0 y3 L1 }1 `
行业现在的壁垒怎样1 t) G' d5 c4 L$ B
3 M4 o* ?& Z: } @! ~# f
❷
- `" \2 b) }+ h发展性
% l! o* I$ @9 N! t* b1 M3 l5 T行业的远景怎样
: o6 d Z8 h @* }7 O
3 P, @, ~. { O- v☟好公司三点:
% [" K+ w* v# f❶
2 A4 S6 C* _+ B$ h2 Y, U非量化指标
8 o% H- b& C. r: C4 {6 o➤管理层
- |6 I4 `7 }& K➤企业文化- O5 l- D! H+ Q! u1 U! v
➤商誉5 k% E5 T9 K! t$ ~- ~1 F; P
" n }* L) S ~/ F# j! e: K4 L4 d8 U' `, h- q
❷+ V! i: B$ q9 q! h# d' A2 _) K
量化指标
# q) B F% Y, j➤财政报表
4 U! M/ _, O- x4 T$ K g6 M
[' J( O% a7 {5 x❸2 y* ^1 f0 x6 A3 \$ D% H |
核心指标
$ W# d/ Z# B7 k' t [' s, j➤创造代价本事, M! R* o L; ]* h! |+ `* ^# S
➤ROIC和ROE" r3 V5 t+ |" k( k" f$ n+ X4 P
▼好代价☟发现好代价的方法是对; U b9 ?( } Z2 x
人性、市场、资金
3 V7 L& l, A0 [% z6 `. i! F' Y有深入的认知和分析本事
5 v4 J8 J( T) j6 }' l9 ~▼误区 A) k0 L$ ^( S" ]8 l$ C
发现好公司& r; X% R: h; [& l: E
用估值模子决定买入代价
- J" \7 h5 ^7 t ?3 g☟
. y: r1 C8 b& F2 l这是极大的错误# k9 ]. ~ @# v6 R
) H0 n7 E) r4 f
1 J5 X* I8 U, n# a
▼
2 J4 |2 |) x) [6 M2 O) F4 e+ J+ z由于估值模子决定恒久的安全边际
* o, e; R8 ]- Y4 N1 k7 Y1 U
1 o7 s4 u& a1 ^! p& \! N另有部分投资者
9 |% n) d' z3 |& T9 E1 _' L4 t接纳! A6 M6 u6 y) U
▼$ Z+ Q( W, k9 c2 o4 i0 {
技能图形和指标
0 f. l: l4 C% y这就更谬妄了' P# g' V8 Q0 f
4 } e- U6 X: e. y+ ^ i由于' x/ Y6 L1 M9 ^2 w. h A7 w
任何指标- M# G- i/ Q' r/ O8 r2 T7 p
都只是汗青的总结和推断
( b: i/ P' R' \☟1 N- d* j! k$ Z4 @& `) \0 Z: ]: Z0 x
而现时交易代价的优劣
$ {- z7 a4 w! a: P0 E☟; Y \, ]8 H/ {/ T, I& `
是8 P# W, K3 F5 R; F
须要通太过析人性和市场来决定! n% A0 `9 T3 b$ {1 `, }
8 t+ E+ M5 y$ W0 V) n这很好明白
5 D& D$ A8 B) i8 `: [8 Y6 x由于市场恒久看肯定有用- H! _2 [# y# [* t
0 |/ @; C: k, T4 D' s以是2 S |/ U$ c& o- m7 y
须要估值模子
& r D( {6 E" U5 _6 h2 |☟
$ o: }. _0 c$ Z# e5 ?" Y, X是用来估算恒久的安全边际的
9 x+ y0 e/ I0 u7 C, v& f, C( W* H
; Z8 c! u" l; r2 @+ A但交易发生在当下( J# J) l# _0 K8 q! ]
而短期看
6 N* C7 R- w7 G- S) O. Z市场常常无效
2 G% j( g: C1 e% U/ d
[/ w1 j0 Y, j0 v! v5 T
( H/ c8 E2 T4 q! Y4 e股价短期的上涨和下跌根本不是根本面推动的,而仅仅是人类感情和资金偏好的变革推动的估值的变革,由于这种无效的存在,以是即便是你准确的通过各种估值模子盘算的“安全边际”,也大概被市场打的一文不值(固然在非常环境下任何估值体系都会土崩瓦解,但并不意味不紧张。别的ROE、ROIC这些指标更多的是评价企业的优劣而非代价的高低,留意区分)。以是各人们反复告诫我们:投资是一门艺,而绝非严谨的科学,宁要含糊的准确,不要准确的错误。
- L! n; |" P1 ]3 s* P- p以是也是为什么一样平常的投资者纵然富足积极学习、累积履历,也只能成为一个精良的投资者,但想要成为一个巨大的投资者险些是不大概的。天下上巨大的投资者是少少数,由于巨大的投资者,他们所具备的代价和代价的发现本事,这并不是能通事后天的学习和累积产生的,发现好代价的本事险些是天生的,对人性的和对市场的明白是无法复制的。对“好代价”的判断是“三好”投资准则中一样平常投资者和巨大投资者最大的区别。[size=1em]总结
( l! i' {4 m7 ^* O/ t; `好买卖、好公司、好代价的三好理念简朴总结就是分析宏观行业,分析微观企业,分析市场和人性,对我来说,宏观经济运行方向和股票市场运行方向一点也不紧张,推测是没有任何意义的,紧张的是细分行业的发展远景、微观企业的发展远景和一个好的买点。
+ j0 z( J1 z2 s; U k. W0 g: N2 p7 r
2 q; y! ]0 E( J0 ~以是在探求三好公司的时间,要常问本身10个题目:
) x8 ~0 ~/ E7 e1 X- ~5 o1.公司的产物定位怎样,所处行业的未来发展怎样;, m/ d- h/ L8 e, }& f/ J L
2.公司在细分行业是否具有竞争力,护城河在那里;
. o0 |2 J0 B% m. |* a9 j8 n3.企业的红利模式是否具有可连续性(模式找对了没);( x. F/ E/ f( X+ ^* I
4.汗青财政报表是否康健,努力清除造假粉饰的大概;; M% n" L6 m n8 n d
5.公司股东管理怎么样,是诓骗小股东大概对小股东不器重;
6 r2 E* D5 k3 }8 T. ]* y- `) `6.横向纵向比力,找到公司的天花板在那里;
" q8 \% ]( D0 B9 T) b5 D7.现在的代价是否在安全边际内(用估值模子盘算);- n# w8 Y. V8 j8 ?* E; \/ h0 A
8.整个市场的感情怎样,短期资金的偏好是什么;
$ b S$ O. E P0 P& q. t2 b. A1 n9.资产是否举行了公道的设置(接纳动态均衡战略低沉投资风险);
: t! P. Z: q+ I, m10.提拔自我心田的修炼,做到不以物喜不以己悲。2 d3 I" G- N2 N$ j
 # n6 O2 \ Y& d2 {5 e$ B4 [
末了多说一句,对于寻求三好公司这一点千万不能教条主义。能寻求“三好”公司是最好不外的,但很多时间,“三好”很难全,退而求其次也是无奈之举,以是偶尔候不是那么好的买卖,但代价富足低也具备吸引力,偶尔候不是那么好的代价,但公司行业恒久积极向好,也值得买入,巴菲特老老师也夸大过,用一样平常的代价买入精良的公司要远比用低估的代价买入平庸的公司来得好。 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:01:36