|
2015年固定收益市场敏捷发展,投资者可选择的固定收益产物大幅增长,对投资者的专业要求也显着进步。2016年怎样投资固定收益产物才华确保投资者领先于市场,不会成为买单者? 固定收益类产物盘货:债券最安全 P2P收益最高
, Q6 t$ w+ j" z f
' }/ o+ X. h, @5 k6 M$ j( f
% T+ i. h1 P6 r, {& q
固定收益产物的本质是投资者与融资人之间发生的借贷举动。由于融资人确定了向投资者付出利钱的金额,因而被定名为固定收益产物。随着中国当地债券市场的发展,固定收益投资越来越受到中国富裕投资者的器重,占资产设置的比例高达76%,远超现金投资和股票投资。
% D8 F" M N# X3 V( f. S" z2 U+ k1 ]1 s7 E5 `
0 O- a6 ~7 F9 B( N- C3 L, ?
然而随着2015年固定收益市场快速发展,现在可供投资者选择的固定收益产物徐徐丰富,有存款,债券,银行理产业品,货币基金,信托,债券基金及P2P等固收产物。 0 }( d: K& ]; x9 t) ^
. u1 C; d4 A U! A2 s
3 y$ x$ l! @# E6 L6 c6 s
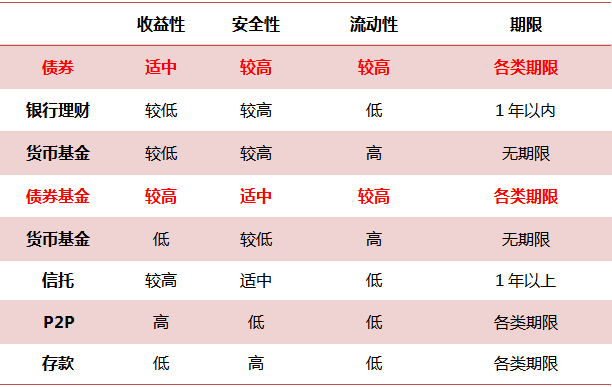 . G, s: Y' i8 [( @1 B- y: T6 M
2 @' {* Y9 o# E! `( a* H
8 T ? Z6 ?# N3 l( L. O
1. 存款 ' a. T& Q x7 V7 Z% ]
安全性:★★★★★ 收益:★) E/ G" B% v/ A# J
8 ]: c( ]. s. e. c/ n4 u" d, V3 y4 S! A: p Y; L
+ n2 U% b" a* R; ~8 m! u1 Y
银行存款是最平凡、最为社会认识的固定收益产物,重要包罗活期存款、定期存款、大额存单、同业存单等。 ; u3 Q0 v" K* A" `2 I$ ^0 H9 {
4 S, p3 e: v W$ n3 P0 m5 ]! x3 Y9 ]
3 A* c# f; Y8 ~: x9 V& k( D
总体看,存款是最根本的固定收益类金融产物,是入门级投资产物,具有安全、活动性较高等特点,但是收益率相较而言较低,须要有效控制该类产物设置比例。 5 e% ^' t) v. t3 B) m
. c4 I9 i/ R( q$ e3 ~
% a3 o% D3 e4 w7 }" ?. R' H
2. 债券 8 z& e% ^( e5 w! r
安全性:★★★★ 收益:★★★★ M, m9 Q+ x }; Z0 o3 S( W5 k$ Y0 J
& I. G3 V" u' i# K
6 a6 F0 M# T/ l% j
2 b) x0 I K! b2 p, I% F* q0 s
债券是最范例的固定收益产物,发行人按期付出利钱,到期归还本金。我国债券品种丰富多样,可以分为国债、地方当局债、金融债、短期融资券、中期票据、企业债、公司债等。制止2015年年末,我国债券托管量高出34万亿元,是天下上第三大债券市场。 ' n" e4 |& O; Y: w
1 x' D! D% w; k; I4 W0 G
0 W! a" ]) [0 @ g# z: o3 L, K债券属于标准化金融产物,活动性强且完全市场化运作,而且我国债券发行设有受托管理人、表里部增信、信息披露等多重掩护投资者的步调。
3 ?7 P7 ]* e! n% u8 e" p- x8 Y* x" m
- H8 P! w5 ^" }/ o0 @3. 银行理产业品 : I8 S/ i+ u. i: o% m8 l; U2 f- i
安全性:★★★★ 收益:★★★
2 b. V4 f# d1 o- Y' C% \ 9 X0 T3 C6 N4 o' `5 h) O0 Q
# d) M" V. U0 d+ h, C. Y; b0 a4 V
8 i" a: U6 f7 T/ C. B$ _( B5 L( L银行理财是为顺应住民产业管理需求以及利率市场化应运而生的,可分为保本和非保本两大类。制止2015年年末,守旧估计我国银行业理财余额预计到达20万亿元,是规模最大的资产管理规模产物。 . r3 c; X2 E7 T9 E2 F) f
) A0 i2 E% N" T: d$ g9 B4 N
& C% M6 w# x9 A6 s银行理财一样寻常活动性较低,到前期无法变现,但是团体安全性较高,进入2015 年下半年,理产业品收益率均出现下行,幅度到达20-30BP左右,在资产端收益率不停下行环境下,理财负债端本钱将继承降落。 7 K$ q* _4 D) _! Z% `
0 ?/ x6 j: B0 H7 h8 D! j4 M
1 a. C0 A3 ~9 }% r5 A' n- Z
4. 货币基金
: @* {! ^" K0 Q6 e安全性:★★★★ 收益:★★★+ Z, j4 S v$ v3 E# |
' b1 ^8 G" g/ Z+ U' c+ @
$ `" s1 r K2 t v B# Z
. i2 }9 ?) i( N7 O7 M货币基金重要是银行协议存款(占比60%)、债券等金融产物的一类基金,货币基金营销与互联网深入连合,从而一度涌现了各种互联网“宝”,其在为投资者提供高于银行存款收益的同时,也提供了随时提现的便利,较传统货币基金T+1的赎回方式,为投资者提供方便快捷的现金管理服务。 3 J2 \! ^- {+ ?3 v6 K4 f
. X- ^# i. m: d- T% \1 U. O1 ]6 l
1 {" i* d/ U" [ \$ z具有风险低、活动性高、收益适中的特点,是银行存款的紧张更换产物,但是随着规模的扩大收益低沉较为显着,设置代价已经大不如前了。
" P! [5 e* D- s+ r T. }1 ~5 G& k7 C4 a8 E& N" u$ `0 y. ]' H
2 j' T$ Z8 h# I9 h5 Q; u5. 债券基金 ; S; C/ ]; v9 a7 b4 a
安全性:★★★★ 收益:★★★★★2 I s- V5 J7 y+ ]9 g0 a5 G
0 j; ~: ~! m: ^0 D5 K
7 W3 j2 n1 v9 K B. }+ @
2 M0 g. f( y5 g& k$ T1 `# ~* K债券基金重要是以债券作为投资标的基金,从单独投资债券的收益环境看,显着不如购买债基,由于债券基金可以采取杠杆战略和择时战略,获取更高收益。
0 ~) p% O) U7 ?, A( A7 }$ T6 A: f" p8 S- u% j1 H3 F+ @ ?) T: G
) K% t9 U8 S6 _+ c# B/ s总体看,债券基金具有会合管理、风险分散、专业投资等特点,尤其是可以或许规避债券投资门槛、投资标的选择难等题目,而且门槛较低,得当于个人和非专业机构的投资。 / R/ E* `4 J9 D, A
/ K7 M% ]3 b% w9 d8 K6 G; s
$ {" X3 T) y) `0 I) [6. 信托
) b2 B& e2 C! R: G! b i安全性:★★ 收益:★★★★
- x2 I7 {- |6 Y( _. s. p \; a. M : f0 K0 Y% z" O8 G3 a3 g
) ~( ]* l, ]) ^0 F. ?
) F8 \$ I% |" n1 M% c当代信托业始于1979年,然而信托真正走入社会大众的视野是在2007年以后,尤其是随着行业规模的一连高速增长,以及由此引发的各种讨论和信托文化遍及,使得信托理财徐徐深入民气。
" c5 c6 N8 U b9 v5 W. p
4 I5 g; p* `7 b' v
5 }' E4 L7 |9 a% X) r) ?! u信托作为一类非标准化金融理产业产物,活动性较低,但是收益率相对较高。信托总资产快速上升及产物风险增大使信托公司无法包管全部产物都能“刚性兑付”。失去了刚性兑付的保障,信托的风险重新聚焦到项目的风险上。信托的重要风险是融资主体的名誉风险,相对来说,属于产能过剩的企业、中小房地产开辟商发行的信托产物风险较大。 ( a: q) ?1 N. E3 `. [2 _2 w" P K
. k2 ~+ K: g7 _+ x
& A- \# A) [4 D$ V- L7 Z; u7. P2P理产业品
' i# I9 a) B2 U: X' b: U# l安全性:★ 收益:★★★★★1 h' k! \' S$ T& U% Q4 L
# i8 }- u3 K4 i9 m1 T P& P
; E# W! E- E+ X" `5 [: a
?3 Z( |& K+ h: ~' u1 J+ u$ q
作为连合互联网和传统信贷业务的一种互联网金融,P2P借贷从2006年底开始进入中国,处在高速扩张发展阶段的P2P由于门槛低、羁系缺位,整个行业鱼龙稠浊。其收益率是相当可观的,p2p的年化收益率高达10%以致更高,但是相对应的是P2P面对的极大的名誉风险。 - O' K& ^, x/ {
, [. R4 F: `) _( w. W5 l
" g, X V r5 z7 kP2P 重要的名誉风险有两层:一层是平台本身存在诈骗跑路的风险;另一层是由于乞贷人无法兑付,重要是小微企业主的谋划困难,无法覆盖P2P的融资源钱。 * G% Y d6 D8 [) O6 C6 {# D
! K/ a" O2 u. z. n2016年固收主战场已由信托转向了最安全的债券市场 6 a, Z7 h6 i- @$ h! F
# r8 K) h: I# r# H( U) K
4 P4 T) M: {6 e2016年伊始,资源市场迎来的是人民币贬值,A股、大宗商品代价一连大跌。当局提前预告2016年的经济目的是保持GDP增长不低于6.5%,央行将维持货币宽松政策。州倒霉消息综合得到的市场预期是:2016年将是很难投资赢利的一年,收益下行的同时体系性风险却在一连上升;微观层面上体现为:可安心投资的优质项目非常稀缺;详细体现为:房价上涨乏力,股市、汇市下行压力大。 3 `1 U% G7 w8 n9 l" M3 ^
1 R4 e% Z8 y4 b3 a
! C0 U1 u$ h4 w1 F; X- X
固收范畴最受打击的是信托,缘故因由很简朴,信托产物原来就是项目型的,市场上没有优质项目,那还怎么发信托?资质差的项目收益还在一连低沉,谁会买?
% j$ v3 W2 V% ^& V4 U T$ x
3 u4 u' u) _- Z- |5 ~0 z& p$ E
* c- S( K$ z: \& A, J7 m缺乏优质项目的信托还被一连下行的利率拉低了收益,双重打击之下,信托走到了黄金十年的拐点。与此相反的是,由于资金风险偏好降落,主流资金大规模减持信托并增持更安全的债券。 % I1 C7 Y! S9 U; u
0 G$ D# m! k( x8 k0 j* ^
( u. g5 D/ u6 E5 x3 R+ a由此可见,2016年固收主战场已由信托转向了最安全的债券市场。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:01:20