|
3月1日,在国新办举行就业和社会保障有关情况的消息发布会上,人社部针对延长退休、养老保险入市等备受关注的标题做出了回应。
: B( h6 Z) d& I. U, E. b1 D3 G 在此次发布会上,值得关注的一点是,对于影响70后、80后、以致90后的延长退休方案,大概又要延长了。
0 ]9 n$ J/ a' \% A8 L7 ?
) x5 _" Q. j& C: M+ G 将适时推出延长退休方案 尹蔚民说,人社部将团结我国实际情况,根据劳动力总量的厘革情况、就业状态和社保基金长期可连续发展情况,继续深入研究,适时推出延长退休这项政策。 ( }, B# ]7 y8 d( N3 m* M: ^
“这项政策对于应对在生齿老龄化的配景下,人力资源有效开辟利用、养老保险可连续发展有着非常紧张的作用。”他说,“由于这项政策直接涉及每个人的切身长处,以是我们在订定政策时,会非常稳慎地来把握。” 1 @3 l7 X; }& e) A/ j- I0 ]
6 u9 C1 `( u1 Q2 k N7 s
尹蔚民透露,2016年城镇职工根本养老保险基金的总收入是2.84万亿元,总付出是2.58万亿元,当期结余2600多亿元,累计结余3.67万亿元,可以确保17个月的付出。
4 }0 X: G" j7 o3 g 但是,各省份之间养老保险基金运行差异比力大,高的省份可以或许保障50个月的付出,特殊困难的省份当期收不抵支,累计结余也根本用完。
" k; Z2 Y$ N( \6 m$ e | 别的,养老保险制度是20多年前创建的,其时生齿抚养比是5:1,现在已经连续降落到2.8:1。随着生齿老龄化的加快发展,生齿抚养比还会发生厘革,以是假如不接纳有力步调,养老保险基金的运行就会出现标题。
. w6 F% [( z( P' s “固然,我们已经看到了这一点,要未雨绸缪,举行养老保险制度的改革,接纳综合性步调保障养老保险基金的可连续发展。”尹蔚民说。
# @% e @6 F# t; a% M 四类人将受延长退休影响,70后影响最大 已往几年间,政府部分曾就延长退休方案出台订定时间表,人社部曾表现,夺取2015年完成延长退休方案制定,2016年报经中央同意后征求社会心见,2017年正式推出。方案出台后将充实征求意见并颠末5年过渡期,到2022年正式实验。
, ]- Z: O& R% N) ~1 k
8 |% C0 d$ z% d' \0 ?# j 国家行政学院研究员胡仙芝担当采访时说,由于延长退休关系人群浩繁,而对差别年岁阶段的人群产生的影响程度又不一样,假如法定退休年岁调解幅度过猛过大,对某些当事人会产生显着不公,生理落差就会加大。因此有须要接纳“小步慢走”计谋,可以使每个人受到的影响大抵类似,而且所受的影响也不会太大,有利于代际公平和社会稳固。 {0 D' e l) A
生齿老龄化使延长退休成为肯定 3 X5 B$ h) H3 l4 F
有数据表现,按照中国当前退休方案,预计到2020年,老年生齿将到达2.48亿,占总生齿的17.17%,到2050年,老年生齿总量将凌驾4亿,占总生齿30%以上。
6 r4 n9 { O& r5 G: n& v 我国正面临生齿老龄化的巨大压力,而我国现有的退休政策并不敷以应对生齿老龄化的趋势。
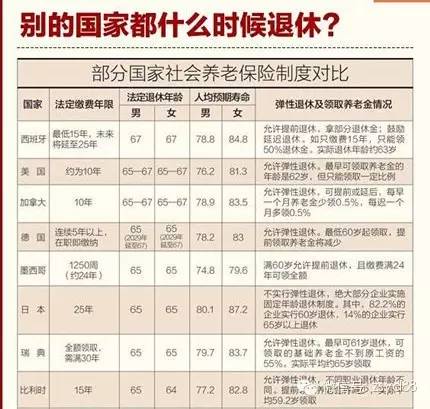
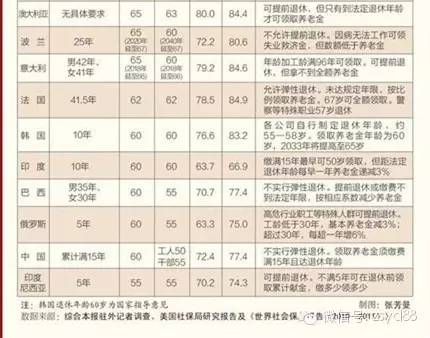
* S" o0 G" U/ S1 B/ c 从国际上看,延长退休是各国应对生齿老龄化的广泛做法。莫荣所在的研究机构对环球170个国家或地区的退休年岁情况举行了梳理。结果可以分成三种情况:发达国家广泛实验65岁以上的退休年岁,有的以致到达70岁(以色列);少数经济落伍的小国,实验的是低于60岁的退休年岁,他们大概是养老金制度不美满,覆盖人群有限,大概是人均预期寿命较低;大多数发展中国家实验的是60~65岁之间的退休年岁。
4 q+ F3 u$ g* w0 ~ 而我国的实际退休年岁跟国际差距较大。人社部社会保障研究所所长金维刚表现,现在我国职工匀称退休年岁偏低,实际上的匀称退休年岁只有54岁,是天下上匀称退休年岁比力低的国家。
, c4 q, N6 {5 ^) I0 a8 G1 {8 t; a 哪些国家进步过退休年岁? 日本的的退休年岁从55岁进步到60岁,现在已进步到65岁。
/ Q3 k+ ~+ p3 [ 德国1989年将退休年岁进步到64岁,现进步到65岁; + p7 R6 E7 r3 ~0 [) m! j
丹麦把男女退休年岁进步到67岁; 7 m' q$ A1 E; C0 h2 O R% G, X
美国操持将正式退休年岁从现65岁进步到67、68或70岁;
1 E7 I+ g, J* ?) w 英国已将退休年岁从60岁进步到65岁; - h4 ~4 Y6 O4 C
乌拉圭的男性劳动者的退休年岁从55岁进步到60岁; * N& V+ Q. P* ~7 x1 E. k
利比亚的男性劳动者退休年岁从60岁进步到65岁。
0 r, a, E( v* B& M6 Z R h(来自邓大松主编《社会保险》中国劳动社会保障出书社,2009年6月)
$ w" O8 }. D! t- L/ `* R. F1 {3 Q5 W) C
. `& w$ s7 D/ e; s" z* e (图表来自人民日报微博) * F8 r( k6 k ?9 x
你要活多久才气把养老金赚返来? 无论怎样,延退政策终极的目的也是为了保障国民能安度老年生存,其落脚点也终应落在人民的切身长处上。渴望在延退实验多年之后,当我们老了,还能在上班的路上相互微笑问候。 8 a2 d& c8 [" L6 ?* k
要活多久才气把养老金赚返来?浪财经专栏作家孙博曾经、为我们老百姓算了一笔经济账: 7 a9 ?0 t6 p+ I8 {4 L# H
以下是根据2005年国务院38号文《国务院关于美满企业职工根本养老保险制度的决定》,2015年国务院2号文《国务院关于构造古迹单位工作职员养老保险制度改革的决定》详细盘算。 - L+ N' Z% D* u7 I
起首,我们假定小王工作期间个人工资和社会匀称工资增长率为5%(统计局公布的工资增长率每年在10%以上,在此只取5%,缘故原由你懂得)。假如现在小王月薪1万,工作30年后的月工资是4.32万元(多么渴望这个工资现在就能实现!)。别的还须要一个数据:本地社会匀称工资——2013年北京市月社会匀称工资5793元,30年后是2.5万元。
: `- Y" C7 o m6 G1 A 下面盘算小王缴费30年,60岁退休时间的养老金。养老金分为两部分,一部分是底子养老金,一部分是个人账户养老金。
# b" W' k! }8 ~- G2 G) j: Z 底子养老金月标准为“本地上年度在岗职工月匀称工资和本人指数化月匀称缴费工资的匀称值为基数,缴费每满1年发给1%。”(指数化月匀称缴费工资盘算比力复杂,这里假定就是小王的工资,详细盘算方式见文末)。应该指出的是底子养老金和小王的缴费没有关系,来自于单位按照20%缴费率形成的社会统筹基金,按照小王的工资,30年间单位为其缴费合计159.4万。 - H. K, ]% J+ h* p" l
根据上述办法,小王退休时的月尾子养老金=(43200+25000)/2*1%*30=10230元,
# o5 G' g* @' N3 g6 e, @3 M/ U 再看小王应该领取的个人账户养老金,个人账户养老金计发方式是“个人账户养老金月标准为个人账户储存额除以计发月数”。
6 |+ q, p$ ]. P9 E# l" y* V* u/ z 由于小王月薪1万,每年工资增长5%,个人账户缴费比例为8%,30年后个人缴费合计=10000*8%*12*(1+5%)^29=637812元。
5 K9 R( r# j, q6 h) u1 k4 y2 J+ U 别的个人账户缴费按照一年期定期存款计息,这些年一年期存款利率在3%上下颠簸,按照3%盘算,30年的小王的个人账户利钱合计约为298806元。 ' D" I9 p/ R# @& @/ t
两者相加就是小王退休时间个人账户储存额,合计936628元,按照60岁对应的计发月数139。小王的个人账户养老金=936628/139=6738元。 " ~9 V# w* J% d) K
因此,小王退休时的养老金=底子养老金+个人账户养老金=10230+6738=16968元。 ' f: W0 M- T! F! {6 @
结论在此:
$ s) a2 I7 ^- F |* K 小王想要领回自己缴的本金和利钱月数=936628/16968=55.1 也就是说,小王退休后5年多就能领回自己养老缴费和利钱。 : l* D' Z* s7 M% I) h% L( A' D
假如把企业缴费部分也算作小王缴费,那么小王想要领回本金的月数=(1590000+936628)/16968=149 ) z6 P7 [2 [! ?" k" Y6 K
也就是说,小王退休后12年多就能领回个人和企业养老缴费总和。
% e' I, ?! {9 L- \& l; J2 S 还应该指出的是,我国的养老金每年都在调解,已往十年根本养老金每年增长了10%,刚才盘算过程中没有思量养老金报酬增长,否则小王领回本金的时间将更短。 $ \) w N" h; Y1 ?7 t* ^7 d
以是,请各位看官自己掂量,到场养老保险是不是划算。养老保险是不是不能回本的交易。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:08:41