作者:国泰宏观任泽平 张庆昌,1 I3 K$ a: F" _% ]' Q
国际经济➤➤➤ ( ~$ r0 w+ L- M9 E+ U0 s3 T8 K+ C
近期环球股市暴跌,国债收益率降落,催化剂是美联储加息、人民币汇率贬值等,根本缘故原由是环球经济的脆弱性和资产代价泡沫的严肃性。次贷危急以来,环球经济履历了7-8年的规复,但根基不牢,美国火车头复苏脆弱,中国经济面对转型之困。
, E7 O/ S- g2 K V2 K随着美联储进入加息周期、中国经济进入增速换挡关键期和布局调解阵痛期,2016年环球经济脆弱性增长,是否进入“七年之痒”的周期率?元旦事后的环球股市暴跌,是正常的短暂调解还是危急先兆的风暴前夜?面对寻衅,供给侧改革是唯一出路。随着供给侧改革破冰攻坚,各界对中国经济转型的将来将更有信心。
( g* n' S" G: T' X5 a, [
x- c: |7 G) i Q! @7 F1 l3 G
, t$ ]7 d' i L- x. a
国内经济➤➤➤ 0 }& K) N" ^+ h7 l* V3 `
维持1季度下台阶、中期L型、恒久下行压力仍大判定。12月中国出口同比增长2.3%,高于预期的-4.1%,高于前值-3.7%,缘故原由和人民币汇率贬值以及欧日经济改善有关。
: C" {9 c: { s; h$ c# |/ H; j12月社融规模1.82万亿元,高于预期6700亿元,高于上年同期1255亿元,缘故原由是企业债券和股票融资直接融资规模快速上升。房市贩卖一连回暖,1月10日当周,30大中都会房地产周度贩卖面积为524万平方米,同比上涨26%。1月10日当周影戏票房收入9.5亿元,同比增长86%。 8 @# P, F. y' t
! t, L& F9 y# U; t h Y
/ m9 x2 Z5 s3 n+ ?
钱币➤➤➤
i2 z2 z% o& P, l" V2 `; Q7 \& l, ]利率降,汇率稳,钱币宽松不及14-15年。食品代价根本稳固,猪肉代价上行;大宗降落。本周央行公开市场投放400亿,R001略升至1.98%,10年期国债收益率降至2.75%,重要受经济数据灰心预期和钱多资产荒影响。人民币汇率中心价稳固在6.56。
2 _. [0 K5 T. B* r' p本周外汇市场成交量降落、即期和远期价差降落,贬值预期暂缓。外占大降,央行接纳公开市场使用熨平资金面,降息降准延后。2016年重要以供给侧改革为主,财务货政政策起共同作用,货政宽松方向稳固,但程度边际上大概不如2014-2015年。
0 R- q& @0 R# `( P. `( Y
% y) D( z( Q8 o& ^/ e
; e. O* _1 h6 e7 J政策➤➤➤ . O! I( {0 D, v5 V8 e0 y: m q' w
供给侧改革酝酿,化解过剩产能、减税等政策正酝酿。发改委体现,“以钢铁、煤炭等行业为重点,力图通过一段时间的积极,在化解产能过剩方面取得突破。同时中心将设立专项资金,对地方和企业化解产能过剩举行奖补,这个奖补的资金重要用于职员的安置”。
5 y) R4 m+ o+ B7 ]据《中国筹谋报》报道,现在中心多个部门已经开始商讨制造业增值税税率下调,税率下调范围预计至少在1%左右。根据《上海证券报》报导,军工科研院所分类改革文件或近期落地,国防科工局与相干部门及各军工团体就其改革举行了会商,开端形成了《军工科研院所分类方案》和《军工科研院所分类改革实验工作方案》。
) R8 k8 X- H6 U9 p% A% g$ I( z* i3 j( A* Q
0 g' y" D& U( o2 U6 I1 I# X市场➤➤➤
- }) \/ I* o( v股市正徐徐开释调解风险,债牛继续,房市分化,美元阶段性见顶,去产能大宗承压。随着汇率短期趋稳、大股东减持新规、注册制改革预期引导等,A股调解风险徐徐得到开释。
( g7 ?# L# a: x5 W( G" E: J将来潜伏的不确定性来自:人民币在中期是否已经贬值到位,会否以及何时第三波修正高估;美股七年牛市,近期是大的头部出现还是高位调解;国内供给侧出清能否实现资金链的有序断裂和化解,等。经济再降、物价通缩、钱币宽松、运动性充裕,利率略降,但思量到美联储加息、刚兑压力增长等,留意利率下行空间。美元强势周期,但阶段性见顶。中国去产能,大宗再承压。 1 p0 J5 A9 l% l9 }5 g
2 i- y, y3 M ~. {! u. @4 h1 c
* p! C+ I7 |! {5 U7 G' j
0 A7 r; W1 w6 j8 N& n" ^6 o) ?) }( y7 B# B4 J% T# S) m: d6 H
' @, @4 q' O, l# N5 n5 _) P& r2 @
1 {% m( y: h7 G8 N ~
1.国际经济:七年之痒?风暴前夜? ! G$ [% {8 H. z) {# A$ V: j
) |9 C- l7 Y# \9 o/ b+ ?/ J0 w$ \% D
; `0 f- z" _( i2 x8 h6 T1 V% A4 w
变乱:元旦以来,环球股市暴跌,原油跌破30美元/桶,债券黄金等避险资产上涨,10年期美债收益率一度跌破2%。
6 k7 h: }! P! i! ]+ `3 w& f7 C- m1 N9 |3 I3 |
3 H: h6 R- o9 F& D! |7 `核心观点:近期环球股市暴跌,风险偏好降落,催化剂是美联储加息、人民币汇率贬值等,根本缘故原由是环球经济的脆弱性和资产代价泡沫的严肃性。次贷危急以来,环球经济履历了7-8年的规复,但根基不牢,美国火车头复苏脆弱,中国经济面对转型之困。 $ k2 o6 T: s$ K4 `* }0 w5 a! v/ s
随着美联储进入加息周期、中国经济进入增速换挡关键期和布局调解阵痛期,2016年环球经济脆弱性增长,是否进入“七年之痒”的周期率?元旦事后的环球股市暴跌,是正常的短暂调解还是危急先兆的风暴前夜?面对寻衅,供给侧改革是唯一出路,是该决断的时间了。随着供给侧改革破冰攻坚,各界对中国经济转型的将来将更有信心。 5 f. K7 |. J7 i i$ s
5 N% h0 S) }! ~
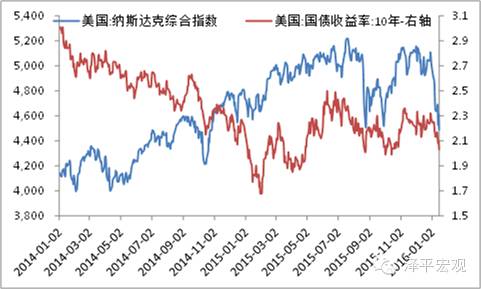
S+ w: X4 V* ~新年伊始,环球股市暴跌,大宗重挫,黄金债券等避险资产上涨。元旦以来,环球股市暴跌,制止1月16日,标普500指数下跌8%,纳斯达克指数下跌10.4%,德国DAX指数下跌11.2%,日经225指数下跌9.9%,上证综指下跌18%,巴西印度韩国等新兴市场股市也出现大跌。大宗商品代价大幅下挫,此中布伦特原油代价下跌22%,LME铜下跌7.8%,DCE铁矿石代价下跌5.4%。人民币汇率贬值压力较大,港币大跌,接洽汇率制面对寻衅,巴西等新兴经济体钱币大贬。避险资产获青睐,美债收益率一度跌破2%,中国国债收益率跌至2.7%附近,黄金上涨2.6%。 : t- c/ \( s- A4 |2 S
8 \3 \/ ]0 V2 `+ u0 p( m5 h
6 v, f9 D# {8 A" s6 R( g图1 美股下跌 % K' B2 A. `" I2 k
 1 ~; i6 i* f; a! o
数据泉源:Wind,国泰君安证券研究
0 N4 M. \' g" Z+ J- k& F8 B5 k, `4 P+ [, i# v. U) w
7 }' H& [# W: _; r9 u$ |" m- Z2 [
$ p% _! B g% y- W$ _7 x; P
0 ]8 L e9 [. _; Q4 B
/ @6 _8 O" N; |0 @: f" @( y: a* s1 a
- h+ S/ h9 u1 I. K' M5 {催化剂是美联储加息、人民币贬值等。初次加息后,近期美国通过逆回购(Reverse Repo)接纳大量运动性,与之相佐证的数据是1个月期的国债收益率大幅上行,思量到美国是环球运动性的“总阀门”、各国经济脆弱性以及2009年以来运动性过剩堆积了大量资产代价泡沫,美国接纳运动性重创环球股市和各国汇率。
9 @7 M1 t: z( m( G3 b当前国际经济的根本特点是经济周期和钱币政策的三轨分化,美联储加息接纳运动性,但新兴经济体仍处于严肃阑珊期,巴西、中国等新兴经济体钱币大幅贬值。同时,西方国家有大概竣事对伊朗(OPEC第二大原油输出国)的经济制裁引发原油再次暴跌、地缘政治风险上升等因素,打击环球风险偏好。
( y8 r9 I- Q4 m1 v
. _8 c2 g' E$ {; d2 I. O- `# w
6 w& i$ L: j8 D8 X
根本缘故原由是环球经济的脆弱性和资产代价泡沫的严肃堆积。2008年国际金融危急以来,各国均接纳QE、财务刺激等本事应对,供给侧改革盼望有限,环球缺少创新海潮和新增长点,资产代价泡沫严肃,实体经济复苏进程脆弱。天下经济呈三轨特性:第一轨,美国2008年11月以来实验了三轮QE,并恒久保持零利率,走向弱复苏并在2015年12月初次加息。
( l& `( V1 G& d+ Q) F* m j必要看到的是,美国经济此轮复苏重要是靠大规模钱币宽松、刺激股市房市泡沫(全大幅创新高)、页岩油气革命收窄能源入口贸易逆差、制造业资本低沉引发制造业回流的再制造化等,跟上世纪80年代末供给侧改革之后引发的90年代信息技能革命及其黄金增长周期相比,不可等量齐观,作为火车头的美国更多地是通过QE和美元贬值将调解资天职散环球负担,而不是通过供给侧改革创新引领环球走出危急。
8 l" t X4 G/ h) l2 s" K* d第二轨,欧日在2014年以来通过QQE、负利率、汇率大幅贬值(2014年5月-2015年5月间欧元日元贬值幅度高达20%-30%)等钱币刺激,经济筑底改善,接纳的本事仍旧是将调解资天职散环球负担(2014年5月-2015年5月人民币实际有用汇率大幅升值),供给侧改革根本没有盼望。 4 E9 |+ N; Q0 T5 R
第三轨,中国经济端庄历转型之痛,2008年前后刘易斯拐点出现,劳动力资本加速上涨,加工贸易比力上风削弱,2014年房地产长周期拐点出现,房地产投资及其相干的重化工业投资大幅下滑,与此同时,国内一线房时代价泡沫、三四线都会库存泡沫、股市估值泡沫、重化工业产能严肃过剩但面对体制性出清困难、银行体系大量隐性不良、影子银行体系高利贷维续旧增长模式等因素叠加,对高端制造业和当代服务业范畴的管制放开不敷,减税力度过小。 7 C' F5 p" T# {! m* E
' `- ~8 ]' g9 @; K( G% c' h
' O8 ]" o3 P9 j! k6 ^七年之痒?环球市场休养生息?次贷危急以来,环球经济履历了7-8年规复,资产代价也出现了多年繁荣,堆积了较大的泡沫。但背后经济复苏的根基脆弱。一方面,复苏重要依靠于各国央行轮替刺激,随着美联储进入加息周期,经济规复力气削弱;另一方面,环球最大的新兴经济体中国经济进入增速换挡关键期和布局调解阵痛期,正面对转型之困。而作为“火车头”的美国也开始体现疲软迹象,标普500指数ROE从2014年10月的15.2,降落到2015年12月的12.6,美国ISM制造业PMI指数从2014年10月的59,下跌到2015年12月48。
3 |7 T- {$ Y; V) j& e% [/ @( y5 V9 v# f4 O! G/ ]) C
# T8 ^2 \& G# m' a新兴市场是高危区。一方面美国率先搞QE、零利率、贬值中分散调解资本,产能出清和去杠杆率先完成,率先走向复苏,随后欧日加码搞QQE、负利率、贬值等,经济筑底改善,但是,国际金融危急以来,新兴市场尚未产能出清和去杠杆(中国重化工业产能过剩和巴西等资源型财产产能过剩),环球资产代价泡沫严肃;另一方面,美国正进入加息周期,环球运动性非常宽松态势大概徐徐逆转,新兴市场成为最脆弱的一环。 * X3 A2 K. i, j( U0 w( O
1 u1 v* L9 y" H; N( M3 V
9 q) n8 J* s6 w' i
对中国影响:环球股市暴跌是风暴先兆还是短期调解,需密切观察。短期打击风险偏好、引发贬值压力、导致资源流出、资金链脆弱性增长等。但恒久,中国经济的出路在供给侧改革,只要可以大概痛下刻意推动改革,破掉旧增长模式和僵尸企业,放活新兴财产尤其服务业,中国经济有望重获新生。 0 y3 m6 Y& t% f* w0 N. H: i5 c, o
2009年的4万亿财务刺激固然短期应急但遗留大量过剩产能和隐性不良,2014年以来的钱币放水固然延缓出清调解但推高股市和一线房市资产代价泡沫,公共政策取向终于走到了供给侧改革,汗青留给我们的时间窗口大概已经不多了,是该决断的时间了。 9 y# K; C: V- g( e6 ]. w" q2 p* u
) c. T4 h( d0 i( f1 M8 P+ i
( i' s B% n3 V' N% S( K% g: [随着供给侧改革破冰攻坚,各界对中国此轮经济转型的将来将更有信心,中国不会落入拉美中等收入陷阱,中国有巨大的实体经济根本、充裕的人力资源红利、富有创新创业活力的企业家队伍,这跟以资源为主的拉美国家有根本差别,更类似乐成实现增速换挡和布局调解的日本与韩国。 3 ?& R! A5 R- p8 i- N7 ]
6 A8 w: c5 n& M) i% L2 D
: J! ~. ~0 B, _0 L) D6 V$ T$ A, G我们处在30年未有之变局的转型期间,处在一个巨大的厘革期间,一轮从上到下和从下到上的厘革正在960万平方公里的土地上睁开,这为大众创业、万众创新提供了广阔的舞台。我们笃信市场经济的理念已经在这个国家扎根,新一届中心向导团体显现了推动改革的勇气和刻意。改革是最大的红利,改革是唯一的出路。门路固然曲折,过程固然伴有阵痛,但履历过改革转型之后的中国经济,远景将更加光明。 : L/ e" L- x! |6 h9 A# e6 ^
& |0 f8 C# u9 x
$ c9 {, C" k' @+ v$ C1 H2.国内经济:2016Q1下台阶、中期L型、恒久下行压力仍大判定 ! S4 k3 P. s6 _9 H% t |
4 l. U' ^/ F, n- v1 s: W5 _
7 N" k- Y* b* z
2.1.供给侧改革为主,财务钱币共同
$ h, l- o* P4 U. C7 u7 L+ {
/ \0 l7 D8 ^. ~2 H {
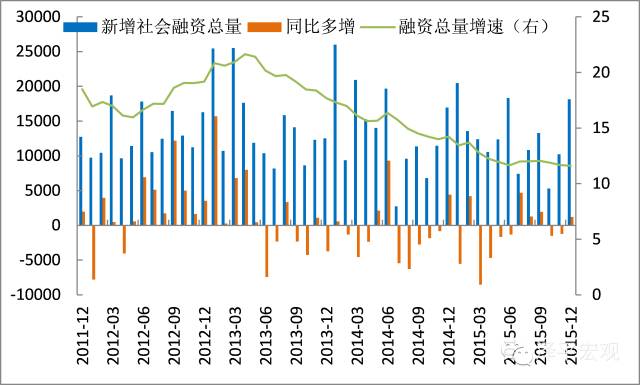
# N+ G& R& k5 f, f4 _变乱:中国12月新增人民币贷款5978亿元,预期7000亿元,前值7089亿元,同比少增995亿元。中国12月社会融资规模1.82万亿元,预期1.15万亿元,比商逑粥6700亿元,比2014年同期多1255亿元。中国12月M2钱币供应同比13.3%,预期13.6%,增速分别比上月末和2014年同期低0.4个和高1.1个百分点。 ! ~+ O U' N4 ]4 k; J/ u
# H& H+ P2 Q& T, ]" {' p
4 ?( [9 `: M- b8 e- H
核心观点:地产贩卖改善一连推升住民中恒久贷款,企业信贷需求偏弱,融资总量上升。M2增速略低预期,运动性富足。货政继续宽松,但边际不如2014~2015年。外汇占款大幅降落,近期汇率大幅颠簸,央行更多接纳公开市场使用熨平资金面,降息降准延后。2016年,财务货政重要以共同供给侧改革为主。 , S8 j% N+ N. ^- m( t1 F! [
# U$ ?* b8 S! m* O/ v
0 N/ R0 K4 J5 y' ?1 u- ~9 j5 ?人民币信贷低于预期,信贷需求继续低迷。月末人民币贷款余额93.95万亿元,同比增长14.3%,增速比上月末低0.6个百分点,比2014年末高0.6个百分点。房地产贩卖一连火热,住民中恒久信贷增长2924亿元,同比多增1249亿元。融资需求继续低迷,企业中恒久信贷增长3464亿元,同比少增1825亿元,而单子融资淘汰662亿元。消耗活力和企业的投资活力仍未规复,住民短期信贷同比降落364亿元,企业短期贷款同比多增1759亿元。股市震荡,2015年非银金融机构贷款同比增长3767亿元。
! I4 g- z! c, ]& b; Z3 M
9 s4 I$ m2 G5 @3 G. Q
4 G0 [ n: {7 n$ D3 f z p" C融资总量高于市场预期,表外融资降落,直接融资上升。融资总量同比增速11.6%,增速比上月降落0.06%。表内信贷占比回落,此中人民币信贷同比多增1357亿元;美联储加息概率上升,美元继续强势,外币贷款同比降落1849亿元。表外信贷降落,此中委托贷款同比淘汰1032亿元,信托贷款同比淘汰1731亿元,承兑汇票同比多增912亿元。直接融资回升,企业债券同比多增3939亿元,股票融资同比多增875亿元。 ! f( s7 d7 o% D
钱币增速略低于市场预期,外汇占款大幅降落。M2增速略降,市场运动性富足,12月公开市场使用净投放400亿元。财务存款降落1.46万亿,体现财务付着力度仍旧较大。但企业存款同比多增5794亿元。M1同比增速回落至15.2%,与外汇占款降落和包管金存款降落有关。12月央行口径人民币外汇占款降落7082亿元,非银存款降落超5000亿。 9 ~8 ?1 L$ n8 T" e
# |! B v7 Q2 ~4 p% B( ]3 Q
: r |, q$ \9 c& m% x# h, ~货政继续宽松,但边际收紧。外汇占款大幅降落,近期汇率大幅颠簸,央行更多接纳公开市场使用来熨平资金面,降息降准延后。2016年,财务货政重要以共同供给侧改革为主,货政宽松程度边际上大概不如2014-2015年。 ' A1 o4 p6 |# q% r
图2 社融超市场预期 ' n& G E& Y. D; b o5 L
+ S- _; M2 B/ H" X. F数据泉源:Wind,国泰君安证券研究
" J0 F* }' m( D( f: Q
# D" W1 q% Z2 N3 ^
& c4 X Q4 u& x1 ^; g2.2.收支口回升,经济L型
+ f: v' }0 F' T* C5 p1 j3 d+ n5 |* u% h
7 u6 p# Y, l- j% d+ j: K
变乱:中国12月出口同比(按人民币计)2.3%,预期-4.1%,前值-3.7%。入口同比(按人民币计)-4%,预期-7.9%,前值-5.6%。贸易顺差3820.5亿元,预期3388亿元,前值3431.0亿元。 # A, a( a0 ~4 H6 W1 }$ u8 c: c) M
/ Y# s, v; a" T6 v6 X3 d+ F; |
7 R5 | L; F% r4 a6 F核心观点:12月,中国收支口增速均超市场预期。出口回升和人民币汇率贬值以及欧日经济改善有关。12月人民币兑美元贬值1.6%,欧日PMI双双创2015年以来新高。入口回升和四序度中国经济暂稳有关,四序度工业增长值、PMI等多个指标出现企稳回升。2015整年来看,收支口增速双双为负,和环球贸易紧缩与大宗商品代价下跌有关。思量到环球经济仍旧偏弱,预计2016年收支口增速仍将维持低位。出口回升幅度较大,导致贸易顺差超市场预期,有利于国内资金面和人民币汇率稳固。
@1 H R8 i* i8 P
9 \6 s3 D `) b9 ~6 j1 s& f
4 n! \) L* p$ u6 q+ U# B
收支口增速双双超市场预期。12月,中国出口同比(按人民币计)增长2.3%,比市场预期高6.4个百分点,比上月高6个百分点,入口同比(按人民币计)增长-4%,比市场预期高3.9个百分点,比上月高1.6个百分点。
2 N( k/ g. o4 X) S
" ]) A* q$ e1 R# Y
# U( z! ~& {" i6 r0 X* A$ M人民币贬值和欧日经济改善等因素推动12月出口回升。分国别来看,1-12月,中国对美出口累计同比增长3.4%,比上月下滑0.6个百分点,对欧盟出口-4.0%,比上月回升0.6个百分点,对日本出口-9.2%,比上月回升0.4个百分点,对东盟出口2.1%,比上月下滑0.8个百分点,对香港出口-8.7%,回升2.5个百分点。2014年以来,欧日经济改善显着,二者12月制造业PMI均创年内新高,别的,人民币贬值也有助于提振中国出口,12月人民币兑美元贬值1.6%,兑其他发达钱币也出现肯定贬值。 & h& y. k, C3 w+ U
+ i5 K0 B, {& T
3 R2 [; ~; Z$ g* r- q5 l
入口增速一连三个月回升,和中国四序度经济暂稳有关。12月,中国入口同比(按人民币计)增长-4%,高于9月的-17.7%,10月的-16%和11月的-5.6%。入口增速回升和中国四序度经济暂稳有关,四序度工业增长值、PMI等多个指标出现企稳回升。
- V$ P$ Q+ T7 L0 q
; y. @" r0 m" [8 a: d* E% ?: n
9 j( d v8 ^% h4 P
2015年收支口增速双双为负,和环球贸易紧缩以及大宗商品代价下跌有关。2015年出口增速(人民币计价)为-1.4%,比2014年下滑7.4个百分点。入口增速为-13.2%,比2014年下滑13.7个百分点。收支口下滑和环球贸易紧缩以及大宗商品代价下跌有关,一个证据是,同为出口导向型国家,2015年韩国贸易也显着下滑,出口和入口增速分别为-7.8%和-16.9%,比2014年下滑了10.2个百分点和18.9个百分点。 : y7 j" E: D& i. Y" m
- b% a3 U" n0 K$ Q
. v t, x5 } u* G. D# a贸易顺差超市场预期,有利于国内资金面和人民币汇率稳固。中国12月贸易顺差3820.5亿元(600亿美元),高于市场预期的3388亿元和上月的3431亿元。贸易顺差扩大有利于人民币汇率稳固和国内运动性,当前人民币贬值预期较浓,但高顺差提供了肯定缓冲,汗青履历表明,恒久贸易顺差国钱币广泛强劲。
1 h8 f9 \) _- x; v0 E2 _9 a" c0 E; }" T, F3 |, _) @
3 Z) _8 R" k# U' r4 P% \
2.3房地产贩卖一连回暖,影戏票房同比力高 ' r9 ], x- Z' J2 ^/ }# b3 s" Z
; X! @4 D/ ~$ l0 r9 O4 u+ x, w
! T6 L p N# }
房市贩卖一连回暖。1月10日当周,30大中都会房地产周度贩卖面积为524万平方米,同比上涨26%。但是,开辟商拿地面积快速下滑,同比降落16%。
5 u& v/ ]# r+ t' M$ \
, }( M. D' G# f% @
( [% r$ j0 s% d F q1 V/ l
图3 40大中都会住宅用地周成交面积下滑 万平方米 6 y7 f6 y$ ~9 v% m, X
) f. W! c+ ^+ t9 _! c* M9 | O. @/ W( v资料泉源:Wind,国泰君安证券研究
0 o. U7 U5 E6 l% C$ ~8 v
* F1 |# n3 a* Z9 g
4 k2 o. Q6 e: Y7 m3 o- w7 ^
1月10日当周影戏票房收入9.5亿元,同比增长86%;观影人数为2851万人,同比增长78%;放影场次为111万场,同比增长25%。
$ ] j: \. W5 d1 f3 v' X! [
- T7 o- b2 s4 T* U5 r3 L) w/ ~, J( r8 ^
/ ? F2 x% d2 i. [3.物价:CPI稳固,PPI继续通缩 9 a) H) x" ~$ ?5 s
& }( r4 S% e) }* M8 H0 ^- T a
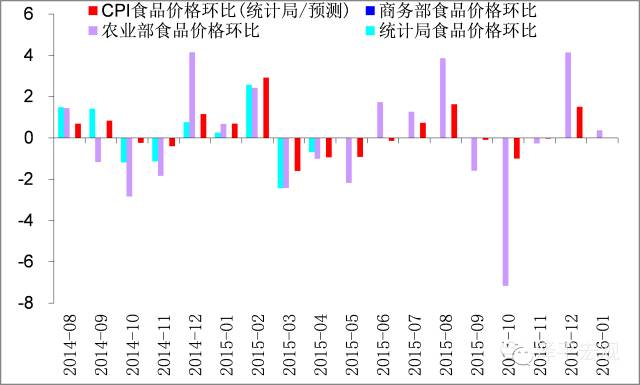
6 s3 |: f, k$ z# m; W: \食品代价根本稳固。1月第1周(1月4日至1月10日)商务部食品代价环比根本持平,农业部食品代价1月第2周(1月11日至1月5日)环比上涨0.4%。
+ l$ a" J. _. ]8 @& x2 H3 u. Z5 p$ R, E% ]8 N
& ^$ u( D1 f7 o: [. Y& @猪肉代价上行。1月15日,天下生猪均价17.31元/公斤,比上周1月8日高出0.32元/公斤。由于南方腊肉制作竣事,北方杀年猪仍处于开启阶段,预计在腊月20左右将进入杀猪高峰期,导致现在市场需求端对猪价的支持力度削弱,但是市场猪源淘汰,农业部最新的生猪存栏数据体现,2015年12月份天下生猪存栏比2014年同期淘汰9.0%,环比11月淘汰1.1%,团体存栏量不多,部门养殖户也反映周边市场大猪猪源极其有限,因此对后市的等待仍旧很大,导致屠宰企业压价难度增长。短期来看,供需双方陷入博弈状态,猪价预计出现稳中伴小降的震荡调解走势。
- E ~9 h3 O- C* q$ ^. N1 ^6 X" b大宗商品代价根本稳固。1月第2周(1月11日至1月15日),大宗商品中山西优混煤平仓价、钢材指数回落,WTI 原油期货结算价根本持平。
r1 S+ ]: i5 z# O# m2 w
~' A& c! a n& o4 e7 Q
5 M1 U+ b* K3 e) B* z `" F
图4 食品代价根本稳固 & ~' c, ?5 b. }# \0 ~( G
 1 o4 Q- I0 t8 M) F5 h$ c
资料泉源:Wind,国泰君安证券研究
I7 q% L* \& X3 C
9 @9 j `, O6 ]. c( d6 z; w4.钱币:利率降,汇率稳利率降,汇率稳,钱币宽松不及14-15年
) X5 ~- Y2 E$ g! i9 g
4 G- {0 c0 @2 u9 J% Y$ I5 C6 }
0 x9 t& F5 K' Q8 {9 L: D
钱币市场利率下行。本周(1月8日至1月15日),央行公开市场使用净投放400亿,反映银行间市场资金面的银行间回购加权利率1天上升,由1月8日的1.9713%升至1.9801%。1年期央票到期收益率由上周的2.4569%降落到2.3521%。
0 @+ i' s9 x. ?$ f* ~
S3 Q/ r4 }& l' k" u! u
4 K2 y# ?+ }* J; q国债收益率降落。受经济数据灰心预期和钱多资产慌影响,10年期国债收益率从上周2.8675%降至2.7544%。
$ e, f% ~! `4 N C, c, Q
: E& X. H/ S5 ^! f7 [2 x+ r- F' d1 G
2 ]& I8 l X! J3 P* i2 D
人民币汇率稳固。本周(1月8日至1月15日)人民币兑美元中心价稳在6.56,NDF略升至6.91。本周外汇市场成交量降落、即期和远期价差降落,体现贬值预期降落。
* \- ]' O# t1 Q) X8 V' W6 |7 B3 s6 c1 p
* P1 [! o* X/ m: K* b' T
图5 人民币汇率稳固
; A4 B6 u! \7 c/ G6 ?8 {6 w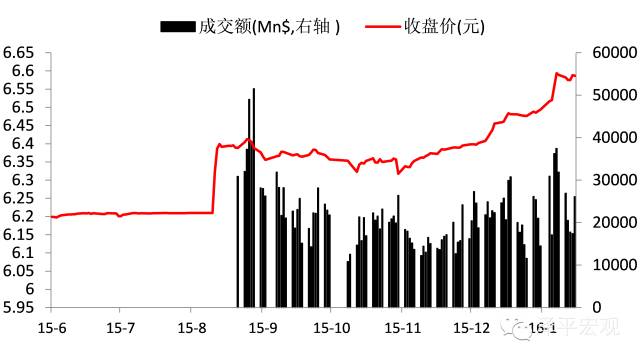 0 [2 y/ H3 @: t' ~; A- H
资料泉源:Wind,国泰君安证券研究
0 T: p3 k: g5 u' L# q3 I7 N7 a" U; S
. A( K) C& _' d5.政策:供给侧改革酝酿,化解过剩产能、减税等政策正酝酿 2 n& F o0 N+ l* ?4 v
# ~- x6 t! q" C' f" M
0 j2 {3 T, p: m/ w o: D( W3 J9 K5.1 夺取化解产能过剩取得突破
# ~* P! O& V' s2 _9 z; ~+ d9 z
' D* P/ J% l4 D/ ~
7 L! x4 P8 k3 v: x" j1月12日,国家发改委召开宏观经济运行数据发布会,在谈及去产能的题目时,发改委秘书长李朴民体现,“以钢铁、煤炭等行业为重点,力图通过一段时间的积极,在化解产能过剩方面取得突破。同时中心将设立专项资金,对地方和企业化解产能过剩举行奖补,这个奖补的资金重要用于职员的安置”。 * C6 P3 \ L- c1 d* W( K
F4 U- g6 N* r; b# P- Q" X
: e1 |& Y6 B9 |2 o# h( h( P5.2 减税促供给侧改革 7 P Z+ v0 o" E8 {4 f# ?+ s
7 v; p1 B9 ? \4 X% b( W
* I5 c% i# O( p
据《中国筹谋报》报道,现在中心多个部门已经开始商讨制造业增值税税率下调,税率下调范围预计至少在一个百分点左右。
0 i6 }) \/ E8 T. L7 W; l8 L
; o6 u4 c7 x: a- ^
1 U m! X+ x3 @& ?" K7 q& x! e
5.3 军工科研院所分类改革方案有望近期落地
5 ]+ p' j# \; p) k0 O' K" {) D根据《上海证券报》报导,军工科研院所分类改革文件或近期落地,国防科工局与相干部门及各军工团体就其改革举行了会商,开端形成了《军工科研院所分类方案》和《军工科研院所分类改革实验工作方案》。
; v( y \$ ]) W: H+ ^5 E- ~; p9 u4 Y8 ~$ s X, ~$ S
4 w" z1 G% ]2 Y6.市场:股市正徐徐开释调解风险,债牛继续,房市分化,美元阶段性见顶,去产能大宗承压 " M4 r& q* @* F0 a% r" _
4 E3 a, g1 p( w R& e) U' n
( _5 P8 Z6 G- x# {
风险是涨出来的,时机是跌出来的。随着汇率短期趋稳、大股东减持新规、注册制改革预期引导等,做空动能有所斲丧,A股徐徐调解、泡沫去化进入尾声,市场正徐徐进入正常状态,将来大概徐徐走稳,固然尚未观察到明白的向上利好催化剂,但过分灰心已无须要。发掘超跌发展股和优质蓝筹,把握布局性行情。 % J, B1 r' T) Z" L3 y
( x- |( @! ~$ I5 i# N
. _; Y* ^ t t潜伏的不确定性来自:人民币在中期是否已经贬值到位,会否以及何时第三波修正高估;美股七年牛市,近期是大的头部出现还是高位调解;国内供给侧出清能否实现资金链的有序断裂和化解,等。 - H+ F @/ e: D. [; N
债牛继续,房市分化,美元阶段性见顶,去产能大宗承压。经济再降、物价通缩、钱币宽松,利率略降,但思量到美联储加息、刚兑压力增长等,留意债市空间。中国去产能,大宗再承压。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:47:17