|
导读
, d5 ^9 W% ]; M4 p 杠杆和套利是银行谋划的本源,利率市场化加剧了银行间竞争,放大了套利和杠杆活动。MPA稽核只是规模上对银行扩张举行管控,假如想要彻底规范杠杆和套利活动,本质须要突破刚性兑付,包罗突破银行理产业物的保本保收益、放开债券的违约以致中小银行等金融机构的休业。 1 U4 o8 L% w- y) h8 V3 _
泉源:姜超宏观债券研究(微信号:jiangchao8848)
. \8 t4 j. u" {4 h5 M r3 U 作者:海通债券姜超、周霞、张卿云
9 {- i0 |) ?8 w( e
) V( N7 O4 B1 D5 j择要:
' \( V ?+ a2 v4 ]我国利率市场化根本完成。13年以来,我国利率市场化进程徐徐推进。起首,同业存单和大额存单先后开开导行,存单交易业务市场徐徐完满;其次,13年7月贷款利率取消下限;再者,15年央行连续降准降息的同时,存款利率上限从基准1.2倍、1.3倍、1.5倍到全部放开,意味着利率市场化根本完成。
& _" T9 p* u: V银行资产负债快速扩张。利率市场化推进的同时,银行业竞争加剧,已往稳固的存贷息差没有了政策包管,银行不得不做大规模,实验金融版的“薄利多销”模式。13年至16年,银行表内资产同比增速抬,大型银行一样平常在10%-12%,而中小型银行的表内资产增速则高达16%-26%。 5 k3 T3 ^: Q4 _+ S- B2 E
13年理财竞争开启,非标套利盛行。13年表外理财崛起,表外利率市场化竞争性下,银行理财追逐高收益资产。13年上半年银行理财对接非标资产,规模敏捷扩张;8号文出台后,银行套利从表外理财直接设置,转向了表内同业资产-非标套利。大量的非标资产投向了房地产和地方融资平台,造成房地产过热、地方债务不停堆积,央行在13年下半年收紧货币政策,试图抬高利率去杠杆。 ) t7 y q, p- H: Y
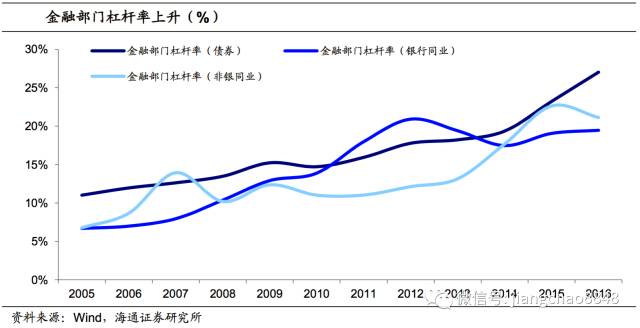
15-16年:同业存单鼓起,主动负债增长。14年同业存单开始大量发行,开启了银行间存单利率市场化。同业存单的大量发行,使得银行资产负债表重新扩张,金融部门的同业+债券债务率从50%上升到67%。此中,债券发行与GDP之比从13年的18%显着上升至16年末的27%。停止17年3月末,存单余额到达7.78万亿,中小银行发行比例到达50%-60%。 6 L, r9 ?7 d! e( u7 a
国有大行:设置贷款和地方债,存单发行较少。对于国有大行,16年其对住民贷款增多,同时作为承接地方债的主力,债券投资规模也有所增长。而国有大行的债券发行比例变革不大,约占到总负债的8%左右(大部门是国开债);对央行负债有所增长,源于MLF、OMO等央行活动性工具优先投放大行。 . j3 D0 g+ F6 U/ G" P
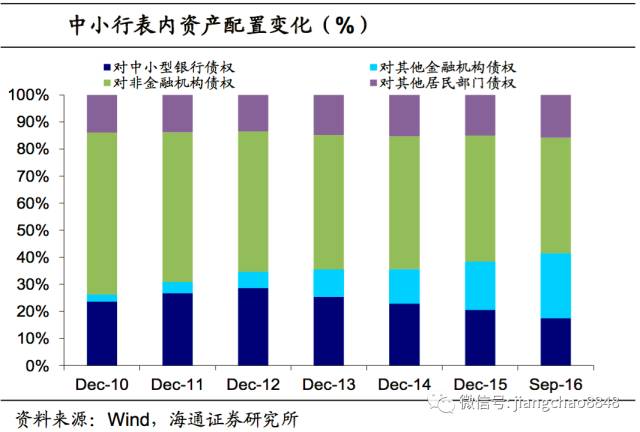
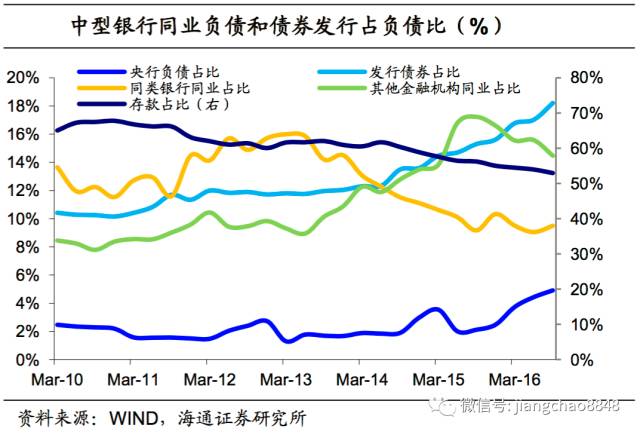
中小银行:卷土重来的杠杆。中小行信贷资源不及国有大行,通过“发行同业存单-购买同业理财、债券委外等”扩张规模、以加强自身利润和竞争力。中小行对其他金融机构债权的比例从14年的12%上升到16年9月的24%左右;对非金融企业债权占比则下滑。而中小行负债端的债券发行占比从14年末的8.4%连续上升至16年9月的12%。 / n$ B* j) a+ l* b7 c- h9 y
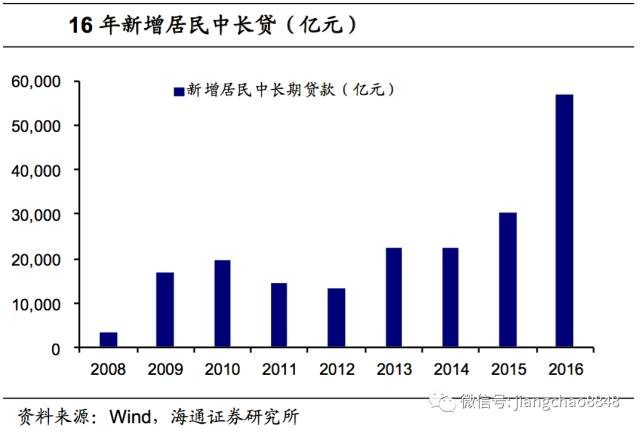
利率市场化下,信贷扩张太过催生地产泡沫。美国和日本利率市场化的履历表明,银行太过名誉扩张会使得资产代价离开根本面,堆积体系性风险。比年我国银行大幅扩容,也使得地产和金融市场出现泡沫。16年我国住民中长贷增长5.68万亿,较15年的3万亿增长靠近1倍,房贷放松推动一二线都会房价飙涨,并向三四线传导。
. |. l& f- j% A# J金融机构冲规模,“资产荒”堆积债市泡沫。随着债券等资产收益率降落,各类金融机构红利压力仍大,扩规模愈发剧烈,资金层层嵌套、套利链条拉长,部门中小行和理财也从设置盘转为交易业务盘,加上非银委外投资,这些资金不停追逐资源利得,债市全部代价洼地被逐一扫平,推动债券收益率降至汗青低位。 ; S( g1 t" d; j k, V( s
防风险、去杠杆,17年货币趋紧,同业羁系趋严。固然有大概政策新老划断和设置过渡期,但存单无序发行或将成为已往。大概的同业羁系政策:1)同业存单纳入同业负债,未来关注同业负债是否会被要求缴纳准备金;2)理财、基金等的债券或存单设置限定,对资金套利、空转羁系加强;3)MPA广义信贷稽核已经开始限定理财增速,未来大资管新规大概夸大“去嵌套、去通道”,进一步遏制同业扩张。
* s3 X& E1 n; }) D; {* n; c3 ?突破刚兑是“金融去杠杆”的根本。杠杆和套利是银行谋划的本源,利率市场化加剧了银行间竞争,放大了套利和杠杆活动。MPA稽核只是规模上对银行扩张举行管控,假如想要彻底规范杠杆和套利活动,本质须要突破刚性兑付,包罗突破银行理产业物的保本保收益、放开债券的违约以致中小银行等金融机构的休业。只有突破刚兑、让风险定价正常化,金融杠杆才气有效去化。 " B* \' G4 j J. t: `! Z
正文: 5 \8 \; d/ m5 f/ S
1. 利率市场化与比年银行扩张 & S$ Q9 o$ _ _" P8 H
1.1 利率市场化根本完成,推动银行业竞争
1 e1 N( u. W9 J1 k9 |& ~" q1 ]13年以来,我国利率市场化进程徐徐推进。起首,同业存单和大额存单先后开开导行,存单交易业务市场徐徐完满;其次,13年代贷款利率取消下限;再者,15年央行连续降准降息的同时,存款利率上限从基准1.2倍、1.3倍、1.5倍到全部放开,意味着利率市场化根本完成。 * C* g+ _! T3 m, X4 I
/ ]$ x, J5 z5 }: X: z3 n5 A利率市场化推进的同时,银行业竞争加剧,已往稳固的存贷款息差没有了政策包管,银行面临净息差收窄,不得不通过其他方式来增厚收益。
0 B. [1 |: ?( V& K数据表现,14年以来,由于央行降准降息,五大行计息负债资本维持在1.7-2%,而股份行和城商行计息负债资本则从3.2-3.3%下行至2.2-2.3%左右。但是,由于资产端的贷款利率、债券收益率也在下行,且存款利率下行幅度低于资产端收益率导致上市银行的净息差显着缩窄。停止16年半年报,五大行净息差从14年的2.4-2.5%下行至2-2.1%,股份行和城商行则从14年的2.3%下行至2.1%左右。
, ~" M+ H! o: E* }. O
& I# t! p) t$ ~. g传统利钱净收入的上风下滑,银行开始通过表外理财扩张(赚取中央业务收入),为了吸引理财投资者,比年理财收益率不停较高;同时,银行表内投资非标资产等高收益资产来增厚收益,风险偏好显着上升。同时,为了绕开贷存比、风险资源占用等羁系,非银通道和产物嵌套等各种情势的套利鼓起。
# r6 c8 @- s! B3 k" S' p我们测算了上市银行业务收入中,利钱净收入、手续及佣金费用和其他费用的占比。12年银行利钱净收入占到业务收入的比重在78%左右,16年中报已下滑至66%;而手续及佣金费用的比重从12年的17%上上升至16年的23%。其他收入占比也从3.6%上升至10%左右。
6 d' }8 ~$ C7 ]" E" J1 g0 `3 Y+ P4 \" o& o! }8 A
1.2 表内资产增速较高
1 n9 m0 _! r( r9 W& d' D0 ?" ^利率市场化促使银行通过传统存贷款以外的业务增长红利,同时也倾向于做大规模,实验金融版的“薄利多销”模式。 ) h! p) c0 ?+ `$ F/ {# b1 F; r
13年至16年,银行表内资产同比增速较高,大型银行一样平常在10-12%,而中小型银行的表内资产增速则高达16%-26%。固然14年末到15年,大概由于实体需求低迷,叠加股市大幅颠簸,造成大行资产增速下行,但以后金融市场套利又给了银行进一步扩张资产的时机。 n; B2 F9 V4 D( W
5 b, g0 X& y& c- c
. G$ ^ p* e/ [; F3 V. M, U M7 G# g, J1.3 表外理财同样扩张 # r+ H5 ?4 L3 s0 q" R% x
与此同时,表外理财规模不停增长,余额从13年末的10万亿左右,增长至16年末的29.1万亿,3年增长了靠近2倍。而从各类理产业物的增长来看,一样平常个人和企业理财增长相对安稳,15-16年同业理财敏捷从不到1万亿增长至4万亿,成为银行扩大理财规模和业务收入的一大方式。
5 `7 u1 | R d( S$ j5 {2 L6 a3 F3 o$ e! [- `2 q- S1 F
2. 13年:表外利率市场化开启,非标大扩张
- ~3 y. W7 x3 z$ I) S' g) I2.1 理财替换存款,非标鼓起
9 v8 F$ J* ?" F" T( _/ K( W D2 x9 _回首13年以来的利率市场化和银行资产扩张,我们以为,利率市场化着实是“先表外再表内”。理财作为表外利率市场化的媒介,其预期收益率根本“刚兑”,且由银行自主决定,远高于同期存款利率。
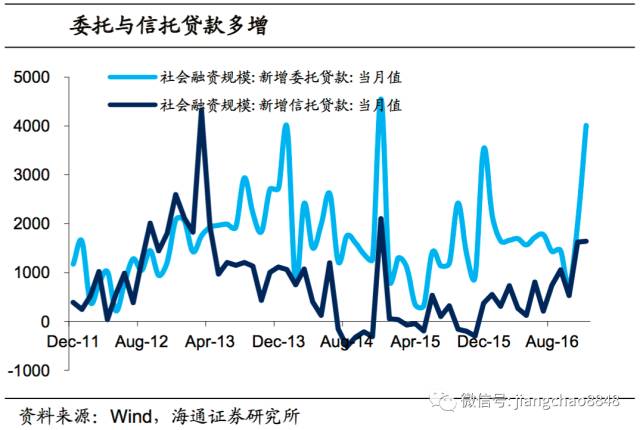
, S9 P6 u' l* r2 ~2 @9 r; I# c13年上半年,社融新增信托和委托贷款到达2.35万亿,约便是12年整年新增量。银行理财对接非标资产,规模敏捷扩张,在这一阶段,非标资产可以大概提供8%-10%乃至更高的收益,实体经济通过委托、信托贷款等,为5%以上的理财收益提供了支持。 ; g7 \- t) A- M- H5 E0 \0 O" K
) q( j2 |; R' g7 y1 D! W- w5 D4 Y2.2 8号文后,非标转向表内套利
: Z1 e) f' ~; C. X$ m5 n表外理财不计提风险资源,3个月和6个月等短久期负债对接1-3年的恒久期非标,存在着很大的风险,因此13年3月末,规范理财业务的银监会8号文出台,限定理财投资非标债权的余额不得凌驾理产业物余额的35%,和上一年审计总资产的4%。
- n. |1 [5 k9 z( \! c& N但黑白标资产的高收益对须要增厚收益的银行仍具有吸引力,套利方式从表外理财直接设置,转向表内同业资产套利。
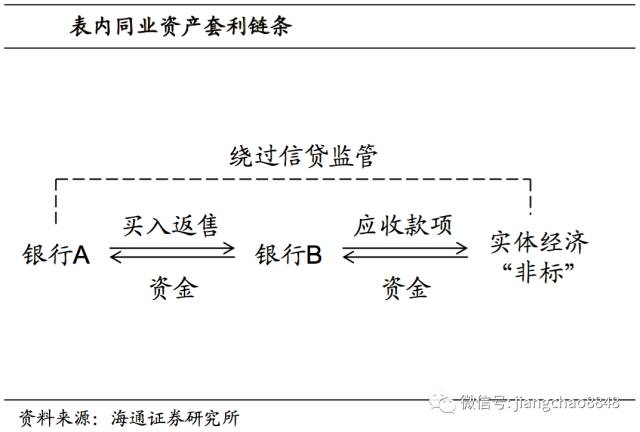
9 n/ H ?$ D( n; l& g% n7 C13年典范的表内同业套利链条是:银行A通过买入返售资产,将资金给银行B,银行B利用这笔资金表内设置非标资产(一样平常可按照分类,计入应收款子类、可供出售类或交易业务性资产)、负债端增长卖出回购。本质是银行A负担非标资产的风险与收益,而银行B作为通道从非标收益中“分一杯羹”。 2 k% o6 X9 Z$ h9 h0 r
这一过程中,银行A的实质非标资产通过银行B(乃至大概银行C、银行D等)的通道,被计入了买入返售资产中,实际资源计提也低于信贷资产的100%,仅按照同业资产计提,节省了资源占用资本,又可以绕开存贷比,获取较高的非标收益。而银行B也通过这种持有方式增长了收益。 5 w* L: ?5 Y% h' q
数据表现,13年6月到14年6月,银行买入返售类资产占总资产的比例不低,股份行的该比重乃至到达14%。 4 _1 ?) P8 u0 w# b( G, N2 L* {5 J
( e# d0 D! W* t1 u) A, N/ X
2.3 M2高企,地产与城投堆积风险 1 I6 Q$ g0 r; j" X8 u& R) [1 [
对于实体经济而言,银行通过表内同业和表外理财设置非标的活动,大量的非标资产投向了房地产和地方融资平台。13年新增信托资金投向基建和房地产的比例分别到达25%和10%,这使得M2高企、一度同比凌驾16%,同时房地产过热、地方债务不停堆积,央行不得已在13年下半年收紧货币政策,试图抬高利率去杠杆。 8 g! O5 l/ ~& G5 M) \; L. f
2.4 货币收紧与127号文,拆“非标”杠杆 ' p& l' l+ W# E: L
13年银行从表外理财到表内同业的这一轮“非标杠杆”终极是通过货币政策收紧和127号文的出台共同举行“去化”的。13年下半年,央行收长放短,银行间资金告急,债市调解,使得团体利率中枢抬升、活动性告急,克制银行加同业杠杆的激动。而14年7月出台的127号文,对同业资产和同业负债举行了明确规定和风险计提要求,实质重于情势,受此影响,表内买入返售对接非标的规模渐渐得到控制。
% [8 Q/ P/ n3 \& F! E
: J @( m2 N. J% ]3. 15-16年:同业存单鼓起,主动负债增长
/ j; y( |/ I+ D' C2013年12月,央行发布《同业存单管理暂行办法》,正式界说“同业存单指由银行业存款类金融机构法人在天下银行间市场上发行的记账式定期存款凭据,是一种货币市场工具”。该办法于13年12月9日起实行,12月12日工农中建和国开的共计220亿的5只同业存单启动发行。 O# W U4 p' D6 p% m% L5 k
3.1 同业存单为何崛起
7 t* C& a- |( y13年的《同业存单管理暂行办法》规定,存款类金融机构可以在当年发行存案额度内,自行确定每期同业存单的发行金额、限期,但单期发行金额不得低于5000万元人民币。发行存案额度实验余额管理,发行人年度内任何时点的同业存单余额均不得凌驾当年存案额度。 + h3 d2 k- w/ ?& \5 D
同业存单发行流程分为三步:1)起首在每年首期同业存单发行前向中国人民银行存案当年发行额度;2)通过之后向天下银行间同业拆借中央提交质料、登记当年发行存案额度;3)交易业务中央考核质料后,发行人还需在每年发行首期同业存单前通过中国货币网披露同业存单年度发行操持,披露满3个工作日后可发行。
! @$ z& _4 I+ i9 u# T- r短融的发行须要提供名誉评级陈诉,三年内管帐信息披露,还须要承销商帮忙发行,资本较高。而同业存单只需年初向央行报备发行额度,以后实验余额管理,银行具有较大的自主发行权,且承销步伐较短融更为便利,增长了银行发行存单的意愿。
7 R3 o4 {7 U4 v- D$ F$ E/ \) r, Z除了发行便利以外,以下也是造成同业存单大量发行的大概缘故起因: ; @5 M1 m2 o/ C- Q- P F# t
第一,存款增速趋缓,银行被动负债流失。由于人民币贬值带来外汇占款流失,同时理财等资管产物对存款也有替换作用,导致银行存款增速下滑,须要主动负债来补充缺口。 % D+ [2 g% Y) n1 U" C) W1 U3 z3 p
第二,央行投放淘汰,银行错配导致活动性缺口。比年银行不停扩大资产规模,资产端超配恒久期资产,在央行货币政策边际收紧和MPA羁系指标之下,来自央行的资金淘汰,活动性缺口显现,银行只能通过大量发行同业存单,主动负债维持规模。
. T; D8 L0 z3 n% \第三,同业存单对传统同业负债产生替换。同业存单是同业存款的标准化,相比传统的同业负债方式,同业存单具有授信额度限定少、活动性好、发行轻便等上风,13年以来其对传统线下同业存款的替换性上升。
* d5 w! F0 D$ l) X. M第四,同业存单受到的羁系较少。在当前的羁系政策下,同业存单临时不须要缴纳准备金;同时,存单在资产负债表中计入债券发行,临时也不受到同业负债不凌驾总负债三分之一的束缚;较松的羁系意味着同业存单有扩张的特性。
' J9 p6 r2 O" z! e x& h. b% H0 t第五,存单助于改善LCR等羁系指标。MPA和活动性稽核下,发行1个月以上同业存单,可以改善LCR的分母而使得指标得以进步,季末稽核相近前,银行更有动力冲量改善LCR。
9 t; S! m% S# u4 J; P" H2 u
, \& C# x$ _6 {2 `3.2 同业存单规模增长敏捷
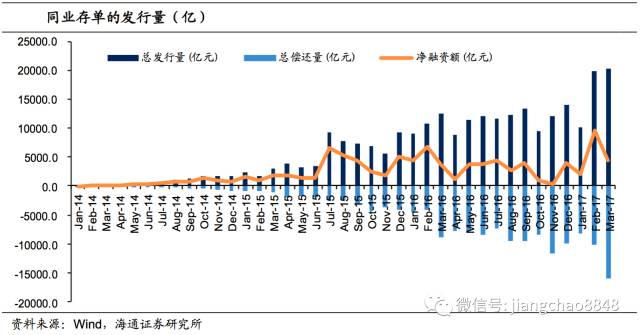
6 e3 u- u; P% o1 ^; N) B自13年末至今的3年多来,同业存单规模不停发展扩大,特殊是2015年中期以来,随着发行人范围不停扩大,同业存单的发行井喷式增长。数据表现,同业存单的单月发行规模从2015年6月的2616亿,增长到2017年3月的凌驾2万亿,当月净融资量也大幅增长,从已往的300亿左右,到17年2月净融资9500多亿。 + a* P' @! b( d
4 t& ~6 S: B4 Z5 J' f. d. G
3.3 中小行渐渐成为发行主力
2 U J4 E6 t; Z0 K/ X5 _3 `从同业存单的发行人来看,中小行成为发行主力。13年同业存单推出初期,国有银行和股份银行是发行主力,但从14年5月城商农商被列入合格发行人列表之后,中小行的发行规模占比不停扩大,国有大行则渐渐淘汰了发行数目。
[ e( k( h- l$ q& M1 I16年同业存单发行量中,城商农商行和股份行各占半壁江山;16年4季度以来,城商农商的发行占比有所上升,此中11月最高,到达76.05%,17年3月则约为56%,这与货币政策趋紧、中小行负债压力较大有关。
2 T: f7 j/ g1 [; }从发行限期来看,17年1季度有所收缩。16年3-6个月和6个月以上的同业存单都有发行,且各限期发行占比力为稳固。此中,6个月和12个月的存单发行量占比匀称在25%和23%,3个月以内存单发行量占比在40%左右。
' ~9 C6 E) ?& a8 R7 Z2 k17年1季度以来,发行限期显着收缩,3个月以内的短期存单发行量占总发行量的比重到达70%。存单发行限期变短的一个大概缘故起因是,16年末以来,债券利率大幅上行,而银行预期17年2季度后利率或趋于下行,因此发行短久期存单来维持负债。
8 k2 d% ]7 L3 L9 b$ q' U% @ o M4 ]
3.4 银行资产负债新变革
9 {& O1 F$ n$ A( I- d+ Q( u同业存单的大量发行,使得银行资产负债表重新扩张,而且大行和中小行红利模式出现分化。总体来看,14年后,固然表外理财和表内同业对接非标的套利被羁系,但银行团体的资产增速仍在扩张。
; U9 B: D, W% K7 Y以其他存款性公司的债券发行、对其他存款性公司负债和对其他金融公司负债与GDP之比作为金融部门债务率的测算,可以看到,金融部门的债务率从50%上升到67%。此中,债券发行与GDP之比从13年的18%显着上升至16年末的27%。
% m5 z2 y6 `) h
: `3 {, e+ \1 }3 @5 F" J对于国有大型银行而言,对企业和住民的信贷、地方债是15-16年的资产设置重点,和已往相比差异不大。由于信贷项目获取本领较强,以及基建和国企融资的需求,大行资产设置中信贷照旧主力。同时16年以来,大行对住民贷款增多,重要大概是房贷。别的,15年以来,地方债连续发行,国有行作为承接地方债的主力,债券被动投资规模也有所增长。
, y* a9 B: v' _/ ~负债方面,国有大行的债券发行比例变革不大,约占到总负债的8%左右(大部门是国开债),大行对央行负债有所增长,源于MLF、OMO、PSL等央行活动性工具优先投放大行,加上贷款派生存款,这两者成为大行维持负债的告急方式。 ; ^' Z" A% w9 r6 V
作为同业存单发行主力的中小行,由于信贷资源不及国有大行,其选择通过同业套利链条来扩张规模、以加强自身利润和竞争力。中小行资产端,购买同业理财、债券委外等使得对其他金融机构债权的比例连续上升,从14年的12%上升到16年9月的24%左右;对非金融企业债权占比则下滑,而对其他住民债权占比相对持平。
7 @+ u" U% ]+ [2 a0 q: A/ }中小行负债端,云云前分析,债券发行占比从14年末的8.4%连续上升至16年9月的12%(预计17年1季度该比例更高,或靠近15%),而由于中小行不少都不是一级交易业务商,直接得到央行活动性投放的本领有限,因此中小行对央行负债占比力小。 4 a0 ]% H: Q' r, f' O3 H
* [; h* B. _! P( a! Y r- `
4. 外洋利率市场化中的套利和泡沫 1 ^0 i! y1 u5 Z Q
4.1 美国利率市场化:货币基金套利,储贷协会危急
$ D0 y! z# H! E; Y" v9 m0 C7 H从环球履历来看,利率市场化推升银行竞争,探求各种套利时机成为银行在这场竞争中胜出的关键,也是资源逐利本质的表现,但这过程中也会带来相应的风险和泡沫。 + |6 c: N0 k/ r; X; a& T
美国利率市场化从1970年开始,到1986年左右完成,在这一过程中美国的银行和非银机构规模也敏捷得到扩张,比力典范的一个套利模式来自于利率放开管制中的“货币基金-大额存单”套利,本质是绕过管制,投向市场化利率产物。 + z; b; H0 E2 X1 G; [8 z+ e: Q
美国利率市场化依照“先大额后小额、先恒久后短期”的原则,开始从1970年左右,放开10万美元以上的大额存单利率,到放松全部大额存单和1000万美元以上、限期5年以上的定期存款利率,直到1980年后才放开对小额存款的利率管制。 + {; M7 r A# C" d9 K6 g/ Q
这意味着小额存款的持有者无法直接享受市场化的大额存款利率,但1970年代恰逢美国直接融资大发展,货币基金也应运而生,小额存款持有者可以选择投资货币基金,货币基金“积少投多”再购买大额存单,共同分享市场化的大额存单高利率(恰逢美国高通胀,但CD利率仍高于通胀增速,最高在16-18%)。 1 P: j9 P( X% B: z/ x
数据表现,美国货币基金规模在利率市场化后,从1977年的20亿美元左右,不停上升,到了1984年已经到达2335亿美元,2000年后货币基金规模约1.85-2万亿美元。 ; ?$ ^ o/ c9 |* K/ L& K4 K
1980年代,在美国货币基金等非银机构崛起的同时,传统贸易银行和储贷协会却因Q条例的利率管制而面临巨大的谋划压力,这些机构抬升风险偏好、加大贷款力度,投向地产和一些高风险行业,终极因地产政策拐头和不良率攀升而导致了80年代后期的美国储贷危急。
; x) _8 r# \1 _3 z9 A美国储贷协会是专门吸取储备、从事住房抵押贷款的非银行金融机构,其负债端是受到利率管制的住民储备,而资产端则是固定利率的恒久住房抵押贷款。1970年代,美国利率团体不高,稳固的存贷利差使得储贷协会谋划精良。 ( s$ {9 N& n. }' b
随着美国利率市场化推进,储贷协会负债流失,1980年美国国会允许储贷存款利率上限进步。但由于当时石油危急、通胀高企,市场存款利率飙升至20%,而恒久房贷利率在13-15%,且储贷协会不少贷款都是1970年代的低利率房贷,资产负债利率倒挂严峻,1981年美国储贷协会亏损近50亿美元。 % o1 }' I& O3 U
在1982年法律放松针对储贷协会管制后,储贷协会开始激进放贷,不光增长贷款规模,还投向了已往以为高风险的垃圾债券和贸易地产,风险不停堆积。1985年,美国储备类机构的房产抵押贷款存量到达5240亿美元,凌驾当时贸易银行的房产抵押贷款存量,地产贷款占到储备机构贷款投放的95%。
/ _& _/ b8 J, I: O6 W6 j, a, a
/ k! B% f _0 Y% p% z% G' p p然而好景不长,1986年左右美国撤回了对贸易地产的税收优惠,造成了贸易地产景心胸下滑,储贷协会投向贸易地产的贷款不良严峻,激进红利战略终极变成了一场危急,1985年到1990年共有2000余家美国银行和储备机构休业,此中州立或联邦储备协会休业到达700余家。
1 l/ i' y" q6 }9 I: P! K! [/ t5 c4.2 日本利率市场化:催生泡沫经济
3 j' b5 d8 H, u日本利率市场化,使得银行信贷大量流向房地产,助推了房价上涨和泡沫经济。1977年开始,日本渐渐开始利率自由化,同时资源项目开放、放松证券市场管制等多方面的改革也在举行。
3 S* N. ^1 z ~利率管制,而证券市场开放,大企业纷纷“去银行化”,使得银行贷款业务扩张受阻、失去了稳固的企业贷款收入泉源。而随着利率市场化的推进,银行不得不进步存款利率以吸引更多的存款。在红利重压下,日本银行业转向对房地产和非货币金融机构大量发放贷款。 # O, s W3 Q& K- \, A
银行对制造业的贷款占比从70年代前半期的39%下滑到80年代后期的20%左右,同期个人按揭贷款、房地产以及非货币金融机构的贷款比例均上升。详细来看,日本银行业对房地产和金融、证券和保险业的贷款,在80年代后期比80年代前期翻了险些1倍。此中非货币金融机构得到贷款又被转贷,终极仍投向房地产市场。 T' H4 U- q0 Y5 ~; }3 R
" G' q# k! h5 `/ u# J% d贷款带来名誉扩张,推升地价和房价。日本物价指数从1985年的114.5上涨至1989年的118.7,CPI年均增长1%左右,但日本都会地皮代价指数1985年的129.4上涨至1989年的166.1,年均增长6%-7%。
/ u! \# q! r5 u6 Q银行不停注水,非金融企业和住民部门加杠杆环境严峻,债务负担加重。日本非金融部门负债占GDP比重从1985年的113.9%,上涨至1989年的139.2%,而住民部门的负债占GDP比重从1985年的48.9%,上涨至1989年的68.8%。大量的资金涌入地产行业,住民企业杠杆加重,为日本泡沫经济的幻灭埋下隐患。 * X* |4 p6 M/ H
" ] o0 S& y+ k1 a2 O8 X$ d5. 15-16年:稳固的套利,卷土重来的杠杆 , j, ?- G* J- K4 R/ h! E0 X9 Q
美国和日本的例子表明,利率市场化进程中,银行风险偏好提拔、探求套利和高收益资产,轻易造成资产泡沫。回到我国,13年-14年钱荒和同业羁系使得非标杠杆得以控制,但是15年股市牛市、16年债市和存单的繁荣背后,都与银行的杠杆套利相干,而住民房贷的大量发放,又进一步扩大了地产泡沫。 ! W5 Q9 b/ E; r$ H9 S2 s
5.1 15年银行杠杆配资对接股市
, G- {! n$ n$ }8 z15年股市牛市风起云涌,类固收产物层出不穷,广泛能提供7-10%以上的固定收益,银行资金通过布局化产物的优先级、两融收益权、打新基金等多种方式到场股市。 3 Q3 g/ X2 U+ ^( v8 s
根据我们15年3月的测算,当时市场上,伞形信托与布局化信托规模约5000亿,两融收益权余额大概在1500亿,打新基金约1000亿,基金专户和资管操持的布局化产物大概在3000亿左右,那么“类固收产物”约莫可以提供近1万亿的高收益资产,对应大部门资金来自银行理财。 7 {: A& \8 T" z* H7 k0 O
银行配资的本质,是给劣后端投资者提供杠杆资金,有了银行大量资金的增援,新增资金不停进入股市、杠杆愈演愈烈,终极催生了股市泡沫,并在羁系层政策收紧后,戳破了“股市泡沫”。
7 N! j) ~& V1 J% f h% X, a5.2 16年存单套利动员表表里扩张
1 y6 u2 |, F' S1 g4 L7 R15年下半年,由于股市非常颠簸发生,银行理财资金不再激进地进入股市,反而大量涌进债市;同时,正云云前所说,15年下半年,央行降准降息连续的同时,也徐徐放开了表内存款利率的上限管制。
: z; K7 [" j; j3 _* x7 \对银行而言,这意味着表外利率市场化(理财)的竞争徐徐伸张至表内利率市场化(存款)的竞争,净息差收窄在所难免,劫掠高收益项目和做大规模成为一定:
; {9 q9 b6 `) _8 \$ k, K4 `1)中小型银行依靠同业存单大幅扩张规模,资产端设置同业理财,大概债券委托非银机构投资;2)大行依附央行给予的低资本资金(重要来自活动性工具),通过出借资金、购买存单等方式转移超储,分享中小行通过理财和委外得到的收益,形成16年的“同业存单套利模式”。3)部门激进的中小行,乃至一边发行同业存单,一边在资产端购买收益率更高的同业存单,并质押加杠杆增长收益。 6 l( h" r* o0 F) C' Y
我国的“同业存单套利”和美国利率市场化中的货币基金套利有异曲同工之处,均为绕过管制、资金投向市场化利率的资产,美国是小额存款利率管制,通过货币基金分享大额存单收益,而我国则是银行表内和理财的资产投资受到限定(资源富足率、8号文等),大行通过中小行存单、银行通过理财和非银来获取收益。 4 I6 b' h+ D, ^
( C" U! B: ~+ ? J# m
5.3 银行对接债市和地产,防范资产代价泡沫 2 x& N# }, j4 N1 [7 d5 o
美国和日本利率市场化的履历表明,银行太过名誉扩张会使得资产代价离开根本面,堆积体系性风险,而16年我国银行大幅扩容,也使得我国地产和金融市场出现泡沫。
+ T+ n' q3 V4 f; g1 v* |16年房价暴涨,住民房贷高增。银行通过个人房贷、地产开发贷、地产非标等为个人购买和地产商拿地开工提供源源不停资金,数据表现,16年我国住民中长贷增长5.68万亿,较15年的3万亿增长靠近1倍,房贷放松推动地产销量回升,一二线都会房价飙升,并向三四线传导。 " ^- x) Z1 a/ Q1 b3 f
0 p: ?; l; ~& k; |: | T7 a: ?5 [另一方面,银行委外和同业理财“吹大了金融泡沫”。16年存款型公司的股权及其他投资显着增长,16年末大型银行该项同比增速为4.6%,而中小型银行该项增速到达16.7%,银行委外和投资理财盛行。 3 Z% | I+ m2 {0 Q. M1 P
由于利率市场化,理财收益率居高不下,银行委外资金的要求回报率也不停较高。随着债券等资产收益率降落,各类金融机构红利压力仍大,扩规模愈发剧烈,资金层层嵌套、套利链条拉长,部门中小行和理财也从设置盘转为交易业务盘,加上非银委外投资,这些资金不停追逐资源利得,债市全部代价洼地被逐一扫平,推动债券收益率降至汗青低位。 % G9 [6 m3 a v; r I, M
6. 同业羁系趋严,突破刚兑是关键
( @8 t4 `8 ?- B8 O6.1 同业羁系趋严,存单供需徐徐规范 $ V$ Y a1 y4 M3 D* D
正云云前分析,资产代价泡沫与同业存单和银行扩张相干,而存单扩张又和政策相对较松相干。在现有127号文和MPA稽核下,当前同业存单不纳入同业负债羁系,也不缴纳存款准备金,同时投资同业存单也不计入广义信贷,因此对其扩张较难束缚。 9 }8 V8 X/ w" j0 X
17年1月市场曾有消息,央行大概把同业存单从“发行债券”转入“同业负债”,而且按照规定,同业负债不能凌驾总负债的1/3。我们预计,17年内,为了更好的去杠杆,同业存单的羁系趋严将是趋势,固然有大概新老划断和设置羁系过渡期,但存单无序发行将成为已往。
# d, ^' Q/ I5 e0 W: [ ]" Z未来大概的同业羁系政策包罗:1)存单发行限定:同业存单纳入同业负债羁系,未来关注同业负债是否会被要求缴纳准备金(这将增长杠杆资本,低沉银行扩规模激动); 8 N/ B: i/ e; P* p4 F
2)存单设置限定:理财、基金等的债券或存单设置限定(新出台的公募基金新规已经对货币基金投资名誉债和同业存单的比例举行了限定);对资金套利、空转的羁系也大概进一步加强(4月10日银监会已出台6号文、46号文和53号文); ; ]% q, D. M9 M1 f/ Q( N w( c
3)同业资产扩张限定:MPA广义信贷稽核已经开始限定理财增速(同业存单套利链条可对接的资产淘汰),未来大资管新规大概夸大“去嵌套、去通道”(淘汰表外可设置资产和套利空间,低沉表外资产收益),进一步遏制同业扩张。
6 k9 H0 b0 F' Z+ d& w, M. N% ?9 @1 c
6.2 利率市场化中套利广泛,突破刚兑是根本
/ h, \% O' V* E# D16年以来,随着同业存单不停发行,大行用央行投放的自制资金,购买中小行的同业存单赢利(同时可以低沉资源占用),而中小行则发行存单,设置同业理财来套利(理财是利率市场化最早的部门,当前收益仍不低)。 ( z8 ]8 }/ u5 X
美国的例子表现,由于当时美国利率市场化先大额后小额,以是货币基金崛起,住民企业购买货币基金,而货币基金购买大额存单举行套利。可见杠杆和套利是银行谋划的本源,利率市场化加剧了银行间竞争,放大了套利和杠杆活动。
* A2 G# X% |' n. v5 B: D6 n我们以为,当前银行杠杆套利盛行、同业存单大量发行、同业理财崛起的根本缘故起因均在于刚性兑付,市场不担心同业存单会违约,银行也借此赚取稳固利差,而不消担心名誉违约风险。MPA稽核只是规模上对银行扩张举行管控,假如想要彻底规范杠杆和套利活动,本质须要突破刚性兑付,包罗突破银行理产业物的保本保收益、放开债券的违约以致中小银行等金融机构的休业。 0 A) ^+ E& m0 Y; \$ ^
否则只要杠杆套息的空间仍存,中小银行仍会提拔对名誉风险的忍耐度,继承增长对高收益非标债权和股权资产,久期错配和名誉风险积累。只有突破刚兑、让风险定价正常化,金融杠杆才气有效去化。
- c6 |7 T9 c; `& j6.3 对债市的影响:短期活动性风险,中期名誉风险 & e+ P }* W3 T( s% ^% D: V* s D. M
短期内,同业存单的羁系大概带来银行缩表,在淘汰非标和理财设置的同时,也大概对债市造成影响。一方面,银行缩表的过程,出于活动性思量,利率债等活动性较好的资产会优先被抛售,导致利率调解。 ) Z4 |! r7 q2 o, ~+ x
但是,中恒久来看,假如美联储缩表致使我国货币政策趋紧,而国内同业羁系使得银行也反向缩表,将对我国房地产市场形成磨练和打击,不外金融机构缩表后风险偏好降落,利率债将优先得到青睐。 1 [+ C A. L/ }+ _; Q* w y& i, V
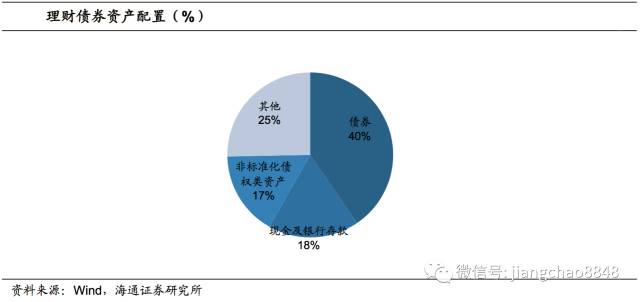
另一方面,理财大量设置名誉债,银行缩表将对名誉债造成影响。16年中期,理财债券设置比例在40%,此中名誉债比例到达29%,16年上半年新增理财规模靠近3万亿,靠近9000亿用来设置名誉债,而名誉债16年上半年净融资量也才1.9万亿,理财需求就占据了近一半。因此假如未来理财规模受控,将对名誉债需求造成较大影响。 - {+ o4 V9 o: g" Q3 o5 `! O, X! }6 h1 P
|  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 14:27:03