|
我们度过了一个黑天鹅频飞的3月。 1 U+ D- g3 V# ^" g$ ]! k9 b2 R
*ST昆机自爆财务造假,公司2013年净利润为负,从而出现从2012年到2016年连续五年亏损的环境,大概会被强行退市。 2 Q9 O7 C- U+ Y9 q( u0 ^
辉山乳业被浑水盯上,后被中行证明财务造假,股票眨眼间暴跌90%。
- h- q! \: Z. A- ]2 i1 q 月初,中国宏桥被沽空机构Emerson Analytics质疑财务造假、骗取补贴,宏桥市值在83分钟内蒸发43亿。 " _& V4 l& O, R7 e8 G4 U6 T. D
财务造假,分分钟让一个企业从云端跌倒谷底。 % `% @7 R% t4 N1 j* r0 K2 C3 K
辨认财务造假,也是排雷第一步。 , R$ I1 o ]" l. u2 g
雷区推出“财务分析”系列,重点谈谈投资的财务分析题目。
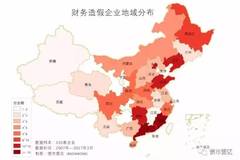
* ?) s$ B3 K3 L& j 开篇第一弹,我们从已往十年间在沪深两市、新三板及香港上市的财务造假企业中挑选了155家,从地区、行业及造假方式上做了一些整理。 ! Z- m% J, N- T' j; c1 h; }
地区分布 ( ?$ g5 m* h/ a1 J3 E, l
1 S- y! e4 B+ S; S D
以地区样原来看,广东、福建、山东、湖南、辽宁、黑龙江的企业财务造假最为频仍,在155家公司中,位处广东的财务造假企业有18家,福建15家,山东各12家,湖南10家,辽宁10家,黑龙江8家。 5 A( F. ]5 \" t8 p
值得留意的是,北京和上海由于其资源的聚集效应,许多外地公司将总部设在北上,其地区性特点并不显着。别的地区根据各省的经济布局,造假企业具有很强的相似性和地区特点。如广东的18家企业里,有11家都会集在纺织、食品、低端电子消耗品等范畴。
7 S, `* I% _7 ]. B2 P7 \2 S! p 行业分布 1 A$ B, t& c. Z* @8 h
( Y- n' Z, Z9 Z5 m
以行业样原来看,农林牧渔行业是重灾区。155家样本企业中,涉及农业、林业和牧业的公司达28家,能源矿产17家。他们的共同特点在于资产很难详细核实,向来就是财务核算、外部审计的难点范畴,这是由其策划方式和资产性子决定的——如獐子岛的扇贝,你能说清到底有多少? . [! r& z8 ?. ]
消耗品与食品、电子电气各有11家。这些行业准入门槛低,民企为主,包管低、融资难,抗风险本领弱。经济周期进入下行区间,企业策划压力巨大,亏损后虚增收入是常用的本领。
$ c7 E* m# x9 `2 Q. e5 V3 s' G4 O 造假方式
1 D1 w+ E" L; K8 Y H! T0 l" d 我们整理了近三年来造假企业的详细名单及紧张造假事由:
# D* U1 C5 F! L) O" R0 v+ g& o2 J# P
现在来看,被查出的造假都比力简单粗暴,直接在收入和资源上做文章,造假链条也不完备,毛病百出。
$ D5 s# c* {" F# B 一、想尽办法增长收入 8 F' A; q6 v+ M/ a
1、伪造生意业务往来。 6 p; O1 o$ A5 K* I6 a
包罗自制采购根据、采购发票、虚开支票、虚开发票,以致直接伪造生意业务往来,最常见的是通过关联生意业务造假。
9 H1 F, q3 T" L 如:新疆中基
: b( |( o, G/ }% W3 l/ W 设立的隐形空壳公司,利用中转过账公司,连续多年捏造购销业务,虚增业务收入与资源,虚增大概虚减利润,不但遮掩关联关系、关联生意业务,更直接导致公司2006年至2011年年度陈诉信息披露存在卖弄纪录及巨大遗漏。 5 V) j2 U8 e& Z3 z @+ C$ S6 K" R
新中基通过潜伏出资,设立了空壳公司天津晟中国际商业有限公司(以下简称天津晟中)。天津晟中外貌上与新中基在法律上没有任何关系,但其业务与财务现实上完全由新中基控制。天津晟中创建后,先重新中基采购番茄酱,再贩卖给新中基的控股子公司天津中辰番茄成品有限公司(以下简称天津中辰)。2007年,刘一找到曾任新中基贩卖负责人、已辞职独立做生意业务的吴新安,请其帮助重新中基采购番茄酱之后再卖给天津中辰。2007年至2010年间,吴新安控制的新疆豪客国际商业有限公司(以下简称新疆豪客)先从天津晟中采购番茄酱,加上应交税款与新疆豪客得到的纯利润后,再转手全部贩卖给天津中辰。相干证据表现,新中基利用非关联企业新疆豪客中转与过账,货品根本不动,现实上的生意业务就是仓单的转移。 ( ~$ `" f7 e6 m; L' _1 X9 D A
2、根据真实策划环境调解现有科目 $ {1 A3 t+ r0 }) m+ k, K7 b# ?
① 虚增资产:对外披露数据与账面不符。 ! L B' k) e7 n$ s) K9 v+ L
如:四海科技 + Z" k7 T% `1 s7 ~0 M$ X4 R
四海股份2012年半年报中披露货币资金金额为200,597,987.56元。经查,四海股份账册纪录的2012年二季度末货币资金金额为49,577,301.97元。违背了《证券法》第六十三条的规定。 * f4 p$ C# ~9 D/ e! J
② 以非市场公允代价贩卖产物和服务。 " Z. B [% i2 t) Y
如:参仙源
1 ?. y4 ?: a0 d, m V# k+ i 2013年参仙源向参仙源酒业贩卖的野山参绝大部门是外购的野山参,参仙源按照整参每支800元,碎参每斤2000元的代价确认了对参仙源酒业的贩卖收入,贩卖代价高于其从上述独立第三方的采购资源近一倍,贩卖代价虚高、不公允。 ; R y, M* G) C, g$ t% D
③ 违规的管帐科目处置惩罚。
2 O+ v* t+ I! L/ S7 T0 J4 ] 如:莲花味精
' O9 d0 G$ O0 L7 U( {6 d: y% o9 h" U 2008年6月-12月,莲花味精分数次收到环保相干补贴资金共计1,898万元,当局镌汰落伍产能补偿资金2,272万元。莲花味精将前述应计入业务外收入的当局补贴共计4,167万元直接冲减生产资源。 4 \/ q J. x5 g- m0 Q8 C3 I# ~3 e9 {
④ 提前确认收入。
1 k. u/ U2 u3 u& Q4 B; L 如:大智慧
" Z- w; g" J: l1 x2 K 2013年11月,大智慧子公司大智慧信息科技与天津渤海商品生意业务所股份有限公司签署条约,成为渤商所会员,一次性缴纳管理软件利用费2,000万元;同月,大智慧与渤商所签署条约,大智慧向渤商所提供相干产物及服务,向渤商所收取2,000万元。2013年12月9日,大智慧信息科技汇款2,000万元给渤商所,越日渤商所即将该2,000万元转给大智慧,大智慧收到扣税跋文入主业务务收入。
3 G( g. [$ k/ L 2014年2月,在条约尚未推行完成的环境下,大智慧请渤商所共同提供项目互助验收确认书,并将验收日期倒签为2013年12月31日。大智慧与渤商所的项目互助条约现实未推行或未在2013年推行完成,由此虚增2013年收入15,677,377.40元。 o f1 K s) j1 c
二、竭尽努力减少资源 1 O9 N1 S* F* x# `9 B# q2 M6 Q
1、遮掩资源。
2 a A# s; V7 r6 _+ u 如:辉山乳业
# H2 T% {7 B, r( r5 Y 浑水的陈诉中提出:“至少从2014年起,辉山通过宣称苜蓿草自供,从而夸大利润。我们通过大量证据证明,该公司长期从第三方购买苜蓿草,因此,我们断定该公司财务造假。”
+ p6 `" V6 s0 f- t5 v) X 据观察,苜蓿草的资源近乎占据饲料资源的60%左右,苜蓿草市场均价一吨300美元以上,根据辉山乳业2014年财报,他们通过本身莳植苜蓿草,将草料资源降至每吨92美元。这意味着,如果浑水公司所言属实,辉山乳业虚报的红利将不是一个小数量。 4 V; e b( e2 a/ @6 l' i" E
2、少计提坏账。
% q7 C- Z, F/ p# k3 T! K$ P 如:振隆特产
& S: C# O! Y8 O0 F7 Q2 E 2012年至2014年,振隆特产分别通过调治出成率、调低原质料采购单价方式少结转贩卖资源,以及未在账面确认已处置惩罚霉变存货丧失的方式虚增利润,累计虚增利润7,616.18万元,虚增存货数量3,254.13吨,金额7,631.24万元。
" c3 Y, i' i: Q 3、遮掩其他影响策划的巨大事项。 0 ^& L, ^* G2 V! S( R! t5 ]& E4 [
如:成城股份 $ `; c( e! |) h5 a6 |: h& I8 }
未按规定披露巨大诉讼、仲裁;未按规定披露巨大包管、关联包管;未实时披露商业承兑汇票信息;卖弄纪录对外投资金额。
5 C% [7 C- n' L4 B 以上是我们对过往造假企业的一些汇总整理,权作“财务分析”系列的导引,第二弹我们将重点先容财务造假的辨认方式 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 14:16:59