泉源 | 东方马拉松投资管理% k4 z# k* L) `' {6 p# w" Y
作者 | 钟兆民( W& m: G2 _7 T! v
$ v7 P) e: F$ e$ {, C
9 D! {* Z) V* Y% E" X为何要“刚强的长期投资”、要“相对的会集投资”?然而,长期投资、会集投资又为何那么难以服从?本日保举的这篇文章,对以上题目都有深刻的思索。
! J1 \- y" J5 W4 x* E1 c) p! y3 K2 a0 b" [, y9 g$ y6 d
/ Z/ ^% X: e* Z# y; D7 l' K) U" G8 i
为什么要“刚强的长期投资”?; N* T( }: }" `3 b) Q2 c
v7 q8 l2 l' Q
" U7 f5 U9 E/ T* ] F2 |与“买进并持有”如许“鸠拙”而简朴的长期投资方法相比,最诱人和刺激的是“波段利用”。据统计,以1940年到1973年这34年中美国股市为例,以道琼斯30种工业股价指数为股价的代表,若每次乐成举行波段利用,一共举行生意业务22次,收支各11次,1000美元投资会增长到85937美元,34年增长85.9倍。在同样的34年,若投资组合总是百分之百投资,而且总是投资在表现最好的各类股票中,同样的1000美元投资,买进和卖出各28次,末了会暴增到43.57亿美元,435.7万倍,惊人啊!!
) X7 O/ y/ ]- {8 n6 Z; g' v7 i) m: T* Y8 M2 _, v
) S7 d6 b9 ?" k1 p" l) R+ F1 n
但是抱负与实际相距非常迢遥,我们至今尚未从汗青长河和实际中发现长期靠波段利用一连逾越市场匀称回报的专业机构。格雷厄姆曾说过——“对待代价颠簸准确的态度和精力是全部乐成的股票投资的试金石”。
V6 I# q6 F2 s( G- ^$ Q$ X" Q' q9 N p
1 M+ ^$ B7 T2 |: X+ V5 }$ V回首我们十几年的投资历程,实质上是从超等短线利用徐徐演化到长线投资的过程,从技能图表分析演化到根本面分析的过程,从“自以为知”到“知道何可何不可”的过程。对投资者而言,明白本身哪些做不到是投资生存的条件和保障。
1 a& R- O8 P, d \8 K9 ~
1 U$ n" L5 `# k) K
3 A) }- i6 o) K% H2 K5 n理论上讲,波段利用是收益最大化的,但从统计学角度看,股价上升肯定不会是匀称的,通常是20%或10%的时间里完成80%-90%的升幅。以是投资者假如非常关注市场行情的话,那么他的投资生活中“痛楚的黑夜将比快乐的白天多很多”。
$ G- M( [. V5 o
9 d' z' p' Z$ \
/ M' b/ [ G( r7 b& m" @* z8 P相反,当我们慎重地选择了精良的企业后,企业的谋划才是我们关注的核心,看着企业天天进步,我们会心中踏实清静,才可以“夜夜得以安眠”。别让变革无常的市场行情影响我们的生存吧!
$ K5 u" E# Z8 F5 Z9 A( }/ d6 u; a8 V+ h6 x
# t) n% u! t! u* o( j2 g( F g
更况且天下经济史表现,真正的顶级富人大部门是靠长期耐心持有少数几家精良的企业的股权而而作育的呢!我曾有幸凝听国际期货大家斯坦利.克罗和“股神”巴菲特的辅导,天才般的人本身都说“我用屁股赢利比脑壳多”。时间是最有代价的资产,耐力赛过脑力。
& S G! B7 ~0 N) v9 } U. f
8 I# K9 w2 _- ]+ ?; l+ F% o
i' b; r4 S5 ? ]0 y4 z—— 一家不能投资5年,10年的企业,我们10天也别去投!8 E- L. D( w1 O3 f
; ^0 L4 o! t: k7 R
$ O8 o' U8 x: E2 d$ q长期投资为何云云难以对峙?4 n- V& X# \0 m! |2 y
& [- Q5 i% r0 c. e$ V
. @7 ?! G/ S# P) A" r
1、能长期生存、基业长青的企业为数甚少,发现长青企业同样挑衅智慧。
' M( S6 F8 ]0 Z4 E9 |( ]7 ?
, U1 P2 |/ O* F' y v) n; R2 q8 @: z; a4 x% @. r: h
第一:据美国《财产》杂志报道,美国约莫62%的企业寿命不高出5年,只有2%的企业存活到达50年,中小企业匀称寿命不到7年,大企业匀称寿命不敷40年;一样平常的跨国公司匀称寿命为10-12年;天下500强企业匀称寿命为40-42年,1000强企业匀称寿命为30年。中国团体公司的匀称寿命是7-8年;小企业的匀称寿命是2.9年,中国企业的匀称寿命约3.5岁。百年企业,
; s4 B$ _3 B- f: L( A* s r( B& J' k b- D( O" P
1 L. F/ M! J4 a5 Z( {5 u: Q+ U
铸就光辉,寻求基业长青,险些成为每个企业的目标。但根据上文数据可以看出真正做到基业长青是企业家最大的挑衅。/ |$ ]& D; \$ f6 y
& D4 j$ j1 ^" o! O$ O
& c- g* u) N" k( Z) u第二:而作为投资者,由于受到每个人的知识履历的范围,发现基业长青的企业也充满挑衅。正如查理·芒格所言:对于一个投资者来说,一生中能发现一到两个真正精良的长存的企业并对峙长期投资,就已经会非常富有。
; S1 S. M2 w6 `. a3 C( {0 W- v! T- }& h ?7 {* l
6 e# n* T: U2 y5 G% J
第三:别的在长期投资过程中,企业不绝面对新的内部和外部变革。比方:企业内部会出现股东的变革、管理层的更替等等。企业的外部环境同样日新月异,比方:万科面对宏观地产调控,股价一连下跌,如那里理投资时时面对不确定性。要在长达数十年以致更长时期内刚强地对一个企业做长期投资,是对人性和智慧的挑衅。发现一家精良长存的企业很难,但像收藏珠宝一样长期收藏公司则难上加难!+ a" @9 v \5 X( C$ O; l6 z4 a2 g+ g
) l9 G; z- f( Q4 r# P
# v! V6 e" @! ~3 L' c* v( t2、勾引长期投资者的美丽女妖塞任(sirens)----波段利用。7 p9 k: z' i( _8 T2 e. L
/ u) j# y% |' ~; H! L: s
+ [, L+ p: T) o( ?7 `: o1 K. s请恕我大胆估计,据我从业十多年的观察,99%以上的投资者很难抗拒“波段利用”。而且这个比例并没有降落的趋势,假如我们将股市比喻成大海,投资者是渴望到达彼岸的海员的话,那么“波段利用”极似希腊神话中的半岛半人的女妖塞任(sirens),常用优美的歌声引诱帆海者。“波段利用”本身并没有错误,而且是使投资者收益最大的抱负化方法,像塞任的歌声那样优美绝伦,题目是在于汗青的长河中和实际利用中险些没有人能一连乐成。$ e, I2 r$ ^0 [' n4 e/ o
# M+ m" w# a# j1 [& ?- q
% R5 C) p. y, z' `' \8 r, W
我们有些投资者,在持有的股票深度调解时,给我们打了很多电话,心急如焚,渴望能波段利用,可我们不以为我们有这种本事。我们也有一位投资者幽默地告诉我,他每次想动手或已动手波段利用时,他总会把上面这篇文章拿出来再读一遍,以此增强反抗波段利用的免疫力。
5 x& l, ~& W. d: [8 w; @+ {* n' Z/ G, b( D. } I. S! Z c& q4 i
0 A1 |: t# k7 c) v j% g! o/ E0 a% r3 ~
3、投资者“生理倒错”的生理影响长期投资。
" u6 T+ T" h2 r9 f9 E) j* t/ Y8 G4 O( ?4 s O
) c( E7 q5 N, x1 I/ E* J; `- T
由于已往在证券公司的工作履历,我有机遇打仗了很多投资者,大部门投资者在买了股票以后,将留意力会集在股价上,而不是盯住已投资的上市公司的谋划层面上,这类似你在打网球时,为了取得好结果,你总是紧盯住记分牌,而不是留意活动中的网球,效果可想而知。而且留意力会集在股价上,极易导致投资者的“生理倒错”。. ~( ]& u& a. n3 a
( [9 s8 F4 b' T" `; B! b
( k3 {6 i% g) J3 a比方,某位投资者在研究后确认A公司能长期投资,便在10元/股的价位投资了100万股,当股价上升到13元时,红利30%,这时间关注股价的投资者非常担心和畏惧股价的回落,已有的浮动红利回吐了,因此急于平仓赢利告终,通常的效果是,随着时间的推移,A公司的经业务绩早晚反映在股价上,股价一起上扬,投资者痛恨莫及。这种环境下,投资者本应当对将来充满信心,放手长线投资,分享企业发展带来的快乐时,投资者却做了相反的决定。+ g! p' `/ v _" u( c/ r, `
7 A6 v- G7 V" j0 U1 S: d5 w2 y) h7 p" {; d4 E$ {7 w; M" K+ \
反之,当投资者在10元/股投资后,股价反复走低,比方到了8元/股,亏损20%时,在公司谋划层面精良时,7 m& l* L0 w( l9 [% X$ S, c
" j/ B0 v+ y6 D% w6 B$ c; P9 B' j8 z$ c! F6 G
由于市场颠簸造成股价下跌,投资者应该等待或在更低的代价继承追加投资,部门投资者却作出了相反的决定,由于担心亏损进一步加大而急于斩仓。更有甚者,当企业谋划恶化后,企业不再有投资代价,股价下跌时,投资者却常常抱住不放。' V$ L/ t3 K ~/ z( c
7 F6 G( y" ^" Z% R
) E' Y2 j8 R% P1 X5 c大部门投资者总是在赢利时做短线,在亏损时做长线,那是在用感情和腺体作决定,而不是用理性和头脑在决定。
% S4 _' e; j" F/ O% ] O9 u) W, O. i; C
: ?1 Y' f$ k0 k5 g( O
投资者在应该充满信心时却在恐惊,在应当恐惊时,却抱有荣幸和抱负,我们称之为“生理倒错”。山高人为峰,投资者最逾越的停滞是投资者自身,长期投资的真正对头也是投资者本身。9 f2 y# o* O/ j9 b
: P0 z4 c: _5 e4 y7 t
' B" _. K( Q9 Z, S4、企业长存充满变数,资源市场跌荡升沉,而我们的天下也动荡不安。
& _1 v9 I$ t; O% @# }# Q
" E: T& Z: n$ S* b. c u7 O' Z2 Y8 [, r* u; ?6 Y
让我们看一下我们迩来网络的美国资源市场百年图表(图一)。
( A: G9 u5 D5 E
$ B0 s- W# w, J1 N. u/ [0 b& _ K5 g& E; n/ z# K
: i9 F3 ~ g$ e
% W8 y# L T- f) T e( |& T( V2 k% H3 m, b7 T( ?1 j
% c3 G2 g( h& O4 U
假如在美国市场投资,在这在百年中,履历两次天下大战,履历了在美国国土的珍珠港变乱和911可怕打击,你实际上面对生死磨练,你们要对峙长期投资,信心坚如磐石,何其难过,必要有大无畏的勇气和刚强的信仰!
. ?1 t% c! q) n, s/ K9 W& m; S ~ H) g3 W+ Q
" _: d; t% o& \( @+ ~正如911后巴菲特在电视上发表发言中说“假如你是投资者而且是9月10日信任美国经济会出现长期增长,那么你在9月12日也应该这么想”。
. O6 G& t# {+ W7 w* M1 Z3 F
- n4 A j5 G1 Z7 @
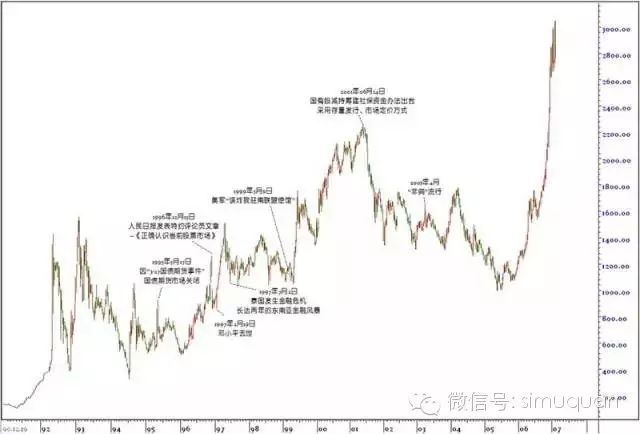
" O9 Q' j2 v) g0 O0 k* I, V中国股市这十几年,又何尝不是沧海桑田呢?参考图二
; ` N5 I: p# O3 ?0 E9 A1 M9 K( Y( R
( E, B: N3 e4 n; W" D/ n+ b0 b7 f$ G3 ]' O P- N
 3 r1 k2 n* w* v6 v [) K1 S( Z
- ?4 C0 U Y+ Z: q d6 C5 f5 Y& r0 S: N% r) |- X; G
* w+ i- K; x: [$ I- b: E' y2 c3 T+ [
中国股市履历了邓小平去世,亚洲金融危急,“非典”变乱,长期投资者历尽艰巨,而不改初志,必要过人的意志和定力,真可谓“梅花香自苦寒来,宝剑锋从砺磨出”!2 n7 x0 w; Y ]: Y/ i
/ p2 A- h& d( S9 K4 I2 a& ^5 k3 e9 H! y n5 U M' c
知道长期投资是一回事,做到长期投资又是一回事,“知行合一”是我们的寻求!1 k* {* ]4 s' ]8 t/ M& r( Q: f
; G; k4 L) V0 U2 q: e( j0 x: a1 d4 |2 t; c2 B1 w/ K# v* ]/ V7 E
这里我想与各人分享招商证券王琼的出色叙述∶“长期持股并不是以为市场不会下跌,而是坦然等待美国1987年那样的下跌,假如400年来没有人可以判断如许的下跌,假如彼得•林奇和巴菲特也不能判断,那么阐明天主不准备让你来干这件事,只能满仓来等待如许的下跌,收益会远宏大于丧失。”
2 H4 q& \. x) L8 U; j; y& ~4 K9 Z; x) n/ W/ J- m3 q
$ _, Q7 J% }3 {$ l: l. k
为什么要“相对的会集投资”呢? ' W& M6 j7 K, P; t& M5 Y s. t2 N
: z( s. I: i$ n& `/ r/ u) P# h0 o0 m7 `; B& L4 e) A1 C- f) i. m" d
十多年来,我们的投资原则实际上也是从复杂演进到简约的。归纳起来三点:8 K9 W% {$ M0 w- ^
4 Q4 x1 T% P% l$ A6 j
; g4 D6 F* [0 w; g T* k ^, E2 X4 _/ {2 z1.探求精良以致精良的企业;2.探求公道的代价投资;3.跟踪企业并长期持有。
3 q B4 n9 n* s4 c
$ F! D" p2 Y8 D' r9 h6 H: W$ O/ C. S# a1 p当我们选择企业的尺度越高时,符合我们尺度的企业会越少,真正精良的企业寥寥无几,就像皇冠上的明珠,值得长期收藏,以致世代相传。但是我们也清楚地知道:2 x* f4 l5 t T/ f; q* m- t5 q0 U
/ j- d& T& ~! x& H5 y- ]2 k
2 f" F# l l3 ^2 W, _1.我们的判断会失误;2.企业是动态的。本日精良的企业来日诰日未必精良。
% r2 U1 v" X/ `1 s, G. E0 F5 S7 T0 X' X2 _& f) d8 d
以是我们在深入研究之后,采取适度分散原则,每个行业投入资金投入不高出30%,每个公司投入资金不高出20%,市场风险较高时,有10%以上风险准备金。既然能确认3-5家精良的最有把握的企业,我们为什么要降格求其次,投上10家,以致几十家企业呢?我们宁肯将新资金投到老项目上,而不会容易将老资金投到新项目上。
% |$ N& M* c5 H% s/ i" w# L
& N5 X, r( l. e ~- m9 W3 c7 t* R+ g- i( j2 Z
固然,会集的效果会出现波幅较大,但是“我们甘心要波伏升沉的15%的回报率,也不要四平八稳的12%的回报率”。
' ?" S5 q: d/ c: w
5 I; n" j6 I: a
: w' U3 H8 s8 s, Q, M# Q! x——不敢100%拥有股权的企业,我们1%股份都不要去买!4 P; P. }" u- c& ?
" R2 l' _( O3 p1 l: ^7 r- s
* p, x/ a5 W0 M2 s* J6 C; R5 _
会集投资为何云云难以服从?
) c9 C$ Y* v* t
2 m) {& C! n$ Y
/ b- @9 o$ B C3 z多维规则:
" [0 r( @3 e6 I( _" U) ?1 n9 Z, f! u7 c0 L8 m8 s; T T! ^
# Q( |: y) x/ U先讲一点实际工作中的一点感受,这几年随我们公司业务的发展,自然少不了增聘新的同事,但由于资产管理类公司一样平常渴望员工少而精,要求每个员工有多方面的工作本事,以是我们在雇用中斲丧很多时间和精力才华发现复合型人才。同样大型企业,通常某一方面的专才易找,一位精良的CEO难觅,正所谓中国谚语:千军易求,一将难过。 A0 Z0 `4 n6 J
( l- ]! v/ x: p1 X) O
5 M: h; J* Z1 m我们可以用统计学中概率论明白以上一样平常生存中的“多维规则”。假如符合第一维尺度的候选对象占比20%,符合第二维尺度的候选对象也占20%的话,……,当我们选择的抱负对象需同时符合四维尺度的话,那么符合尺度的对象只有的1.6‰概率(20%×20%×20%×20%=1.6‰)。0 I1 ~, w' b X' O
5 R# q: k+ A2 A* X" m3 l1 c
, f6 K- ]4 e. [* ^* e3 j4 e
“多维规则”阐明,同时符合多维尺度的目标的数目是呈多少级数般蓦地降落的,而实际工作中,我们选择上市公司的尺度常常是高出四维的,比方:行业远景、商业模式、股东会、董事会管理、企业文化、管理团队、谋划汗青、竞争壁垒等等。以是真是符合精良的公司是非常稀疏而贵重的,我们要找的是那些“万般痛爱于一身”的宠儿,探求这些精良的公司是会集投资的第一层挑衅。
- _1 P3 ]5 Z+ f( k+ y
8 T+ z; S) R9 a7 l3 O( H3 ]0 W9 R. c0 `# w
贝贝鲁斯(Babe Ruth)效应与远景理论(Prospect Theory)2 l# h6 U# \9 d4 x5 b! w
3 ^& A8 {3 K3 r0 r3 ?1 U( ~+ U" S' C4 A+ A" Z3 z
国际上一家大型的基金管理公司,有20位基金司理,在每年的业绩评估中,发现一个奇异的征象:一位基金司理的总体组合的业绩是全部司理中最好的,另一方面,在他管理的股票中,高出市场总体表现的股票又是最少的,但他在最有把握的股票上投入最多的资金,重仓持有。在赌马、赌博及投资范畴,最巨大的头脑家无不夸大这一点。巴菲特在“四大天王”:适口可乐、美国运通、宝洁(吉列与之归并)、富国银行上的投资很大比例,他说假如他管理资金少点,他乐意把80%的钱投资在5个公司上。大谋利家索罗斯同样,庞大机遇来临时也善于重拳出击。这征象业内称“贝贝鲁斯”效应。4 z+ d1 P. N- O. o
6 ?2 Y) z# b6 E8 S& g( k5 O8 `& i: |
贝贝鲁斯是20世纪20年代天下棒球之王,也曾无数次因三击不中而出局,但并不妨碍他成为棒球史上最巨大的击球手,因他击出的本垒打占其全部击球的很大比例。
# [$ e* P! a) w9 k* N A- u, ?7 L
0 D. c+ V) U1 e6 z8 U% T# N" {. J. ~2 x& ~& p* o; [) Q' X; b- ?
“贝贝鲁斯”效应阐明会集投资的告急性,但同时带来组合颠簸幅度加大,即今世投资组公道论中的β值加大。8 h9 p+ H; O8 N' y5 l' s
" ^ h! j: ^/ D+ t
7 d3 Q: s D9 o! H b; Z查察汗青上的代价投资大家,他们都采取会集投资, 乐意忍受短期高出市场匀称数的颠簸和震荡,终极得到超额的回报。! r( T* }8 D+ z" a2 X8 g# ^+ J! n
& d- `9 @! K6 A+ k, a! Q: E
: ?$ N2 v3 G w; {( ^我们将汗青上投资最乐成的经济学家凯恩斯,专业投资司理查理·芒格和红杉基金的比尔·罗安尼的投资组合的颠簸率和投资回报率列表如下:
7 b5 g# q5 l K5 N8 p w* N( t2 o9 k& z
4 d# a/ p$ V0 [) g! X; }8 K表二:颠簸率与投资收益率对比:) `+ s: O8 F0 p0 o' e
[table=98%][tr][td=1,2,74]1 t% E9 T2 s: Q) p- P) u
[/td][td=1,2,60]时间[/td][td=2,1,148]颠簸率[/td][td=2,1,109]投资回报率[/td][/tr][tr][td=1,1,74]大家颠簸率[/td][td=1,1,43]市场匀称[/td][td=1,1,51]大家回报率[/td][td=1,1,84]市场匀称[/td][/tr][tr][td=1,1,74]凯恩斯[/td][td=1,1,60]1928-1949[/td][td=1,1,53]29.2%[/td][td=1,1,50]12.4%[/td][td=1,1,52]13.2%[/td][td=1,1,44]-0.5%[/td][/tr][tr][td=1,1,74]芒格[/td][td=1,1,60]1962-1975[/td][td=1,1,53]33%[/td][td=1,1,69]18.5%[/td][td=1,1,64]24.3%[/td][td=1,1,44]6.4%[/td][/tr][tr][td=1,1,74]比尔·罗安尼[/td][td=1,1,60]1972-1997[/td][td=1,1,53]20.6%[/td][td=1,1,69]16.4%[/td][td=1,1,64]19.6%[/td][td=1,1,44]14.5%注1:参照《巴菲特的8堂投资课》作者刘建位 民主与创建出书社 G- n& N, v. x4 U& y( t1 O3 Y* Y6 r: h
+ ?' H+ s! T* ]: T* j2 \; _
# O- L" S3 E! J! I8 a# q2002年诺贝尔经济学奖得主丹尼尔·卡尼曼(Daniel Kahneman)和认知数学生理学家阿莫斯·特沃斯基(Amos Tversky)共同提出了“远景理论”(Prospect Theory),该理论由三个根本原理构成:一、大多数人在面对劳绩时是风险规避的;二、大多数人在面对丧失时是风险偏幸的;三、人们对丧失比对劳绩生理更敏感。丧失对人生理造成的痛楚水平是等幅收益带来高兴水平的2.5倍。5 j @6 r- L) T: V
1 z& x" M- ~5 }
' J: Z) X% T/ Q7 H! @固然我们清楚地知道:我们宁肯要颠簸较大的但确定性高的收益到15%的组合,也不要四平八稳的但终极只有10%的组合,在会集投资过程中巨幅的颠簸是对会集投资者生理巨大的磨练。1 c+ v5 t7 y- \. M9 m; \) o/ l; ^
# p# \" ~; D" G' S! S
' v- F/ H" }% J. f! J6 ?民间有句谚语:守股比守寡还难;北京万通地产的董事长冯仑说:“巨大是熬出来的。”这句话用在长期会集投资上最适当不外了!
" J( |7 [1 \) I, Q2 ?6 `" |$ I4 @- F$ E/ g4 L" i# ?3 Q" {
/ C; v: @- R/ u- K1 n! U时间长、风险大,时间是风险的函数
$ N( C3 ^3 X" E8 j" t
) B1 _. F- V! h t
; q O V/ A' k巴菲特的老师费雪尔也采取会集投资法,他以为五个股票便富足,匀称持仓20年,最长的达53年。美国最精良的公募基金美盛(Legg Mason)匀称持仓5—7年,最长的周期达15年。长期的会集投资,通常时间越长,变数越大,所谓“夜长梦多”。以是基于长期的会集投资,时间是第三大挑衅。
8 N9 t0 T& l) n: e. V7 P; J; ]- f0 T; V: L
X. k' w6 K$ _! l, p* _8 [+ w# B
偕行业选择比力困难,跨行选择更难
/ A5 H6 ^# g& p0 C) W- Y' n5 o3 f" V& _& A3 w/ [3 H* t
- U. k3 c& D" D( r% a2 l8 W, y假如投资者想知道十年以后,中国人寿与中国安全比力,中国石油与中国海洋石油比力,哪家企业更精良,哪家企业的投资回报更高,我想不是能轻松复兴的题目。
6 L5 y9 k3 I; ` `' ~$ V( N5 d( F+ f4 l
/ E3 _& T1 K6 H% y+ `# N7 V, O巴菲特迩来都说痛恨当初没有买百事可乐,而只是买了适口可乐。可见比力五年、十年后的偕行业两家公司是颇具挑衅性的。那么跨行业之间比力,比方深万科与招行,两家行业龙头,对谁的投资十年后回报更高,则更是不能容易复兴的题目。但投资司理面对选择,必须作判断。以是有履历的投资司理天天思索的题目是“哪个更好?”,他们在从事“投资比力学”的工作。投资者天天都在想在上千家公司中谁是将来的“十佳”。' Z& Z! a9 ^8 G7 K
7 y* s, }4 [ l# P2 I* t, q3 M
; C( ]2 j0 \/ u' _2 E以上我们通过“多维规则”征象,“贝贝鲁斯”效应及其导致的巨幅颠簸,长时间的磨练,和公司的选择四方面的讨论,更清楚地知道了会集投资的艰巨和挑衅! |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:05:17