|
量变演化成质变。一连举行的利率市场化终于让四大的净利钱收入陷入负增长。 , ]3 ^5 @. Y$ u% R
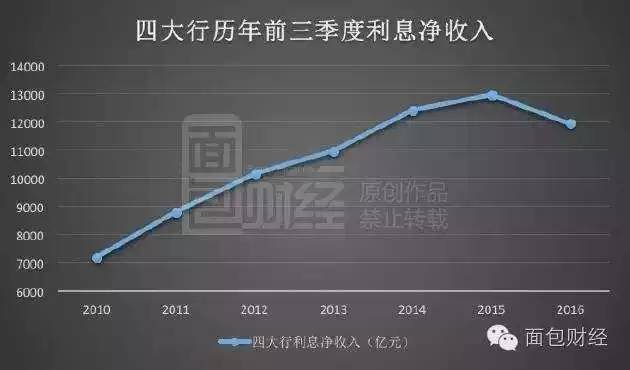
只管四大国有银行本年前三个季度的净利润突破7000亿大关,创下汗青新高,但净利钱收入却出现了完成团体上市以来的初次下跌。财报表现:本年前三季度,四大行的利钱净收入合计比客岁同期镌汰了高出1000亿,全部进入负增长。 ) u* F! F f/ q6 L5 y1 T% Y" @
依靠规模扩张保持利润增长的四大行,正面对愈发严厉的形势:利钱净收入陷入负增长,规模扩张已经进入极限,如果非利钱收入不能快速补位,团体利润负增长的期间大概真的要到临了。已往两年已经初现端倪的降薪、裁人,恐怕要成为常态。 * u k% }% a# ^# B
质变:四大行利钱净收入初次降落 2 c8 q. z9 O% F5 ^5 `9 L" [9 O3 {
克日,四大行一连发布了2016年三季报,除了依然巨大的利润,更值得关注的是:四大行的利钱净收入悉数镌汰。 $ o3 M# C* D9 x0 g: {- h
财报数据表现:本年1-9月份,四大行的利钱净收入为11950.9亿元,比客岁同期镌汰1006.87亿元,降幅高达7.77%。 ' `' F" B7 z/ `- O- o8 x
四大行的利钱净收入无一增长,这是四大行全部完成上市之后,初次出现三季度利钱净收入团体负增长。下图为面包财经根据四大行财报绘制的四大行积年前三季度利钱净收入图 5 S0 w( Q; J( ~# E: G, D4 o
0 E: m5 m- H8 m: \8 h 农业银行利钱净收入镌汰最为敏捷,锐减了306亿元,同比降幅高达9.31%。降幅最小的中国银行,降幅也到达了6.7%,比上年同期镌汰约164亿元。 ( }7 t3 |0 Q8 U, j9 I; F o
四大行利钱净收入的镌汰与利率市场化推进以及比年来央行频频降息导致的净利差、净息差收窄密切相干。以降幅居中的建立银活动例:本年前三季度,建立银行净息差和净利差分别为2.26%和2.09%;与2014年相比降幅都高出0.5个百分点。 " l/ W" ^1 F/ D
汗青上,中国的利率程度受到严格管制,但比年来利率市场化显着提速。2013年7月,中国人民银行全面放开金融机构贷款利率管制,取消金融机构贷款利率0.7倍的下限。
6 U# d1 [3 h' \2 p% I 2015年8月,人民银行又放开金融机构一年以上定期存款利率浮动上限;2015年10月,人民银行再次放开活期存款、一年以内定期存款利率。 * H( X6 S! o0 |$ x' {
别的,比年来的多次降准降息,也对银行的利差收窄产生了影响。 ( N2 G7 {5 c- \+ N4 s( J% T
规模扩张逼近极限 四大行触碰利润天花板 " `# q0 Y2 t1 e! v; z" q U% n5 H
一连推进的利率市场化将带来利差收窄早在银行业的预计之中。但依靠不停膨胀的资产规模,四大行仍旧可以通过“以量补价”的方式,在已往几年维持利钱净收入的增长。 : n+ a# A4 I: w2 U+ H' s" o
但悲催的三季报数据表明:“面多了加水、水多了加面”的粗放增长已经到达极限。
1 R2 n2 s$ J( p4 D6 o 四大行的资产规模仍旧在扩张:停止本年9月末,四大行总资产高达81.06万亿,汗青上初次突破80万亿大关;比客岁底增长了7.85%。下图是面包财经根据财报数据整理的比年来四大行总资产变更趋势: " D, y" ]2 H5 Q4 A$ L
% k2 F# J% w: A, |+ B 2009年底,四大行的总资产仅为39万亿;不到7年的时间增长了高出42万亿,翻倍有余。从资产规模的角度来讲,这意味已往7年中国再造了一个“四大行”。
" W }# R7 ^7 _# d" N0 X 在规模快速增长的同时,四大行的净利润增幅一连放缓。本年前三季度,四大行总净利润为7056.1亿元,同比增长76亿,增幅仅为1.07%。
$ P* E0 Q7 W7 O0 e/ G. z( G 工商银行利润增幅仅为0.46%,间隔零增长仅一步之遥;增长最快的中国银行,增幅也仅为2.48%。值得留意的是,中行扣除非常常性损益的净利润已经出现了大幅降落,降幅靠近12%。
$ b# W0 k3 A1 |4 Y 在利钱净收入低沉的同时,非利钱收入有所增长,但将来能否对冲利钱收入的下跌尚未可知。本年前三季四大行手续费及佣金净收入合计3476.89亿元,同比仅增长2.88%,中行以致出现了下跌。
0 }% f" h3 I: O) V4 K 规模扩张已濒临极限,收入结构改善依然痴钝,四大行扩张之路是否已经遇到天花板,走到了止境?
1 p8 A m# s" e( p' r, H8 a 资产收益率一连降落 冬天已经不远? ; ]; x2 v8 ^( q l( K7 u. s
降落速率更快的是四大行的资产收益率。 - m1 y$ L! W9 M% O, l6 n2 c" B K$ n; ]
在相称长的时间里,包罗四大行在内的中国银行业,净资产收益率都远高于社会均匀程度,广泛维持在20%以上。但迩来几年这一收益率显着下滑,四大行降落速率更是逐年加快。 & n- L" h m6 u9 f- W4 A2 J: v+ c
以建活动例,本年前三季度的年化加权均匀净资产收益率为17.16%,同比低沉了2.29个百分点。中行更是低沉到13.66%,成为首家跌破15%的四大行。 * Y u/ P6 P1 W$ d# r8 B1 }
四大行的不良贷款余额仍旧在快速增长。制止本年9月尾,四大行的不良贷款余额到达7644亿元,比客岁底增长了752亿元,增幅靠近10%,这是四大行完成团体上市后,不良贷款余额首度突破7000亿大关。此中,农行的不良率高达2.39%,继续领跑上市银行。
* B! A+ Z! S" f' d! R q9 P5 e1 Z( o 不良贷款拨备覆盖率低于羁系红线的状态仍旧没有实质性的改观。此中工商银行三季末的拨备覆盖率为136.14%再创新低,已经一连三个季度低于150%的羁系红线。中国银行终于回升到150%以上,但建行却跌到148.78%参加“破线”的行列。 6 z6 O# i" ~! C# E7 ]: R. l. K% `" v
迩来两年,上市银行裁人、降薪的事故反复发生,一次次进入公众视野,团体利润增速逐年放缓。但借助高速的规模扩张,仍旧广泛维持正增长。 - P, X, h+ H0 z1 t9 z$ J
但本年前三季度四大行净利钱收入的暴跌,表明依靠规模扩维持收入增长的老招数已经失灵,利润负增长大概就在面前。 7 u: u `: o/ ^
毕马威此前曾前发布一份陈诉称:到2030年,传统银行及其服务大概会消散,银行业的大变局即将到临,环球范围内的银行业降薪、去职和裁人大概会更加剧烈。 * [ i4 D/ t8 n7 h" z1 m) [
制止本年6月尾,四大行员工总数高出160万。拐点已至,接下来的日子会不会更难过? |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 21:58:46