写在最前面
6 D, ^( o# c" m- I* T9 ?8 h这是最好的期间,这是最坏的期间,这是智慧的期间,这是愚笨的期间,这是信奉的期间,这是猜疑的期间:一场名为“互联网+”的风潮正席卷财产及资源,犹如一针高兴剂,打在了每一个创业者和投资者身上。我们不肯像很多人一样仅仅把这征象看作一阵风,由于风会停,但征象背后的财产逻辑会不绝演绎。我们信赖互联网正在重构,重构的不光仅是商业模式,资源流向和估值方法,更是民气,这是重构的三次方,将重构出互联网波涛壮阔的大期间。" K( W4 o4 U/ G; {& N
一、财产重构:全民创业潮背后的财产逻辑,互联网正由第一代向第二代演进,从一个万亿级市场空间,走向数十个万亿市场空间:
* V7 J3 Z. \% C3 Y第一代互联网是流派、游戏、搜刮、外交所统治的期间,缘起于技能革命,供给创造需求,核心商业模式为流量变现,在线上创造出万亿规模空间的游戏&广告市场。发展至今,已经开始进入中规中矩却不性感的状态。第一代互联网是属于极客的天下,依照赢家通吃的规律。, R4 h- R P5 C
当京东一骑绝尘了曾经流量第一的当当,当A股的乐视网逆袭了流量遥遥领先的优土,人们发现单纯的流量逻辑失效了。( {' {5 `4 K: J) ?. E
我们正进入第二代互联网!互联网酿成一种信息能量,开始重塑现实社会的供需关系。商业模式也从单纯的流量变现,向两个方向演绎:向上升为云和大数据,向下沉为O2O。拉长的财产链使得互联网由极客的天下走向全民。
+ U9 {5 E7 U8 g* S# j. H+ t- C什么企业有时机呢?我们以为,上升的云和大数据是巨头生态圈的游戏,BAT早已明确;而向下沉的O2O则带来大量的新范畴龙头崛起的时机。我们不想去简朴摆列各行业+互联网,那让人纷繁、烦躁而渺茫,而是渴望可以大概探索总结出肯定的规律和方向,来真正明确这场“互联网+”的革命,才华真正享受整场的资源盛宴。我们初次提出要根据两类差别行业的属性,来探求最有时机在第二代互联网里胜出的企业:( Y$ l+ v7 M* V. W: t: C/ n
1)传统会合度高,龙头享受渠道把持溢价的行业,将迎来互联网粉碎式创新。这类传统行业的领先者享受了渠道把持、品牌溢价,行业内公司没有动力粉碎现有均衡。“乐成会成为乐成者的墓志铭”,互联网会以降维打击的方式,消除原有财产链的渠道/品牌资源,从而更有服从的把服务提供给需求方。这种情况下,互联网会对行业形成颠覆,所谓“粉碎性创新”和“去中心化”。好比小米、京东、乐视;原行业内企业如到场厘革,则谋面对“左右互博”的尴尬田地,难以乐成;而对财产有相识的互联网企业没有汗青包袱,反而更有上风。而颠末一轮对传统厂商的收割之后,在传统财产站稳脚跟的互联网公司会形成更高的把持,传统财产数据的积累乃至会使这些新龙头有时机往第二代互联网的上升模式云化、大数据化发展。终极诞生千亿美金以上巨头。6 X$ }# n9 M2 L. F
2)“心塞行业”原有领先者将得到更大时机。原有服务痛点多,信息不透明,缺乏名誉体系,或存在政策限定,导致整个行业发展不成熟,行业会合度低。这类行业我们称之为“心塞行业”,比力典范的有装修、金融、汽车后服务、教诲、医疗等。其主要需求是利用互联网改善原有行业痛点。由于原有财产嗅觉灵敏者学习互联网的资源,会比纯互联网人学习该行业资源低,这时能胜出的企业每每是原有行业的领先者。这类企业在传统范畴耕耘多年,对行业痛点充实相识,线下地推强大,后端本领强,辅以互联网的工具,将得到更大时机。如果说原先传统范畴的客观缘故原由使得企业无法做大,现在精良的管理团队+上风资金卡位+互联网会使得企业能量指数级放大,这类公司在现在A股中已有不少,他们面对绝地反转的时机。
H/ Q+ I- k. ?' j; ~互联网重构之后,中国将迎来继生齿红利后的下一个红利——大数据红利,引领天下互联网体验升级潮水。可以乐观的预计,如果说制造业的中心在德国,创新的中心在美国,那么下一代互联网数据&服务的极致中心在中国。1 |; K# [$ M6 p2 h6 k& K" J
二、拙质曝构:良性泡沫刺激创新,培养经济转型的根本动力,这次将是人民币资源盛宴的主场。当前,处于转型经济下的中国,第一轮真端庄过沉淀的财产资源亟需出口。互联网是最确定有将来的财产方向,因此成为资源最追捧的投资方向,在二级市场的反应则更为剧烈,泡沫化的言论和恐惊也因而层出不穷。我们以为这种剧烈的财产效应不是坏事,反而会刺激创新、助长全民创业潮,终极培养出经济转型的模式。差别于美元资源催生的第一代互联网,人民币资源对财产发展的切身感知和深入明确,将给予第二代互联网更强大的动量。同时,第二代互联网相对清晰的商业模式,使中国不会完全重蹈美国互联网泡沫的覆辙。财产资源的心态,以及资源市场的职员结构决定,二级市场将率先享受这场资源盛宴。
$ b* y3 S7 S5 x6 x" |1 d- G [3 }. _三、估值重构:带来三阶段投资时机。我们以为,只管技能层面中短期会出现颠簸,但恒久刚强看好“互联网+”的牛市盛宴,本轮互联网投资将履历三个阶段:1)现在我们正处在的“血拼扫货抢筹码”阶段,互联网标的稀缺供给无法满足资源炽热的追逐需求,标的普涨,板块狂欢。2)“别人笑我太疯癫,我笑他们看不穿”,由于A股的二级市场之前并没有真正的第一代互联网公司,我们还在学习第一轮互联网期间,美资主导的高大上PV、UV、DAU的估值体系时,已经跑出赛道的真正龙头被狂欢和恐慌同时淹没,在没有形成安全边际划一预期的情况下,民气狂欢后短暂的苏息,泥沙俱下时,会给看清局势的投资人提供到场龙头的绝佳时机。3)“早已辨你是牝牡,详细跟踪最告急”,曾经的创新企业变得“传统”而进入稳固发展阶段,估值告竣划一预期。7 t( N+ ~1 T/ ]% ~& i# I6 U. G
我们判断,注册制落地前后,A股或将渐渐迈入第二阶段,以定性化的VC估值方式,通过市场空间、企业卡位、管理团队三个维度举行公司筛选出嫡龙头,刚强买入,恒久持有,会享受10倍以上的增长空间。肯定今后翻,正文更精彩!
" ~: J$ g7 s8 d4 G: T4 F3 H) V# e7 }6 I
全文目次7 Y; |8 J0 B7 h: m& m7 G$ T3 m
一、财产重构:全民创业潮背后的逻辑
6 h& r% J1 u: ]- R1 b1.第一代互联网:流量、流量、流量
5 l: s1 y! T+ @2. 眼看它流量起,眼看它变现近,眼看它落后了2.1乐视是谁,优酷土豆的流量失效了?
) h! L- i F9 J* y2 C2.2 都是网上卖书,当当为什么输给了京东6 c- f$ q* O) d* \8 ?$ H1 u7 ~ ]
$ \* N8 T- E1 G4 V2 d- f# v3. 第二代互联网:给传统财产以互联网,而不是给互联网以传统财产3.1 向上走:云和大数据; s! @2 P3 V; W3 O
3.2 向下沉:O2O
* v; l( V6 [9 o' H2 o; |+ U! u3.3 这是最好的期间
' E9 O$ P& f& I5 J + o" C# o d- }5 y( o' M! a& ?
4. 重构之后,中国引领天下
/ U5 ^" f6 k7 e- H8 i- [5 x. ^: R二、拙质曝构:良性泡沫刺激创新
, `2 u! R$ V/ ?: a7 M1.资源+互联网,这一次门当户对1.1 众里寻它千百度,那人就在灯火阑珊处5 T5 l: Y# t6 z
2 n5 J& ]( ~4 A1.2 最懂互联网的本土资源,有你在,我放心
B" ?8 v* l% k' ]/ L9 d3 q 7 ~! M+ g0 u1 T1 @/ w& j
2. 重蹈覆辙?告诉你为什么不一样2 N$ D5 A8 E2 P
3. 二级市场,舍你其谁3.1 一级市场?这场爱情对我来说太长* @1 D2 X: ^2 E
& N" Q! C: p) W6 E6 m0 [: [+ g
3.2 二级市场?你更懂我9 N; i1 _4 g7 N0 s, g4 B
u% y5 [" ]5 }6 S( `
三、估值重构:带来三阶段投资时机
- j( |% P# {4 N- R% z. _ H! F% t1.冲出100亿美金陷阱 1 B6 i5 h. w6 D6 R& l5 B6 }" s
2. 做个VC投二级
; ]& k @; I/ L J$ L7 O6 S" B1 @+ O
一、 财产重构:全民创业潮背后的逻辑
K1 t* L# k$ c当下的中国正被一股全民创业的海潮席卷。“互联网+”的提出更是犹如一针高兴剂,打在了每一个创业者和投资者身上。这统统像极了90年代的全民下海风潮,它们的背后都蕴含着深刻的财产转型逻辑。我们不肯像很多人一样仅仅把这征象看做一阵风,由于风会停,但征象背后的财产逻辑还在演绎。$ y' s+ c4 m# N: V8 |
让我们直面创业潮背后的财产逻辑,显现正由第一代向第二代重构的互联网,以及转型海潮中的输者与赢家。
% d% c ^6 W, g, p' Y% i[table=522][tr][td=1,1,506]图 1:国内互联网发展历程:从前言到服务参加景的延伸
* d% V" v9 o) |& b[/td][/tr][tr][td=1,1,506]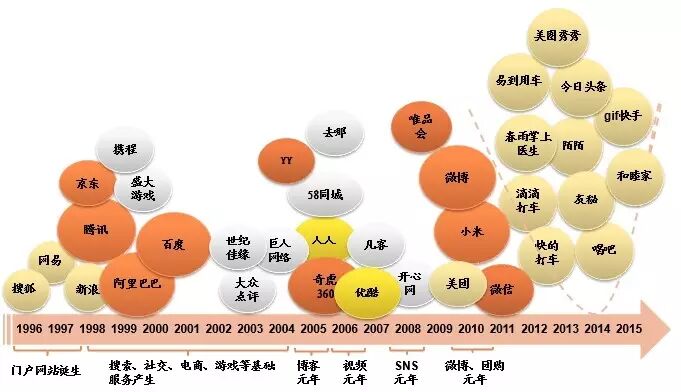 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所
% K$ h2 X- m& n& \: ]( b+ `5 y+ O8 B5 S& r, f8 z- h: @( S
1. 第一代互联网:流量、流量、流量
V; e* Y& R& W: f' r. Y4 ]( x第一代互联网是流派的期间、是游戏的期间、是搜刮、外交的期间,更是已往的期间。0 \. t! R; l# C8 I7 q- {
它有三个显着特性:
3 c" J4 I( R+ C; J1)核心代价是供给创造需求。1996年,新浪、搜狐、网易三大流派网站创建,互联网正式进入公众视野;以一系列技能为驱动,第一代互联网精英为几亿生齿提供了亘古未有的线上体验:即时通讯技能使得跨地区互换触手可及,一时间电脑里滴滴声此起彼伏,多少年轻人由于“网聊”而学会打字;搜刮引擎技能改变用户信息获取方式,“知之为知之不知百度知”深入民气。
1 p4 S: ?1 c! P, S2)核心模式是流量变现,财产链短。第一代互联网继承了美国90年代互联网大潮的“免费头脑”,即通过免费提供服务聚集线上流量,再将流量导入广告或游戏来变现;财产链短。到场方少,重要包罗CP(内容提供商),渠道,以及广告主/用户,商业模式相对简朴,供需均在线上完成。. B' a0 ?) u! Z
3)核心规则是赢家通吃,流量便是统统。流量变现模式下,企业的胜出在于形成了肯定水平的流量把持,把握了流量的定价权,以是第一代互联网的商业原则是流量为王,赢家通吃。最典范的代表包罗新浪这类流量产生广告收入的流派网站,和腾讯此类QQ流量导入游戏收费的外交巨鳄。
, _- v4 A! |$ [; A% S5 H以是,第一代互联网的赢家是技能大拿,是用IT技能打造互联网产物的极客。一行“Hello World”代码是他们征服捏造天下的宣言。! L3 b8 @* |) x
[table=522][tr][td=1,1,506]图 2: 互联网广告财产链4 W5 ]$ ?5 g0 u! K* M
[/td][/tr][tr][td=1,1,506]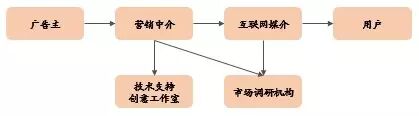 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所
% j1 G' N! E3 v5 l6 S0 R
7 S4 K' N& u" S, Q[table=522][tr][td=1,1,506]图 3: 互联网游戏财产链
! x, F0 u L: X! ?+ L5 A8 C! v[/td][/tr][tr][td=1,1,506]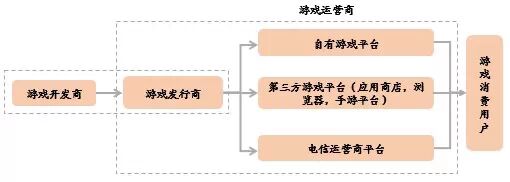 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所. ~; u+ z, {. T9 `% p: Y
: H- Q# q- D; P! p2. 眼看它流量起,眼看它变现近,眼看它落后了# m( N9 J4 v* e* O
细数过往,第一代互联网已经基于线上构建起了千亿规模的互联网广告市场(2014年互联网广告市场规模1540亿,同比增长40%),和千亿规模的网络游戏市场(2014年游戏市场规模1150亿,同比增长38%);核心驱动力是陪同经济发展,广告主广告付出&人均娱乐费用付出的提升。陪同着年均30%左右的线性增长和万亿规模天花板,第一代互联网的发展已趋常态,中规中矩却不性感。, Z$ {* g) W5 H0 h$ c$ r" E
[table=522][tr][td=1,1,506]图 4: 互联网广告市场规模+ x! d: q3 H6 w8 {, A
[/td][/tr][tr][td=1,1,506]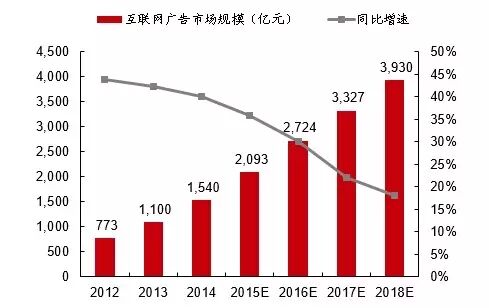 [/td][/tr][tr][td=1,1,506]资料泉源:艾瑞咨询,华泰证券研究所
) |+ Y: ^7 L% l
, a# x6 p" [+ x( k[table=522][tr][td=1,1,506]图 5: 互联网游戏市场规模
7 |- X9 C! v3 R; w4 L# l. `3 @[/td][/tr][tr][td=1,1,506]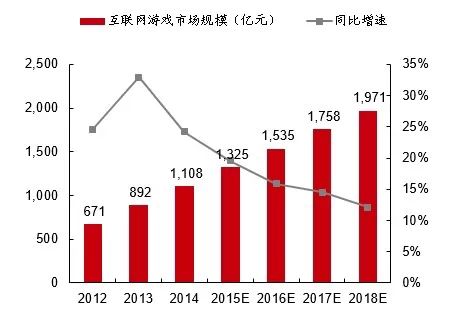 [/td][/tr][tr][td=1,1,506]资料泉源:艾瑞咨询,华泰证券研究所( I. M' | A2 C8 j6 N
7 l; \0 T' X0 \& i6 j+ p0 Q
互联网永世在躁动。极客们的天下不应只停顿在线上。相比以流量为血液的捏造天下,线下有更广阔的天地和急需互联网抚平的痛点。但是,流量逻辑跨出第一代互联网的第一步,就遭遇了失败。) J# p" l- b" F/ j% o4 d4 ?7 Y9 E
2.1乐视是谁,优酷土豆的流量失效了?- H: Y3 G: z! @
效仿YouTube模式发迹的优酷、土豆曾是中国视频行业绝对的前两名,两家合计流量远超第三名3-4倍之多。2010-2011年,优酷、土豆先后在美股IPO,合计首发募资共3.74亿美金,在手现金也远超国内对手(乐视A股IPO融资仅7亿人民币)。2012年两家归并,形成了视频行业第一巨头,流量把持带来流量定价权,广告提价就能坐等流量变现。按原有逻辑统统理应顺遂,直到乐视带来视频版权之争。
4 m9 n0 P5 f" }当时名不见经传的乐视,在广告代价、流量竞争上显然没有上风;但其依附深谙国内广电系大视频财产链规律,相识本土大众视频斲丧风俗,上游结构版权,鄙俚延伸硬件,先后发起“正版版权”、“自制内容”“智能硬件”三大战争,彻底颠覆行业竞争规则。一部《甄嬛传》独播利用户纷纷反叛,流量灵敏聚集到自身平台,跻身在线视频一线阵营,并动员以“正版长视频”为主的内容竞争,早期版权储备使版权分销一度成为乐视现金流业务;超等电视推出,发掘线下入口代价,将视频竞争升级为大生态竞争。
2 J y* I+ ~- P3 v& k: Y% b错位竞争下,优土未如预想的强者愈强,反而止步不前,优酷流量增速放缓,土豆流量大幅下滑,此次归并末了的结果,只有优酷“buy and bury”土豆而已。" R9 a8 u% z1 z% s+ u3 ? L
[table=522][tr][td=1,1,506]图 6: 优酷&土豆12年3月归并时险些把持视频网站流量0 \/ ^( P4 x; W+ P
[/td][/tr][tr][td=1,1,506]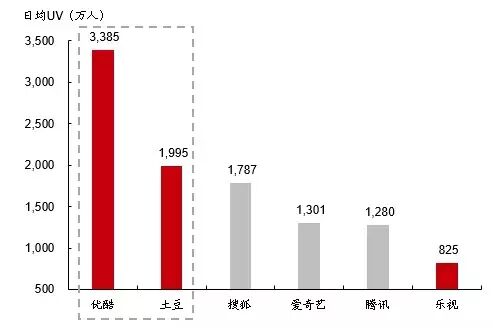 [/td][/tr][tr][td=1,1,506]资料泉源:艾瑞咨询,华泰证券研究所
+ P4 ^( T# x1 i
L$ Q: _$ d: x e4 i, n" U! I" _[table=522][tr][td=1,1,506]图 7: 视频网站日均覆盖人数对比
, l$ B5 ~* ]" @[/td][/tr][tr][td=1,1,506]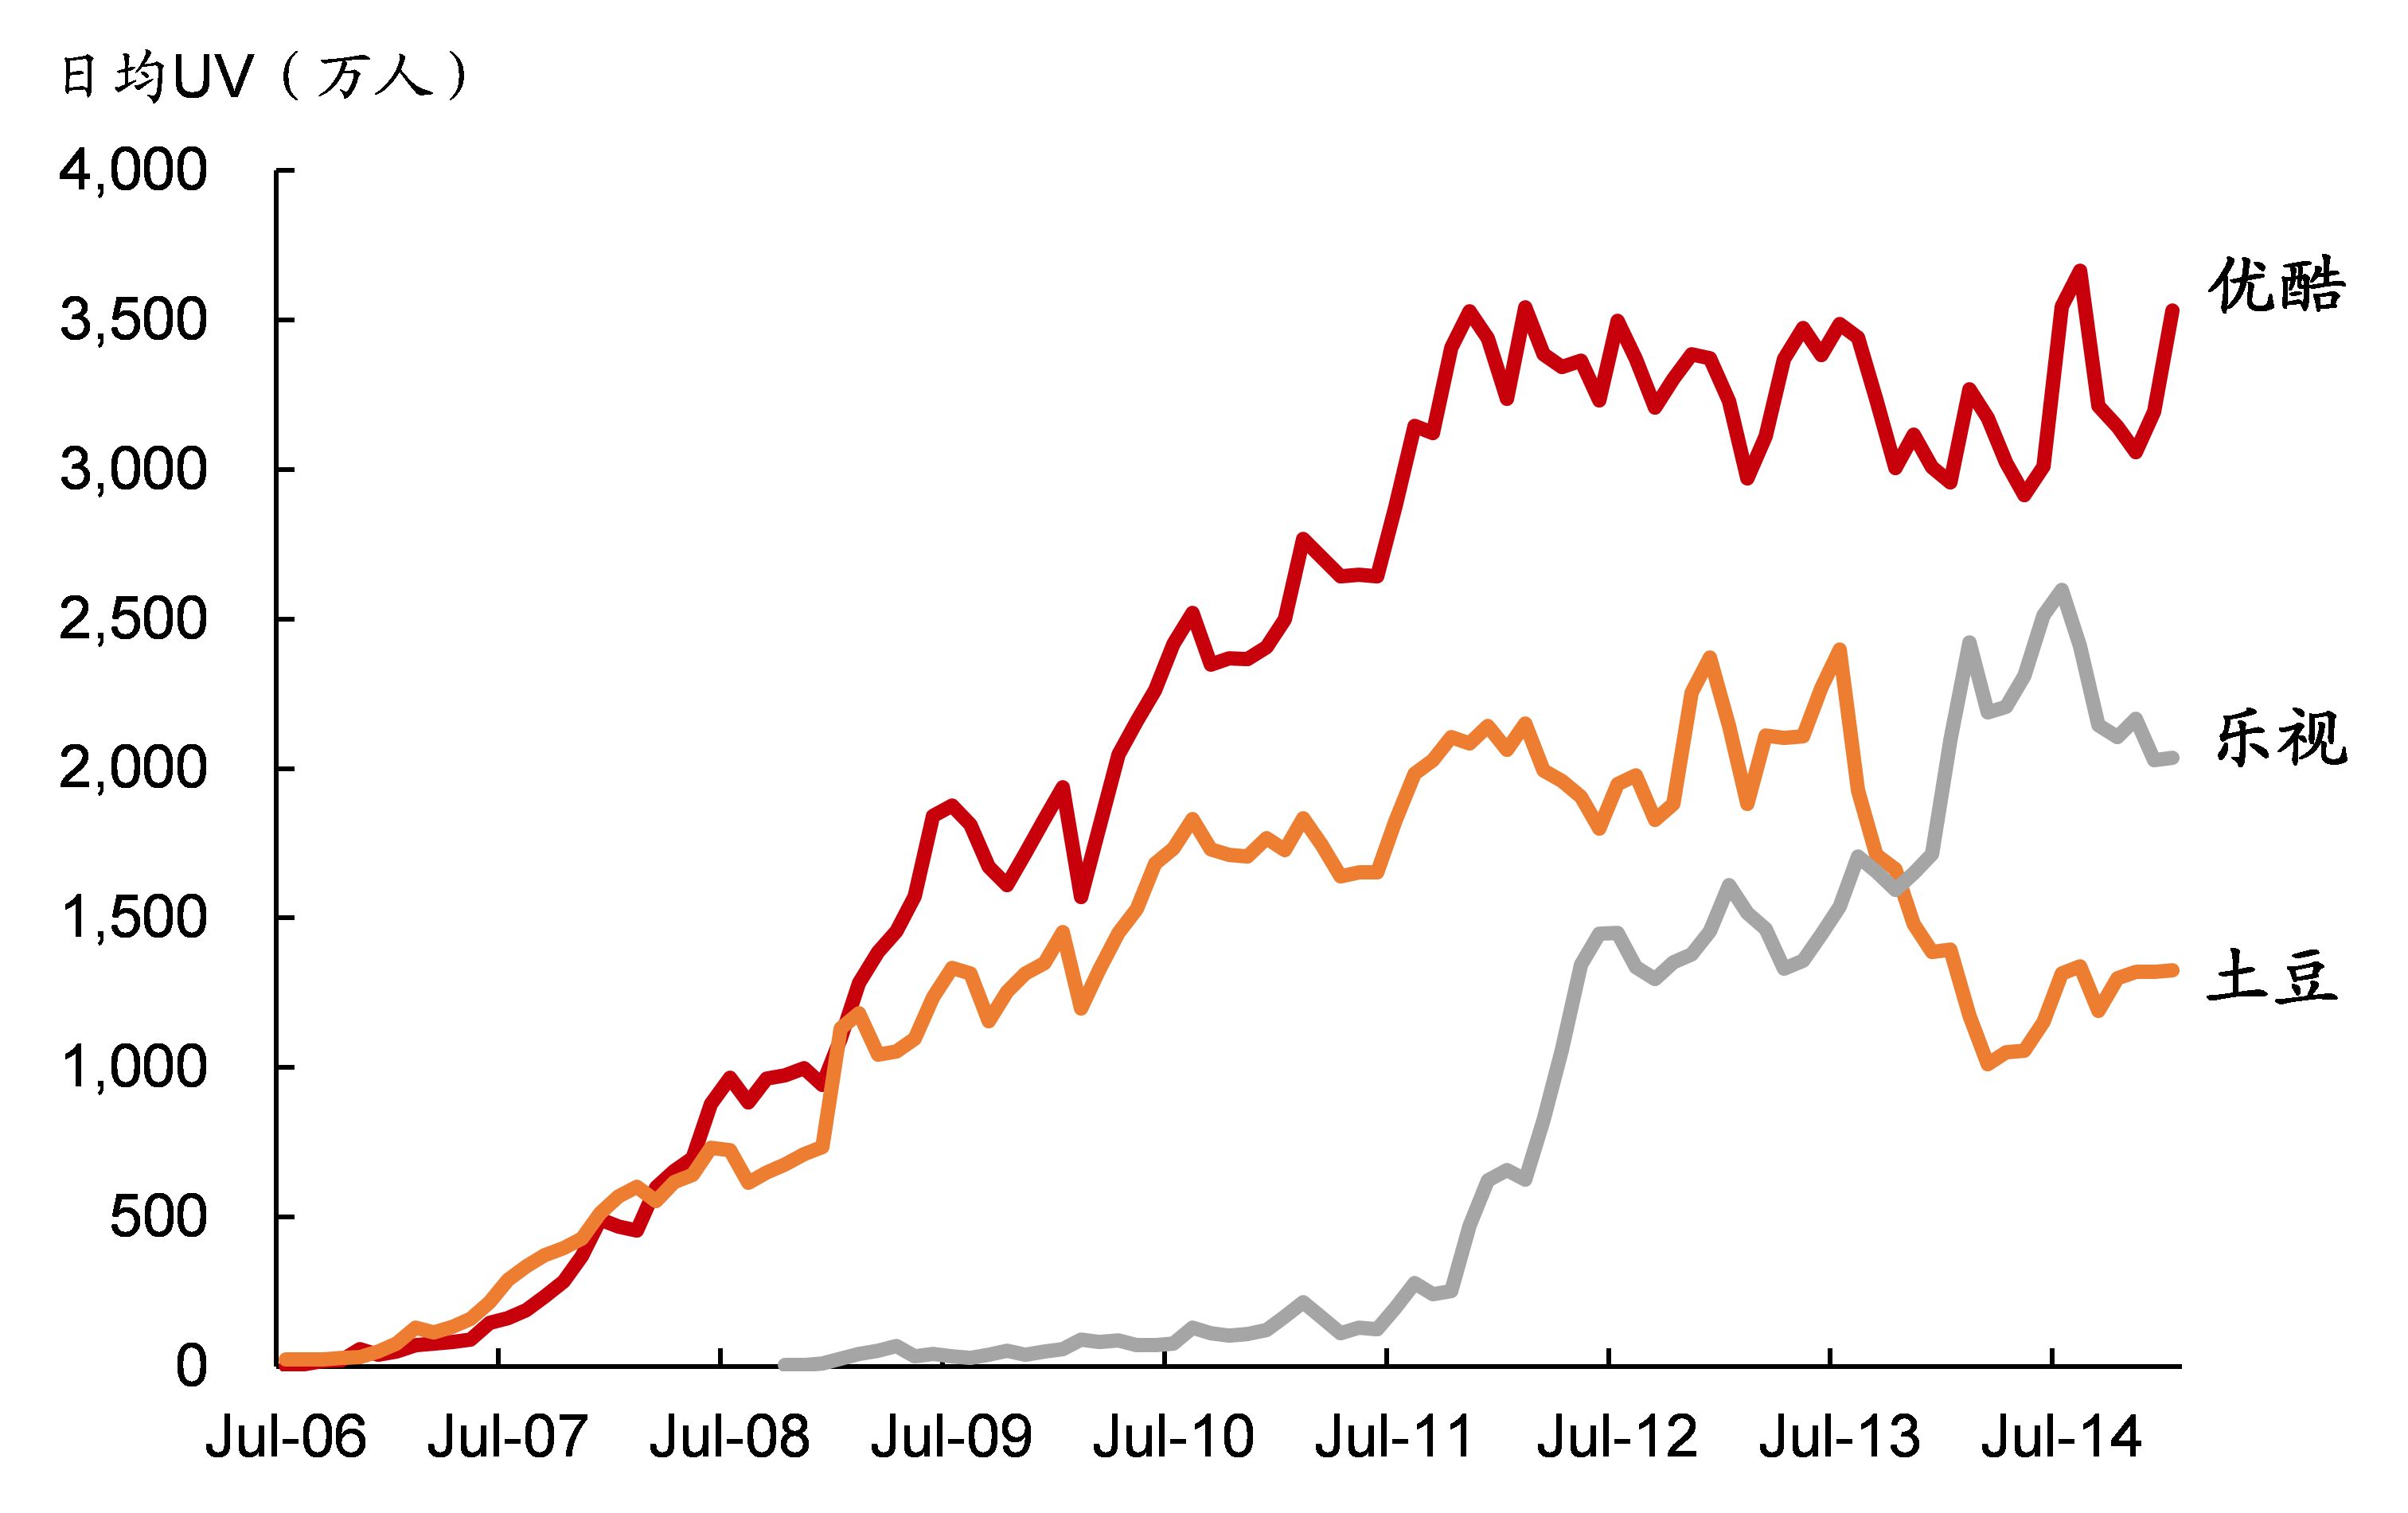 [/td][/tr][tr][td=1,1,506]资料泉源:艾瑞咨询,华泰证券研究所+ s# \3 S# N: @# M5 ~ ^- [
y# L; G' H- N+ ^7 p0 g4 c8 q- c2 A[table=522][tr][td=1,1,506]图 8: 乐视网全财产链结构8 d# W9 g0 Z/ Y9 f3 n' A1 z
[/td][/tr][tr][td=1,1,506]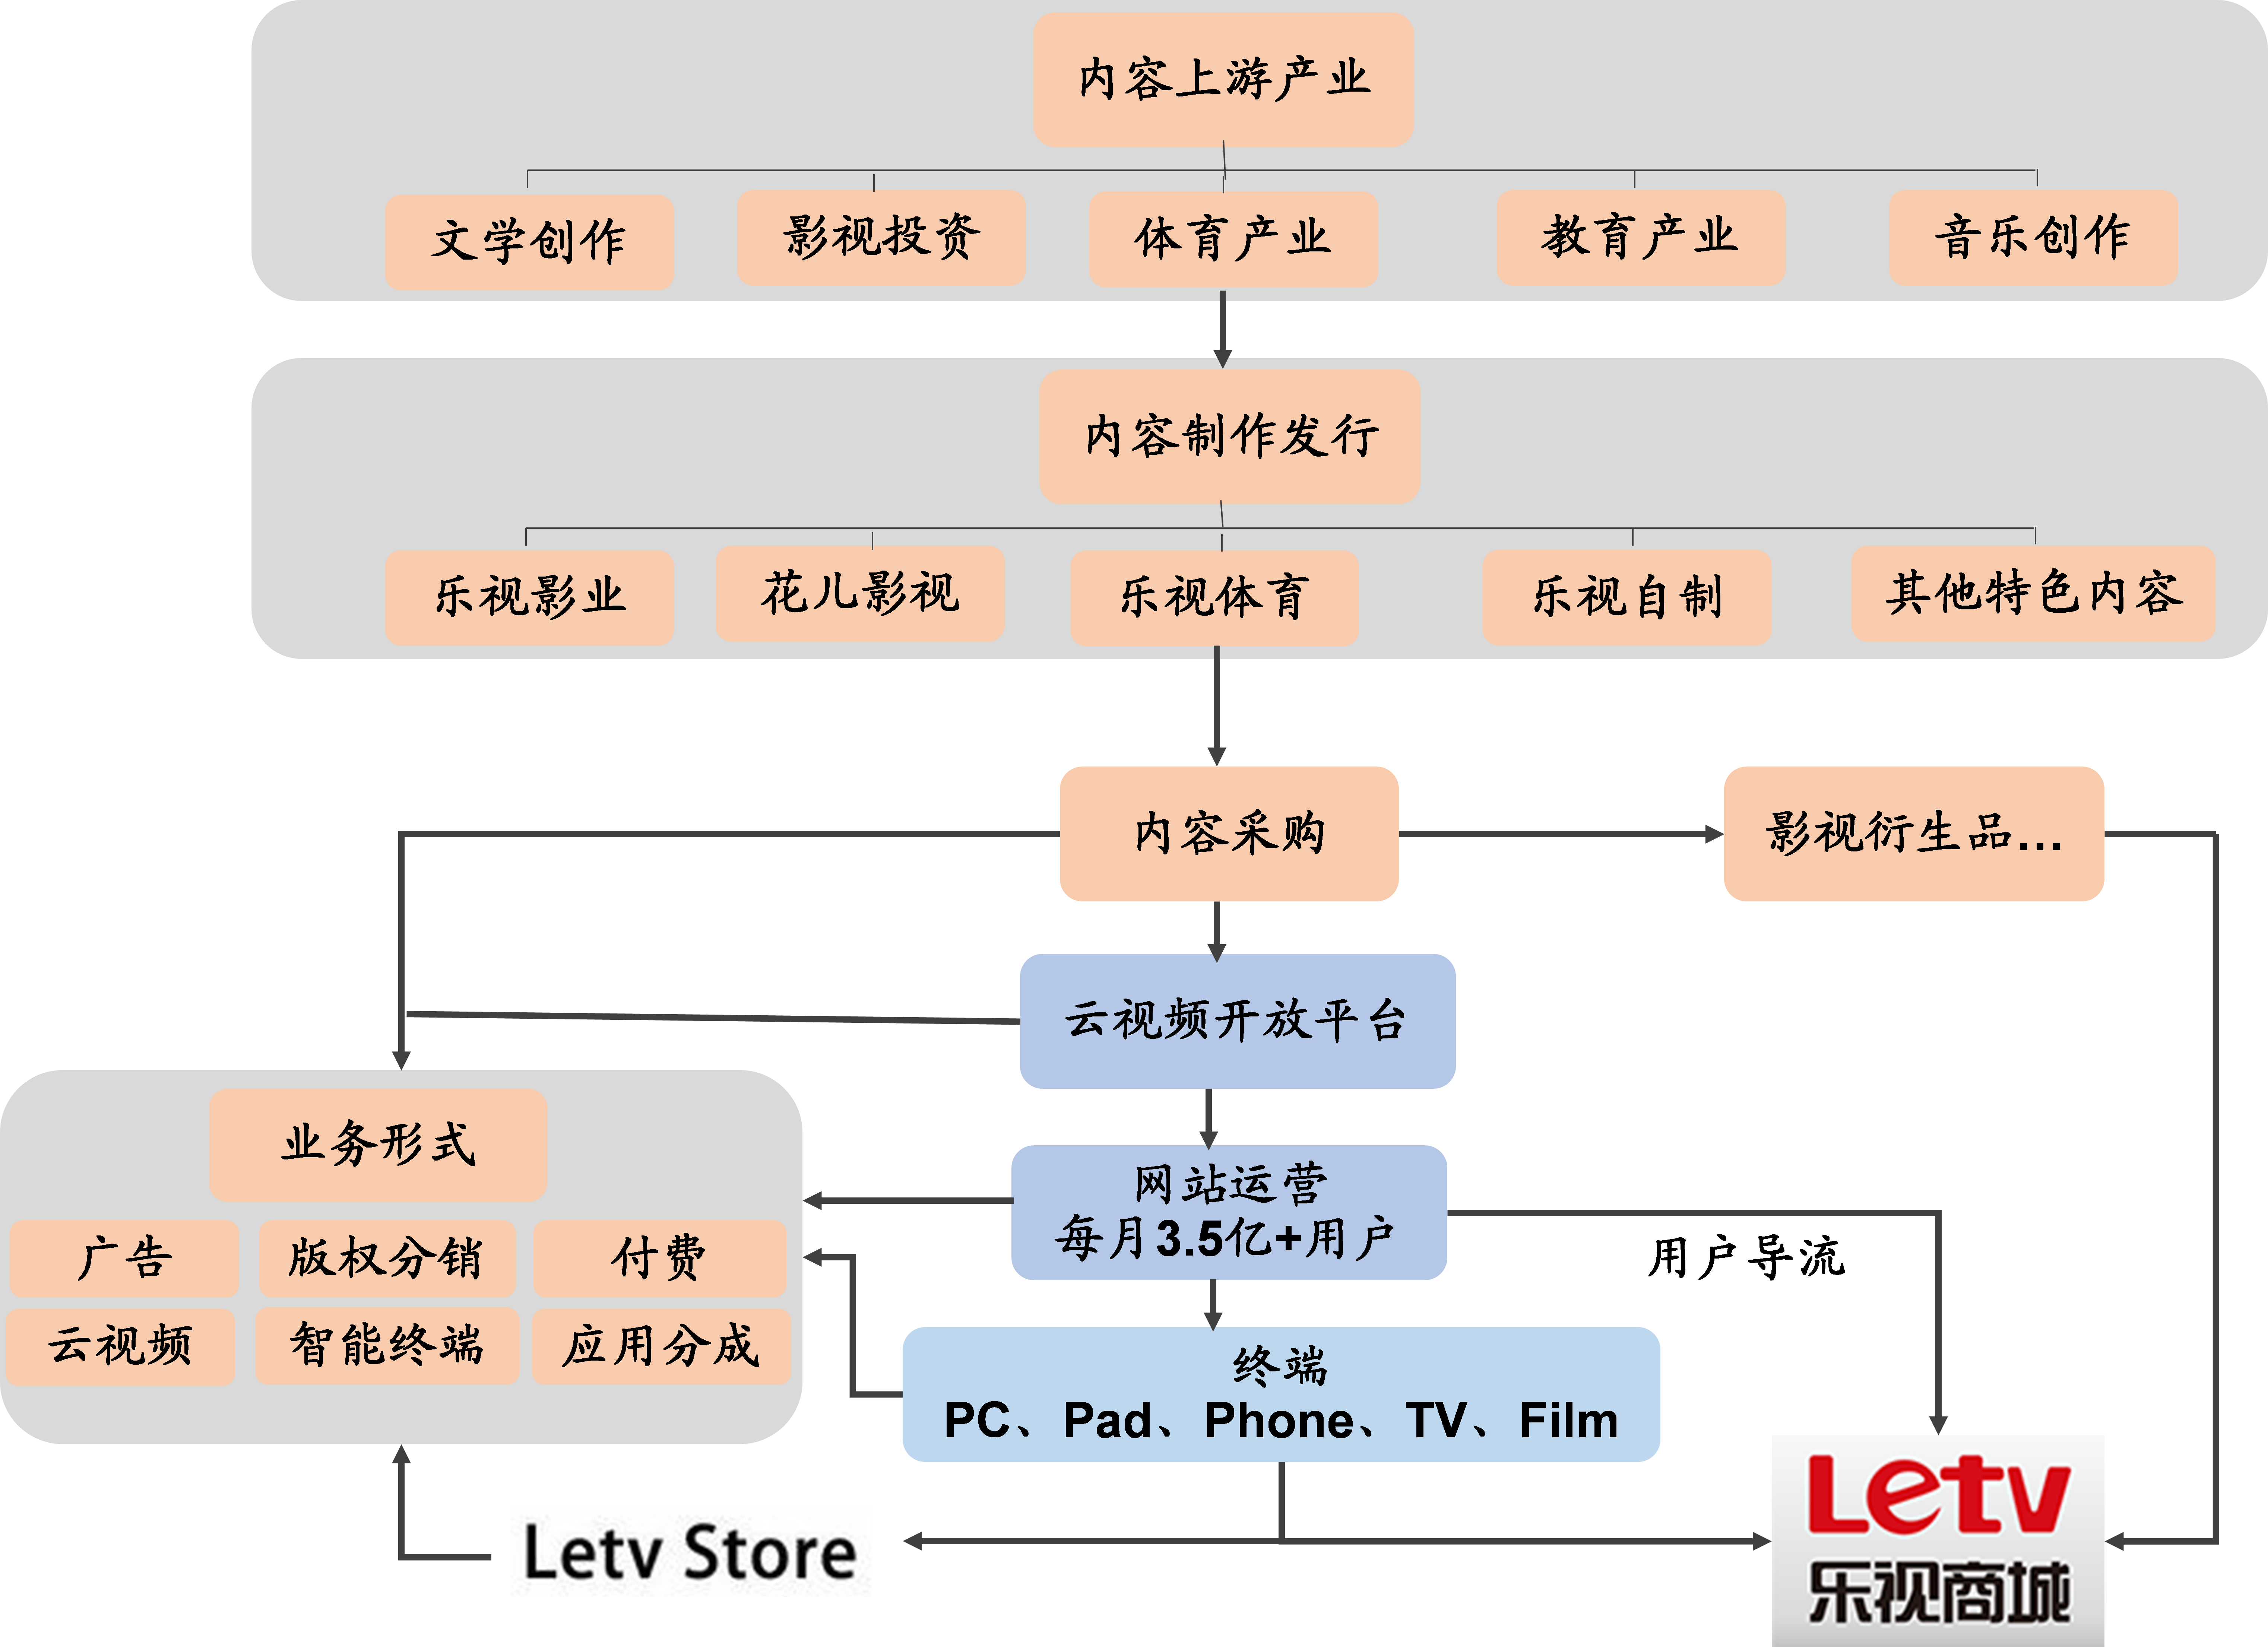 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所
" X5 I: [+ H3 t7 P' }+ M
/ c$ x# H! ], R( K- o2.2 都是网上卖书,当当为什么输给了京东" n w5 v: f1 g' n
当当网创建于1999年,比京东早5年,曾在中国图书电商范畴占绝对上风职位。2010年10月8日,当当网乐成上市,被誉为“中国的亚马逊”。可当当并未保住先发上风职位,灵敏落后,现在已被挤出电商第一阵营。总结缘故原由,乃“成也图书,败也图书”。" r0 ~. G7 [) L C; x
当当网曾以图书电商立网,员工多来自出书社,CEO李国庆也深谙图书财产链&定价规则,图书电商为当当红利板块。但京东在2011年放出“5年内不答应京东图书部分红利”的标语后,图书电商的竞争规则彻底改变了。对当当而言,思量的是卖一本书可以赚多少钱,而对京东商城而言,图书的定位是作为电子商务自动搜刮斲丧频率最高的标准品。如果卖一本书亏损5 元钱,但可以带来一个有效注册用户,远低于通过营销得到一个用户的资源,这个买卖就非常值了。来自京东图书的降维打击,直击当当红利生命线,后者天然无招架之力。) A3 {( h4 \% q5 I/ l( H( M5 y
[table=522][tr][td=1,1,506]图 9: 2013年谋划数据:当当远落伍于京东
- h7 S. I# ~. u% ^[/td][/tr][tr][td=1,1,506]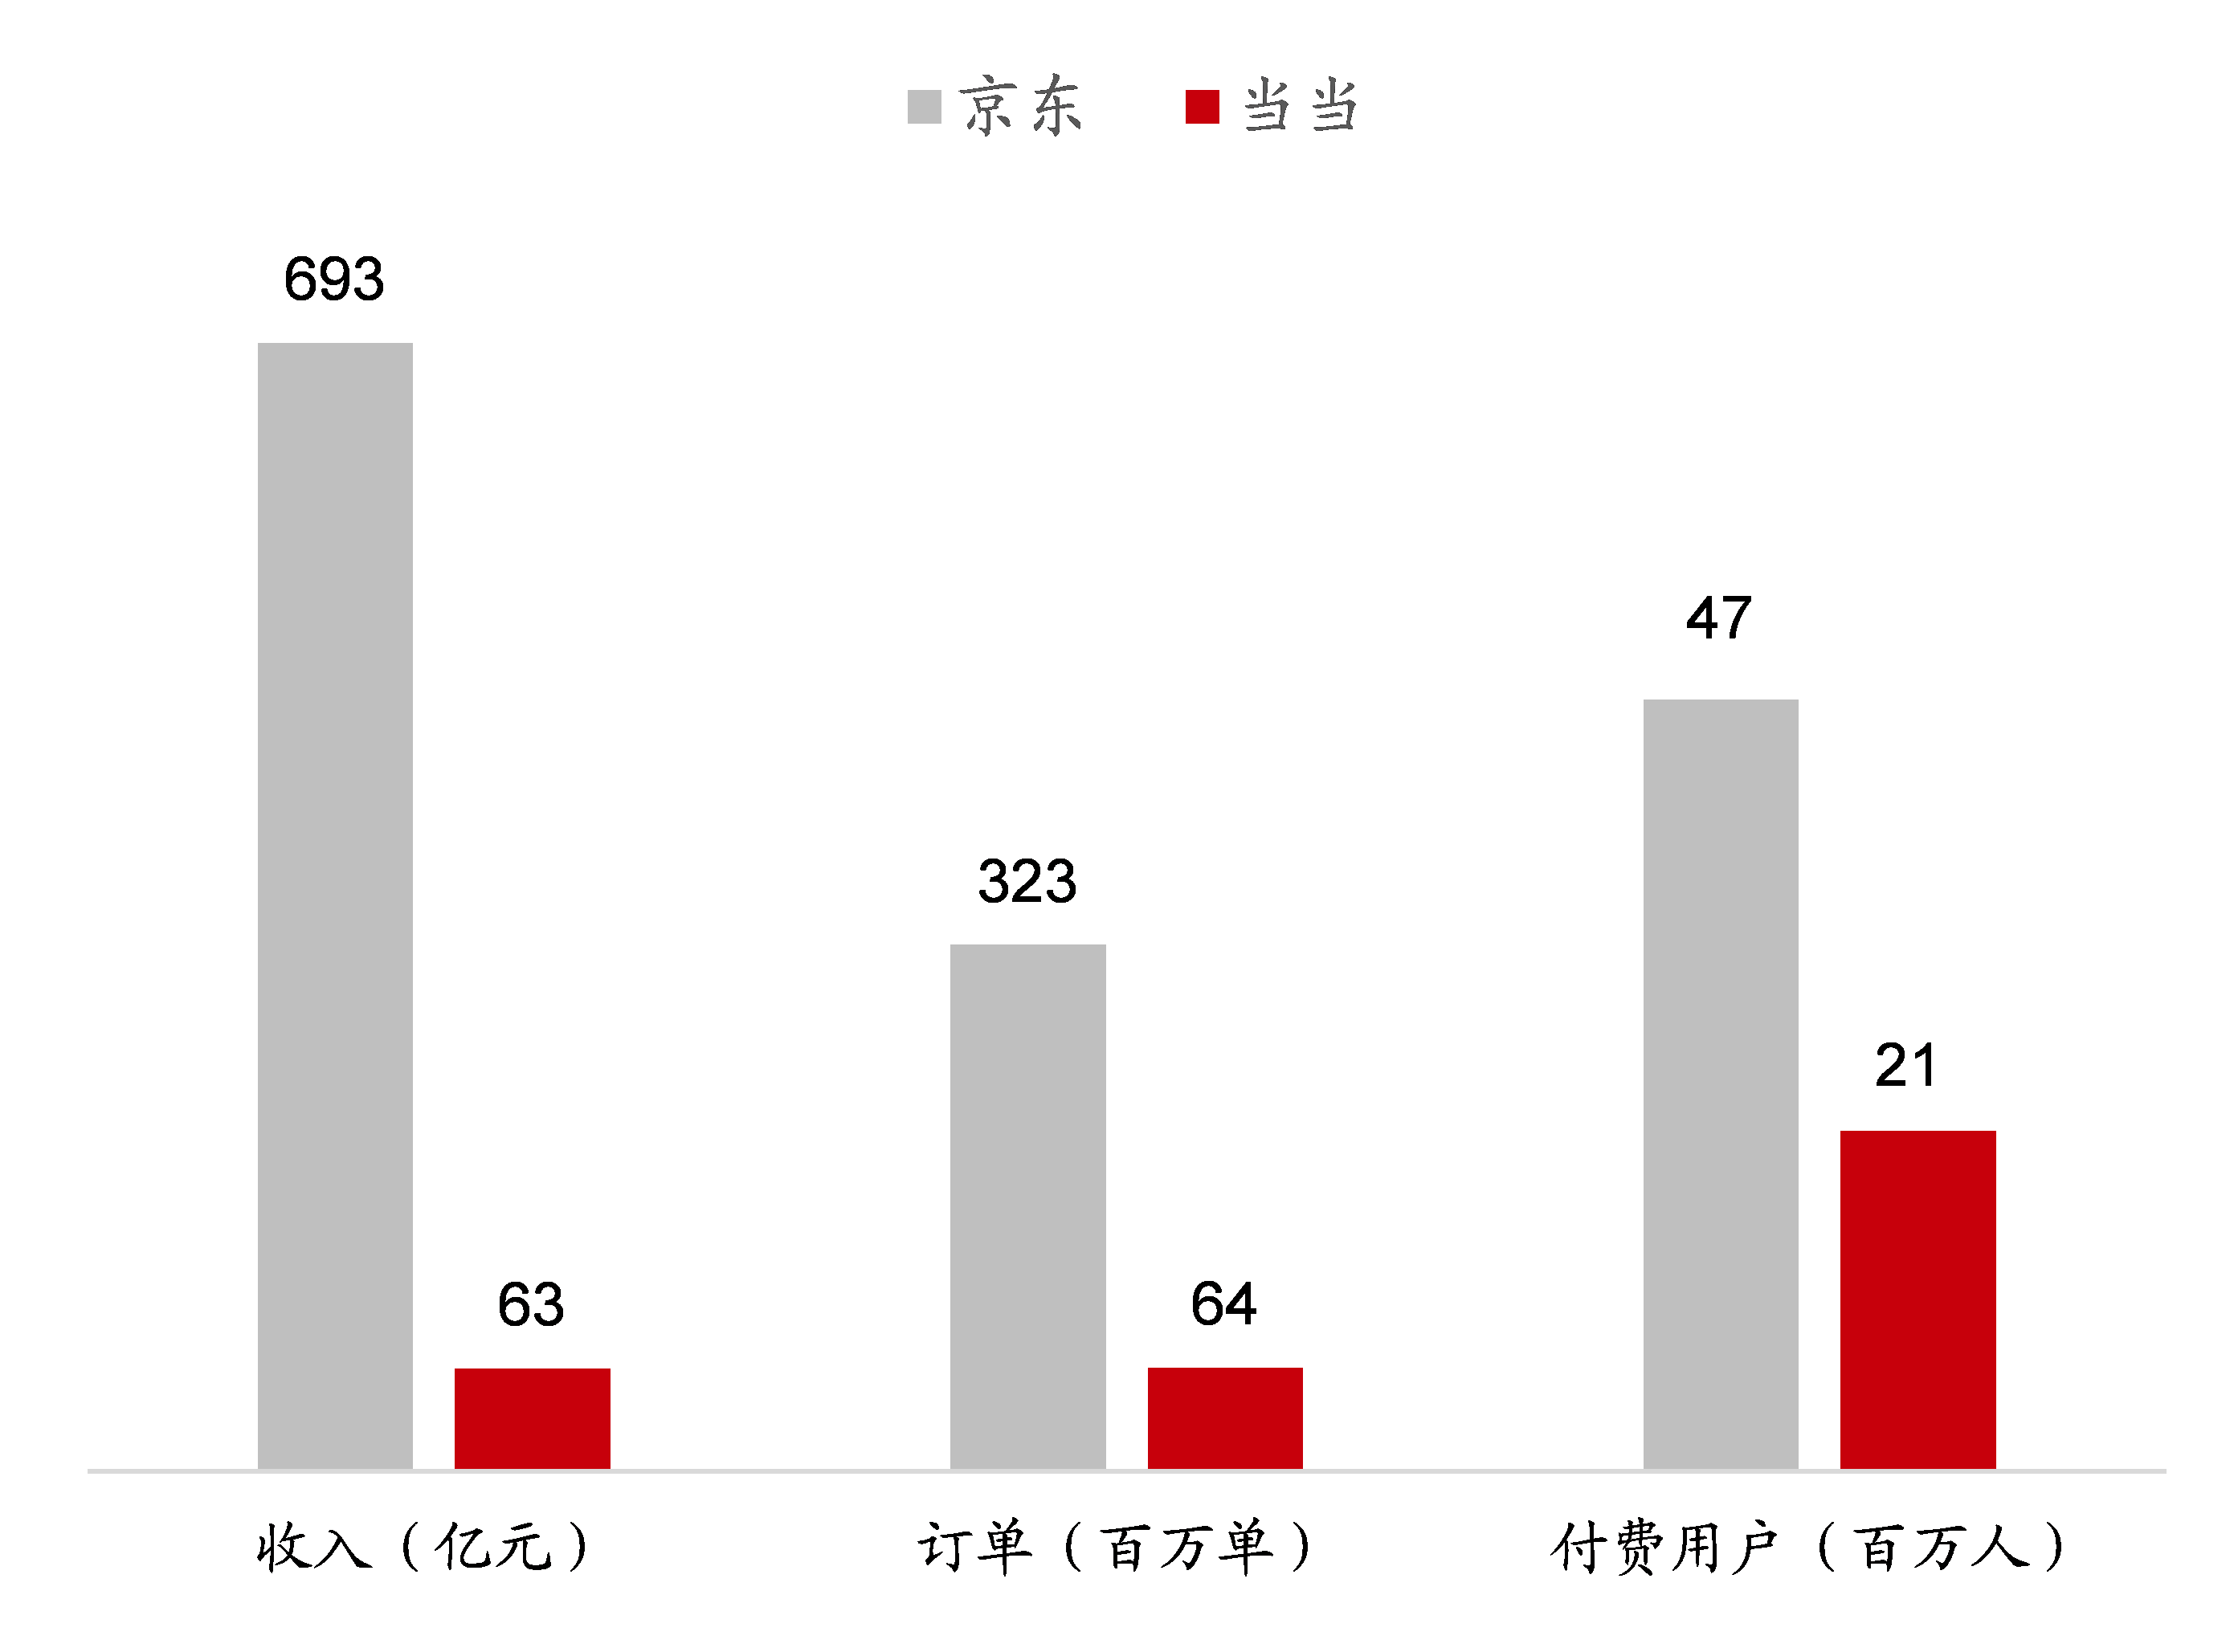 [/td][/tr][tr][td=1,1,506]资料泉源:公司公告,华泰证券研究所5 i+ Z p4 |8 ]# K1 v
8 Z+ Z4 `( ]7 f9 K$ z
[table=522][tr][td=1,1,506]图 10: 电商网站日均覆盖人数对比- k' j& K+ x' [9 D' y/ E5 C# ?+ R
[/td][/tr][tr][td=1,1,506]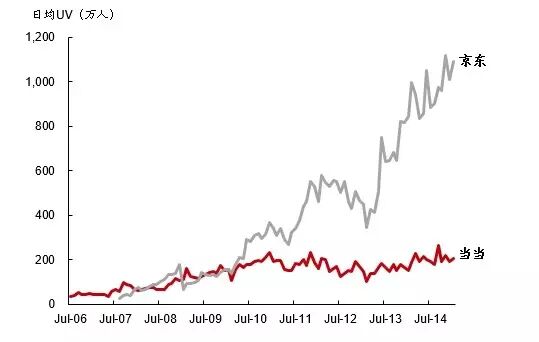 [/td][/tr][tr][td=1,1,506]资料泉源:艾瑞咨询,华泰证券研究所% P/ l( w, C+ g4 j8 f V g2 U: N
: F* K+ {- P6 _[table=522][tr][td=1,1,506]图 11: 京东向上供应&向下物流延伸,拓展财产链
3 x3 N& Z8 P: d: }- `4 I$ g7 b[/td][/tr][tr][td=1,1,506]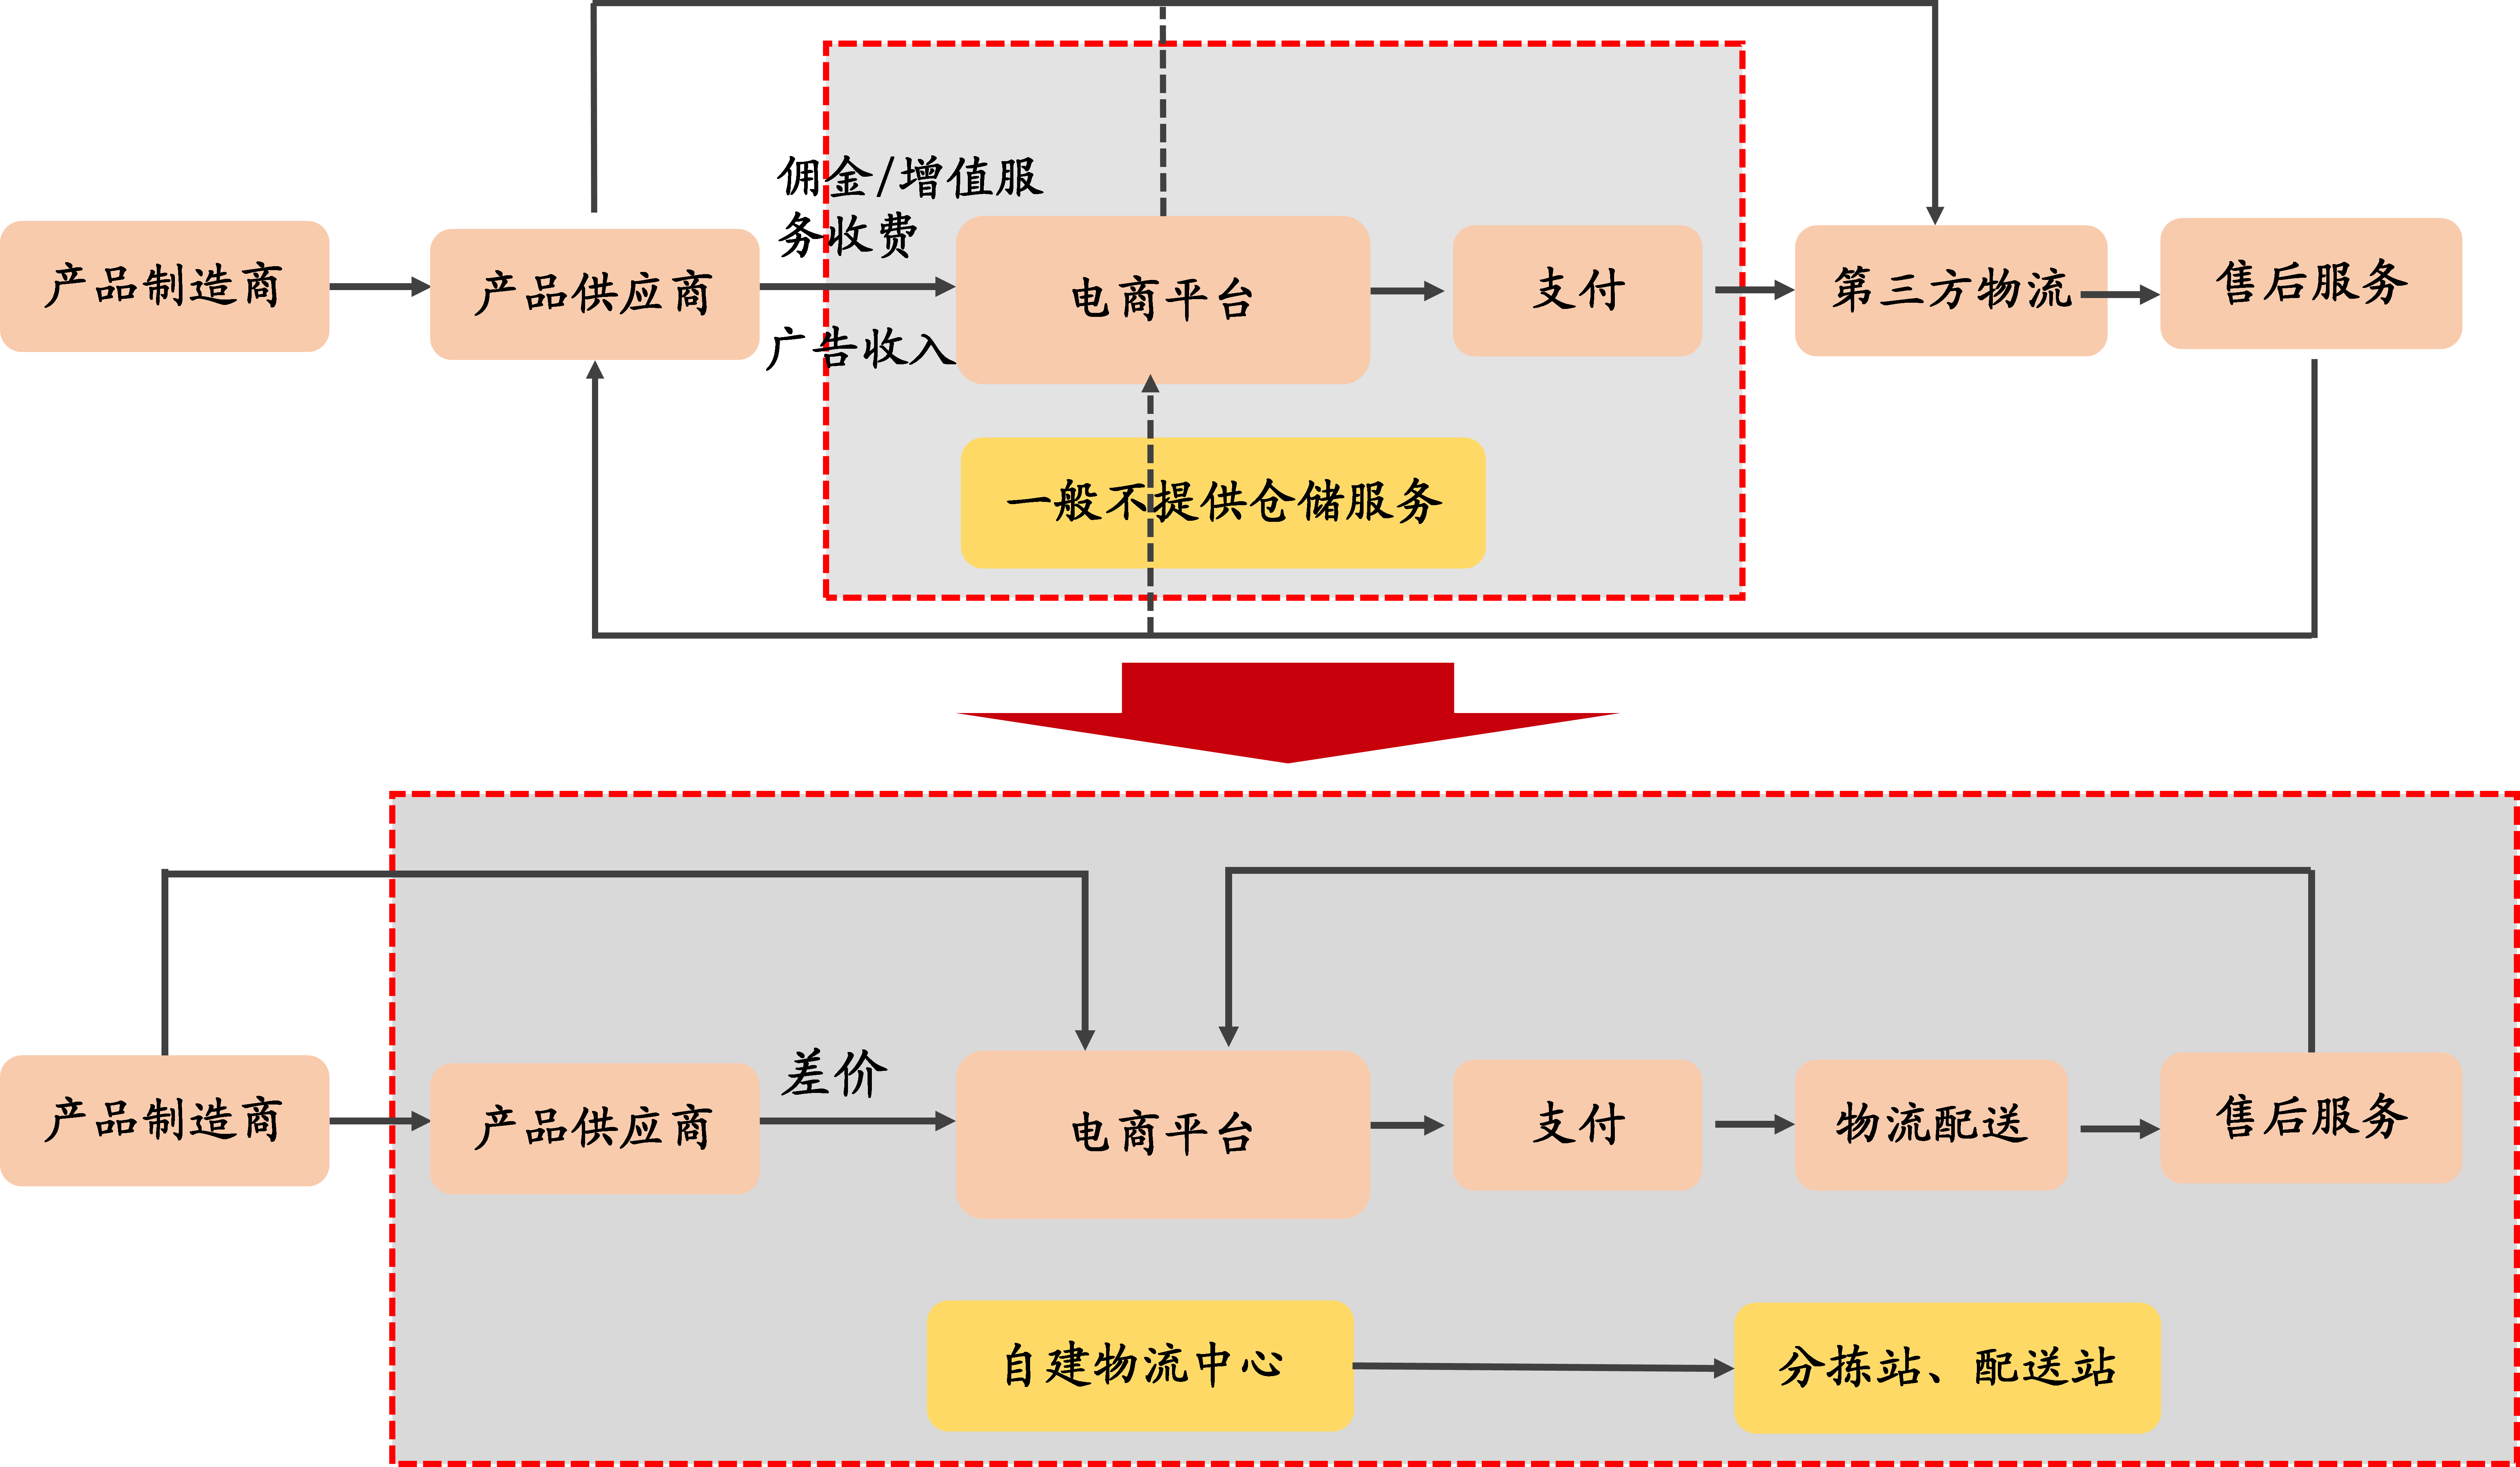 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所
8 {: x. b! y( n1 \# U0 f3 s1 ^0 c$ I& V/ I* ^6 A
别的,京东基于对实体零售整个核心关键点的认知和明确,选择用互联网的方式,实现对这个商业模式最本质服务更好的提供:京东自建线下物流,现在快速稳固可信托的物流已成为京东体系最核心的竞争力之一。对上游供货、对鄙俚物流仓储的一体化闭环对接,终极形成它把持的护城河。而当当对峙“有钱也不自建物流”,业务范围于线上,则进一步羁系了当当平台的可拓展空间。
; E4 Y6 _8 i" f+ ^7 S+ a总结优土、当当的清除,与乐视、京东的崛起,缘起对互联网+现实供需的深刻明确,落地于毗连现实天下提供更好更便捷的服务。/ C5 [: z7 U3 O* I- w
现在的互联网正在向第二代演进。
. W- A& \$ ]& W& B1 A% z1 g: K* ^9 Q
3. 第二代互联网:给传统财产以互联网,而不是给互联网以传统财产
9 }! C3 N# Y8 `7 n# z3 K3 R$ Z我们总结,第二代互联网将带来三大厘革:
$ T6 f" q* D+ R) q' P! P1 e C+ h' x/ v. c1)重塑现实供需,财产链被拉长。第二代互联网的本质特性是互联网酿成信息能量,像水电煤一样来重塑现实社会中的供需关系。互联网财产链从单纯的线上向线下延伸,如视频向上游内容和鄙俚硬件延伸,电商向上游商品定制和鄙俚物流仓储延伸;财产链均长于第一代互联网。随着财产链拉长,包罗的到场方增多,也使得新一轮的互联网竞争不再是单体的竞争,而是财产链/生态系的竞争。" i& H. i) \4 x, J1 T) @& Y
2)到场人群由极客演变为线上线下复合型人才。互联网与现实的团结,使得到场到互联网中的人群也由第一代的极客,酿成了同时对原有线下财产和互联网有认知的人。可到场人群的扩大,使得创业门槛大大低落,互联网驱动的全民创业成为大概。6 ]- n% Y( ]3 `2 N! X
3)商业模式多种多样。差别于第一代互联网简朴的流量变现模式,第二代互联网根据差别排泄行业会演绎出差别的商业模式。更广泛的到场+更广泛的行业排泄带来商业模式的多样化。! [# E% X( Z) V5 ?; I
[table=522][tr][td=1,1,506]图 12: 现实行业互联网排泄水平& |6 k- g2 p1 A5 n$ O
[/td][/tr][tr][td=1,1,506]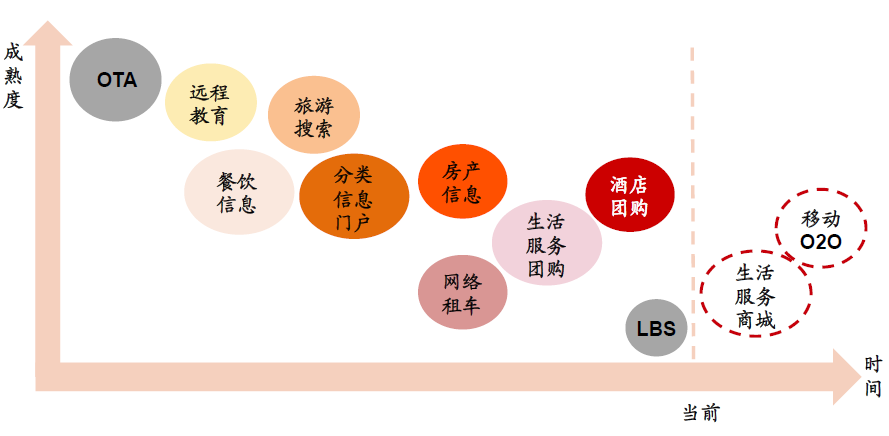 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所
" g9 ]* C5 I: B
$ `- R a% c1 k只管模式多样,但我们以为核心的大方向是两个:向上发展的云和大数据,以及向下发展的O2O。差别的发展方向对应差别范例胜出公司。
9 k; t0 z4 o: \5 A$ q, c9 s ^% @( w# k
3.1 向上走:云和大数据
, q( D' }! g4 ]: @, Y第二代互联网中,云盘算和大数据成为“底子办法”,一系列的应用和服务都构筑其上,是数据期间最具代价的底层平台。
# u- m# `' r" m8 v3 R1 T平台型互联网企业具备向上发展的潜力。作为“底子办法”,数据&云的量级与其代价呈指数干系,因此这是“大公司”的游戏。有时机到场到这个发展方向的是平台级的大企业,如BAT、乐视、小米、京东、蚂蚁金服。我们判断,云和大数据范畴将会诞生千亿美金级的公司,并围绕这些公司形成一系列生态圈。
7 ]8 q. R( @1 W, v( c[table=522][tr][td=1,1,506]图 13: 2017年我国云盘算市场或将突破10亿美元
8 s' E" C; e/ b[/td][/tr][tr][td=1,1,506]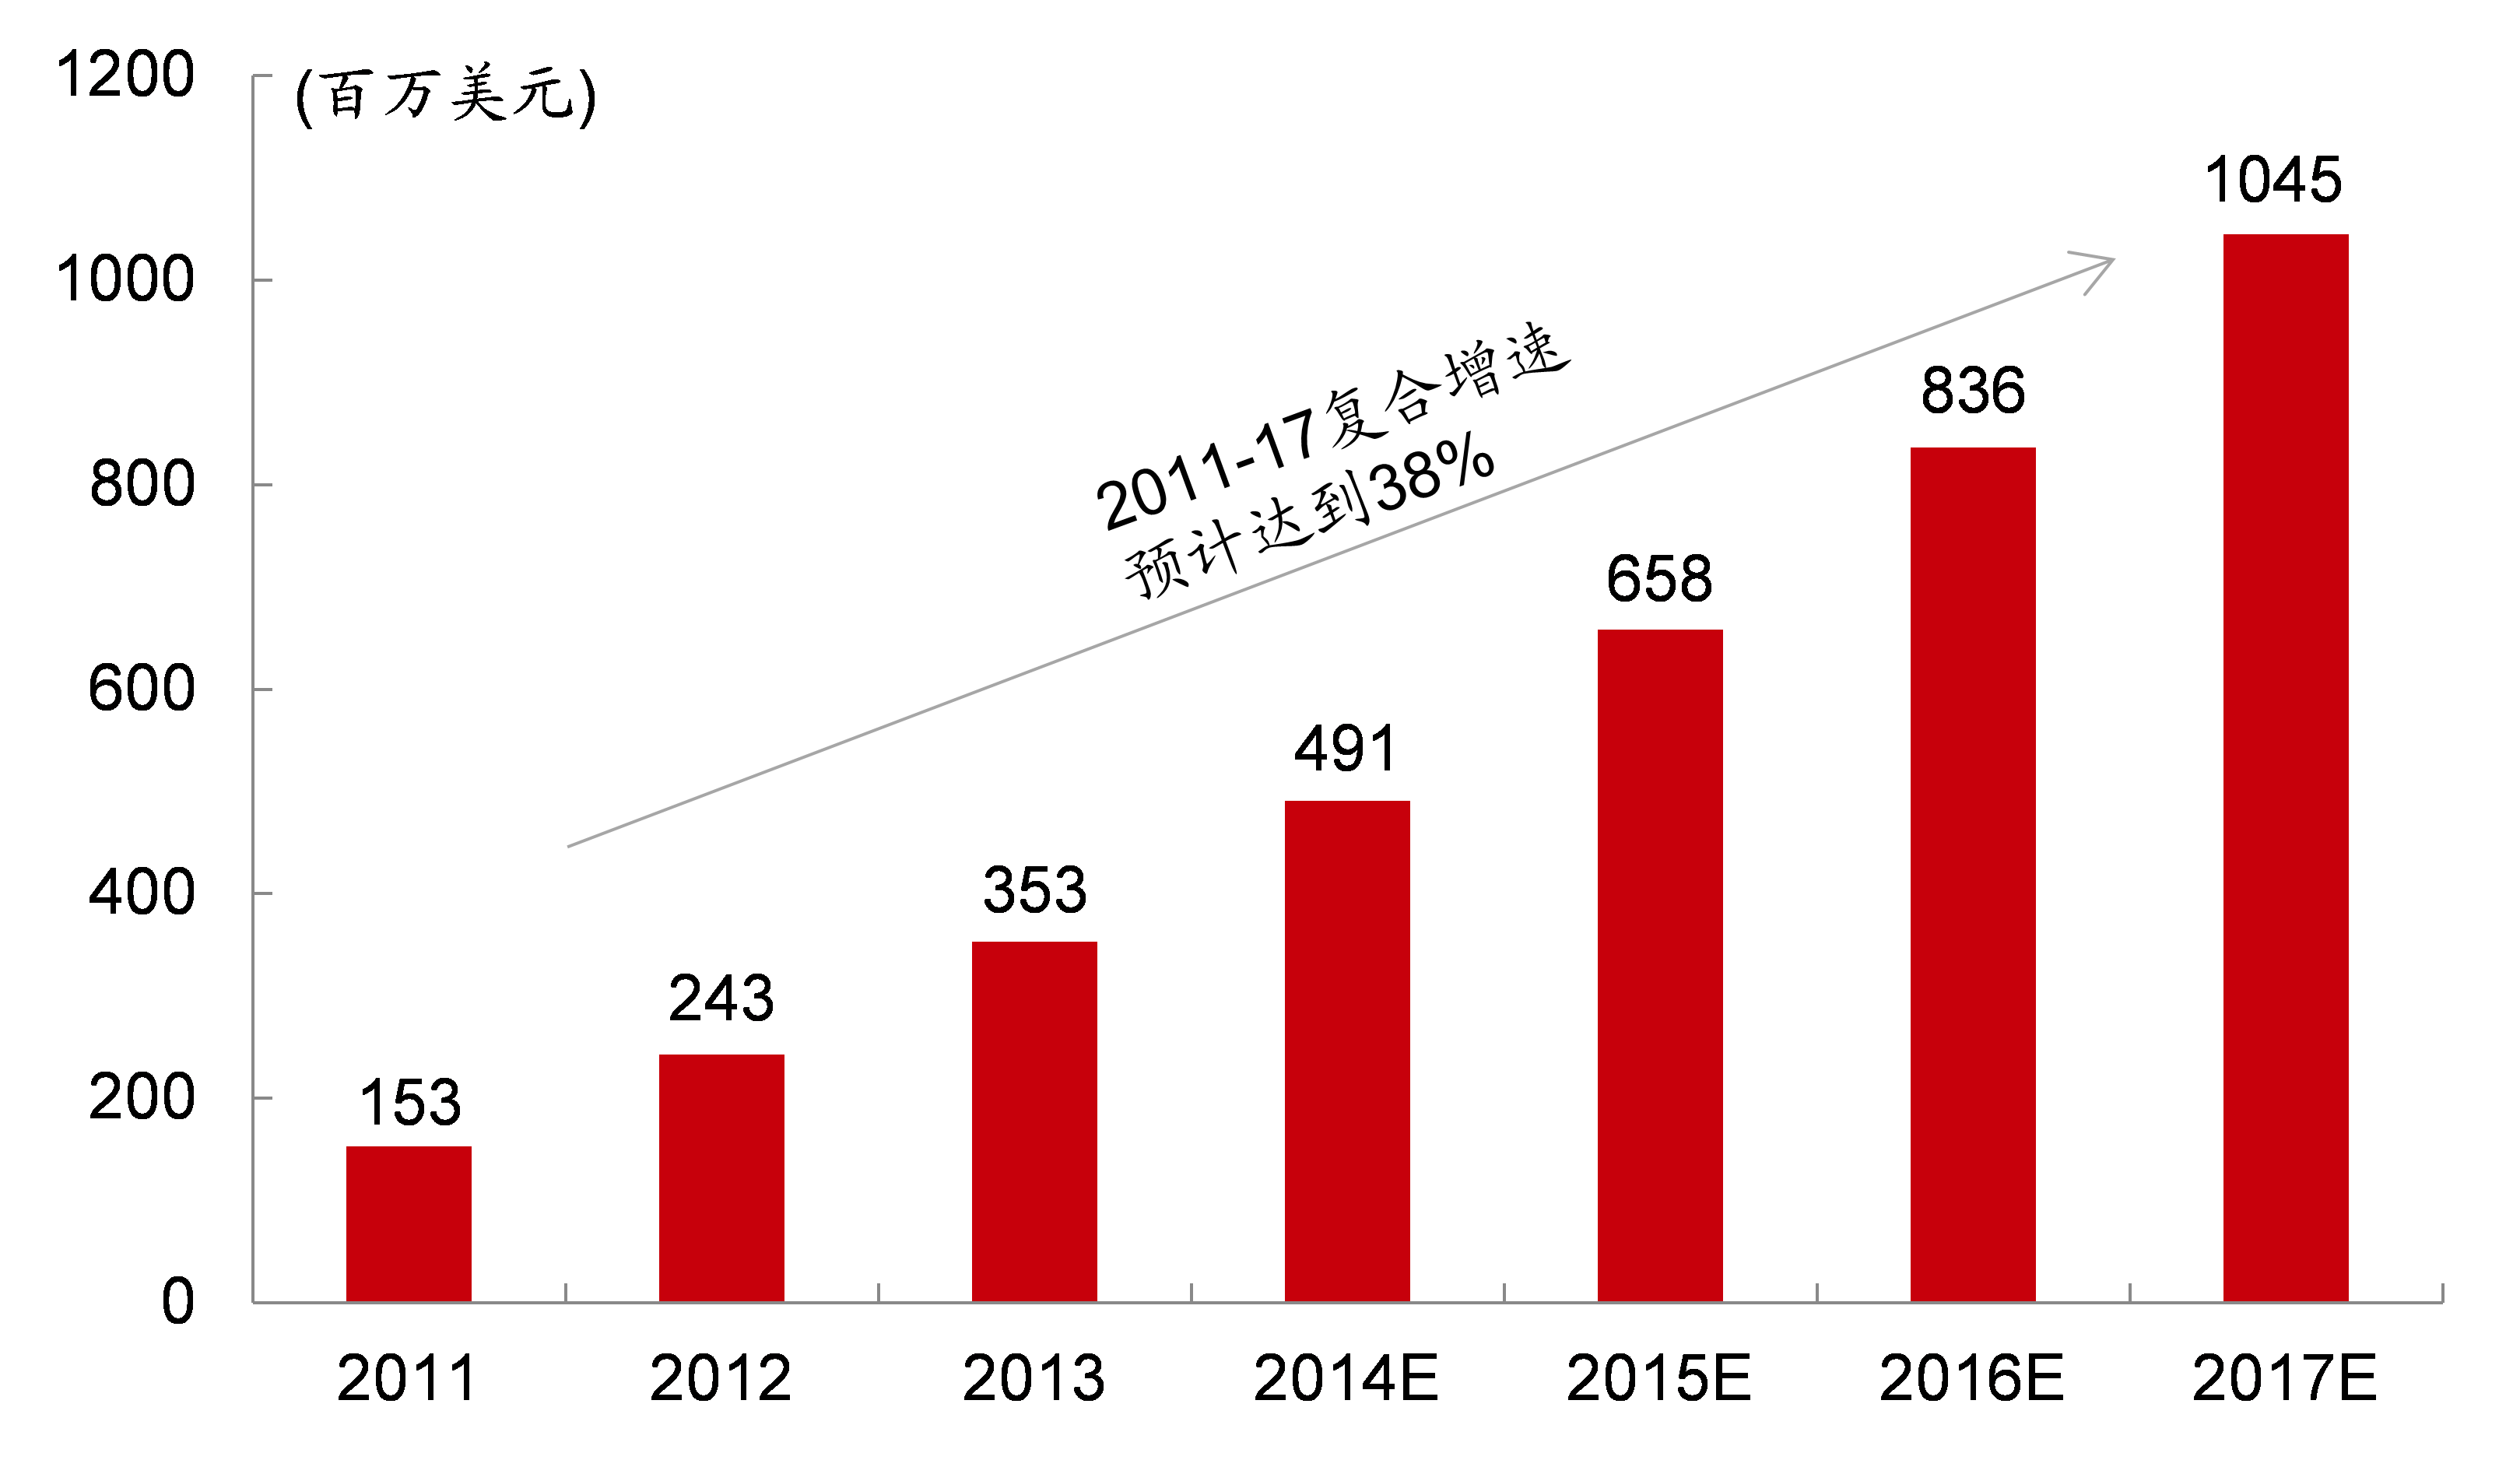 [/td][/tr][tr][td=1,1,506]资料泉源:Gartner,华泰证券研究所
3 s/ A- z# T% F' O3 E4 a6 W7 f) Q y% v* S4 z. c
[table=522][tr][td=1,1,506]图 14: 互联网巨头抢滩结构云市场! n# K* _3 { ?6 s( c: B
[/td][/tr][tr][td=1,1,506]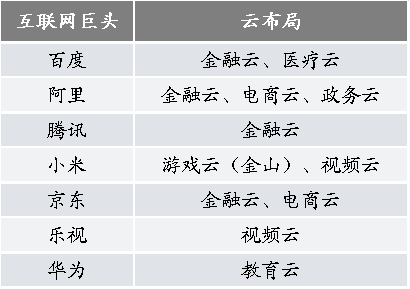 [/td][/tr][tr][td=1,1,506]资料泉源:公开资料整理,华泰证券研究所4 o; w% Y9 q+ U: i3 o4 N& N* Q. x
) d$ j3 Z9 }' z7 z' f
3.2 向下沉:O2O/ E- W) t( v! d2 s
我们不绝夸大,O2O不是一个行业,而是一种模式,通过互联网/移动互联网深入现实财产链中,提升服从,管理痛点,数倍放大市场。详细而言,O2O模式应用于两类行业会出现两类差别范例的胜出企业。
: t- X2 F% h, J$ U9 f1)高会合度行业将迎互联网粉碎式创新。部分行业,如黑电、零售,原有企业精良,行业会合度高(龙头占据15%以上份额),领先者享受了渠道把持、品牌溢价,行业内公司没有动力粉碎现有均衡。“乐成是乐成者的墓志铭”,互联网会以降维打击方式,消除原有渠道/品牌上风,从而直接的更有服从的把服务提供给需求方。这种情况下,互联网会对行业形成颠覆。& v& ]* k5 X5 w/ V& s! ^; ]4 d3 R
小米便是典范的对原有行业实现了粉碎式创新的例子。小米通过电商模式直销手机,粉碎的是原有手机厂商的渠道上风,通过外交网络口碑传播,粉碎的是传统手机厂商的品牌上风,二者节省下来的资源又使得极低的代价计谋成为可行。以手机硬件为载体,将来互联网服务上的红利创新更是传统厂商难以企及的维度。
9 V j) ]; `3 u这类行业中,原行业内企业如到场厘革,则总谋面对“左右互博”的尴尬田地,难以乐成;而对财产有相识的互联网企业没有汗青包袱,反而更易乐成。而颠末一轮对传统厂商的收割之后,在传统财产站稳脚跟的互联网公司会形成更高的把持,传统财产数据的积累乃至会使这些新龙头有时机往第二代互联网的上升模式发展。
6 M% M% r3 E; v[table=522][tr][td=1,1,506]图 15: 小米份额已经成为国内第一0 P! |1 g. i% @9 L4 L/ Q) b
[/td][/tr][tr][td=1,1,506]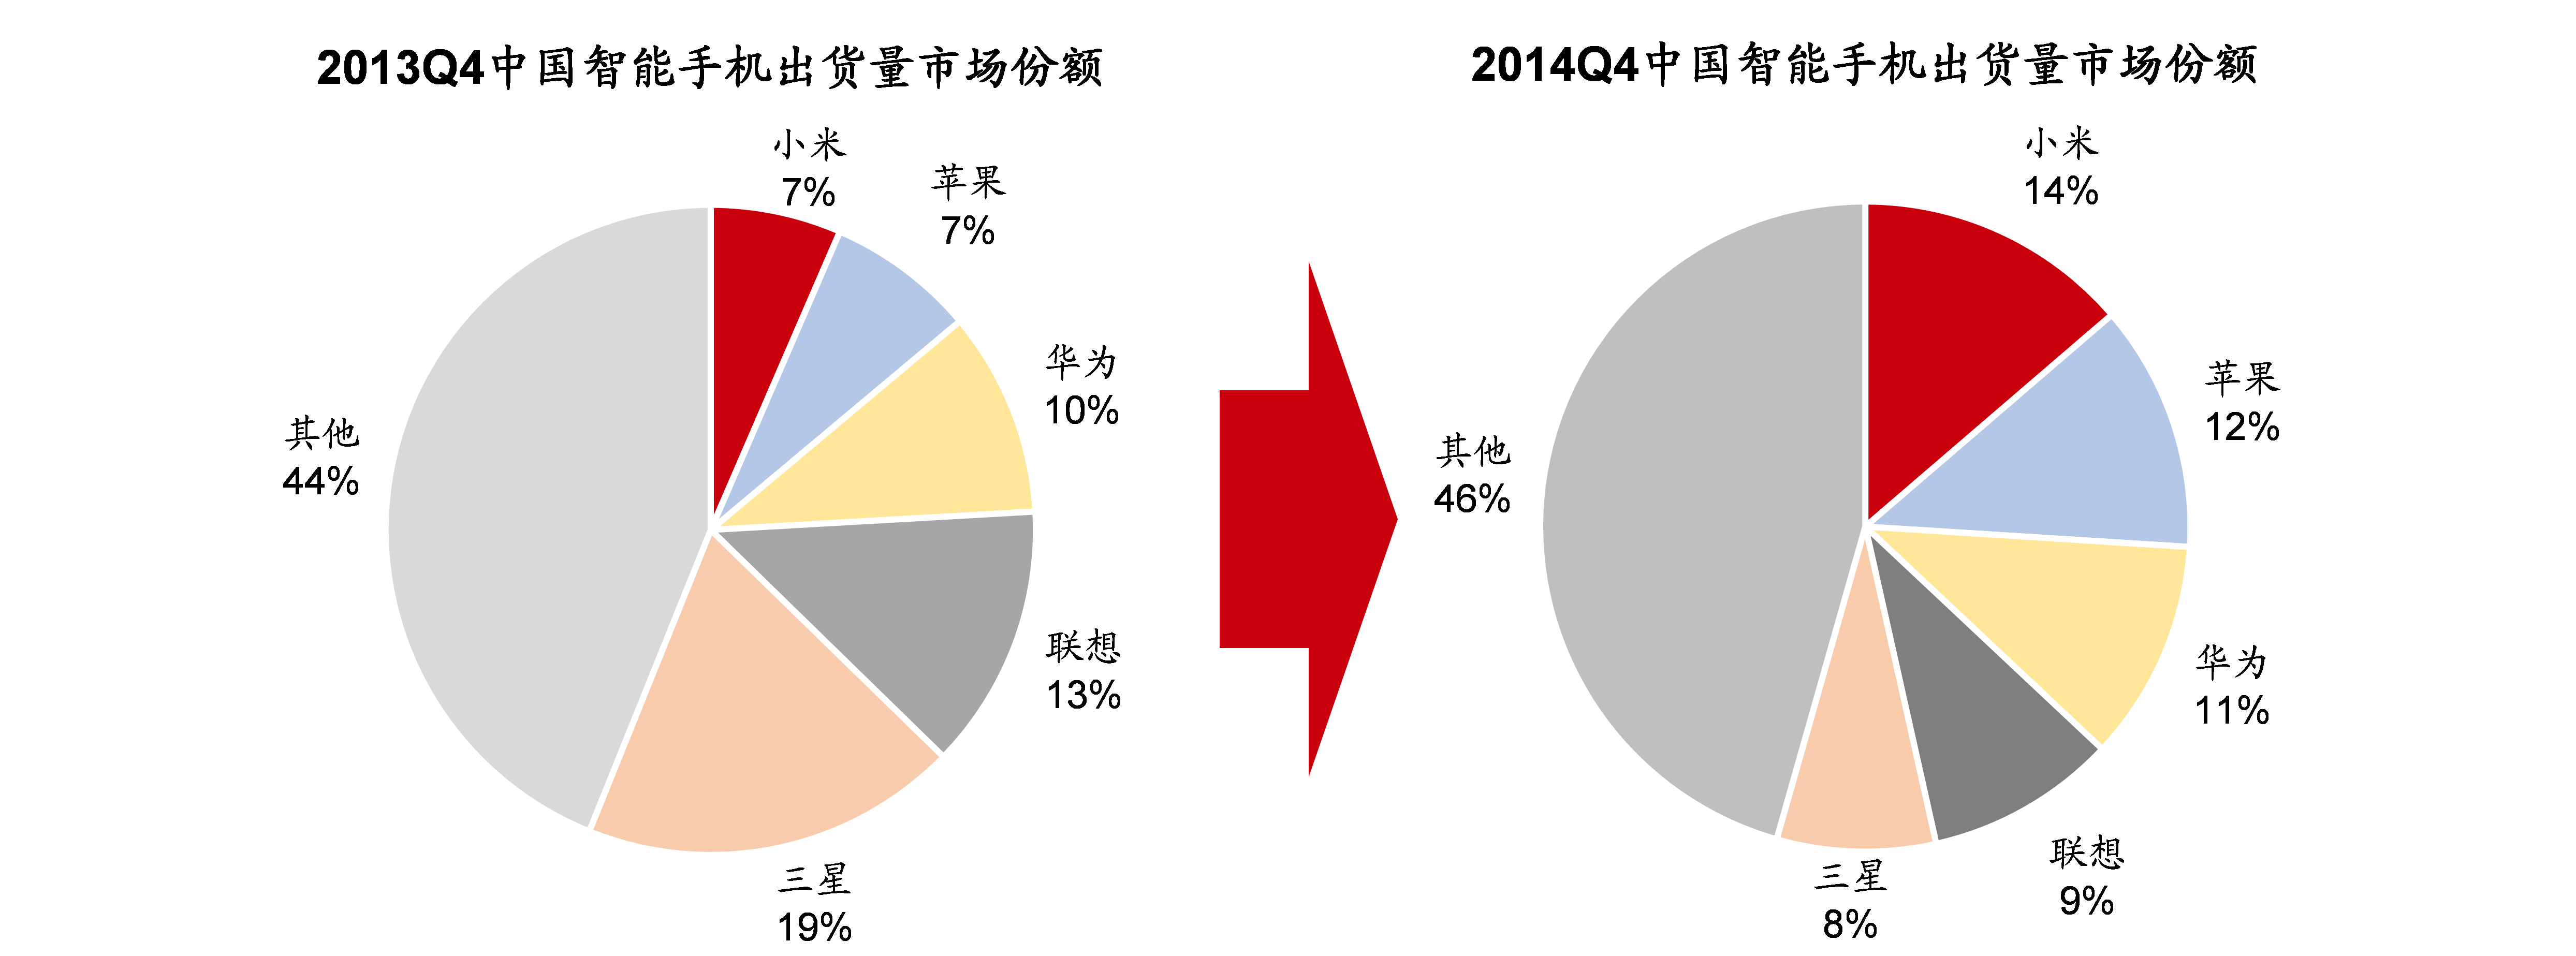 [/td][/tr][tr][td=1,1,506]资料泉源:IDC,华泰证券研究所
( s7 m2 z' Z4 C1 v, N
8 w6 W, b5 E2 C9 \: U0 d9 m+ `. b. M3 r y( S/ ?
2)“心塞行业”原有领先者将得到更大时机。原有服务痛点多,信息不透明,缺乏名誉体系,或存在政策限定,导致整个行业发展不成熟,行业会合度低。这类行业我们称之为“心塞行业”,比力典范的有装修、金融、汽车后服务、教诲等。其主要需求是利用互联网改善原有行业痛点。
7 S% n% z5 o* e6 t, ?7 v3 \( ]这时能胜出的企业每每是原有行业的领先者。这类企业在传统范畴耕耘多年,对行业痛点充实相识,线下地推强大,后端本领强,辅以互联网的加成,将得到更大时机。如果说原先传统范畴的客观缘故原由使得企业无法做大,现在精良的管理团队+上风资金卡位+互联网会使得企业能量指数级放大,这类公司在现在A股中已有不少。
$ \ N+ m8 s9 I[table=522][tr][td=1,1,506]图 16: 后端本领强的公司代价开始倍数提升
% T, q& t7 h8 R) s4 l; r5 F5 u$ R[/td][/tr][tr][td=1,1,506]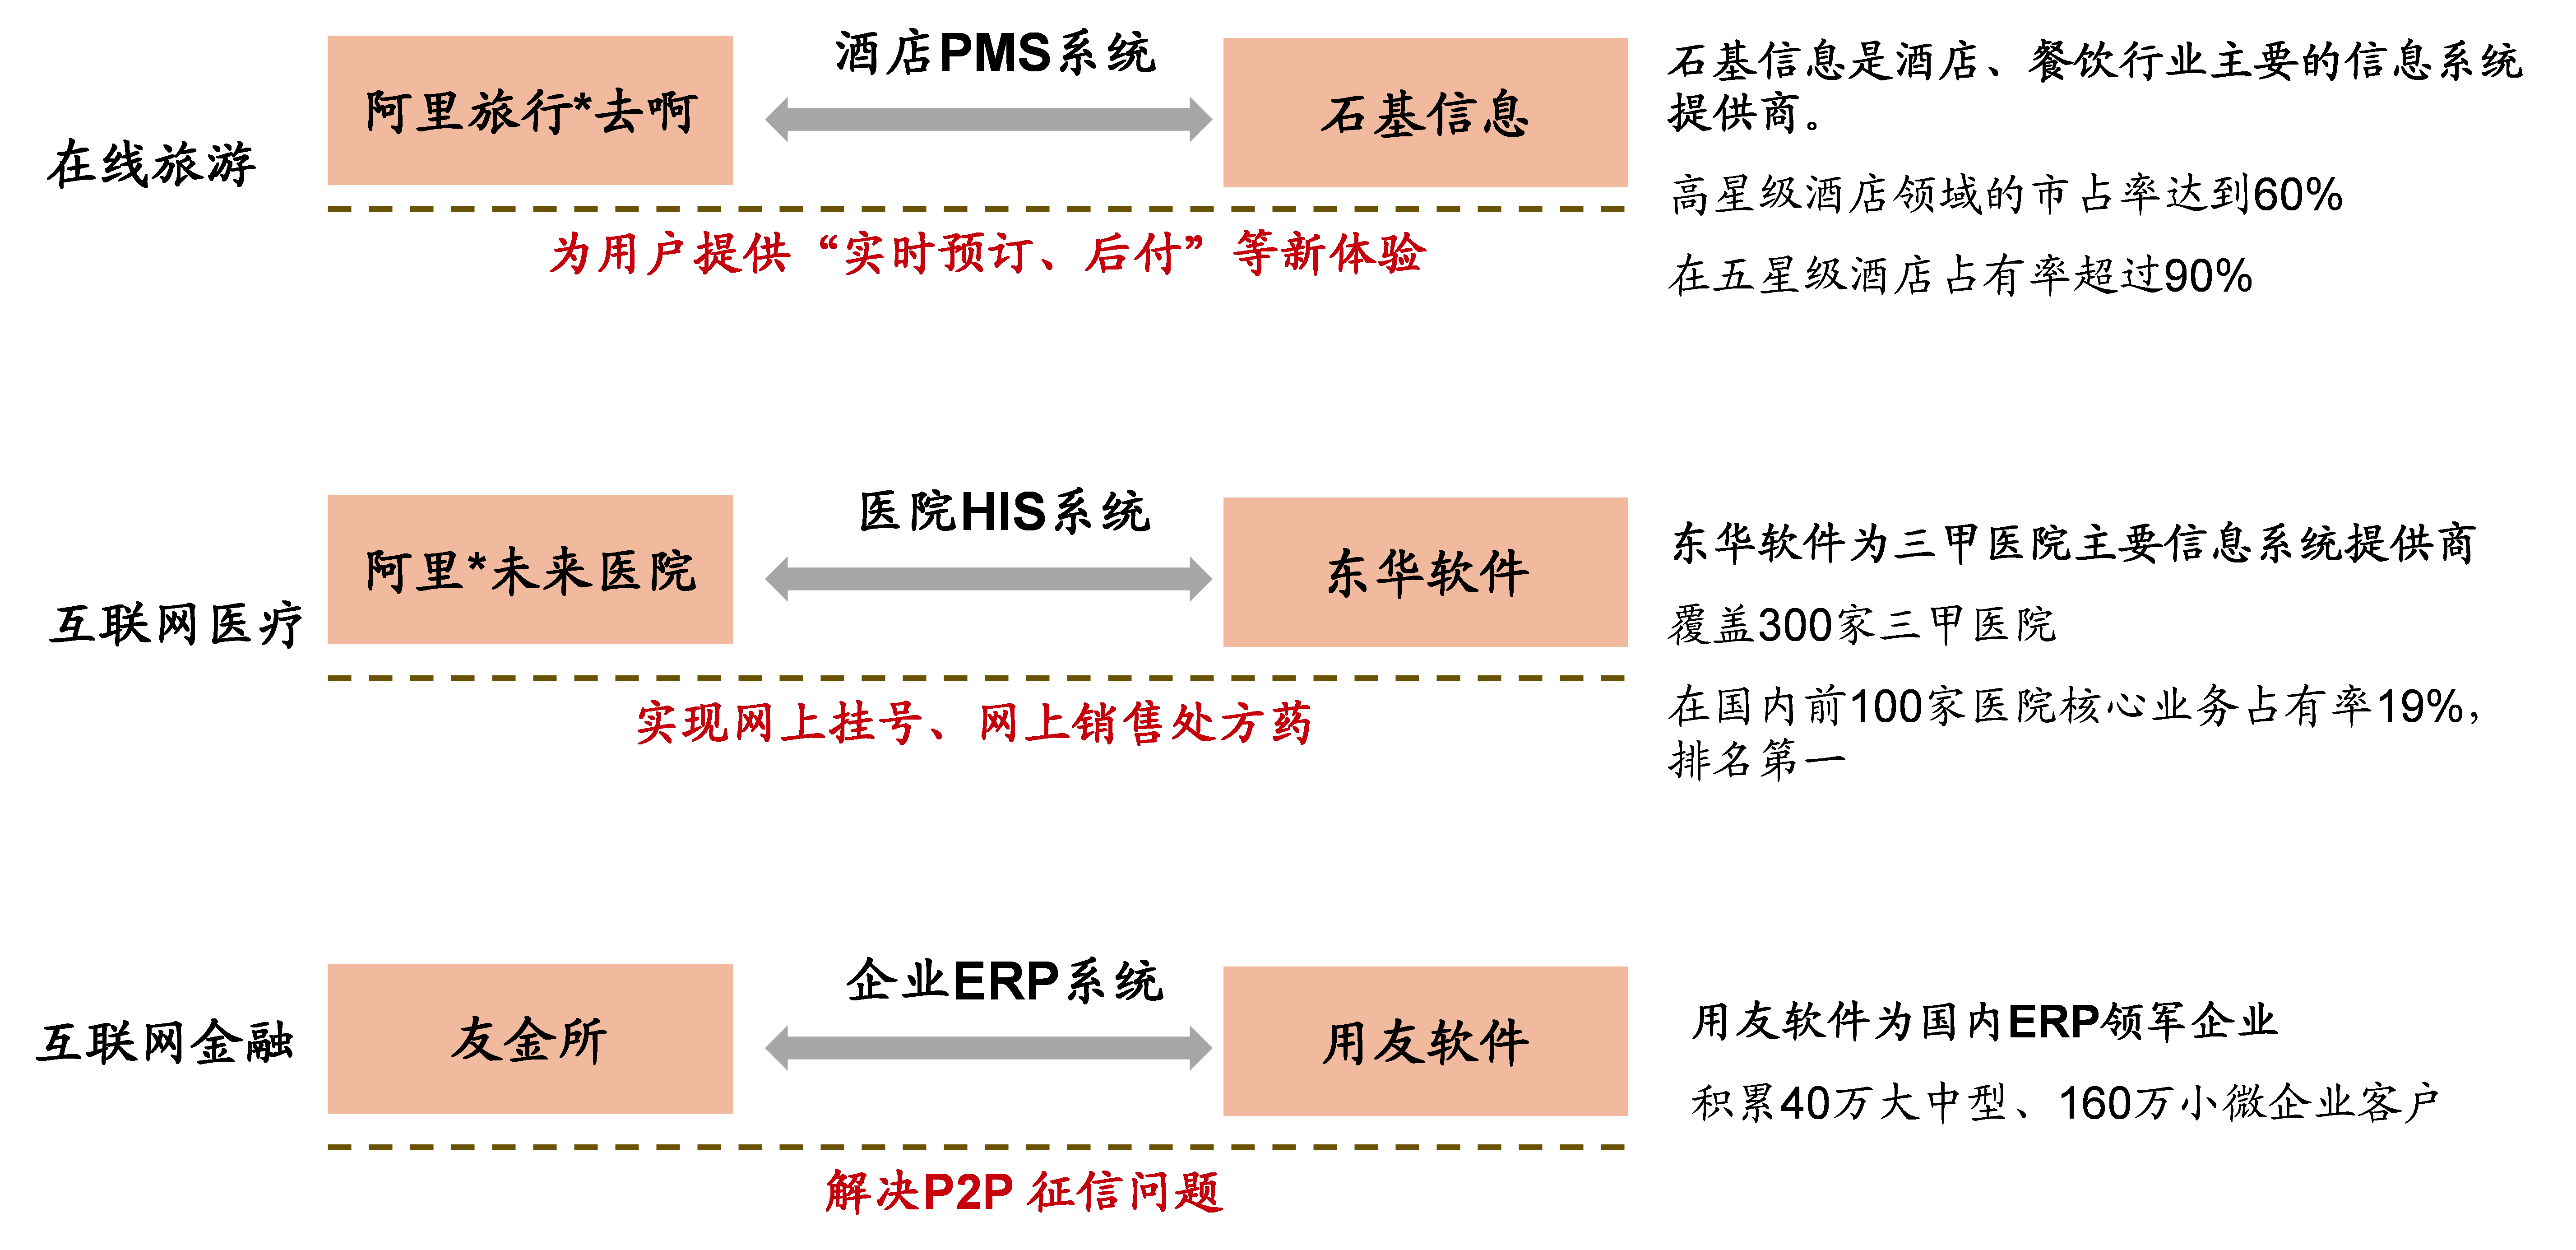 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所$ j/ r& z% d. k# i& Z( o# j, Z3 }
9 e; p/ B; H* v$ H
由此可见,第二代互联网中,互联网已不再如第一代一样作为行业主体,更多的是作为一种工具,一种本领、能量附加于传统财产之上。在如许的情况下,传统企业学习互联网的资源会低于互联网企业学习传统财产规律的资源。
0 ~& T6 }. J" I" R! r
) B9 _* K& q) j: Y, ]( {" G3.3 这是最好的期间
9 A# I A6 |. l( ~第二代互联网的市场空间将是第一代的几十倍。第一代互联网是线上直接创造商业代价,其增长空间取决于其变现本领的增长空间,如广告市场巨细,游戏市场巨细。这些范畴的增长受宏观经济的影响,增长只是线性的,加起来预估产值万亿。而第二代互联网,面对的是每一个即将深入的万亿级市场,合起来会是十几、几十个万亿市场的叠加。! Y+ D. z6 g( [4 B$ ~
4. 重构之后,中国引领天下
. n; h4 M( L% i$ _0 r互联网重构之后、第二代互联网之后的将来我们暂时不妄加推测。可以预见的是,面向将来,中国将迎来继生齿红利后的下一个红利——大数据红利,引领天下互联网体验升级潮水。中国以电视、报纸为代表的传统媒体,受制于政策体制要求,条块分割,竞争力低,使得国内80后生人广泛对于互联网、移动互联网担当水平更高。他们是互联网一代,既受益于互联网也授益于互联网,它们的网络举动提供了举世无可对抗的大数据节点。第二代互联网加大数据红利将使得将来线上线下服务的体验到达极致。我们可以乐观的预计,中国将引领下一轮举世厘革。如果说制造业的中心在德国,创新的中心在美国,那么下一代互联网数据&服务的中心在中国。, {# R) W B6 Q7 I
[table=522][tr][td=1,1,506]图 17: 中国将迎大数据红利
# ~. R, d$ a0 a) ]1 r) S[/td][/tr][tr][td=1,1,506]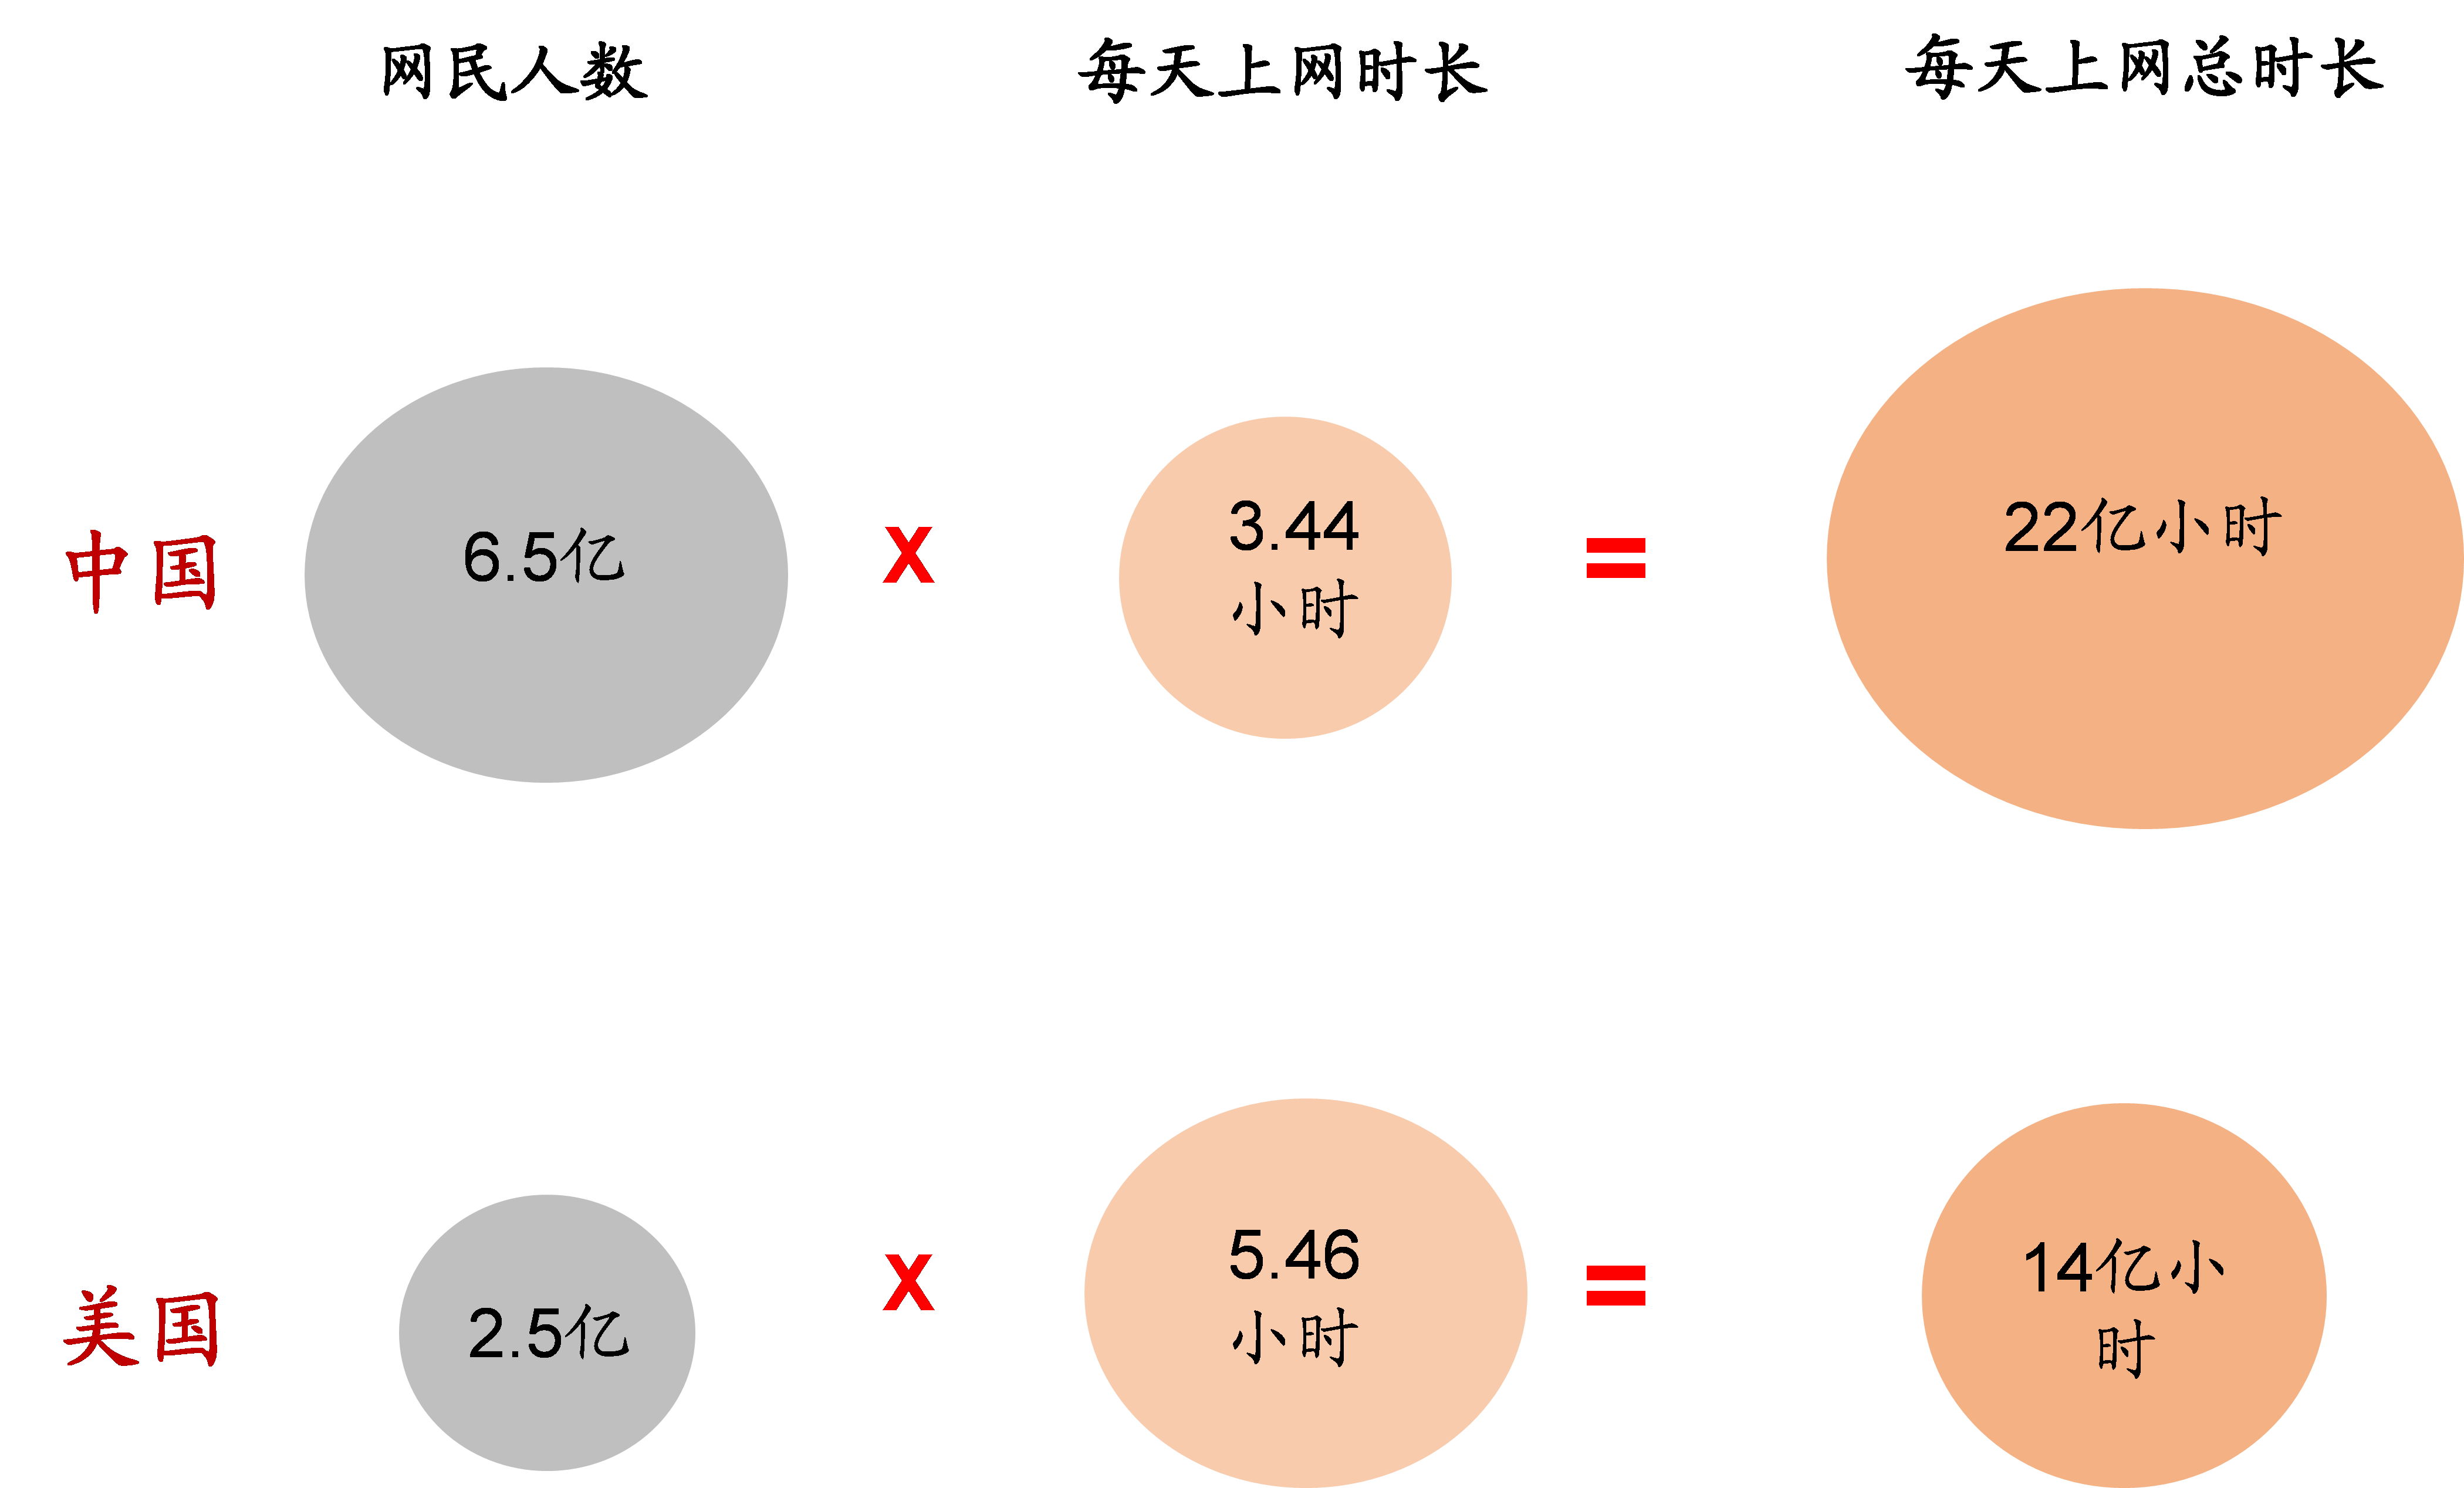 [/td][/tr][tr][td=1,1,506]资料泉源:CNNIC,eMarketer,华泰证券研究所* d$ L3 m( o3 i* G" M- x; R
: a) R6 A" W0 ~" b
[table=522][tr][td=1,1,506]图 18: 美国“玄色星期五”VS中国天猫“双十一”买卖业务额
$ t ~! Q2 n' _[/td][/tr][tr][td=1,1,506]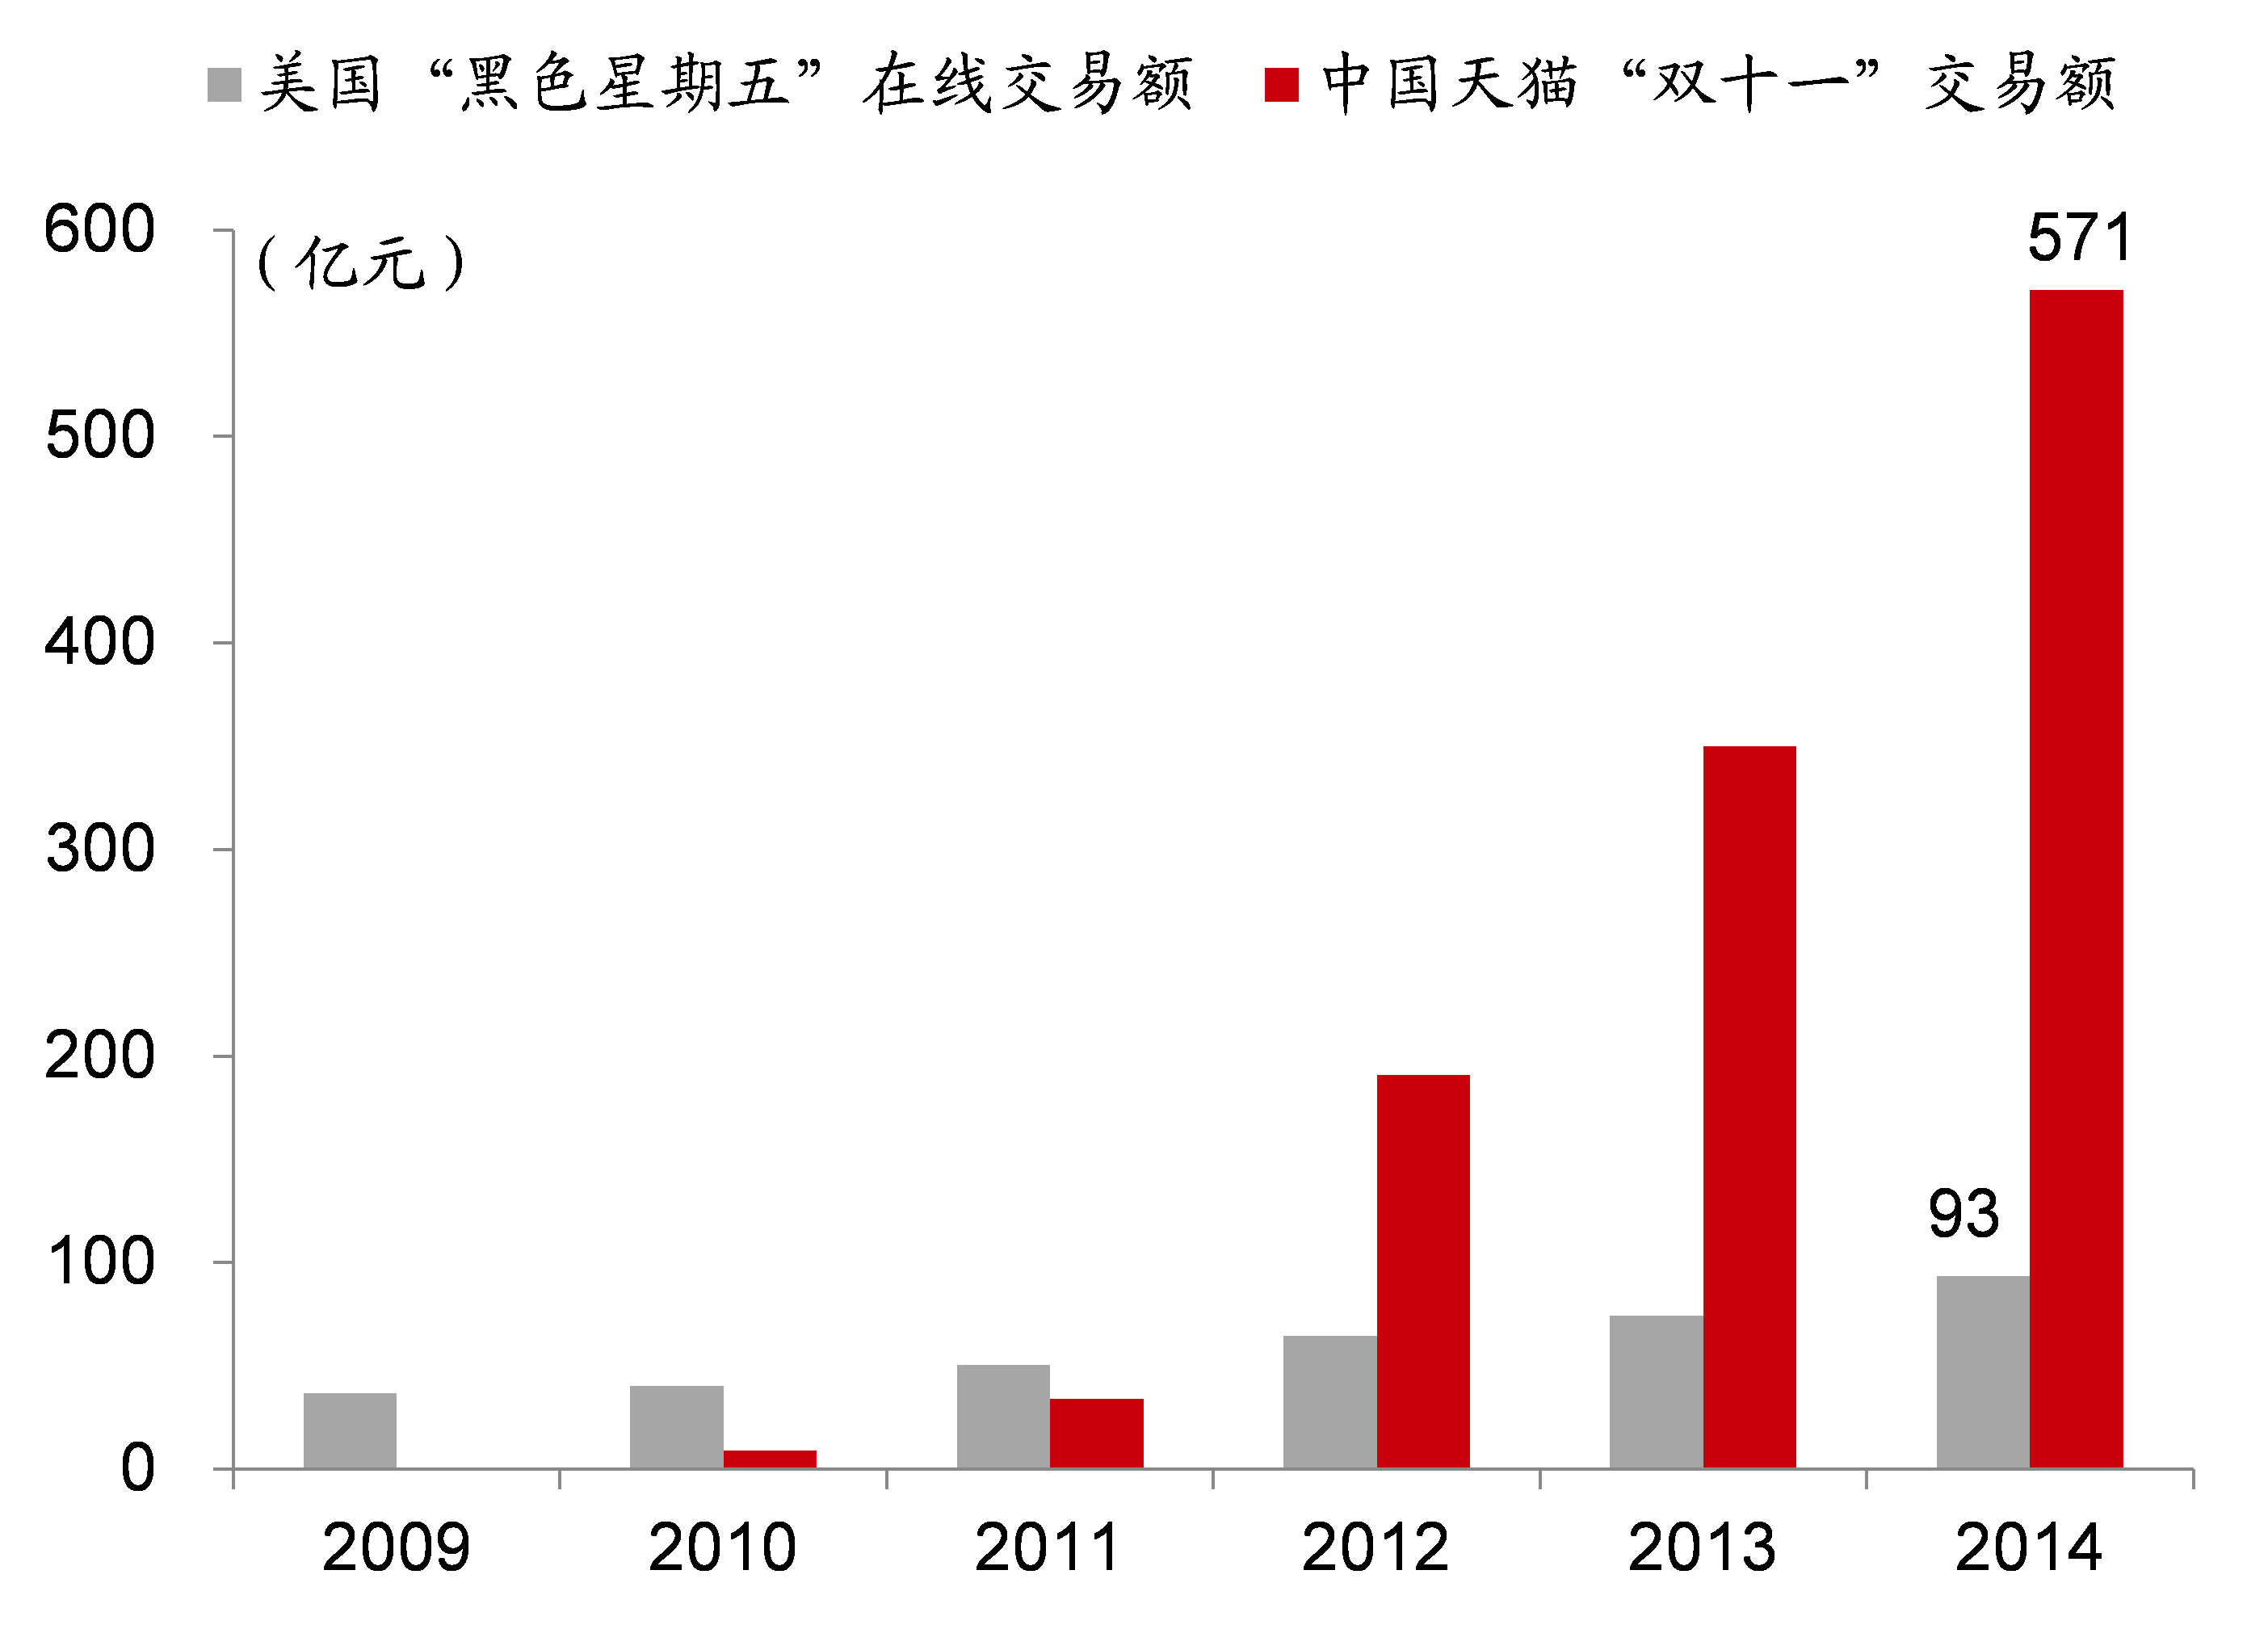 [/td][/tr][tr][td=1,1,506]资料泉源:US statista,华泰证券研究所9 v/ k( D# Q; M( }# g
' U3 w) J) v6 b! I2 z2 U
二、拙质曝构:良性泡沫刺激创新
- I" w8 w+ Q5 Z4 J0 p) I; ?躁动的不光仅是互联网,另有资源。如果说躁动的财产会催生创新,躁动的资源却每每带来泡沫。中国快速积累的财产正找寻着出路,而这一次,它找对了地方。. s9 `1 d$ }: Y7 z3 Y
1.资源+互联网,这一次门当户对
' w% \* Q8 N" S5 o% k互联网正面对中国第一轮真端庄过沉淀的财产资源财产转向新经济的时机。
4 A) J2 D% v; k$ L' ]1.1 众里寻它千百度,那人就在灯火阑珊处+ h. H$ N9 U, H7 v. Q- _4 @+ E
已往10年以来,中国财产拙质器要沉淀在以房地产为主的传统行业,2014年房地产投资额近10万亿;现在国内传统资产投资进入调解期,财产资源焦急探求新的出口;而重构中的互联网,一如之前所说,出息似锦,符合财产发展趋势,恒久具备确定性,资源一见钟情。因此,10年沉淀的财产资源财产正大规模向新经济/互联网转移。0 l& L! T0 K/ j+ S) B" x; x4 b9 J
1.2 最懂互联网的本土资源,有你在,我放心
; T: ?' S9 q! {* R1 T海量的人民币资金涌来,与美元资金催生的互联网不是一个量级。根据EZCapital统计数据表现,2014年新创建的基金大部分是人民币基金,共计258支,占新创建基金总数的86%,募资金额1143亿元,占募资总额的58%。这些真正明确本土互联网斲丧风俗,敢于而且善于投资互联网的资源,让财产恣意前行,无后顾之忧。
Z) i5 I/ [ R* g( ]3 S% F[table=522][tr][td=1,1,506]图 19: 已往10年房地产投资总额: w( q2 d" z% ?0 J* Q' `2 m! i
[/td][/tr][tr][td=1,1,506]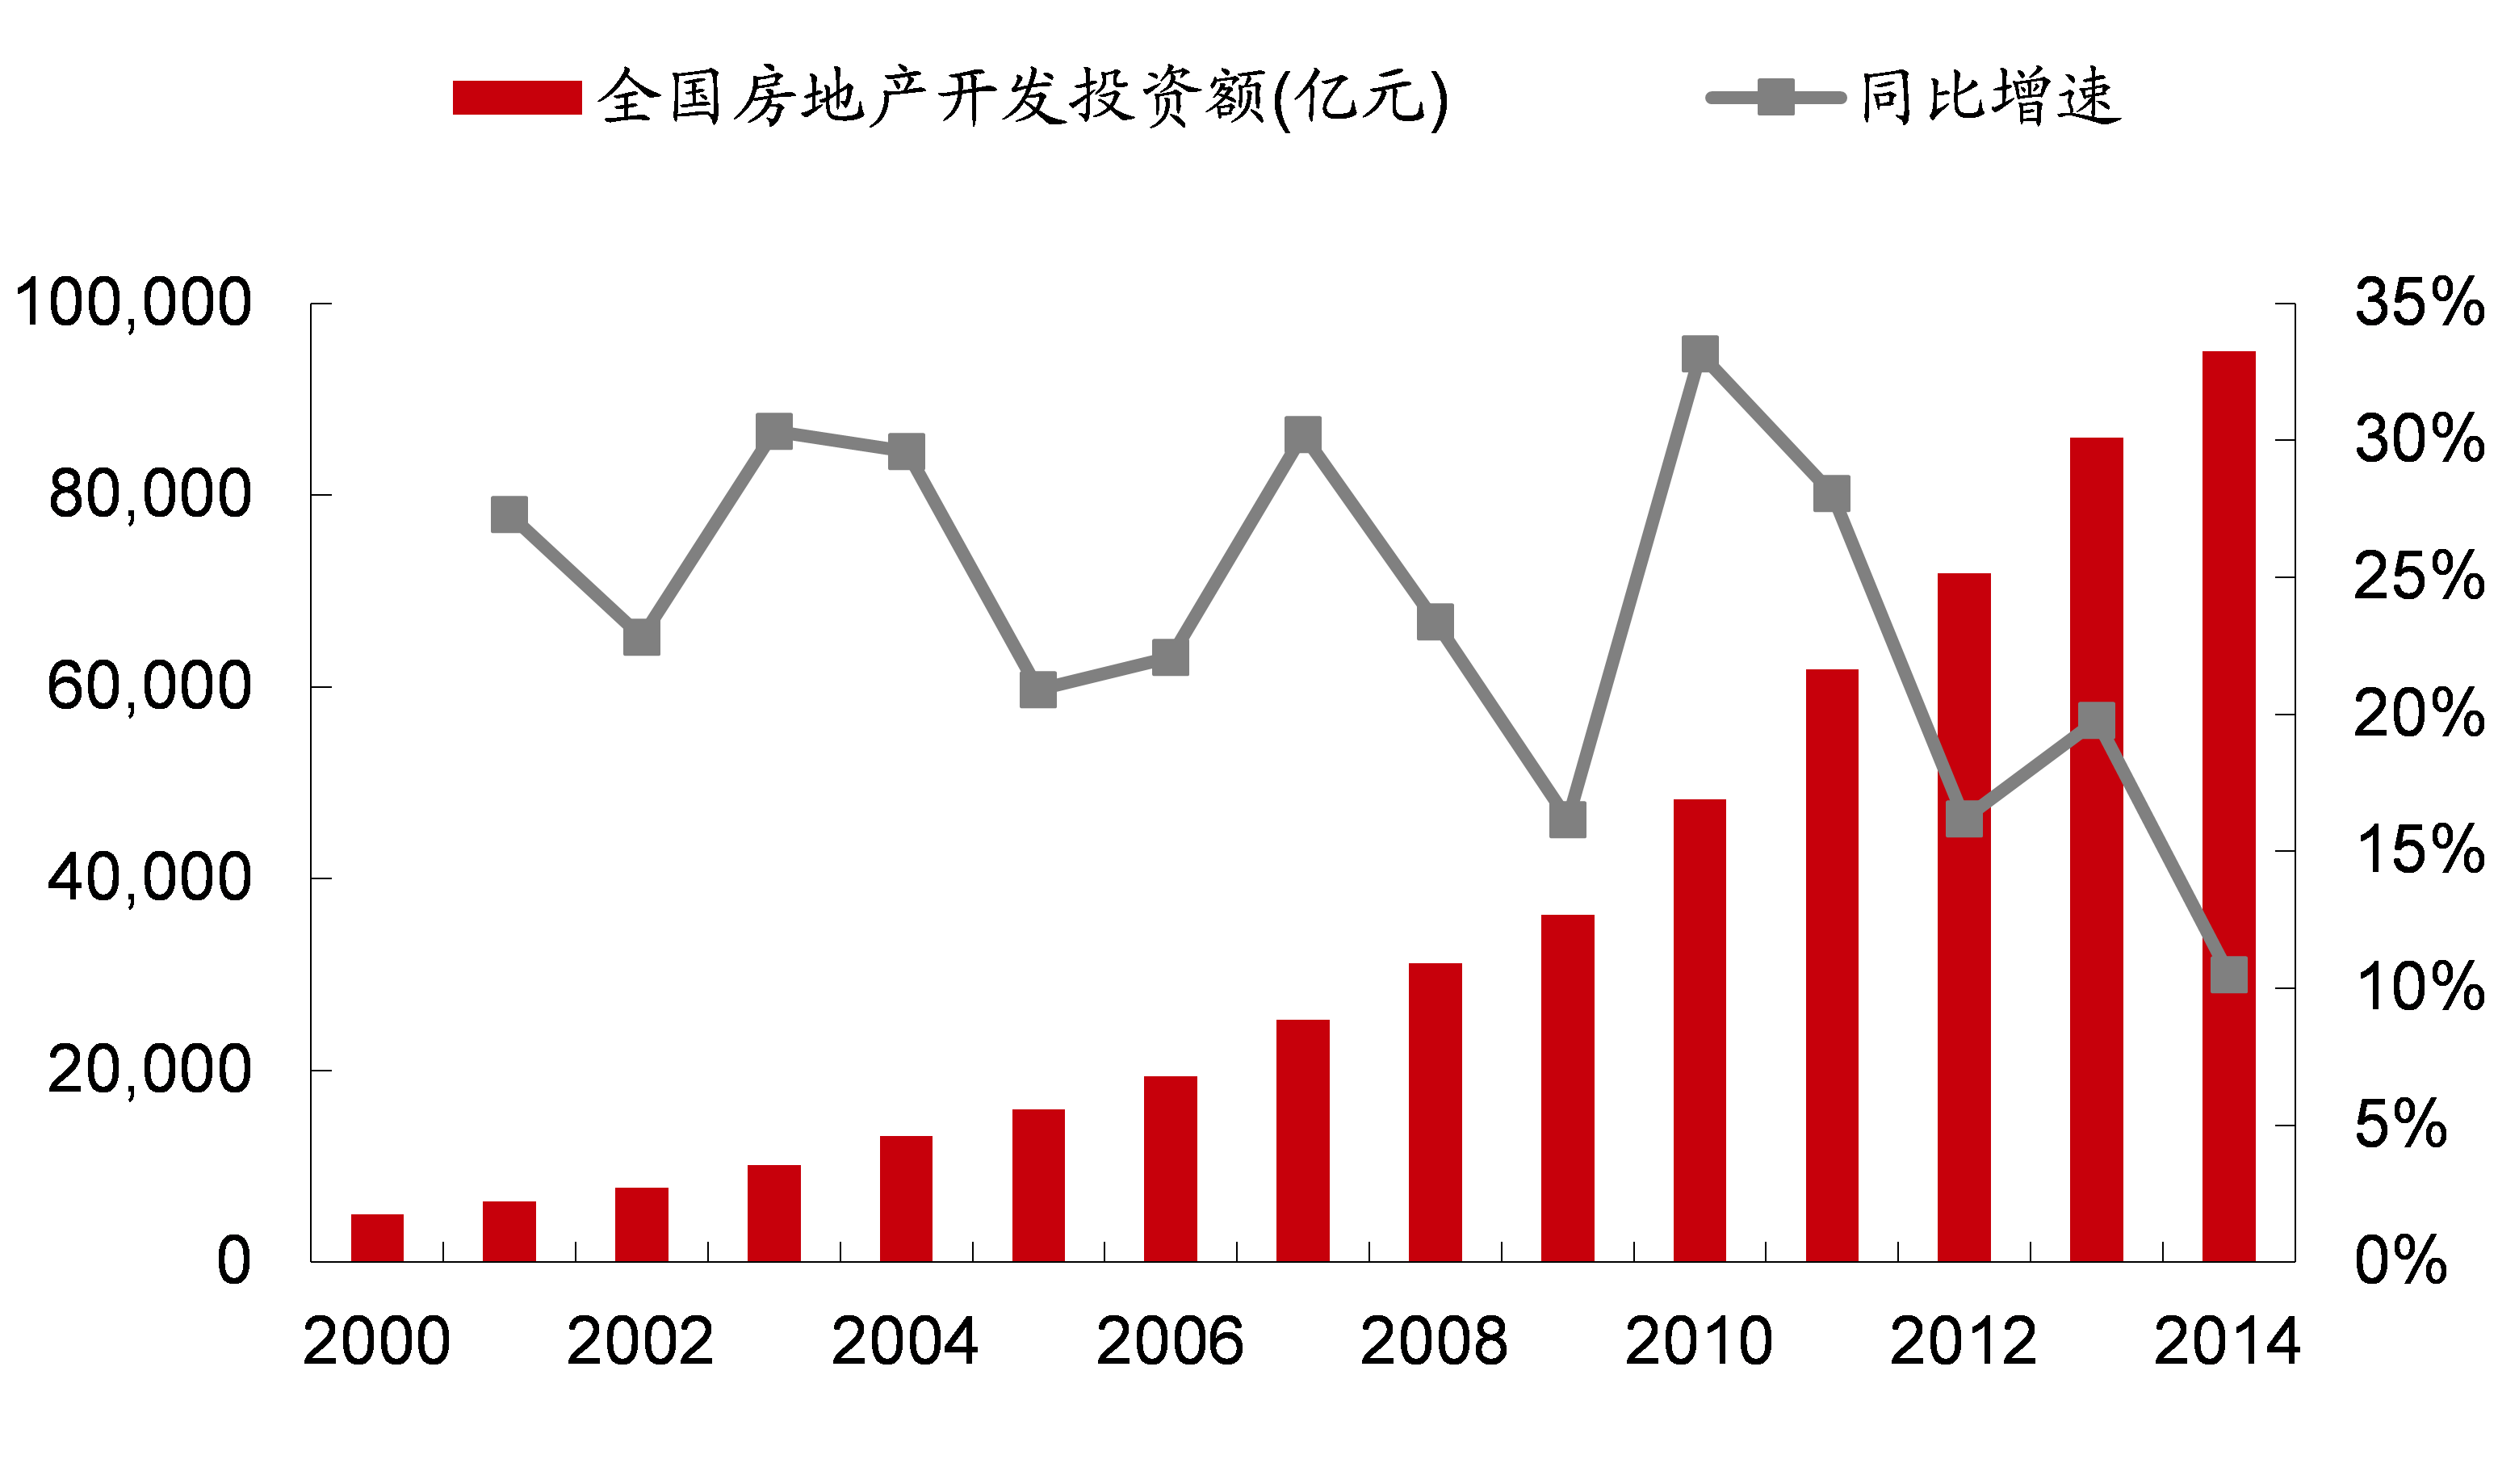 [/td][/tr][tr][td=1,1,506]资料泉源:国家统计局,华泰证券研究所
* e2 c# p) Y/ I5 [' w
3 y) V7 ?9 d; x P[table=522][tr][td=1,1,506]图 20: 2008-2014年度中国创投市场基金召募数量及规模
- x1 \2 d# {! s9 f8 y[/td][/tr][tr][td=1,1,506]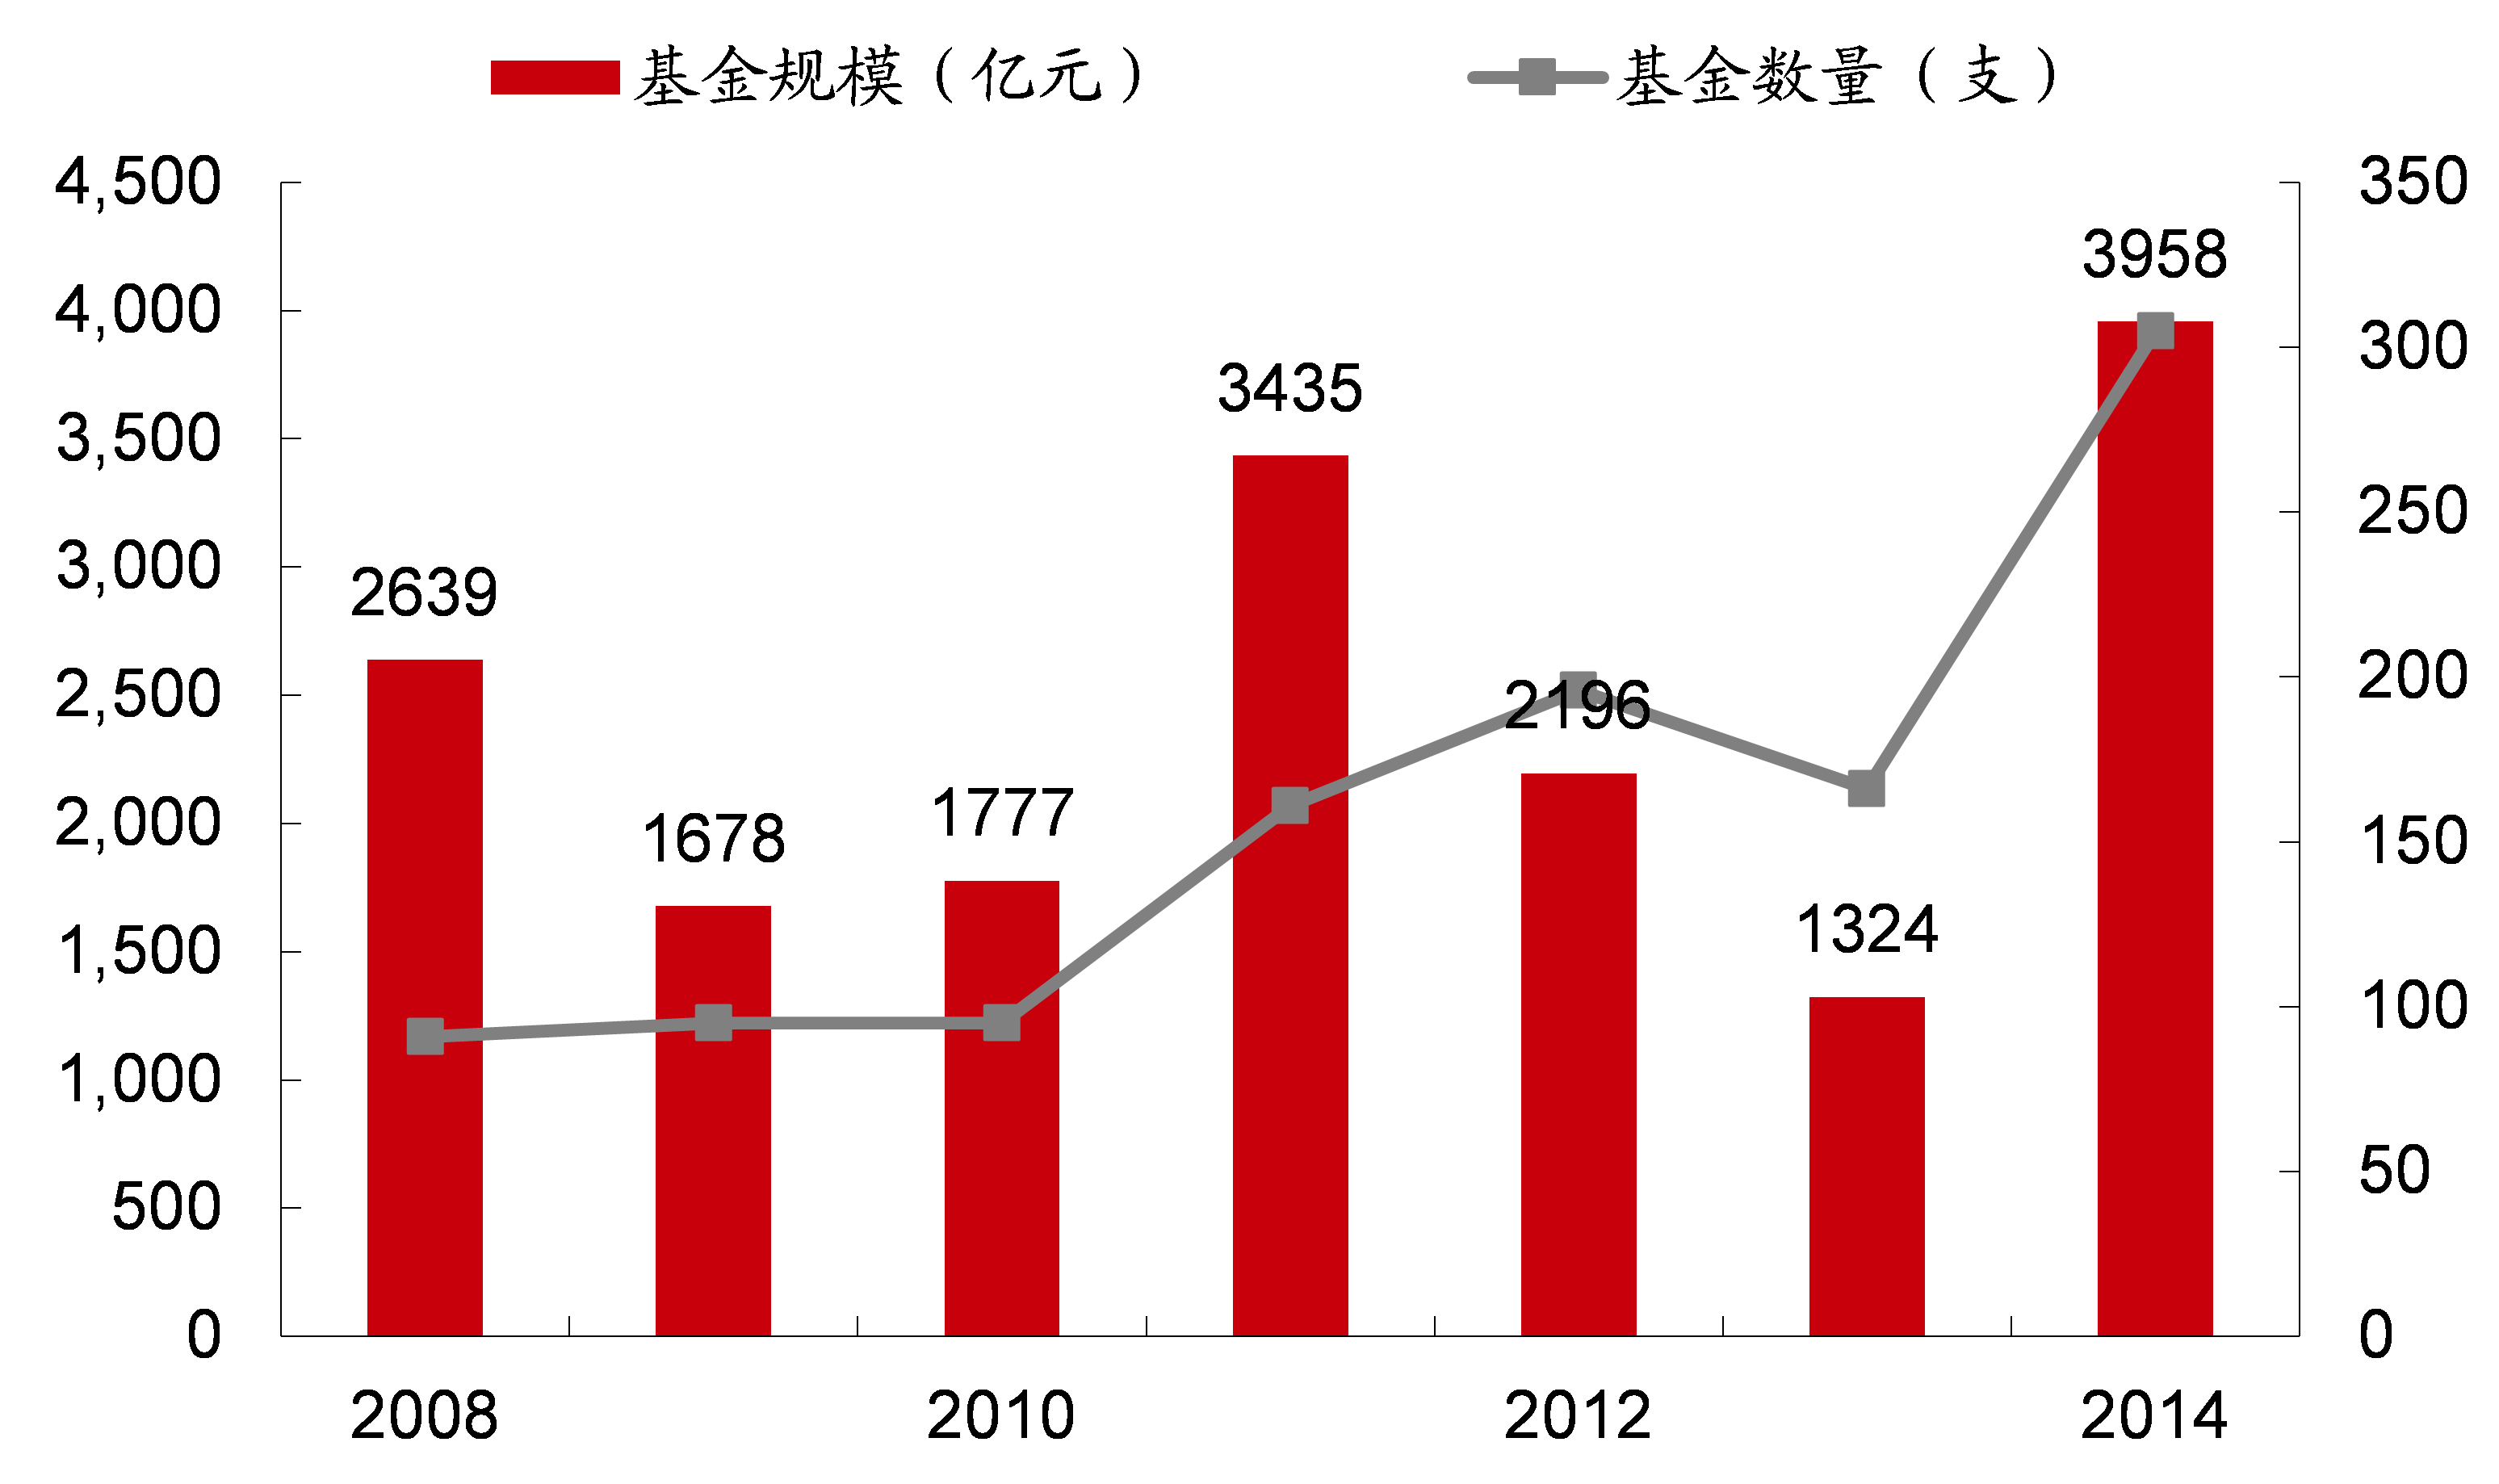 [/td][/tr][tr][td=1,1,506]资料泉源:EZCapital,华泰证券研究所
9 q; ?7 z. M- H/ t- J1 D6 O. l& \% K8 ~' T" \6 A4 n( M/ Z
[table=522][tr][td=1,1,506]图 21: 2014年中国创投市场创建基金数量
3 z7 p/ Z6 h& L# ?8 j: L[/td][/tr][tr][td=1,1,506]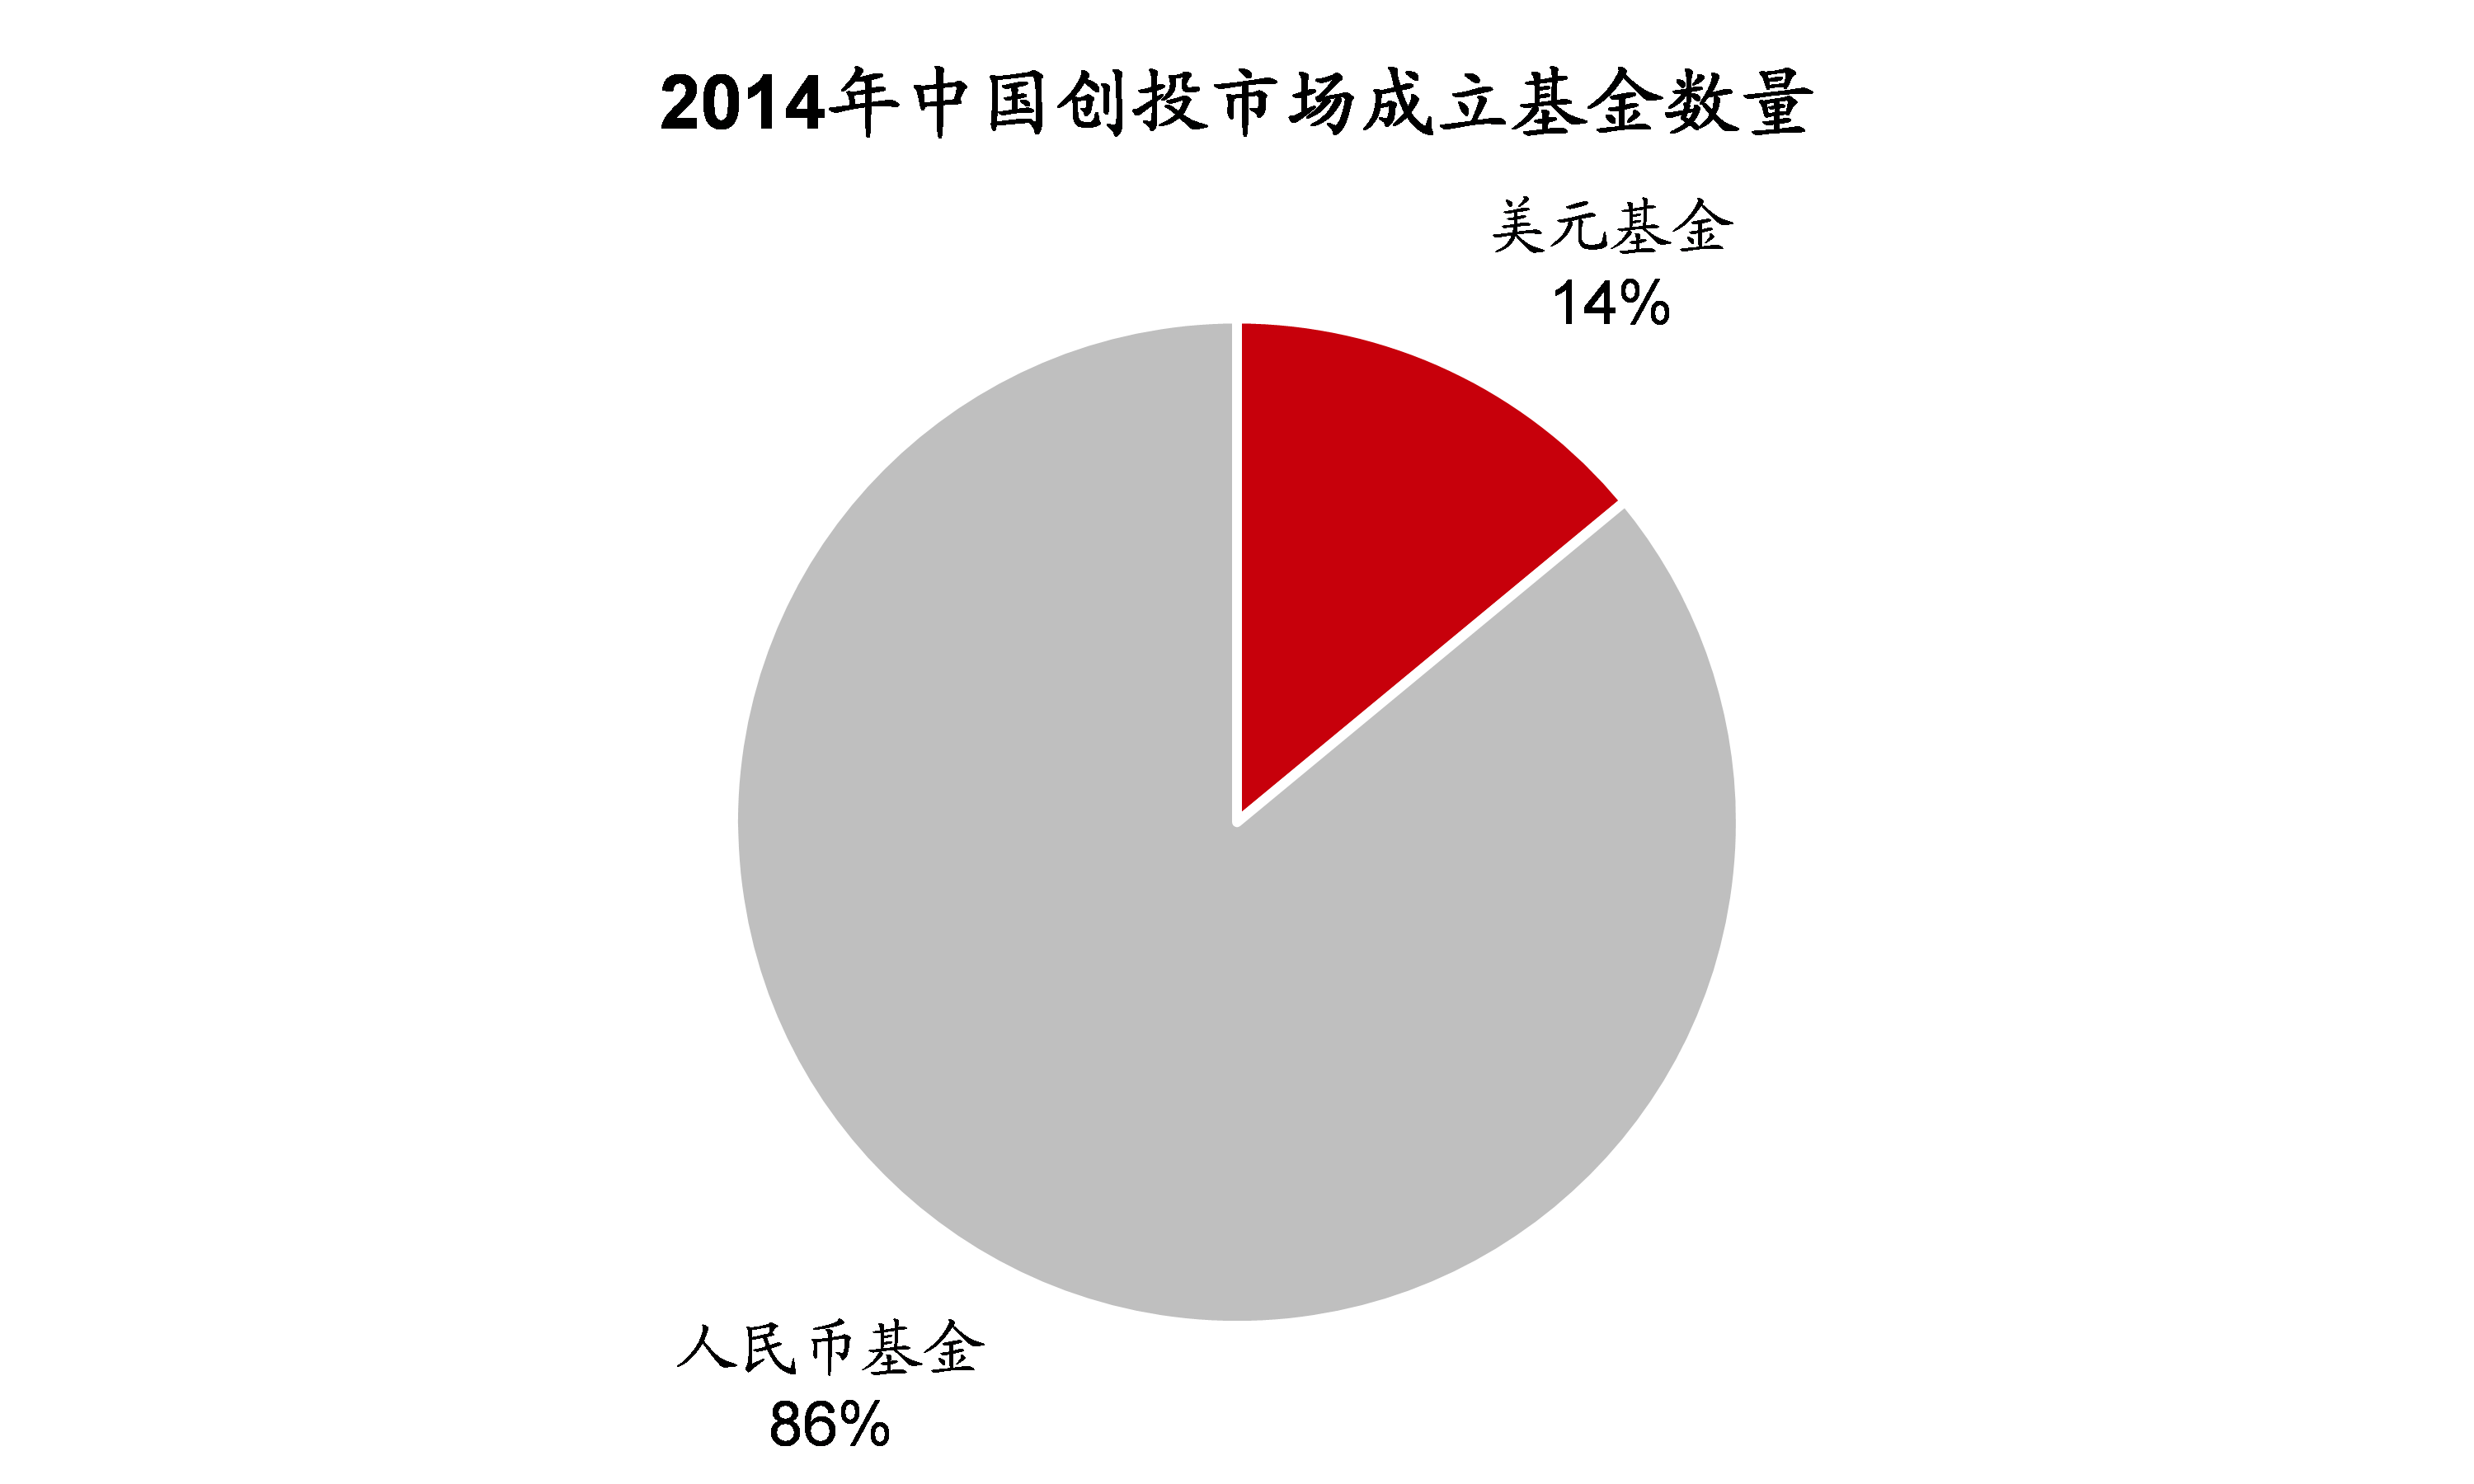 [/td][/tr][tr][td=1,1,506]资料泉源:EZCapital,华泰证券研究所
5 o+ z6 S) t |: A$ p
7 u5 b/ ^, C! A1 Q0 {5 d0 S4 B, B[table=522][tr][td=1,1,506]图 22: 2014年中国创投市场基金募资金额/ s' \9 }. t6 V. B; C3 ^" t
[/td][/tr][tr][td=1,1,506]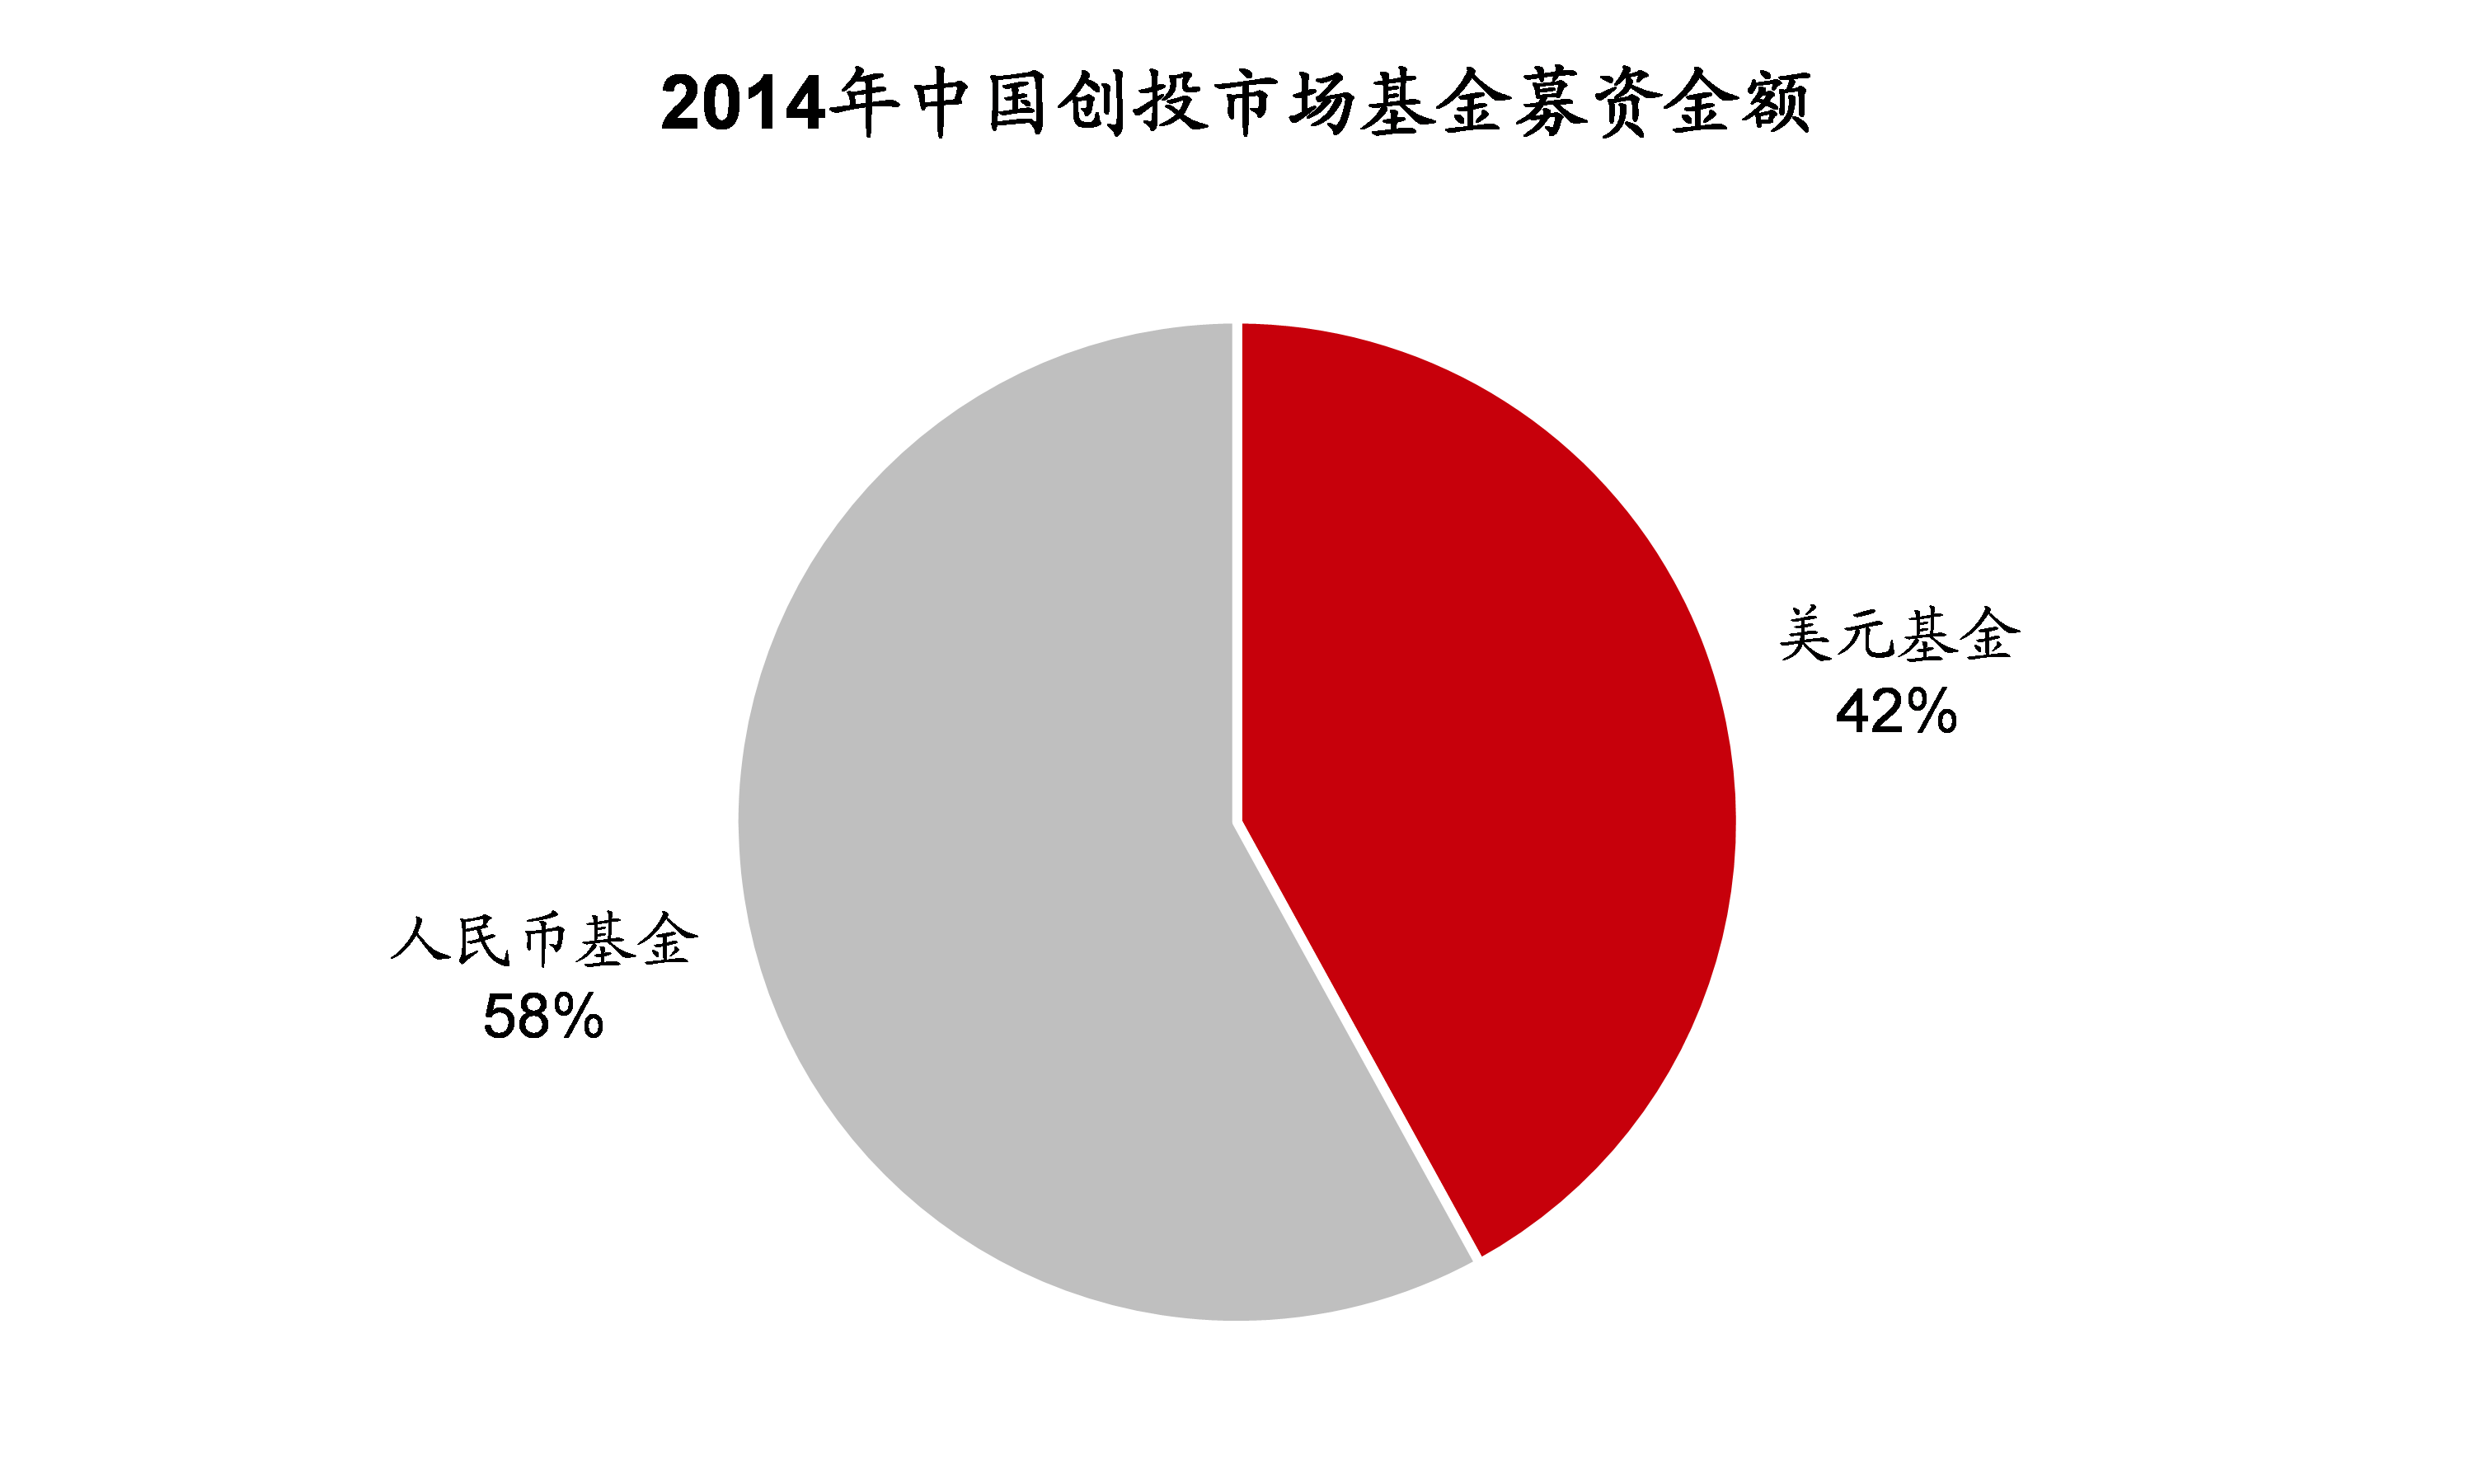 [/td][/tr][tr][td=1,1,506]资料泉源:EZCapital,华泰证券研究所
\3 w( b# I u1 {5 e; F) ?
3 J, c2 U, d2 J, e2. 重蹈覆辙?告诉你为什么不一样
* l5 a6 k3 x: F5 L. e2 D4 `/ c! N3 w5 l: T资源和互联网的团结是个伤害的话题。美国90年代下半期,东南亚金融危急大配景下,个人盘算机的革命性技能发作性遍及,吸引资源大量向互联网行业集聚,驱动了纳斯达克指数波涛壮阔地上涨。但当时互联网只有技能,高举“免费”大旗,并未找到清晰的商业模式,因此只孕育出大量泡沫。如果说当时美国资源市场已经度过芳华期,那美国的互联网财产却照旧个婴儿,如许的联姻显然不符合。% p5 m! j, p" u" A, j
与美国当时的情况差别,现在中国资源与互联网同步发展。国内很多互联网子范畴的商业模式相对清晰,资源涌入速率、资源累积速率与互联网所处状态相对应。资源市场只会产生适量的良性泡沫,而这些资源衍生的造富效应,也将是催生下一轮创新以及新经济的催化剂。* x5 u. }& O8 ]5 P! S
[table=522][tr][td=1,1,506]图 23: 1995-2001纳斯达克指数厘革
5 j/ L/ l4 v. _% s[/td][/tr][tr][td=1,1,506]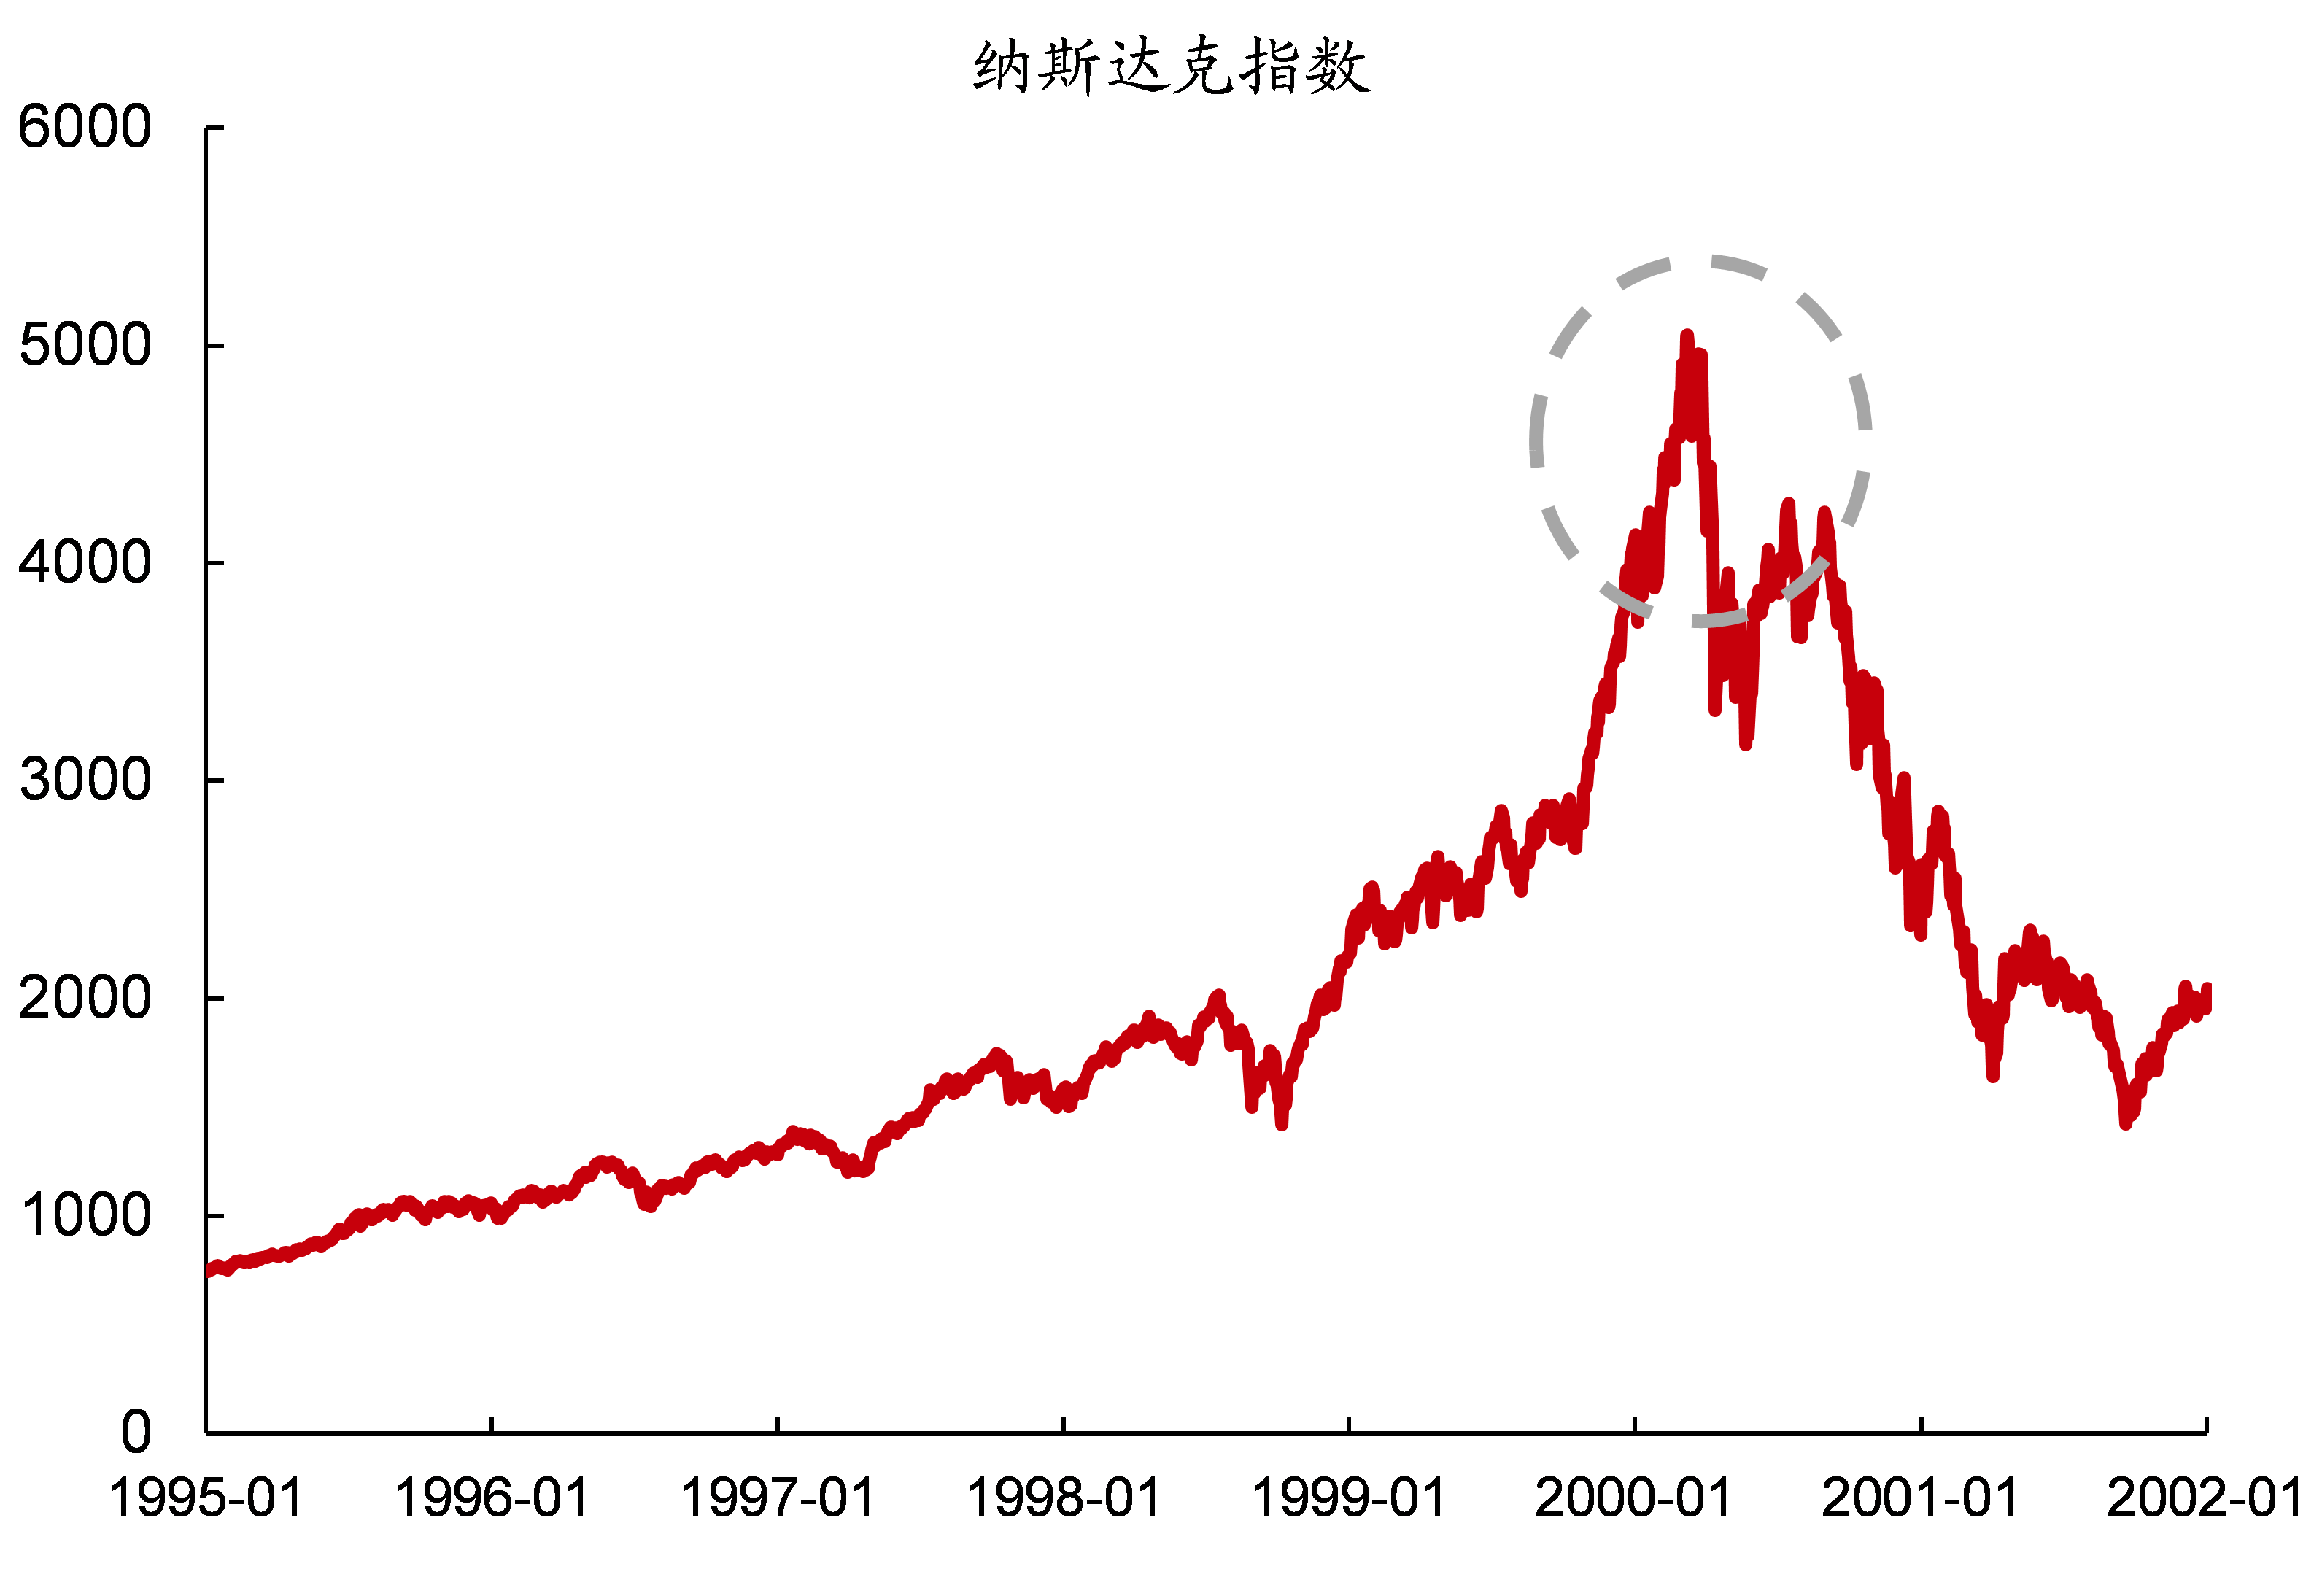 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所4 F& ]. a# _% h
. z1 r! Q9 E3 |4 L2 V& j
[table=522][tr][td=1,1,506]图 24: 美国互联网泡沫时期典范代表公司4 z2 N0 D& V# \: E4 L" y; J
[/td][/tr][tr][td=1,1,506]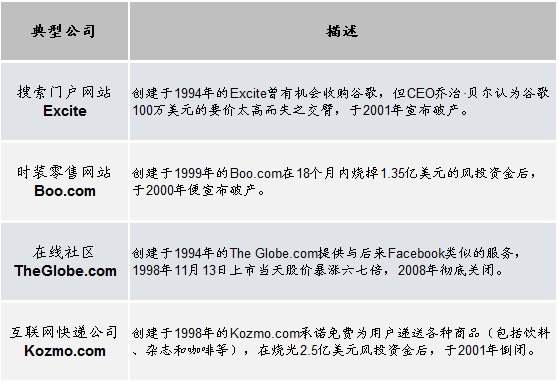 [/td][/tr][tr][td=1,1,506]资料泉源:华泰证券研究所5 A% P+ W/ ?5 [+ z ^. E* f* p: T
+ k4 ^: S( V7 C0 j; f
3. 二级市场,舍你其谁
& m6 v* s8 P) ~4 i" g我们以为,财产资源会起首进入二级市场。这是由中国财产资源的心态,以及资源市场的职员结构决定的。0 Y! `: l9 E3 f' f
3.1 一级市场?这场爱情对我来说太长
0 \# \. l# M2 B' I& |中国现阶段的资源累积始于改革开放,会合于已往十年。已往资源累积的心态决定了,相对于变现限期较长的一级市场,人民币基金更容易担当二级市场。
: a0 ?9 Z" |2 ?3.2 二级市场?你更懂我
: _7 `0 V) C& ~: Y国内已往资源市场的特别结构,使得一级市场投资会合于Pre-IPO阶段,一级市场机构为保障投资标的顺遂上市,研究会合在法律、制度方面。相对而言,二级市场,尤其是互联网企业投资比力多的基金,对于行业的研究时间更长、更深入;在这场互联网盛宴中,也得到了更好的卡位。
% h. c8 L9 p3 y+ `$ `6 U此轮资源与互联网的联姻,二级市场将是第一候选,而陪同市场联动效应,后期也会向一级市场演绎。
" n- v* P, n- {* s; Z8 Y* i[table=522][tr][td=1,1,506]图 25: 一级市场在2014年下半年即开始趋于审慎# E$ U3 l. l9 F n! ~+ m1 p0 m
[/td][/tr][tr][td=1,1,506]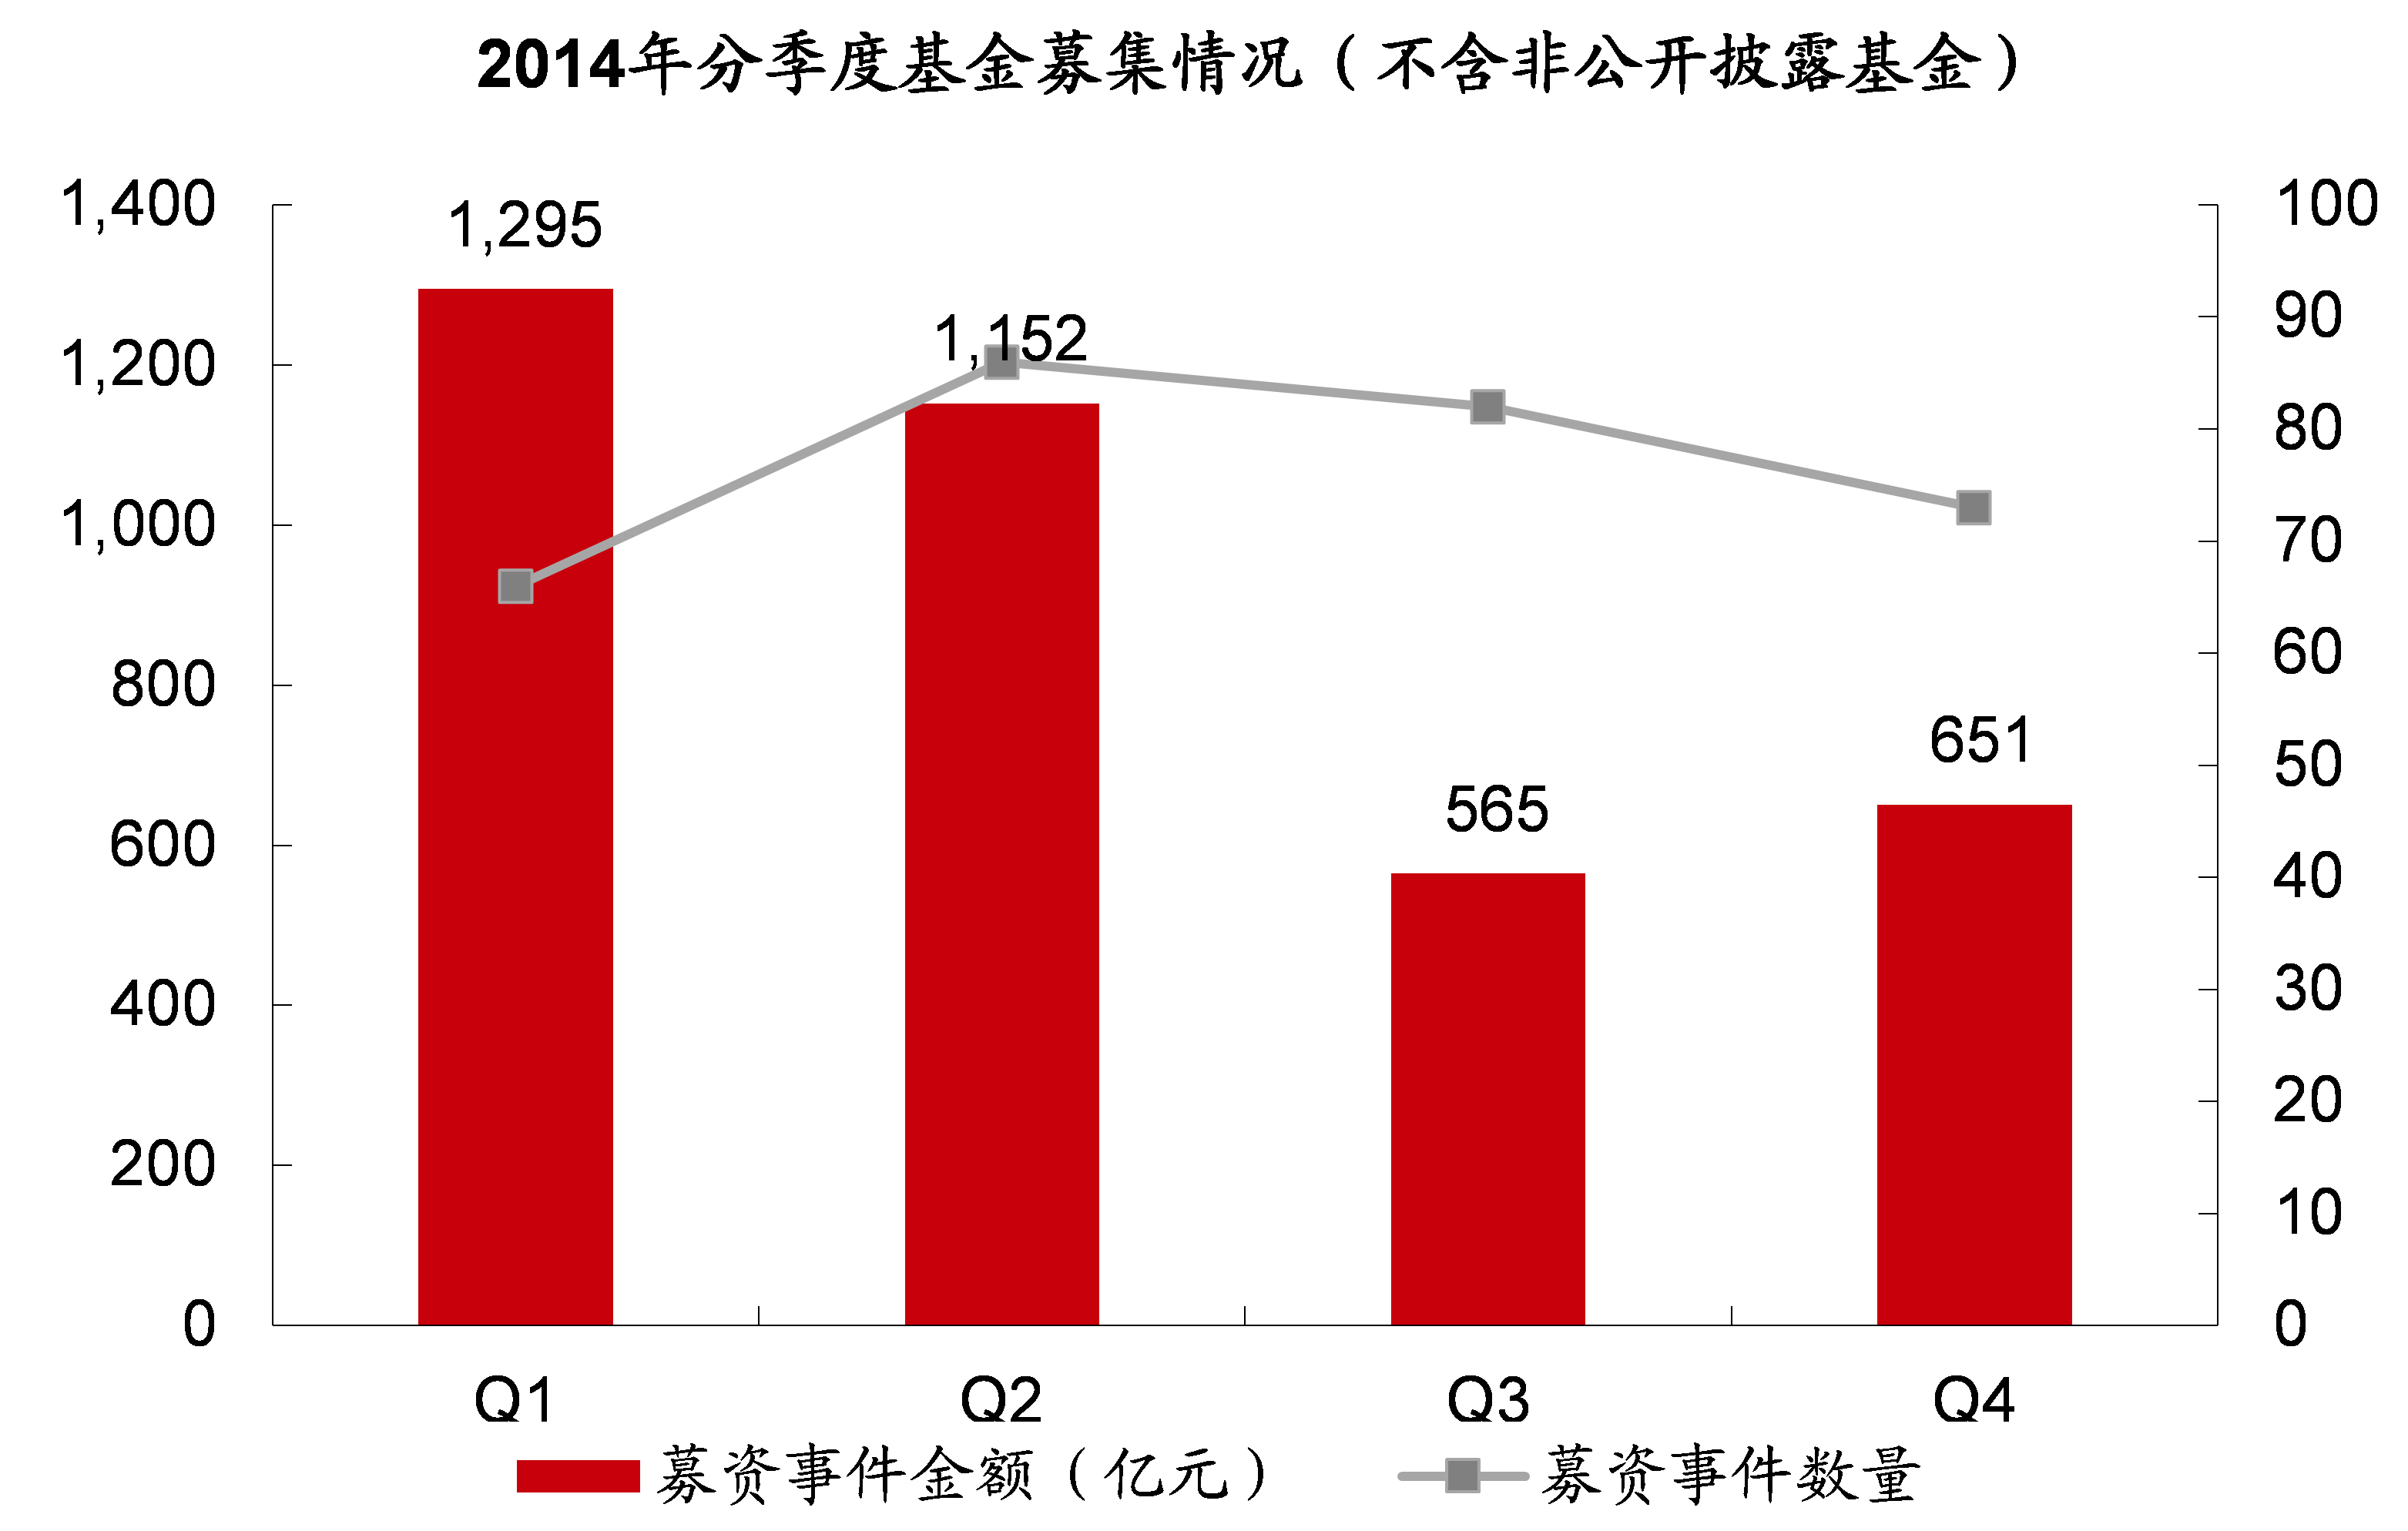 [/td][/tr][tr][td=1,1,506]资料泉源:EZCapital,华泰证券研究所
( F! o* Q m \$ G3 N
# N1 l* i4 V* `' E* i/ e; J7 C, m[table=522][tr][td=1,1,506]图 26: 互联网传媒板块市值&估值概览
1 M3 Z& ^$ G! w3 q! b# ~% u8 f[/td][/tr][tr][td=1,1,506]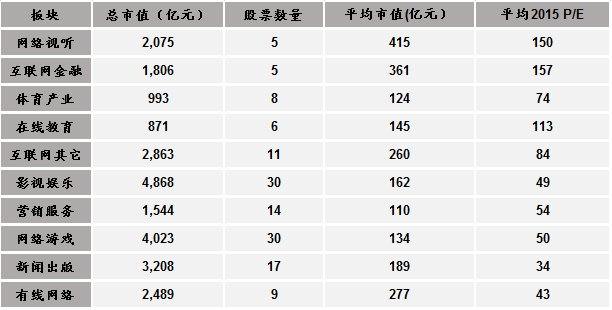 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所/ e d9 q) m: s5 r5 t! g) s
; t2 p& ^( b3 H& Z k% @* r) Z1 ?0 P( Q
三、估值重构:带来三阶段投资时机
2 q+ W" I( ?1 Q! j0 T [当互联网站在风口的时间,它已再不能“安静地做一个美夫君”,由于资源向来具备最敏锐的嗅觉,当资源“血拼”扫货A股阛阓中每一支“公布触网”乃至“我以为它可以选择触网”的股票,市场对其“泡沫破裂”的担心感情开始静静生长,然而我们以为:好戏才刚刚上演,技能层面中短期大概会出现颠簸,但恒久看,最前瞻的资源将充实享受到互联网+的牛市盛宴。8 w2 U6 g4 w4 X1 }
1. 冲出100亿美金陷阱5 B: K$ v f+ o- W- D+ L* z
站在龙卷风的风眼,我们以为本轮互联网投资将分为三个阶段:
2 D; B# w" I. m) v# N* t1)第一阶段:“血拼扫货抢筹码”- e0 ?$ S- Z \4 ?( \
重要抵牾表现为互联网标的稀缺供给无法满足资源炽热的追逐需求;重要投资时机在于有钱、任性、买买买。
y# u! @' N2 D4 S& _0 [拥有最纯粹互联网基因的乐视网、东方财产携手上演“创业板双龙传”,引领本轮互联网行情,其市值和估值水平超出传统估值模子的“乐观假设情况”,云云“造富树模效应”下,有转型欲望的公司纷纷宣告触网,于是资源又有了发泄之处,开始疯狂扫货其他标的,比方当乐视市值突破600亿之后,一批广电系股票跟随普涨;互联网金融概念火热,一夜之间京天利等三家公司不谋而合公布进军互联网保险范畴;全通教诲市值突破200亿之际,盘算机板块公司纷纷公布加码结构互联网教诲。8 m* t4 O1 [9 k( p4 p5 r" @ V( D
只管本轮狂欢源起于部分资质平平的公司宣告触网(“光脚的不怕穿鞋的”),但随着注册制等资源市场准入政策的放宽,一批真正“穿鞋的好孩子”将纷纷选择登岸或回归A股市场。
8 A$ y% w0 m! O k1 }[table=522][tr][td=1,1,506]图 27: 乐视网及广电系上市公司2014年底来股价相对表现5 @+ h2 Y) l. L. R- z& k# u9 I
[/td][/tr][tr][td=1,1,506]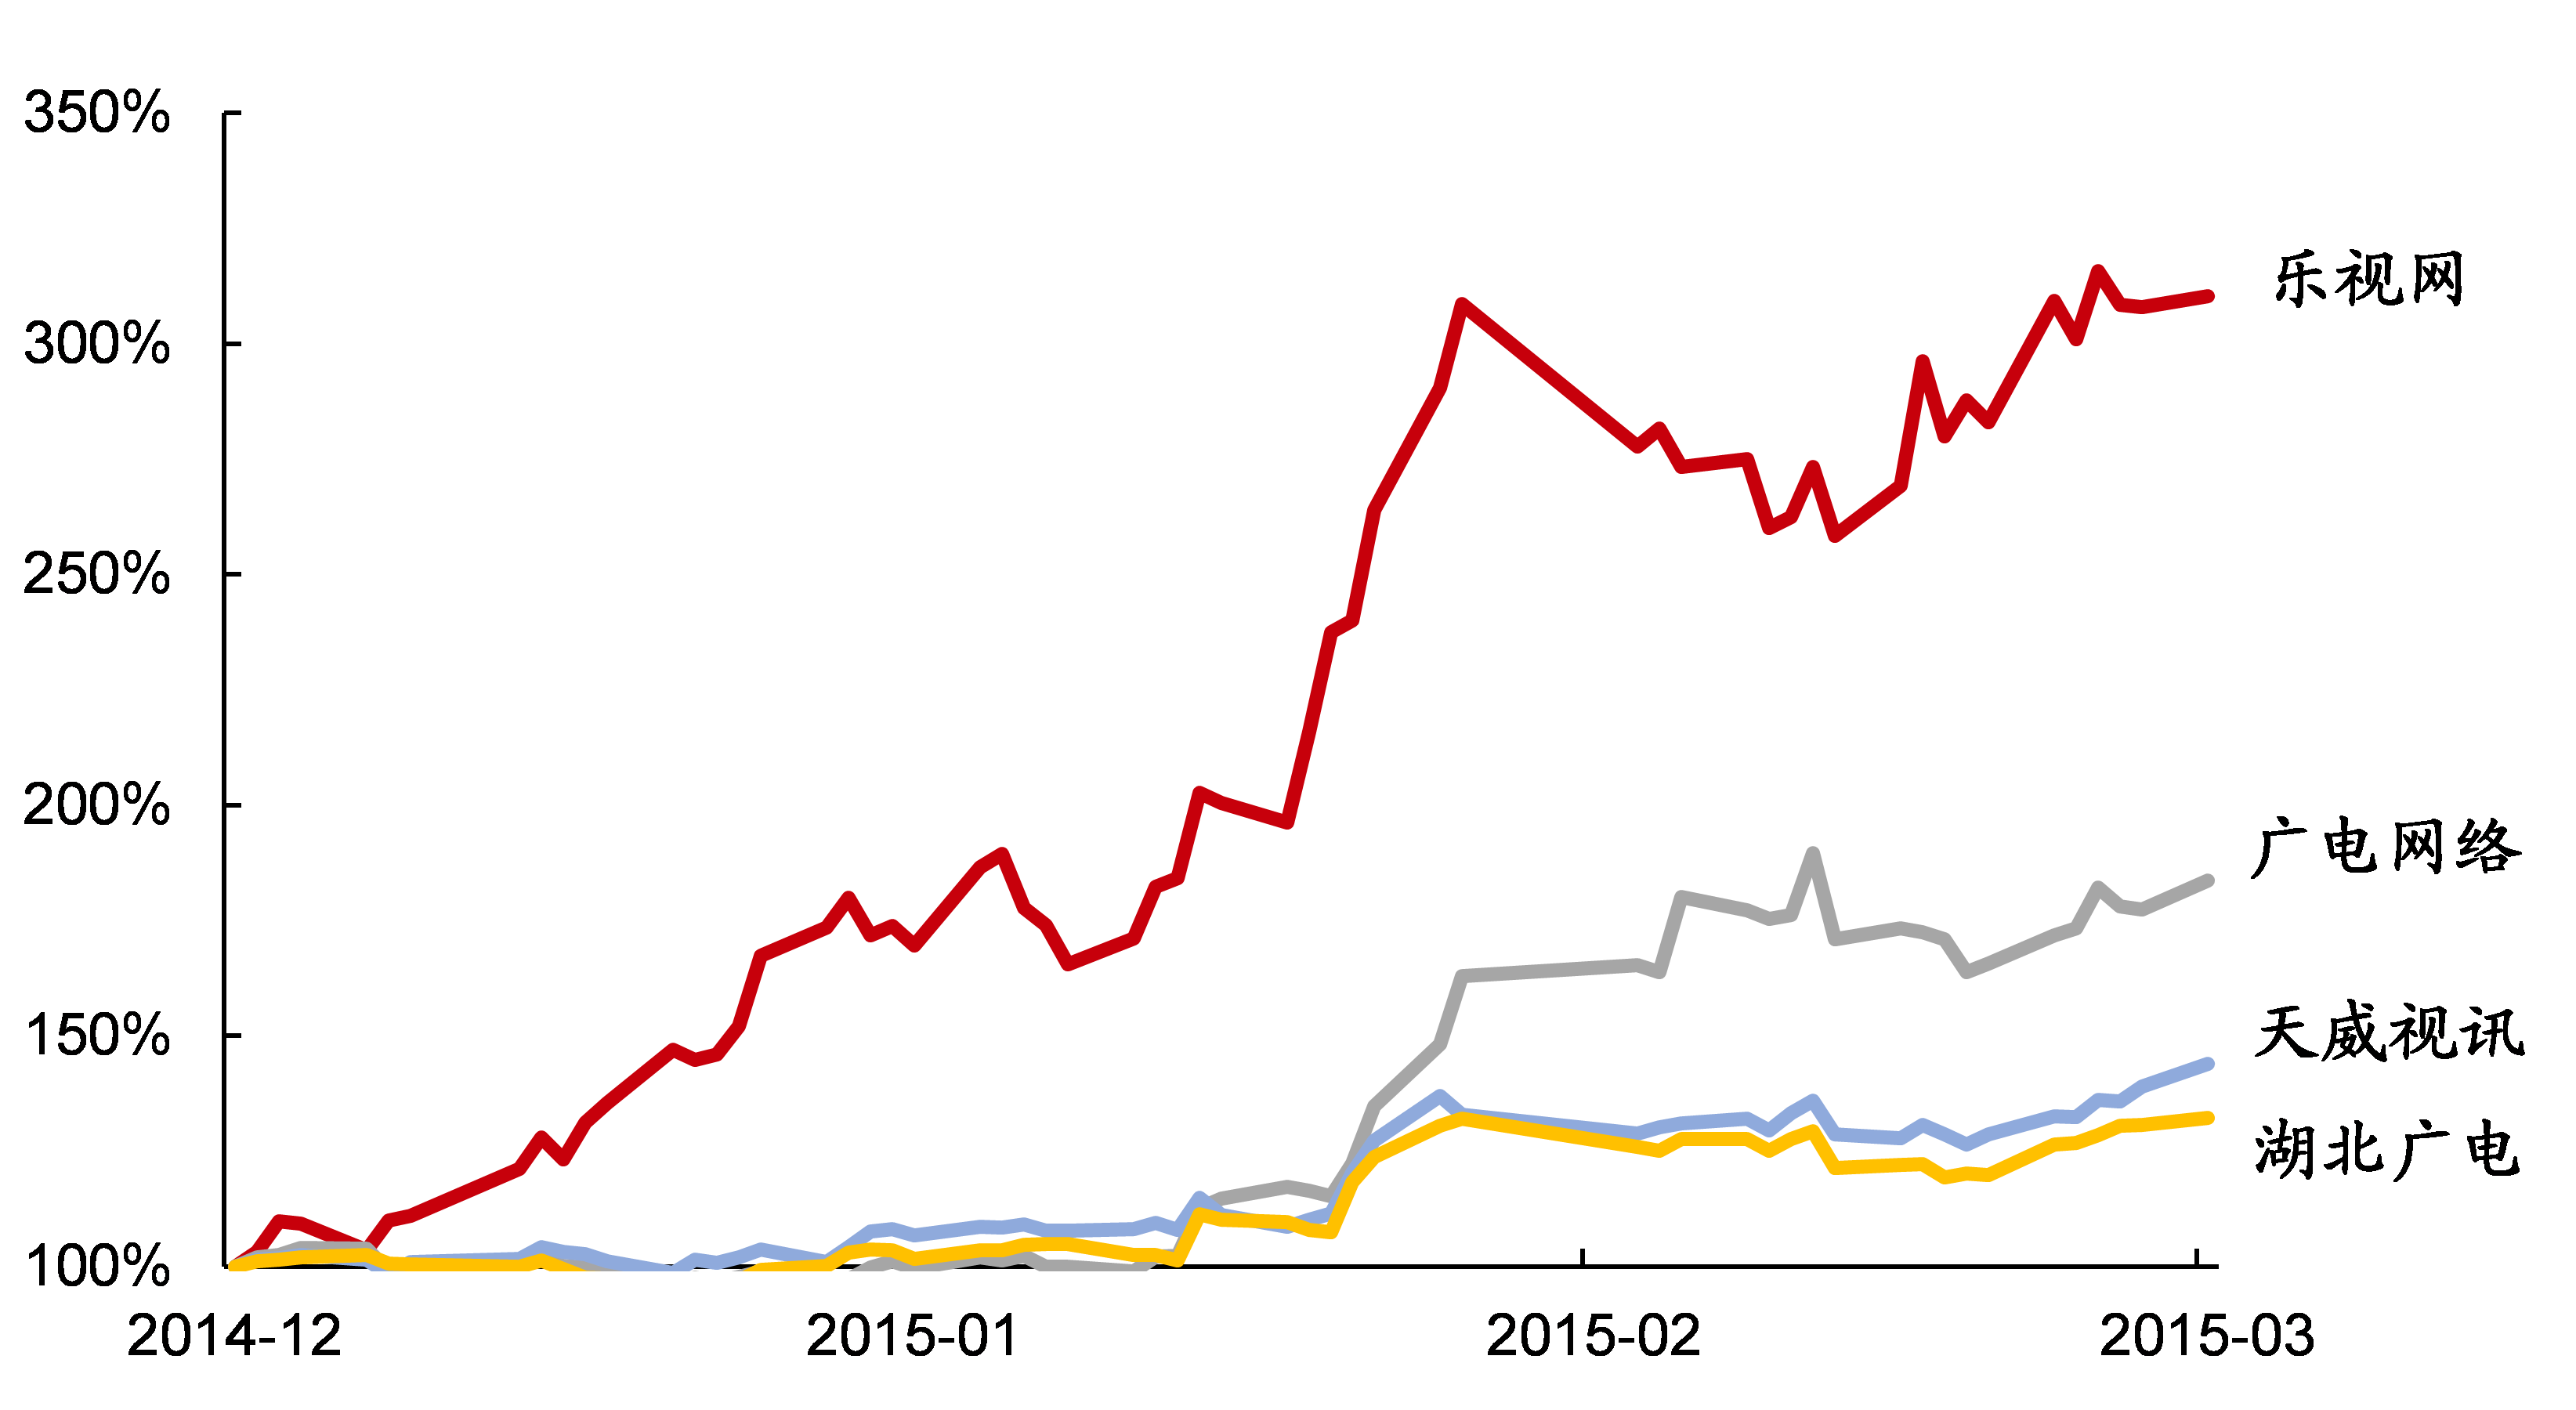 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所) d; \9 d: Q r. g6 T& @+ b
; ?; E. y! z6 d1 |1 Y/ @) s[table=522][tr][td=1,1,506]图 28: 教诲涉及重要公司一览
: U3 x' j, I- s5 J0 \[/td][/tr][tr][td=1,1,506]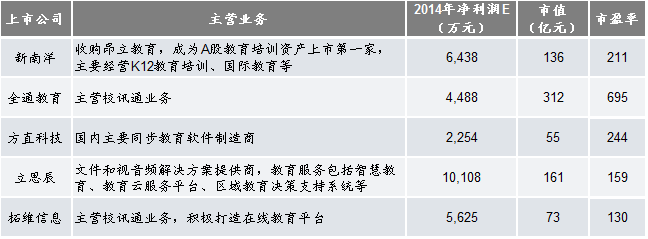 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所
) B7 X: f, l; d- f. s
0 C& x/ W: H x6 X! T2)第二阶段:“别人笑我太疯癫,我笑他们看不穿”+ z$ o% A( ]/ S$ c6 m7 `, y
重要抵牾在于互联网龙头代价被低估而200亿人民币市值以下小市值公司被高估;重要投资时机在于发掘被“100亿美元市值魔咒”桎梏的互联网低估龙头。
: z/ p Z+ u. `% Y5 S- J陪同注册制的实行,以及优质的美股公司/未上市公司拆红筹及回归A股,A股的互联网优质标的大量增多,“池子大了水就会下沉”,互联网板块大概谋面对一波团体的回调。由于市场对互联网公司缺乏同一的估值标准以及划一预期,回调过程中市场谋面对肯定的恐慌与夷由,并形成估值抵牾——100亿美金级互联网龙头公司被低估,200亿人民币以下触网小公司被高估的抵牾。在此阶段,我们必要接纳符合恒久发展逻辑的VC化估值方法,筛选存在广阔市场空间、具备较大发展确定性的龙头公司果断到场,这将是把握第二阶段投资红利的最佳方式。
+ I& h; C0 V7 i- C
6 t# O) s N7 N0 |" [* v3)第三阶段:“早已辨你是牝牡, 详细跟踪最告急”% [$ k3 t" o1 D
曾经的创新企业变得“传统”,进入稳固发展阶段。一方面:互联网企业红利模式根本成熟,商业创意根本坐实,新业务贡献利润;另一方面:颠末连续学习和认知,投资者对于互联网各细分行业明确加深。在此阶段PS和PEG等相对估值方法开始变得有效;市场排泄率、业务收入、用户数、ARPU等指标可以大概资助权衡企业谋划情况。
* l0 G: B; B# q* H! ^2. 做个VC投二级9 ^" D! u+ L* n8 J& w. o3 g
第一阶段“抢筹码”如许“全股皆长、全民疯狂”的期间或将闭幕于注册制落地前后,届时A股将渐渐迈入“别人笑我太疯癫,我笑他们看不穿”的第二阶段,摆脱P/E等传统估值方法的桎梏,以定性化的VC估值方式可以资助我们把握嫡龙头,通过市场空间、企业卡位、管理团队三个维度举行公司筛选:
7 N, ~) R* R' R S3 U1)财产空间必须富足大。筛选顺应财产趋势、空间广阔的子行业,如果一个子行业已经可以看到清晰的天花板,那无论商业模式怎样精良,市值天花板也近在面前。9 F/ |& V2 X9 j; ^0 @
2)企业的卡位必须稳准狠。企业卡位包罗商业模式的卡位和资金上风的卡位。在初期模式探索阶段,商业模式的差别并不显着,此时资源将发挥更为告急的作用,加速人才吸引、资源集聚、模式探索,从而促进商业模式的快速成型。而同类企业中,A股公司有望比外洋上市企业具备更强大的资金上风。这是由市场资金结构决定的,美股市场投资者90%是机构,把握投资决议的美国本土机构所能认知的互联网公司都是可以对标的、Copy to China公司,对于真正植根中国的商业模式无法明确,如YY、汽车之家等估值不绝处于低位。而A股市场80%是散户,A股公司一方面可以享受高估值的盛宴,以及高市值带来的上风财产职位,同时还能得到直接的反身效应——品牌上风(国民买股票,宣传公司产物)。A股拙质弃力下,曾经的妖股也可成龙头。
3 |* Y. r) Q; ~; n, b7 w3)企业家愿景和职业精力必须杰出非凡。新兴财产开发期,刺刀见红,贴身肉搏,真正必要有狼性的管理团队,有弘大的格局以及实事求是的刚强实行力。7 d8 e' H" E+ Z' l, L( `# t
[table=522][tr][td=1,1,506]图 29: 光线、华谊、博纳对比" ?7 x& p( }9 E6 ~
[/td][/tr][tr][td=1,1,506]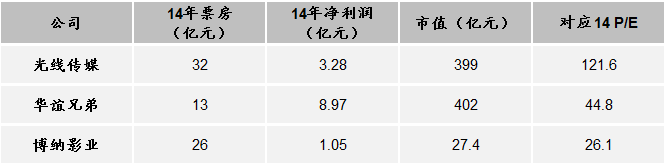 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所
. X+ l3 R# x' n8 N
" x# J6 t+ t; f' v: G! H! h3 Y, @" ]5 N: x$ @, R& ?
[table=522][tr][td=1,1,506]图 30: “中国特色”股票在美股被低估& F6 Z+ g% k6 @2 o: }, e# z: M6 G
[/td][/tr][tr][td=1,1,506]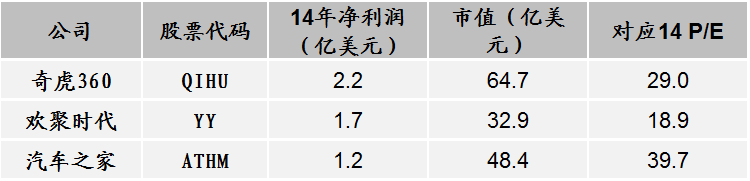 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所
( o9 M A* U9 ?! f* U4 X
, r( Y! V+ G. ^' W; r- r3 ~; l我们以为,互联网投资的第二阶段有望在2015-2016年渐入高潮,新标的此起彼伏,大量A股互联网公司将冲破100亿美金市值魔咒,并出现亚马逊这类不红利的大市值公司。以VC化估值方式欢迎这场盛宴,刚强买入,恒久持有,会带来10倍以上的增长空间。$ Z! H& V8 W0 ~6 {' q! K
[table=522][tr][td=1,1,506]图 31: 互联网+甘芷的罗列' c: j8 f% h5 p
[/td][/tr][tr][td=1,1,506]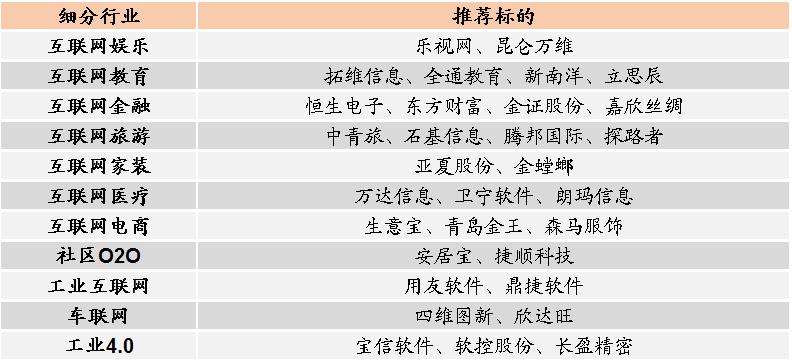 [/td][/tr][tr][td=1,1,506]资料泉源:Wind,华泰证券研究所+ D6 @! n/ l7 \ H, ?' E: V
1 W" Q; S3 \* R
备注:根据现在市场对互联网+的明确水平,我们罗列了以上子行业和标的,由于合规缘故原由,部分在限定名单的干系公司不在此中,渴望投资者可以根据我们提供的逻辑框架,进一步发掘和筛选新的子行业、新的龙头标的。$ ~+ B! J: w; w$ i/ ^" I
也敬请等候后续也会出现新的行我们后期一系列详细梳理“互联网+”的行业陈诉。
9 Q$ e; p3 M( d C9 [特别鸣谢以下大佬对此篇陈诉的大力大举支持!6 c5 r1 C: i; A8 V
京东首创人、CEO 刘强东乐视网董事长 贾跃亭百度战略副总裁 金宇华泰团结证券总裁 刘晓丹以及各位对我们的发展给予资助、信托和支持的亲朋好友们8 O5 K& K5 m/ E% h& ]
作者:王禹媚,华泰证券互联网行业首席分析师 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:39:17