|
一、央行2017年一季度正式将表外理财等纳入广义信贷范围 & D4 @% ]0 |- Q6 |8 A
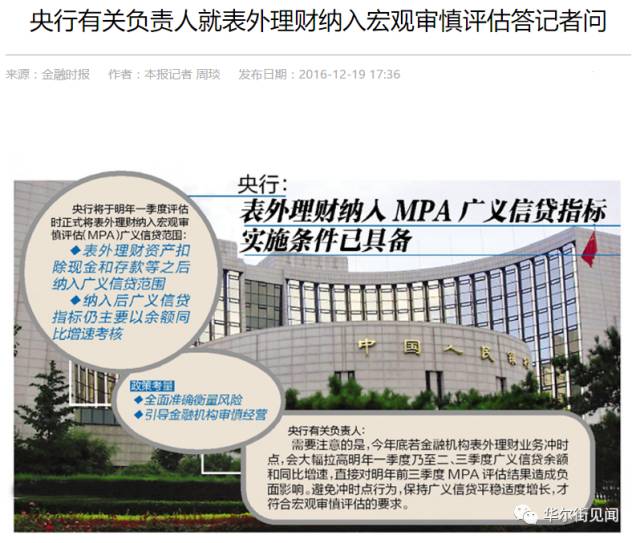
12月19日薄暮,央行旗下《金融时报》主理的“中国金融消息网”公布了一个大消息:人民银行将于2017年一季度评估时开始正式将金融机构“表外理财”纳入广义信贷范围。 ; @6 B5 b9 l P/ [0 S
4 \0 W. }' w7 g9 U 人民银行将于2017年一季度评估时开始正式将表外理财纳入广义信贷范围,以公道引导金融机构增强对表外业务风险的管理。具体为:表外理财资产扣除现金和存款等之后纳入广义信贷范围,纳入后广义信贷指标仍重要以余额同比增速稽核。
W' T# D& p* s, t) X& C 当被问及央行将表外理财纳入广义信贷范围有何思量时,该负责人体现, 2 }$ u3 ?& U% |1 u
我们留意到,当前未纳入MPA的表外理财业务增长较快,部门银行的业务还潜藏着一些风险。一是表外理财底层资产的投向重要包罗类信贷、债券等资产,与表内广义信贷无太大差别,同样发挥着光荣扩张作用,如果增长过快会积累宏观风险,倒霉于“去杠杆”要求的体现与落实。二是如今表外理财虽名为“表外”,但资金泉源肯定程度上存在刚性兑付,出现风险时银行每每不得不表内化办理,未真正实现风险隔离。因此,为了更加全面准确地权衡风险,引导金融机构更为审慎筹谋,须要增强对表外理财业务的宏观审慎评估。 二、央行脱手!一个泡沫都跑不了! 中心经济工作聚会会议“下刻意处理一批金融风险点”的话音刚落,央行就开始放大招了! 5 X+ e3 }. E3 m7 _
听了这话,估计很多人丈二僧人摸不着头脑,以为只是一件小事,可以像蛛丝马迹一样轻轻抹去,非也非也,这是天大的一件事,堪称是中国防范金融风险的一个大招,可以写入中国银行管理的汗青。
' r/ ] j5 U6 G2 x 为什么? " k+ V' V% S8 q3 t2 ]2 u
由于表外理财业务,如今没有纳入正式羁系之中,搞得着实有点乱,而且影响巨大。
- f2 r3 x- `$ ?$ w) r, } 啥叫表外业务,就是“贸易银行所从事的、按照现行的管帐准则不记入资产负债表内、不形成实际资产负债但能增长银行收益的业务”,比如单子、贷款允许函、委托贷款、代收代付等,如今量比力大的就是理财业务。 # D- x. Y( c- V* n
贸易银行之以是有表外业务,开始是想搞金融创新。照说,创新之后,就该纳入羁系。但是,一些贸易银行发现,有了表外业务爽啊,不纳入可以躲避“婆婆”的羁系,本身的自由度大增,可以干一些本身想干但风险比力高的事,以致还可以在灰色地带里穿行,比如违规代持、养券等。
5 ]7 L4 X: z; A/ \" L0 e( Q; W! G/ x 一来二去,贸易银行搞表外业务就像抽大麻一样,渐渐上瘾了,表外业务越做越大,俨然成了既成究竟。影子银行于是乎产生了:由银行提供资金、资产对接,却不放在贷款科目内的业务。
6 l0 w* t. u; v' s 银行玩起了乾坤大挪移,看来是比谁都锋利。一下子,什么信托、券商资管、基金资管等等,都成了银行的通道,银行信贷就如许通过银行理财的方式转移到表外,导致表外信贷大爆炸似地扩张。 7 Q# q. \( k; Z/ {% i3 z* Z
有了影子银行,银行行长爽是爽了,但是,地雷也就埋下了。由于这些影子银行,究竟有多大、是个啥结构、投向那里、管理得怎样,也像影子一样,山色有无中,央行无从全面把握。 2 R* `- {9 F! M0 E% e" `( `
没有监督的权利肯定导致腐败,没有羁系的金融肯定导致风险!
2 W' d* a, C1 T' v7 {( q( G 对于这些表外业务的风险所在,央行看得非常清晰,在答记者问的时间就刀刀见血地指出:一方面,干扰了国家的钱币政策,导致杠杆越加越高;另一方面,资金泉源肯定程度上存在刚性兑付,出现风险时银行每每不得不表内化办理,未真正实现风险隔离。 F/ y% H1 v. B! ^ Z* w- Y
这就是为什么央行要把表外业务纳入羁系的缘故原由:对不起,央妈固然是亲妈,但纵然是亲妈,也无法容隐你们,更不会替你们顶这个雷。
' ^, s5 u' o& X4 l! I! t7 c 三、银行放贷本事被制约:克制中国债务失控、发作债务危急 $ B7 L6 g0 ~7 T1 O3 ^
这些年来,中国的房价为什么越调控越涨,钱币政策多次夸大妥当,但是钱币增速极其高,就是由于表外信贷的扩张速率太快了,而且很不透明,无法羁系。 6 }. w- o. G2 {+ C) `) `# X- x
如今这次银行理财纳入广义信贷范围,就直接将表外信贷扩张的根源给规范起来了,对外扩张可以,但是也一样受到信贷控制的束缚,要纳入风险资源稽核,银行的放贷本事就大大被制约了。
2 E6 F3 N) J. D7 W. B 但是这种制约是具有巨大意义的,是中国银行业从紊乱走向规范的开始,是克制中国终极债务失控、发作债务危急而必须接纳的步调。
8 o% \( ]' o- e; C$ z+ v 1、接下来,银行的放贷本事将受到制约,大量的表外信贷将使得银行的资源富足率降落,银行将被动进入适度的信贷紧缩。 2、如许一来,本年年底开始的小钱荒,将会在来岁一连,包罗房地产企业等都将面临资金的检验。 3、因此一批敏感而良好的房地产企业将会接纳提前贬价跑量的战略,尽快回笼资金。 4、中国大量的信托、资管操持、专项基金谋面临检验,由于银行理财纳入了广义信贷,银行的信贷扩张本事降落,很多信托、资管操持等谋面临借新还旧难以跟上的题目。 5、中国的信贷政策、钱币政策真正回归妥当,由于理财资金纳入羁系,而且计入风险资源斲丧,那实质上的信贷恐怕很难保持已往的高增长了。但是来岁增长会很高,但不是实质的信贷增长,而是大量表外信贷转入表内。 6、对于人民币汇率会产生肯定的支持作用,由于信贷增速放慢,钱币供应量会减缓,人民币汇率会受到肯定的支持。 2016年底的小钱荒,可以看做是对这一新规提进步行的压力测试,而随着2017年一季度这一新规的实行,到时间才是实质性的检验。
- X- y0 E1 o6 I% O: S9 F" K 接下来,房市、股市、债市、信托等都谋面临资金检验,房地产行业地王会镌汰,银行理财资金进入房地产行业会镌汰。 ; O1 ` |9 o+ f' y5 ]) J( `( b
四、中小银行理财繁荣期间闭幕 # Q8 S' y. i* z* i
根据MPA稽核规定,银行广义信贷增速与目标M2的偏离不得高出22-25个百分点,如果按照17年M2为13%的话,意味着广义信贷同比不高出35-38%。
/ t( p1 F; Y# K0 T. ^3 u N 国泰居安徐寒飞称,这将意味着中小银行表外理财迅猛扩张势头遭遇逆转,广义信贷额度更加告急:
: Z& r+ M( G- C9 F 究竟上,2016上半年银行理财同比增速仍到达46.6%,尤其城商行和农村金融机构扩张迅猛,城商行的理财资产相比年初已扩张58%,大幅超出MPA羁系红线,这意味着中小银行在羁系时点上面临的广义信贷额度非常告急,有限的额度向信贷倾斜,因此,表外理财(尤其是同业理财)、委托投资等表外业务等在季末面临大幅压缩的压力,尤其在政策刚颁布的年末时点和17年1季度打击较大,导致银行面临资产负债表上同业资产的刚性调解压力,对活动性和债券市场产生较大打击。 光大证券分析师陈浩武以为,对大行来说是利好,尤其是根本面较好的建行、工行和中行,对于中小行来说是检验。重要影响在于限定部门理财扩张敏捷的股份制银行和试图弯道超车的城商行的表外理财扩张,对于表外理财资产较重的银行的利润会产生肯定影响。
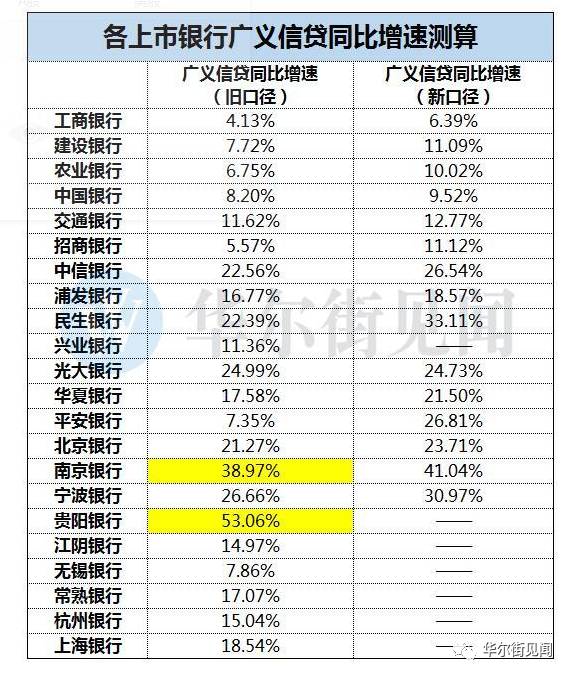
% L# m9 N1 t2 V9 R 广发证券测算了在新旧口径下各家上市银行的广义信贷同比增速,效果也体现大银行所受影响较小,中小银行所受影响较为显着。以下为华尔街见闻根据广发证券测算数据制表:
7 m5 x! l% d" [8 S
, D# j/ u+ x, q 结语:2017年将召开19大,是党政的换届之年;别的,也是美国的换届之年,特朗普新政具有很大的不确定性;而2017年大概是美元加息提速之年,美联储开始思量“缩表”之年。这些因素综合在一起,让高层把“防范金融风险”看得非常告急,对此我们要有充实的头脑预备。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 19:50:12