|
前言: $ y' u7 m+ h5 q$ a7 t0 S
2 ~5 K, a) O$ @! \) M
一业兴而百业枯。 & X3 B8 e, h. f
4 C# d+ ]5 {3 M5 ? s3 t+ b
3 v0 c* e8 @, w
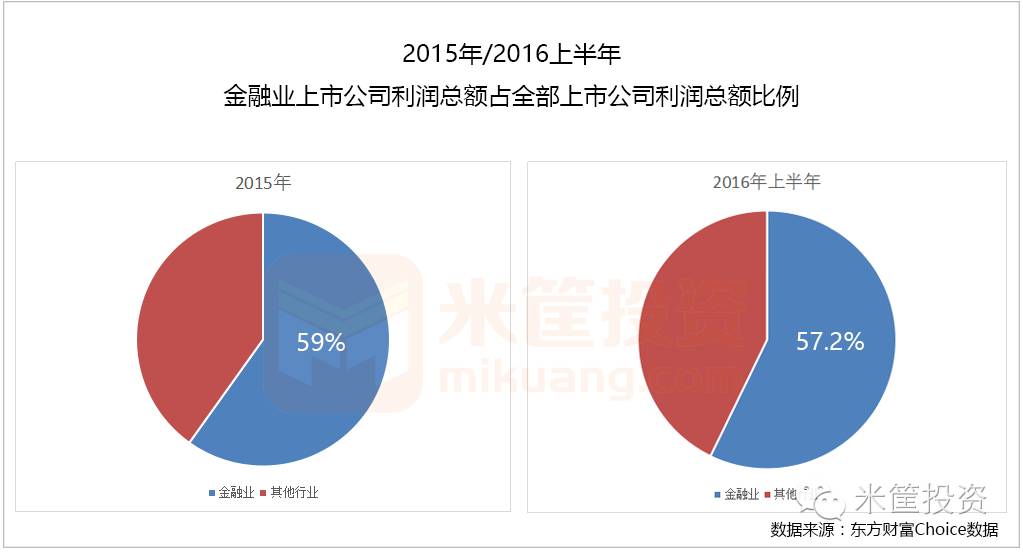
用这句话形容当下房地产跟中国经济的征象再得当不外:一边是一线都会和部分二线都会层出不穷的地王和扶摇直上的房价,一片欣欣向荣的干劲;另一边却是在去产能大配景下的实业冷落和经济不振,益发被衬托的暗淡无光。如果翻阅下2016上半年上市公司半年报,你会惊诧的发现金融业(银行/证券等)利润总额竟占全部上市公司总利润的57.2%!超一半的利润被金融业拿走。
" [4 w& J- \5 Z) Q% {: Y$ w" K2 u* d. g: J5 B5 j6 Y% r }0 j' Q% l. _
. X ]5 f* n$ {7 }2 p2 k" D* k
金融业本是服务于实业,并在促进实体发展和红利的根本上获取收益,可在实体冷落的当下,金融业的巨额利润来自那边?房地产更是在经济发到达肯定程度上的产物,多年的实体经济发展和物质产业积聚,人们把通过把劳动变动的报酬买房置业,可从2015下半年鼓起的这波炒房海潮,炒房客们各人账面红利,他们赚取的是谁的钱?如果终极接盘侠买单,那接盘侠的钱又来自那边? J0 _5 o2 w" `! l
' W* S j! @: B: b/ x+ V
, G! d4 \% F) z- t4 _ 此文仅作为抛砖引玉,渴望能在浮躁和冀望一夜暴富的当下,让各人静下心来做一番思考。 , ?, X/ }* g) s9 T0 k9 v$ Y
b5 ` t* x, C9 G$ M( K
$ Y* h2 C* a2 v' [& e" z 1经济下行周期,实体经济显疲软
& J, w% V& X0 d. X/ n6 q$ H! n1 A- V+ I3 q7 Q+ [
2015年我国经济进入中低速增长的新常态,GDP增幅创25年新低,这一放缓态势一连至2016上半年,再创新低至6.7%。固然,天下经济也不好,最新的惊动变乱是因环球经济放缓进而贸易一连淘汰,天下第七大航运企业韩进海运的申请停业。
4 D) y2 h7 z D2 f% L/ @( @8 Q
8 Q! v, ?4 G; u
1 B$ X& @5 N. L) a 实体经济有多惨,从我们的亲眼观察和做实业朋侪的切身感受中即能略知一二。固然,从国家统计局的数字中更能证明。 , z2 \% b( I- m2 ]3 j: ^+ m' u
, f7 G4 _* V3 R5 S2 V) u0 e
9 C( T6 c: c1 i* H7 C/ B) u
% v+ ~' P* V N( {7 W6 U) V1 } g
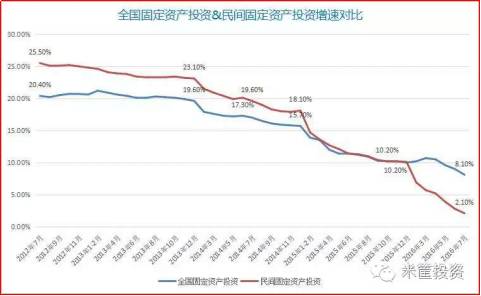
由图,从2015年初始,天下固定资产投资(含国有和民间固定投资两类)增速快速下滑,此中的民间投资同样一起向下,到了2016年更是断崖式下跌,实体不赢利导致盈亏自负的民间资源不乐意增长投资,这也从官方层面证明了实体萎靡。
- @5 l; b9 c# k
$ o" s# a3 u5 `
3 B) z1 M8 }9 E& I- d7 b
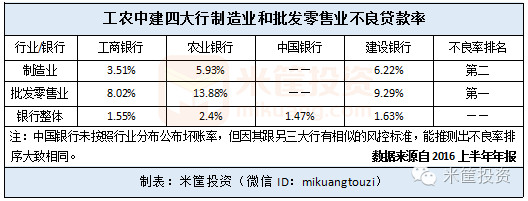
别的,我们也能从四大行的半年报中管窥一二。 ; e3 U: g7 K) `( }" W/ M
+ w; d+ ^3 S6 h- g5 J 由表,被以为是实业代表的批发零售业和制造业,其不良贷款率居然占据四大行的前两位,并数倍于银行的团体不良贷款率,可见实业是多么的昏暗。 # h/ n3 V6 {. p# {! A
8 i5 V7 I; z* i# H4 E) B8 I; H9 V
3 O. F! \4 ~0 n) V) h! U 2服务实体的金融,却赚巨额利润
4 j, \* G7 D, {3 ~( e4 [# ^8 k5 m& y5 |5 n+ {! Q7 k! c( z& E
金融业的产生本是服务于实体经济的,通过调配资金举行空间和时间上的移挪,促进实体的发展和收益,并从团体收益中分取部分收益——这是抱负的状态,它跟实体是相辅相生的。固然,它并不直接创造产业,却直接配分着产业——不管实体是否真的赚了钱,只要继承了金融业的服务,就得付出费用。
4 n! e# y( i2 N- r4 e- A/ D4 G8 z0 O% N; |
; _2 O. }6 i8 W! M 随着“高智贩子群”的到场,金融业的研发创新层出不穷,各种金融工具、衍生品推陈出新,金融业的大量收益日渐依附于此,似乎离开了实体经济。着实否则,就像2008年次贷危急,在发作前,各类金融机构(银行/投行/基金/保险等)通过令人眼花缭乱的金融衍生品买卖业务获取巨额收益,可一旦根本资产(房屋贷款)出现危局(房屋按揭人还不起贷款),同样引发金融震荡,大量银行、投行、基金等机构停业,若非美联储量化宽松政策相救,金融业将遭受毁灭性摧残。任何时间,实体经济都是金融业坚固的根基。
9 o- l9 R5 n6 ~4 C+ L
0 f: ~3 O$ T! h1 b% Z
: z1 v0 d' ?! r! X# W0 s7 V; B5 K 由上文可知,当前的实体经济很不景气,不是利润低而是很多实体根本就不赢利。可从上市金融企业的年报看,它们不但团体红利而且数额巨大:2015年和2016上半年报表现,金融业团体利润为20904亿元和10870亿元,分别占整个上市公司利润总额的59.0%和57.2%。
; L' ^9 k& }% C& r: b+ E% o& {4 G4 X5 L. Z/ R; T8 D( e, |
这就是题目所在,本是服务于实体经济的金融业,在实体萎靡不振的环境下何以赚取巨额利润?若实体长期冷落亏损,金融业的高收益会否能一连? , m* ^% Q7 C3 u& j$ S
4 W) x, U' p' m$ R8 I1 b* F
. a \4 T" T* _. ? i+ k
3实业冷落,金融业赚的是谁的钱?
! K( j& [: ]9 ^, R1 Y+ T" Z2 _% n
g2 v: P/ |( \! n2 e1 ^ 实体经济残喘活命,金融业大赚特赚,那赚的钱来自那边呢?
8 L; g) W% { ~) _' Z1 w6 k F6 @
6 y% l# d: N: n0 F
2 C1 K" O( j! b! t! i
根据观察和思考,其收益很大概来自于:
) |3 r; C: v7 L8 I D6 c0 N7 \4 _: b5 J$ o& D! l8 |/ |. n5 o
" |4 K* {: \/ b* U7 r
1、庞氏债务/借贷的收益。至2016年中,我国总债务占GDP的比率已由2008年的155%上升到260%,总额从49万亿上升到182万亿,而这此中大多为企业债务。在经济下行周期,不但民营企业,一些央企/国企以致上市公司纷纷出现债务违约,本年泰半年时间,违约金额险些是前两年的2倍多。
6 K9 J0 f3 W1 i% P% u8 f1 y
- L. E- I; G: B0 b/ c# f C9 O# z( o
i$ C* a: z5 m0 q: Z+ V
这都是看得见的,更多的是看不见的借新还旧贷款,否则也不会出现山西省当局北京举行煤炭专题推介会,渴望煤企存量贷款能得到正常接续,发行的债券能得到积极认购,以及各地当局发出银行不得无故抽贷、停贷等关照,银行的借贷维持了大量僵尸企业的苟延残喘。银行虽可从借新还旧中获取收益,但终极可否还得起、会否变成一场旁氏借贷还未为可知。 * k8 W5 a6 b6 H# P& k, u/ n
% ^3 G7 Z6 {$ V
/ H' K. f5 [6 C* g; {2 R 2、资金空转/脱实向虚的收益。资金进不了实体,在捏造经济体内来回空转,并从中获取收益。资金通过夹层操持等方式进入股市/债市/信托等捏造经济范畴,获取不菲收益。
- s4 W9 s m0 s0 X9 T$ u7 h9 d% F1 M/ f
& M% K& U7 v! b9 ]2 }
别的,本年更显着的一个征象是银行资金大量进入房地产,以开发贷更以个人房屋按揭贷款的情势吹起了房产代价的泡沫。数据表现,本年上半年银行新增贷款7.5万亿,此中住民中长期贷款(多为按揭贷款)竟为2.62万亿,而到了7月份,其新增贷款险些全为住民按揭贷款,以致有银行内部人士透漏,现在银行只思量给当局和地产商发放贷款。可见在实体经济不振时,金融业加深了对捏造经济的依赖。
, @9 a2 K, c# u) v
1 z- {' F F/ s) W$ ~$ X
# c& ^+ V6 d; r/ A+ Q, C, h
3、债务置换中获取收益。随着利率的一降再降,很多企业纷纷发行低息债券置换掉之前的高息债券。除企业外,地方当局也纷纷举行债务置换,把之前到期的、高息的债券纷纷置换成新一轮债券或低息债券,克制违约风险或低落债务资本,在此过程中,金融业获取大量收益。本年前8个月,地方债发行规模已达4.8万亿,超客岁整年3.8万亿的总发行量。债务置换克制了违约风险,也低落了资本,但终极的还本付息还得靠实体经济企稳,否则也会沦竣工旁氏债务。
8 j1 V, }3 Y0 O7 B* y3 o
2 I; k) N# E4 \ t! A' m
1 w2 |/ j ^! a; z( G7 S# ] 4一二线房价疯涨,各地再兴炒房团 9 K. M0 d' Y. H5 y* ?& S8 M
' N( J* k% k; I* V0 @ ]) ?) ~ 应该是2003发生SARS那年始,各地一连出现了温州炒房团,他们一度被各开发商捧为座上宾,是每一次楼市短暂冷落期开发商吸引买家的噱头,并以此证明某都会或某楼盘被刚强看好。 / A: c: R& m" Q8 _8 G- m" s
/ m8 F+ f0 T1 }" Z
+ m: I+ u' ?7 b9 e, D; o 随后的发展超出了大多数人的预料,2008年次贷危急打击了包罗温州在内一大批微利外贸企业,实体徐徐萎缩并日益艰巨,紧随的连锁反应是过往良好的民间借贷光荣体系开始崩塌,企业间相互包管融资更是一损俱损,随处是企业/个人三角债纠纷,温州经济随之跌入底谷。
2 c8 l3 L8 ~, o; _9 k
2 i; o$ s$ U" L: _( C- u* w& ^
8 ^3 T T5 ^* i, Q! F% K6 M: n
2012年之前,天下大都会小都会房价普涨,闭着眼睛买房就能赢利。之后都会房价开始分化,广大的三四五线都会房价一起下跌,烂尾项目触目惊心,而北上广深一线都会和部分二线都会房价却稳中有升。炒房的难度在变大——不但要有雄厚的资金,还要有稳固的现金流应付月供,同时也要随时面临国家的限购/限贷政策,以及选对房价能上涨的都会,也因此温州炒房团徐徐淡出了人们的视野。能对峙以炒房为职业的多是北上深一线都会的少少数本地住民。
6 Z/ n5 u7 w) h% v& T# U( V
+ \- ~8 c! e# t7 S7 d6 W( e
! M6 w* f* s: P) @
北京/上海/深圳房价走势图↓↓↓
" R% l% T8 T! B% q- y- ]2 N( A7 X' m. l7 D) l$ [- H1 H- S
南京/苏州房价走势图↓↓↓ 2 a p$ ?" T: m( @* [
- f/ @0 v8 ]3 G( J/ _% v5 d# m
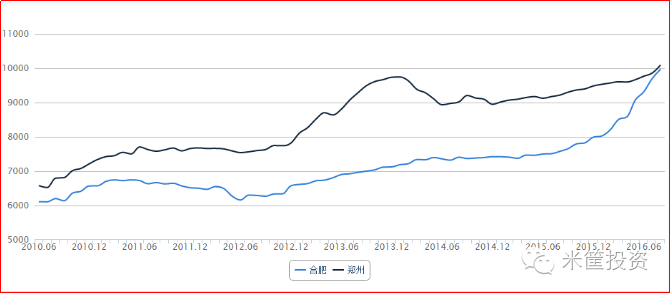
合肥/郑州房价走势图↓↓↓ / a# \2 E1 ]( A5 z
8 M1 {3 ?2 b) z; u% g
厘革发生在2015下半年。在国家降息降准、排除限购限贷、低落首付、淘汰二手房买卖业务税费等多重利好刺激下,深圳楼市率先启动,随后传导到上海、北京一线都会,到了2016年,部分二线都会接棒上涨,并出现了因房价上涨夺目而被戏称的“四小龙”——厦门、南京、苏州和合肥。
; q0 c9 M/ L O6 b: h7 ]1 {. N" D" B, }
, G8 t* a" f6 i" p6 _4 x4 Y4 y0 H2 g
在这波一线和部分二线暴涨的都会中再现炒房团——小有积聚的市民、地市来的土豪、一线都会转移出的炒房客……各类微信炒房团、粉丝炒房团、炒房培训课程等征象蔚为壮观,全部人都盼望在房价上涨中大赚一笔,并实现自己的财务自由,现在看他们确实是账面红利的。
0 i' E! r& K. i" ~7 B8 J, @, \7 O- \" i( n6 c0 r& {4 h
5 S* u; ?( o3 k. z/ \2 r 5若炒房客全赢利,那赚的是谁的钱? 2 Y/ ~1 j/ p* c- a1 }
# R6 U2 B! K" Q9 i* d 部分二线都会火爆的楼市还看不出要消停的苗头,血脉偾张的炒房客更是期盼房价节节攀升,看动手里的房子一个劲地赢利个个乐开了花,沉醉在一片高兴之中。 5 a' U4 e+ i) i. @- a/ U
9 d5 X& A* d6 Y3 |
4 M4 E5 d# _8 s q3 m- c
买房都赢利,各人都赢利。题目来了:各人都赢利,可都在赚谁的钱? " z! N3 m2 I' g* ~1 X) ~
& ~* d( X/ z! \4 D/ Z
- W" B; J- p/ @0 X* A
房子终极是给人住的,固然现在又被赋予了金融功能,我们就分析一下炒房客赚的钱到底来自那边? 5 a2 L2 P$ }2 w3 E) o
A% ]0 \1 g* W- X; m, j
2 \! t: k& x% q( C/ j, [2 a8 a
1、房子的租金收益。由于房子是用来居住的,以是持有房子可以有租金收益。按照现在的高房价,租金收益大多在2%-3%间倘佯,少少数都会的租金收益在5%左右,而这是裹不住每月按揭款的,以是仅凭房租收益是负现金流,是亏损的; + a4 o1 T2 z/ H% L' _
. K$ b8 \1 k |4 l$ O+ W; O
. s+ W: r& }# d1 J' _ c
2、厥后的投资客接盘。最早的投资客提前购买了房子,待房子代价被发现后,被厥后的投资客以更高的代价接盘从而顺遂脱手实现收益,厥后的投资客要实现红利须要再找到新的投资客接盘,云云往复。而这就成了一个伐鼓传花的旁氏骗局,终有幻灭一天,固然不可长期。
! H! S6 }. B0 Q8 ~; v, \4 ~* f5 Z( J! J( Z* S/ }, p4 ?0 M
% ?: a2 [; y' `4 V$ s 3、刚需接盘侠。只有刚需族接盘才不会造成旁氏骗局或资产泡沫幻灭,才是一种康健的房产投资。而刚需族的钱又来自那边?来自于自己多年工作的积聚,来自于父母的资助或亲朋的借贷,而他们的钱终极还是来自于他们的工作积聚,所谓工作也就是为社会提供了商品或服务——也就是实体经济。
% }- ?6 [/ w M: j/ f: V3 W' L: I, F; _ d8 |; X
[# c* U6 s3 X7 Z
以是,炒房客要实现收益必须有富足多的刚需接盘侠,要有刚需接盘侠必须实体经济茂盛,以此才气产生就业和收入并用于付出月供,否则炒房客的红利只是像股票浮盈一样只是账面数字,当各人会合抛售时出现踩踏,都被死死套牢。
; v$ w& Q& n- X) u" g# c& k3 ~+ t- i. }0 {! ]% n
; q7 m# Z" ?0 E- w- g# D8 B$ i' { 也有人会说房子可以抵押出去获取资金,对外投资获取收益,可对外投资的收益来自那边?来自于给社会提供了服务或商品的回报,说白了收益的实现还得靠实体经济。香港的经济支柱是金融业和服务业,但它的根基还是大陆的实体,为大陆企业提供上市融资服务、为大陆市场提供贸易中转服务…,才得以成为“东方明珠”。 - q& k0 p9 l: t$ B
! K) t: O6 K5 n4 U5 T8 b/ {
$ I$ u# h+ i2 x/ \: Y: t
跋文:
) P0 i$ C* X' S# C4 D
9 D) D8 ^( m9 t9 o, Y 炒房兴邦,实业误国,这是一句反讽的话。
: n6 l) c1 E5 A. @+ F [) h6 W j( `' p/ x; j# t9 D: }$ p
# Z) H n; e$ X9 V7 k 当一国国民都想靠炒房致富,当一国国民都想靠金融业(以致打着金融的旗帜行骗,如包管公司/P2P/原始股投资等)轻松赢利,而不是踏实的发展实体经济,无异于在沙岸上建高楼,也只能是一片梦幻泡影,其了局是必有人为此付出代价。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:08:04