! j! Y5 P7 d3 s1 K/ J5 X
作者:悦涛
' b ^$ v4 T! O3 x 前几天去银行服务,跟柜员姐姐聊了几句: 7 y3 a" b; @0 k# w7 P; l- M
柜姐:对公账户,每家支行每天只能开70户。 悦涛:哈? 柜姐:由于人行就那么多人,忙不外来。资料交不上,只能限开户。我们行都如许,不知道中农工建怎么办。 悦涛:这些人工处理处罚是比力辛劳哈。 柜姐:线上线下业务转换期比力乱,主动化还处理处罚不了。但是信托未来可以。 悦涛:那你们会轻松很多。 柜姐:我们会赋闲。 悦涛:呵呵。 柜姐:真的,已经做好预备。 这是金融业新旧秩序转换中一个柜员的感受。
9 l' r2 S9 K5 S% a2 j* B! @ 打击已来,连柜员都做好预备了。
7 A' d1 G' C+ R' U 毕马威的陈诉:到2030年银行及其服务大概“消散”,雷同siri的人工助手将接受客户的生存与金融服务。
' w: B0 i+ `% A- A3 _ 花旗的陈诉:未来十年银行业裁人30%。
& x1 d& A+ [8 M" t3 X0 }1 u 由于海量数据在互联网上的流畅和运算本领的提拔,新金融对旧秩序的碾压已经开始。
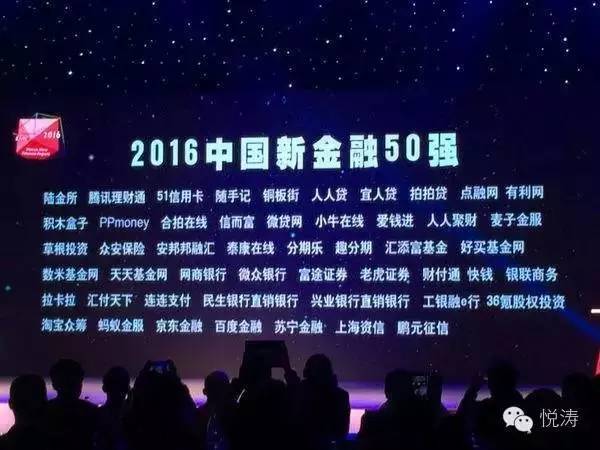
+ C' |; i+ i7 M5 e1 h7 r$ c9 s 本年初,胡润连合小铜人金服发布了首届新金融百强榜。
0 |5 p9 ?6 D" k: B! K: `0 y4 ]+ Y2 b# w Y
这张榜单终极只选入50家企业。但大抵可以看出新金融产业格局:互联网、金融业和其他各路资源同台混战。 . ~! j; X, L1 l2 r" {/ {8 L
着实未来的新金融,没有百强,也没有50强。活下来而且称得上“强”的,不会高出3家。
2 |$ V. K9 f! s# U 决定新金融的三个东西: 数据处理处罚、光荣辨认和风险定价。
% J- I& g, b, U& @ 新金融巨头,不光要把握流量入口、获取数据,还要精准匹配到企业和斲丧者ID,之后要有强大的数据处理处罚本领,末了得到光荣辨认和风险定价本领。 ! o/ M1 D1 K- L( D9 n# N: W
互联网的暴虐在于它是比线下更为把持的生态,一将功成万骨枯。
2 |) a' q! o3 q% | 金融业会形成新寡头,其他人不是百强,只能算小强。 9 Z. U2 ? j" z: o( [3 _6 c$ F
对金融的松绑从温州开始 / x: f$ G, a# q% c; B4 f+ C
比年来的金融松绑,是为了盘活中小企业和民营经济,而温州是中国民营经济和民间金融最活泼的地方。 + m, I# R6 S! _* [% S
从前,温州盛行的是地下银号,这些银号,哺育了活泼在天下以致天下的温州产业链。但2005年之后,谋利收益渐渐大于实业, 温州资源跑到天下去炒房炒钱,末了在大本营把自己炒崩了。
+ u" a6 G E4 Q/ o5 n 2011年,温州债务危急之后出现大量中小企业跑路潮。银行以迅雷不及掩耳盗铃之势灵敏抽贷。
! i' w" \/ p/ }+ o! c/ h) E8 s) f 民间金融毕竟不是银行,资金本钱高、周期短,追债急。有福能共享,有难差别当。
, S5 ]5 Z- @% X 汗青上温州金融危急发生不止一次,每次都死而不僵,东风又生。但越以后杀伤力越大。 3 M" Y* `" w# u
温州式金融危急路径一样平常如下:
! a: e4 u3 t! N; Q# \1 D* p
" }: a- `- K3 g* M6 x" Y+ ?% {! l5 V/ \
- 有时机,也有钱→实体和谋利并重
$ t/ }9 m5 b4 a k0 l - 实体衰落,有钱→扬弃实体炒资产
) h( P$ ^& U' t) I+ ]9 Z - 泡沫吹大,缺钱→高利贷 @: r `9 o* f0 ^. C- K
- 泡沫破碎,跑路→金融危急时机和钱都没了→债务型通缩( h& B+ q0 T3 i$ Y$ X( u( J
温州民间金融的历次高潮和幻灭,到2011年这次,轰动总理。 $ }: u% k2 [. j! K
政府以为,如许下去不可,民营经济要么渴死,要么高潮死,不是个办法。 ( j m* G+ w5 q1 V' u# f8 ]
照旧得给它们一个阳光、稳固、可连续的融资体系。
1 J' s# O( s! x0 ~ ?. a 中小企业在连续缺血
l ~7 m# i0 P4 z$ ?
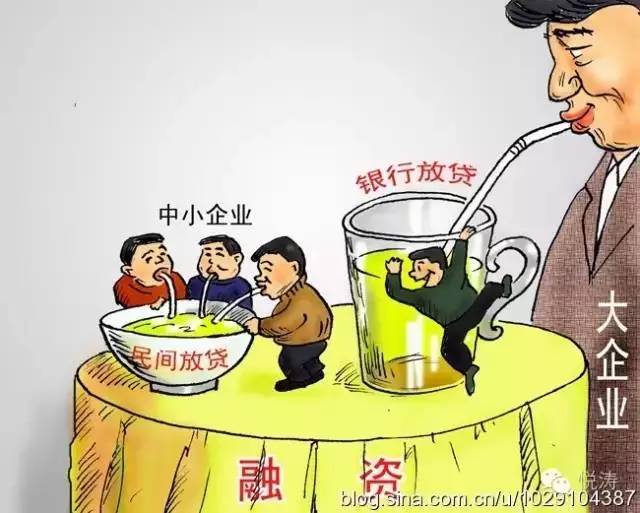
3 z. M; g8 l# o. v, L* A 这个任务之以是要通过金融松绑来管理,由于传统的金融资源,尤其是中国银行业的贷款,8成以上都流向了国企、地方政府和房地产。 6 Y6 l8 g) S: F+ H/ a" d9 a
由于银行业的辨识力停顿在三大块:政府光荣 (国企、地方融资平台)、地皮光荣 (地产、按揭贷)和资源光荣 (上市公司)。 3 N1 r, i3 N2 F8 x: _2 O9 u* Q
对实体经济光荣已经没有辨识本领。
* t% a3 @6 [) }! B4 @) I. z 农行董事长周慕冰本年8月说:形势发生了很大变革。 “优质企业已经不贷款了,重要发行债券,大概通过股市融资。而好企业的存款也越来越少。” 1 Z/ s/ z& K" y6 b
但必要贷款的中小企业仍旧资金饥渴。只是由于在银行眼里这不是优质企业,实际上代表 银行没有对这部门企业的光荣辨认和风险定价本领。不敢放贷款,不知道以什么样的利率放贷款。 . ^ Z; k3 d* l8 b8 v' [1 X8 ^& M0 Z
银行-政府-国企-地皮-资源市场,这是一个中小企业融不进去的范畴。中小企业得到的只有一大堆应收款 (大企业拖欠的账款)。
' V# S' p& \5 B2 A8 X9 I2 C: { 传统金融管理不了中国经济的风险定价 * J# p( [+ w ?. F
实际上必要贷款的企业何止万万。数据在谁手里?互联网巨头手里。中国金融业的光荣中介已经换档。
2 @2 h6 U% A+ q# g# s: o1 i 银行业手中空有百万亿资金,但没有本领从中完成光荣和风险辨识。
$ e6 v+ G) H5 H6 g; v5 F* M& P 然而互联网巨头手中的用户、数据、交易业务、渠道话语权,正在一点一点地被开发和强化。
! Y% ~% w, U' {) H0 K 中国社会最短缺的光荣体系,将通过线上来完成。届时银行业手头的资产,是没有代价的。 . h y# z; d" Q6 C. Y& C" L
阿里腾讯这些互联网金融,一出生就冲着光荣通道的搭建,而不光是单纯的渠道商。在得到海量用户和交易业务数据的底子上,他们有对数据集纳、处理处罚和转化的本领。 G7 k7 o0 m. L3 a
未来的金融业,与传统银行的揽储大战完全差别,届时真正掌控话语权的不是资金量的堆积,而是端口、通道、数据和服务。
0 p0 f) s1 a2 ]7 s9 @4 U 传统银行业虽为国之重器,too big too fail。但是不能为中国经济换档转型提供支持,一样会沦为被去产能、去杠杆的产能过剩行业。 * W u/ F& _8 E' }5 o; h( ~
以是本年上半年,四大银行裁人2.5万人。西欧也一样,2007年以来的近十年间,西欧银行业雇员数量从最高点淘汰73万人。 ! P% \/ V- P" |) u% \0 d
本质上,传统金融业管理不了新经济的风险定价题目,也就越来越缺乏光荣交易业务本领。 8 Q' Z2 E6 z5 R' J5 I' l
新金融不是贴个牌子就能玩得转 4 U- Z' y+ s/ c" l$ v. ^
悦涛不看好大部门新金融企业。由于它们不具备:
# l0 `: Y7 w9 d# t 1、数据获取本领; 2、数据处理处罚本领。 这两年互联网金融的星火燎原,也让大部门人对金融缺乏根本的敬畏生理。 + D, S* [* b, E# |
国家对金融业的松绑,有两个寄义:
/ {/ Z* f9 f1 p z 1、针对民间开放,意味着有金融专业本领的人和资源可以来玩玩; 2、针对互联网。金融线上化、智能化、主动化,进步资源流畅和设置服从。 拿出悦涛在开头说的三个要素:数据处理处罚、光荣辨认和风险定价,大部门互金平台仍旧要倒闭。
# n5 X- {' W; a" l3 u 不是全部的新金融企业都要有互联网巨头的本领,但至少要有根本运作本领。一些平台的钱吸得太快,也放得太快。其兴也勃的,其亡也忽。 5 h5 O/ e3 X7 W- Z, P& M9 t
纵然对互联网平台型企业来说,有流量入口不代表有交易业务场景,也不代表有充足丰富的数据,有数据之后不代表有强大的运算本领,末了还要转化成光荣辨认和风险定价之后的资管本领。
# Q6 f% v% f) d+ w* h: p3 B 乐视金融总裁王永利所说“付出是底子、交易业务是核心、资管是方向”,是对的。但怎么在乐视生态里把这三块串起来,也不是容易事。
5 J1 X, x" R) M1 [& z z/ \ 以是,就连自带流量的互联网巨头都未必能玩得转金融,那些没有资源底子、没有专业本领的人,是看不到未来的。
4 v$ k! {- n3 ^$ a 新金融的未来:没有百强,只有寡头
7 Q4 C+ P, l$ ?# r" t( z. X) b
+ O7 I. N& E9 n1 [ 这场新金融革命,之以是是一定,由于国家要给中国经济的资源流畅管理风险定价题目。但传统金融业已经完不成这个任务。
1 _& V0 x+ ?* J9 h0 l# ? 光荣交易业务本领、数据处理处罚本领、风险定价本领,传统金融业不是在强化而是在流失。 3 c; c3 ?7 F, C4 x+ G
必须要靠更活泼的民间资源和互联网科技业来改变。
" `% _, O2 _, m- W) G: r 玩钱固然刺激,以是大佬和小弟纷纷出场;但是玩钱也最伤害,由于行业风险和政策羁系远高于别的行业。 6 {3 c, X8 n, b( D/ p& f9 p3 ^
第一届胡润新金融百强榜选出的50强,包罗了P2P网贷、互联网付出、互联网保险、互联网银行、众筹等12个细分行业。P2P网贷最多,占15家。
6 S; T7 p* R4 W8 Q. _( H) } 这此中,有阿里、腾讯、安全这些巨头,也有很多是纯通道业务,谈不上在数据和光荣上的竞争力。未来肯定、一定会洗牌。
; g1 r, Y+ D( Q% j 就像曾经的互联网流派,以为自己牛掰哄哄滴霸占了信息流,末了发现自己是在信息的最末流。 真正的信息流量,是跟着用户举动走的,不管搜刮,照旧外交。 4 p2 ]+ G2 ^6 X8 J2 p/ @
就是阿里和安全如许的巨头,两边对新金融的明确也是天壤之别。
: T @7 T% t8 E k7 }; ~! Y 安全系的陆金所董事长计葵生客岁说:已往这几年我们做了20笔贷款,以是有很大的数据库、很多客户的举动,可以去判定风控模子的精确度。
7 c7 K4 Y, D$ x$ ~ 他以为:至少要有5万笔贷款,才是可验证的风控模子。以是中国P2P平台只有两家够格。 9 _7 k: [% U8 D& R6 D
然而在马云眼里,陆金所又是渣:蚂蚁金服已经为高出260万家小微企业累计发放了6000多亿贷款。
) z K: @" E# M& c w* L 马教主以为:做互联网金融的根本必备条件:
& ?' Y+ O5 i' \ ]' e1 @% G 1、数据本领; 2、基于数据的光荣建立本领; 3、基于数据的风控本领。 一个实际尺度是:保障“两三分钟放贷”还不失事。
. U& h, Y5 {, o# |9 D/ k 然后在马云眼里能做到这点的新金融机构“险些没有”。 ; \% D* ]! h# r
悦涛以为吧: 新金融这块蛋糕,是互联网经济末了一块、也是最大的蛋糕,未必一家通吃,但一定是寡头把持、其他人打工。
4 S( j* y+ u: J+ ? 就像如今的互联网生态:一花开后百花杀。
/ _# Q; p" S; w9 c3 k9 a5 c! A 小平台做好小事变,别逞强。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:14:52