市场分析人士经常以中国的银行存款或M2与GDP之比的上升作为中国杠杆率上升和潜伏金融风险的指标。
5 b4 Q" P) c5 y3 j- U
$ g. [2 ^) ~, t1 F8 M然而,对这些银行存款的持有者作进一步的分析,人们就会发现中国资产负债表中的一个奇葩:制止本年9月尾,政府构造团体(不包罗国有企业)共持有约18.3万亿元的银行存款,约相当于GDP的30%。2 u. C! N2 T* N1 |3 K$ m
. z! O% X; S( ~6 W6 b" f7 p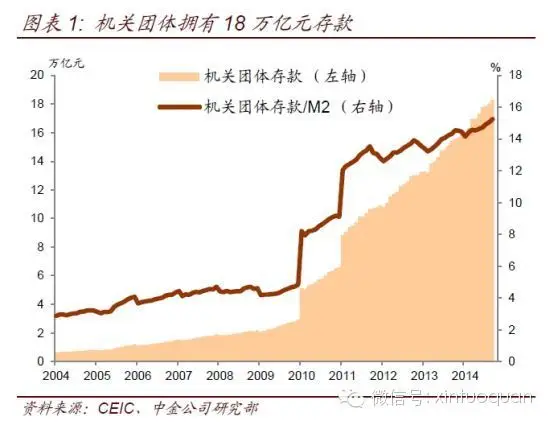 图表1:构造团体拥有18万亿元存款
7 {. N+ G' {& b7 Z2 z" y; {7 r- Q6 I不光云云,这些政府部门的银行存款比年来以每年近20%的速率增长,占M2的比重一连上升。同时,政府在央行持有的现金从2012年底的2.4万亿元增长至本年9月尾的4.1万亿元,相当于GDP的6.9%,27%的当年财政开支。相比之下,美国财政部在美联储仅持有约1180亿美元的现金(3.4%当年开支)。4 s0 n1 t: A% }4 Y, L% S8 A/ _
, ~+ u+ ]- K& I/ l$ d0 L1 U* U/ c L
 图表2:中国构造团体存款比重一连上升
, Z2 x* C; T2 F$ l但与此同时,比年来中央政府、地方政府和国有企业的债务也不绝上升。各种估算表现,此类债务占GDP的比重介于150%-180%之间。好像中国的政府部门(包罗各类奇迹单元)不停在以6%以上的利率融资,然后将借来的钱以不到3%的收益率存回银行,而此类存款规模高达22万亿元左右,相当于GDP的37%。
+ P8 H# k5 w- j" w m( n" B% [
e: ^: p6 R0 Q+ q; O- B8 j上述发现引出几个值得深思的标题:
/ t2 p: E% ^1 r! z, _7 f7 U r
9 V8 x$ Y: _- O: E, B! m1. 这些存款具体归属于哪些政府机构?在名义GDP增速低于10%且M2增速仅为13%左右的环境下,这些政府机构的银行存款为何会以靠近20%的速率增长?
5 [) u# M* Y& e0 n5 ?/ ^. d# [2 V l5 b4 D1 V( g
2. 融资本钱高于6%而收益率不到3%的“负利差”显然是没有服从且不可一连的。4 ]7 i, E- j& B
, i% W, P+ C! c3 D6 E- `
3. 更告急的是,差别于国有或私人企业,这些奇迹单元所获取的“红利”好像并不通过纳税、分红或再投资等渠道回流到实体经济。这些奇迹单元的边际斲丧(或投资)倾向显然低于斲丧者或企业。因此,假如政府将这些“收入”重新分配给斲丧者或企业应有助于促进更高服从的经济增长。# s6 N% `. [) k0 V* y* ?7 s) N
7 D6 f- u' x* c0 x4. 别的,假如政府主动改善自身的资产负债表,利用其现金存款来归还债务或增长企业股本,这不光可以或许大幅低落中国的杠杆率,而且还可以制止过分紧缩的钱币政策拖累团体经济增长或侵害企业部门。
p: H4 y7 e4 k0 u5 z- y' u: G8 `* ~6 w- I: {7 U+ M! \! c
政府是否能利用其低收益的储备存款来突破这一僵局并让股市规复康健?我们以为政府固然有这个本领而且曾经有过履历。6 ?# k7 Z Z; s* c3 [' @
: d6 n( |4 _2 K3 s$ ]) A2004年中国政府就曾动用其4,000亿美元外汇储备中的约800亿美元向大型国有银行举行股权注资。与十年前相比,政府如今拥有的巨额储备为中国经济提供了更大的空间来应对布局调解面对的阵痛和消化前期刺激政策的后遗症。但在政府低落本身的储备之前,中国经济仍将继续负担明显的机遇本钱。# N) ~ {. B5 \! H/ U9 \9 F
+ q4 L# E2 n8 l8 ]
不外,除非政策出现一系列的严峻失误,中国应该不会发作雷同其他国家曾经遭受的全面债务危急。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:09:24