泉源:21世纪经济报道 朱志超 ,储芸 ,谢水旺 深圳,上海报道
6 d Z- A; A/ F5 Z8 f 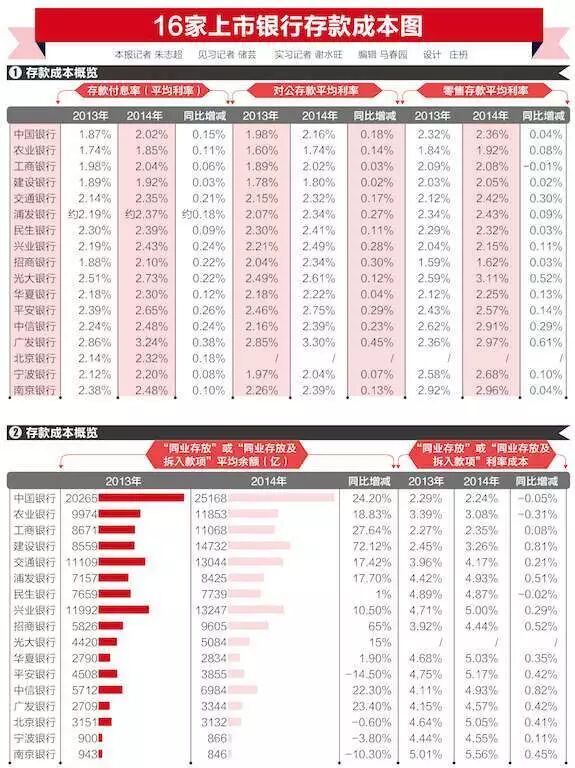 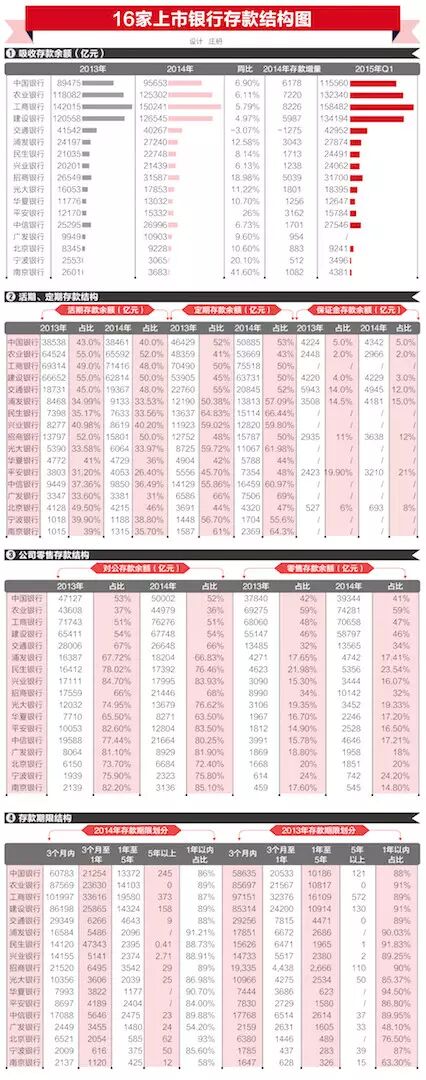 2 n2 I6 M9 x# F1 t! C( e
7 ~7 Z- y/ e* o6 S- E
+ Q, p+ Z u3 e' r0 l' b1 K2 V在一连降息周期中,“存款负增长”、“净息差收窄十余个基点”、“商业银行策划承压”、“部分银行利润或降至零增速”的说法甚嚣尘上。工行、中行、建行、农行的一季报表现,四大行的净利润增速分别仅为1.39%、1.49%、1.05%和1.86%。, o. H% a: h- T. X* L% M
0 p% H$ U) f* A3 D
创建银行副行长杨文升日前亦公开表现,“数轮降息后商业银行资产负债结构中利差的收窄在加速,传统银行的红利模式撑不住了。”诚然,负债端资金本钱日益趋升,商业银行怎样重塑其资产负债表,怎样优化负债本钱和限期的匹配、怎样对资产端予以公道等价等,均显得尤为关键。8 Q$ [8 o& P; U) D9 m9 P& s
8 D7 k& x1 Y0 q) r$ q S
“在具体策划计谋的倚重上,现阶段各家银行仍有较大差别。”一股份行副行长对21世纪经济报道记者称,“有些银行负债本钱控制较为理想;有些银行通过资产端的高定价覆盖其负债本钱,相沿‘收益覆盖风险’的思绪;更有甚者直接调解资产负债结构,低沉存贷业务的占比。”
7 a7 J- n0 N( b P p" l6 J2 u+ h/ N3 ^/ R6 o9 [
翻阅年报和季报数据,21世纪经济报道记者试图还原2013年、2014年和2015年一季度末,16家上市银行和广发银行具体的存款结构、存款本钱等,以窥伺在利率市场化全面放开前夕,一众商业银行吸纳差别限期、本钱各异的各大类存款时的偏好与计谋。
B, j: U* ^! r8 A1 z6 r8 `0 L+ e& [( k+ G. z* H
活期存款加速流失
, B: z' D( F* ~# T V1 ~: W3 r
, i4 }! B( @8 r' _: Y对利钱收入占据“大头”的商业银行而言,活期存款无疑是本钱最低的优质资金泉源。然而,已往两年内商业银行陷入了活期存款加速流失、付息本钱广泛上升的尴尬逆境。8 d& p* o. E: _& Z4 D7 h
% x4 E8 P& H' c, n0 i/ l
据记者统计,五大行中,除交通银行客岁存款负增长外,别的四大行2014年存款均保持5%-7%的增速;但随着2015年“股债双牛”局面的出现,加上各类高收益理产业物对住民存款、企业存款的分流,已往商业银行存款动辄20%增速的局面已一去不复返。% ?/ L ^* u$ M9 v4 M
数据表现,中行、农行、工行、建行活期存款占比分别从2013年的43%、55%、49%、55%降落至2014年末的40%、52%、48%和50%;
# f" q" l( W/ i3 k' W' ]* `) w# M. d; ^) |* b) g- j
“在企业活期存款方面,无论是增速或存款总量都在降落,撤除外部因素,此中一紧张缘故起因在于四大行的企业客户存款结构中,不少属于大企业的项目存款,工程一旦竣事后便缺乏新的增长动力。”一国有行中层人士对记者称。
# S5 n5 X/ ?; y1 K2 U/ [7 K7 s; m
8 s6 e% C) p$ n) P3 Y0 t% }相较于国有大办法辄45%以上的活期存款占比,11家上市股份行、城商行的活期存款占比会合于35%-40%的程度,此中招行的活期存款占比以50%位居首位,北京银行、兴业银行分别以45.7%、40.2%紧随厥后。
5 r: [ j2 }' F1 Z# r
1 V5 g6 s4 a% r# F! O对标2013年末,客岁浦发、民生、兴业、中信等股份行活期存款占比均呈小幅下滑的迹象;活期存款比例同比降落近5个百分点的包罗安全银行、中原银行。
; y- {% e" L- D, J: |/ [# D! c; d* R# C7 t- U+ w6 S8 p
记者留意到,2014年安全银行活期存款占比仅为26.4%,在股份行、城商行中垫底;但该行包管金存款高达3210亿元,在存款余额中占比高达21%。
0 D! z5 x5 H/ t5 z" p F# G# n" P/ r4 j/ a9 ~& v6 u
类似的是,中原银行活期存款占比为36%,同比下滑5个百分点,但其报表中占比达19.3%的“其他存款”项下并未言明具体。据不完全统计,2014年包管金存款余额逾3000亿的还包罗浦发银行和招商银行,两者包管金存款分别为4181亿和3638亿。, Z2 X6 r8 ?/ ~/ K7 |
4 D9 e/ D/ n" h% d
对比2014年末与2015年一季度末的数据发现,大部分商业银行活期存款占比均较客岁末有所降落,活期存款流失的困局仍在继续发酵。' P! c5 r+ y; W0 a
* v6 ~; N% N2 Q
停止3月末,工、农、建、交的活期存款占比力2014年末降落1-4百分点不等;股份行复兴业银行活期存款占比下滑幅度最大,达7个百分点,安全、浦发、南京银行等均有2-4个百分点不等的下滑。
1 g, [. N( |0 }. E, ]/ O% [, l' ?8 e1 I6 \& a3 a5 ?6 K
据国泰君安银行业分析师邱冠华推测,随着钱币基金产物“类现金”功能的美满,预计我国银行企业及个人存款中活期存款占比大概在3至5年后加速下滑至30%以下。
! P9 E7 U, J: P9 u8 P; s/ o5 C& N! q& e) D, ^" \
“已往,业内一度高举‘存款立行’、‘时点考核’的方针,冲存款的情况严峻,日均值偏离过多,2013-2014年期间,多家银行重新界说以日均存款考核为主,并开始自动维护与创建客户关系体系。”沪上一股份行的分行行长称。9 l/ }6 A' W5 C+ {) r, \
/ f8 B* [4 z$ h4 z
在前述资产负债管理部人士看来,维护客户关系并非为了低沉资金本钱,而是保持存量客户对于银行利率定价调解的弹性和顺应性。“目的在于,只要利率定价不出现巨大失误,资金的稳固程度便得以保障,这是商业银行应对利率市场化的重要保障本事之一。”4 H5 O ?5 n0 Q
8 M1 n! t. p' m# p& p8 B, s& Q. R6 [记者还留意到,2014年多家银行通过吸纳“同业存放”或“同业拆入”的资金,进一步扩张其负债结构。8 z h- g+ Z8 F; L3 _' O/ ?. j
7 v. x! F4 ]4 D% A- \% }; W, B _( t据21世纪经济报道不完全统计,除安全银行、北京银行、宁波银行和南京银行外,别的13家银行“付息负债”项下的“同业存放及拆入款子”均出现同比迅猛增长的态势,进一步扩张了其负债规模。) q, F9 [- k# z+ l: l* |- e( r
/ l3 F& B( ]6 z$ r; `
四大行中,中行、农行、工行、建行、交行2014年的同业存放及拆入款子余额分别为2.5万亿、1.2万亿、1.1万亿、1.5万亿和1.3万亿,同比增长达24%、19%、28%、72%、17%。
8 G5 r7 ?$ T4 S# ?4 B7 M+ x) s9 M% W; V
股份行中,招行的“同业存放及拆入款子”从2013年的5826亿元猛增至2014年的9605亿元,增幅达65%;中信、广发银行“同业存放”余额的同比增幅亦在20%以上。
: ~" _( j3 a& Q
" X7 t- X: e6 E5 ~# e 存款付息率普涨16BP" V, n7 Z2 ] {; [7 u
8 j0 F- _7 h } I
本轮“5.11”降息中,只管央行将存款利率上浮区间上限由基准利率的1.3倍调解为1.5倍,但据21世纪经济报道记者不完全统计发现,30家银行全部限期存款尚无“一浮到顶”,即便是存款定价最高的城商行汉口银行,其一年期存款利率仅为基准利率的1.44倍。
& g+ X1 P/ y$ K* G0 b* r v
! J* @. K; d5 t, ^* w别的,工、农、中、建、交、招行的一年期存款利率维持在2.5%程度,为基准利率的1.1倍;中信、光大、民生、兴业、浦发、安全等股份行与北京银行、上海银行、浙商银行等城商行,其1年期定期存款的利率会合于2.7%的程度,为基准利率的1.2倍。
2 a9 c, B3 P, F) @5 P8 G& }' I; P# c0 `, N$ m3 P- X
记者统计发现,除并未更新存款利率定价的重庆银行、南京银行、包商银行外,本轮降息后一年期存款利率仍维持于3%或以上(基准利率的1.33倍)的,仅剩宁波银行、徽商银行、杭州银行、汉口银行、江苏银行。
8 T3 `! q. n" D8 v5 Z$ s2 I1 v
1 e' l$ w& W$ u* c L- x% ]“从现实情况来看,本轮降息现实上已经推开了存款利率上限的大门,现在各家商业银行的存款定价已靠近市场利率定价。”一股份行的支行行长以为。
/ k: C. Q i( W( s& d( {. m- ?# T: A
民生证券宏观研究团队以为,存款利率定价范围继续扩大,一年期定存最高浮动可至3.3%-3.4%,但实体经济下行,可匹配的高收益资产供给紧缩,银行探求高本钱负债泉源动力不强,将存款利率上浮到顶的意愿并不大。1 S5 o6 _& b5 f( I
+ [/ o7 p5 H8 Q$ [, q. m
但不能否认的是,商业银行负债端资金本钱广泛上涨的局面已然难以逆转。据记者统计,16家上市银行2014年均匀付息负债本钱为2.9%,同比上升23个BP,预计本年将突破3%。8 h7 X' C% {5 g+ L
, J$ p) W# V3 n+ {0 S如图表数据表现,国有行队列中,中行、农行、工行、建行、交行2014年的存款付息率分别为2.02%、1.85%、2.04%、1.92%和2.35%,分别同比上升0.15、0.11、0.06、0.03、0.21个百分点。7 Q5 [. R2 t: m/ K2 k& X
" U% T, g$ P) n$ w股份行中,招商银行2014年的存款付息率仅略高于四大行,为2.1%,同比2013年的存款付息率1.88%上升22个基点;对公存款利率同比增30个基点至2.34%。
. ?+ H! I# Y: c
, ?% A1 I* ]0 B2 R“其重要缘故起因是新任行长田惠宇上任后对公司条线予以整改,上半年6个月内新增逾4500亿元的公司存款,付息利率上涨幅度在预期内,可以明白。”招行一对公条线人士透露。
$ {; `+ \6 H* `& ^$ q# `; ~
5 h1 D; j4 @0 a4 z) b( T而存款付息率较高的股份行包罗广发、光大和安全,三者2014年的存款付息率分别为3.24%、2.73%和2.65%,同比上升38、22和26个BP。
; ^/ |+ @& V8 \% u; Y6 [$ @( m/ j% P" k$ Q$ `$ m# n
从负债端的零售存款部分来看,除四大行零售存款余额占比均逾40%以外,股份行、城商行中零售存款占比达20%以上的包罗招行、民生、北京银行和宁波银行。
; M% m( c# h/ ~( F& G8 ^8 {) m! n9 D; V
在零售存款定价方面,招行以1.62%的超低零售存款均匀利率睥睨群雄,较四大行均匀零售存款本钱率低了逾30个BP;另一方面,中信、广发、南京、光大银行的零售存款本钱率均处逾2.9%的较高程度,光大以3.11%居首。0 p2 \9 k! r$ G
; K$ N) X* E- P S
重塑负债定价计谋
# _% {) }/ ~' I: Z) M2 E* `, P关于负债端重新定价的计谋,多家银行有着差别的明白和做法。
5 V7 r" p5 t: c* l: l/ e4 y. E3 f$ a5 f: v
据知恋人士先容,商业银行负债端的资金泉源包罗公司存款、零售存款、同业存款、部分保本型理财资金、钱币市场生意业务等,银行在资产负债管理中,会根据当下的市场情况和本行具体的业务条件,探求与该行定价计谋相匹配的负债资金。
% a3 Y$ `3 L8 ^; N* n3 Q$ |3 ~) r( D4 Z3 `/ L
“负债和资产间存在一个内部转移代价机制,负债本钱是资产定价的根本,但现在存贷定价的基准不划一,且存在限期错配,故负债的定价从‘收益覆盖本钱’徐徐改为‘收益覆盖风险’。”前述股份行资产负债管理部人士称。
3 `# ~0 [# ^8 J( t" ?
* c4 r: y4 o. }# }9 Q$ x# N他进一步表明:商业银行现行资产端定价对标较常见的是‘根据风险调解的收益’(RAROC),一样平常总行层面年初会设定RAROC的下限,此中包罗了本钱、风险(资金本钱、运营本钱、风险本钱、红利目的)等参数的思量。
' D+ d$ J7 k3 |, u( V8 p# H8 I. b4 f* s( G9 Y, \/ k
以华南地域一大型股份行A为例,其负债本钱向来控制在较低程度,2012年、2013年、2014年的客户存款均匀本钱率分别仅为1.91%、1.88%、2.1%,同期该行计息负债的年化均匀本钱率亦仅为2.19%、2.48%、2.61%,远低于其他的股份行。+ o r+ g& N5 m/ E# k; E
3 w% O" ^4 ~4 J2 h
而同在华南地域的一中小型股份行B,其思绪则更多关注“进步资产端的收益”。该行2014年存款均匀本钱率为3.37%,同比上升幅度达26个基点,但其贷款及垫款均匀收益率高达7.66%,同比提升80个基点,该行的利钱净收入因此多增123.6亿元。# d4 H- j+ J1 C. V8 ?
; R* C. d& }5 x9 L
记者留意到,除了在资产负债两头“做文章”,部分城商行更是自动调结构,低沉存款业务的占比。( t; s* A: c: e- \ e+ J2 t ~
, Y j) [$ J' J/ k# w% |
如某两家上市城商行2014年一样平常贷款均匀余额占总生息资产均匀余额的占比分别仅为34.7%和31.9%,同比降落2.6和4个百分点,表明其存贷款业务比重降落,更多地依靠其他收益率更高的生息资产增长策划收入。( B; u8 P; }! F4 J7 L
( e& b# x3 [% I( ^4 f. a- c: Y“这两家城商行的投资类业务发展均甚为迅猛。从生息资产结构来看,投资类业务已代替贷款业务、占据生息资产业务总量的最大版图。”某城商行中层人士向记者透露。/ O+ ?/ R, k7 O9 ~( x
+ s( H8 [2 l9 }! a: t0 X年报数据表现,前述两家城商行2014年的债券投资和证券投金额分别高达2199.3亿元和1820.1亿元,同比升幅近70%和近40%,在生息资产均匀余额中的占比分别高达43.5%和38.4%,而同期这两家城商行的贷款及垫款业务在生息资产中的占比仅为32%和34.6%. |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:18:33
