焦点观点1. 上周市场出人料想地出现了央行定向正回购的消息,对于银行宁肯把钱交给央行也不放贷或配债的讨论甚嚣尘上,别的,近期债券收益率曲线的非常陡峭化也引发了市场争议,收益率曲线为何陡峭?这种陡峭能否保持?作为运动性系列陈诉的第三篇,我们将从银行的负债端入手,试图通过研究银行负债泉源和负债本钱的变革对上述征象作出表明,并对将来举行一些判定,以为短期内银行负债本钱难以出现大幅降落。
) B! R. ?, F; B% A, {" W t2 V4 x) R) U$ \# c7 Q) A
# J d4 B) e+ K i0 A y" A8 b2. 资产负债表内的有息负债大要可分为如下几类:向中央银行乞贷、同业和其他金融机构存放款子、拆入资金、卖出回购金融资产款、汲取存款、应付债券六大类。
# h% N6 R2 W8 X, m ` t S* N+ C2 w2 c# S+ x# U! f
! ]7 J% G' B; T5 k8 u9 j
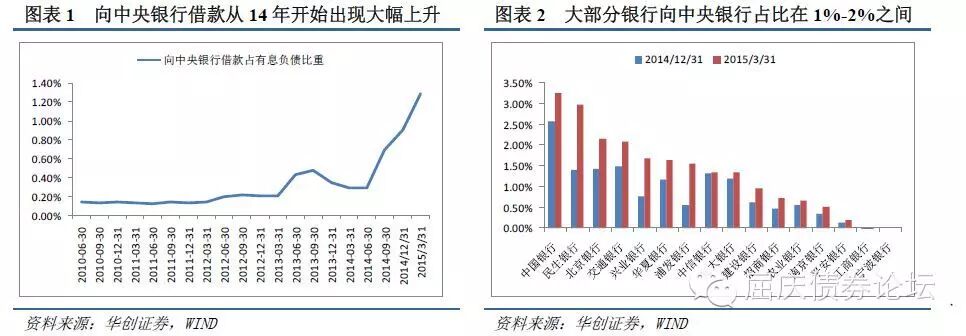
3. 向中央银行乞贷是商业银行有息负债中占比最小的负债泉源, 14年下半年开始出现大幅度提升,要缘故原由在于央行开始使用多种钱币政策工具,此中MLF成为了多家商业银行紧张的负债泉源之一。我们盘算出银行向中央银行乞贷的综合负债本钱在2014年年底约在1.6%左右,只管央行在14年使用再贷款和MLF等方式向市场提供了运动性,在量上抵消了外汇占款下滑对根本钱币的负面影响,但从代价上当作本偏高,反而在边际上推升了银行的该项负债本钱。6 ^( O* `+ M' T+ {0 t
! ?9 m& ?* c. d* X
: I! i2 K. t2 k% s' A& h4. 汲取存款是商业银行占比最重的有息负债,但近些年不绝呈降落趋势,从2010年的87%徐徐降落至2015年一季度的80.6%。根据16家上市银行的资产负债表举行盘算,14年末汲取存款的本钱约在2.1%左右。近期存款本钱与资金利率和基准利率的干系性有所削弱,特殊是在14年12月份曾经降息,R007也应声而落的配景下,银行存款利率却出现上升走势,此中大概有如下几个缘故原由:一,降息时点靠比年末,存量存款利率未能及时调解;二,降息同时进步存款利率上限,多数银行一浮到顶,存款利率并未及时降落;三,存款也存在结构性标题,活期存款占比也在降落,导致存款团体本钱反而上升。15年降息后银行存款本钱也未必出现大幅降落。
; f; G9 y0 D/ |: e7 D s& a$ a: G' j: ?4 E; I
; o6 F/ Z+ P+ J, A J6 ~: g' G5. 应付债券是商业银行负债中除存款和同业存放之外较为紧张的负债泉源之一,从13年末开始,上涨速率显着加快,重要缘故原由在于同业存单的发行。根据16家上市银行的资产负债表举行盘算,14年末应付债券本钱在4.2%左右。
; c' P, D7 V& L) [/ e- I0 [0 N$ O
" d. j( O: c$ X: ^: I: P" Q8 E8 f# |% W, U5 b- O
6. 自2011年利率市场化历程加快以来,同业负债在商业银行的紧张性与日俱增。其占据息负债规模从2010年年中的12%已升至现在15%-16%的水平,成为仅次于存款的负债泉源。对比15年一季度和14年末,127号文对于同业的管理和股市火爆对于同业负债扩张起到相反的影响,前127号文对于非标的羁系已经渐进尾声,但股市的火爆仍在连续,这会导致一样寻常存款的镌汰,同时同业存款增多,一方面会使得银行负债稳固性更差,另一方面会导致银行负债本钱从一样寻常存款本钱转移到同业协议存款本钱,变相推高了银行的综合负债本钱。,我们盘算出的16家上市银行克制在14年四序度末的综条约业负债本钱在4.2%左右,与应付债券本钱雷同。其与R007的干系性相对应付债券、汲取存款和向中央银行乞贷要更强一些,且存在半年左右的滞后效应。, I8 K) y' Y- l
% l3 R0 \7 \7 R9 K5 `
$ w4 }" U, I, X- g7. 综合以上分析,我们盘算银行表内负债的综合本钱,则可以发现,克制2015年一季末,银行表内综合负债本钱在2.34%左右,此中大型国有商业银行负债本钱为2.06%,股份制商业银活动3%,城商行负债本钱在3.07%。同时,如果观察银行综合负债本钱与R007的关系的话,也可以发现二者并不黑白常匹配,特殊是在14年资金利率开始大幅回落伍,银行综合负债本钱并未出现相应降落,我们以为大概有如下几点缘故原由:起首,银行低息负债向高息负债转移这一结构性变革对冲掉了回购利率降落对于单一负债本钱降落的影响;其次,存款利率与资金利率干系性更差一些,重要缘故原由在于存款本钱与基准利率更加干系,而并非市场利率,近期历次降息都陪伴着存款上限上浮,也使得存款本钱降幅低于基准利率降落幅度;别的,存款也面对着结构性调解,活期存款占比也在不绝降落。5 y7 T8 v4 P; O" i, p
$ R3 f+ Q5 r: O5 O/ s, B' l
' L; D6 Q$ i3 [8. 银行负债本钱难以降落终极给债市带来肯定影响,重要缘故原由在于银行会将更多资金投入到更高收益的资产当中,分析在债券收益率履历了14年的下行之后,债券设置对于银行资金很难具有吸引力,银行购买债券更多出于生意业务的目标,而收益率相对较高的贷款和非标资产,还是银行性价比更高的选择。" ?5 U/ S, R3 \5 F @# |8 M
( u& E8 `; q0 |$ T& a4 Z$ H
$ A; g$ F% r8 n8 B* V7 }9. 基于银行资产负债的这种变革,对于债券市场也就产生了与以往差异的影响。当债券供给不多时,由于生意业务资金更多,因此久期更长的品种会受到青睐,收益率曲线通常会变平,长端受到生意业务资金的青睐有大概会出现收益率下行的行情;而当供给涌现后,由于设置资金的缺乏,因此单纯依靠生意业务资金很难将长端收益率做下来,而如果资金利率保持相对低位,纵然短端也能带来肯定套息收入,这会使得生意业务资金从长端向短端转移,同时由于银行负债本钱并未随资金利率一同出现低落,设置资金依然没有动力进场,终极会导致债券收益率曲线短端维持低位,而长端利率出现上行压力,这也就表明确近期收益率曲线的陡峭化变更。
5 Z/ ]5 A5 Z/ B1 @% q' L* [& B1 A% q$ B9 _/ U- \
' m+ ?* U/ j+ C" ~
10. 那么短期内银行负债本钱是否会出现明显降落导致设置盘开始进场设置长端利率债?我们以为短期内银行负债本钱恐怕难以出现显着降落。起首,利率市场化历程仍在继续,而并非已到尾声。第一,本次存款利率并未一浮到顶有羁系因素影响,并非完全市场化活动;第二,银行负债结构中,存款向同业负债和应付债券的转化仍在继续,活期存款固然占比降落,但间隔被“扫除”仍有一段时间;第三,后期央行将推出头向企业和个人的大额可转让存款,同时下次降息时大概陪伴出现存款上限的完全放开,这意味着以上这些办法均会继续克制银行负债本钱,利率市场化仍在推进;其次,后期存贷比有望成为参考指标,增长银行投放信贷资金,有助于银行在资产端将更多资金投放在信贷中,从而对债券这类资产收益率相对较低的资产投资产生挤压效果;第三,我们以上的讨论都是在银行表内负债的范围内,如果思量表外理财,则银行实际的负债本钱还会更高,如果股市连续火爆,表外本钱也难以出现显着降落。. e. l H" G" a. w" S
* S: A# T4 M' W d; R. O: S7 Z
' \; ?1 b/ l9 b/ ?4 {2 a11. 末了讨论的标题是,从恒久来看,什么情况下银行的负债本钱会出现明显低落?第一,出现体系性违约风险,或打新等可比无风险投资资产消散,银行资产投资风险偏好回归;第二,央行大规模放水;第三,利率市场化倒退。但从现原形况思量,利率市场化倒退绝无大概,央行大规模放水后期则会受到国内房地产代价企稳和通胀预期的抬升,外洋美联储加息对于汇率的负面影响等因素的制约;体系性违约风险正在累积,但短期内似乎又难以发生。因此只管从恒久来看,当利率市场化竣事后,银行的业务模式也会从负债决定资产逐步向资产决定负债太过,而风险的准确定价也有助于银行负债本钱的下行,但这个过程大概会履历一段相对较长的时间,短期来看,银行负债本钱恐怕还将维持在一个相对较高的水平,而现在债券收益率又处在相对较低的水平,这也会拦阻银行设置盘进场,乃至出现了银行宁肯将钱交给央行也不愿配债的征象,因此我们以为曲线的陡峭也会继续连续。
$ N# n3 V, H( v. c6 k
+ S7 t* L( v9 e/ V
f$ s" p. k8 A/ R! T0 c9 m8 T R t
媒介2 h! e2 i" O5 O
N2 L9 A) G4 F上周市场出人料想地出现了央行定向正回购的消息,对于银行宁肯把钱交给央行也不放贷或配债的讨论甚嚣尘上,别的,近期债券收益率曲线的非常陡峭化也引发了市场争议,收益率曲线为何陡峭?这种陡峭能否保持?作为运动性系列陈诉的第三篇,我们将从银行的负债端入手,试图通过研究银行负债泉源和负债本钱的变革对上述征象作出表明,并对将来举行研究和判定。
: M0 {/ W k4 o% Q Q" f5 B+ Q6 F
- ]: b* J& A+ a5 V7 Y一、商业银行的四大负债泉源:汲取存款、同业负债、应付债券、向央行乞贷
9 M8 [* W; b; [
% R6 h9 d v1 ^8 _3 U+ A资产负债表内的有息负债大要可分为如下几类:向中央银行乞贷、同业和其他金融机构存放款子、拆入资金、卖出回购金融资产款、汲取存款、应付债券六大类。
8 b) q `' {* Z
9 @* n6 _/ g' R6 Q1 F(一)向中央银行乞贷
+ j* w! V2 p3 d+ \- o6 q. V# U7 e0 E6 U! @5 ?
包罗但不限于如下几种负债:
: N; _ ]* C* r8 f; @
8 s' b( @( Z6 x$ ^3 ^* L( o(1)银行向中央银行申请的再贷款,限期通常在一年之内,利率一样寻常要低于基准贷款利率。可细分为支持小微企业客户的支小再贷款与支持涉农贷款的支农再贷款,前者必要利率债作为质押,后者一样寻常为纯光荣贷款或由银行提供全额包管;前者利率更高,一样寻常在3.7%-4.0%之间,而后者利率则一样寻常在3.25%-3.35%之间,均低于同期贷款利率。
^& W9 U5 a0 c B2 T% }7 c
1 Y! l0 w0 A: I# l. s别的,再贷款也包罗商业银行由于因经济公道增长引起的年度性资金不敷,而向央行申请在年度周转使用的年度性贷款或因临时性资金短缺向央行申请的季候性和回拆性贷款。
/ u9 @ n8 x, ~# Z& f$ b, v; g" x" J! s: M$ ^, W
(2)央行中期借贷便利(MLF)使用,限期通常为三个月,利率为3.5%,必要银行以债券做质押;5 x; K8 o# y( R
' Y" v2 |$ C) ]0 ^
(3)再贴现,是指商业银行以未到期的已贴现单子,向中央银行管理的贴现,是商业银行对单子债权的再转让,是中央银行对商业银行贷款的情势之一。商业银行因管理单子贴现而引起资金不敷,可以向中央银行申请再贴现,贴现期一样寻常不高出6个月。由于再贴现限期较短,一样寻常不反映在银行的年度报表中。7 S* g$ ]1 |* F0 L
# Y( p" X) q0 v1 S8 L; u' \向中央银行乞贷是商业银行有息负债中占比最小的负债泉源,在2012年之前稳固在0.12%-0.13%的水平上,12年之内上升至0.2%的水平,并在13年继续上升至0.5%的水平,重要缘故原由在于央行加大了对于小微再贷款和支农再贷款的投放力度,使得商业银行向中央银行乞贷占比出现提升;13年末开始略有回落,但从14年下半年开始出现大幅度提升,从0.3%的水平一起上行至15年一季度末的1.3%,重要缘故原由在于央行开始使用多种钱币政策工具,此中MLF成为了多家商业银行紧张的负债泉源之一,也使得向中央银行乞贷占比出现显着提升。
1 Z G# d1 J& \+ C9 C/ X1 @* j9 S) S; D
分银行看,各银行15年一季度向中央银行乞贷占比相较14年四序度均有肯定幅度提升。占比最大的为中国银行,高出了3%,重要缘故原由在于其“向中央银行乞贷”科目中核算了肯定规模的国家外汇存款;其次为民生银行、北京银行和交通银行,占比均高出了2%,重要缘故原由在于MLF的投放以及各银行申请小微或支农再贷款规模的提升;大部门股份制银行该项占比在1%-2%的之间;大型银行和城商行该项占比相对较低,一样寻常在0%-1%之间,此中工行银行该项占比不敷0.1%,宁波银行资产负债表中该项为空。
& S- ~, y, {+ { n* ?: R5 Q2 n. y1 y$ R! N& o; X
+ Q, E0 h( ^2 Z6 {9 ^3 } `' _$ ^* i8 a K! H% l' d. ~
5 m; g/ l8 ^7 M7 U1 C
. o+ C! Z, x& R& R
4 G" u! j4 g5 P16家上市银行资产负债表中,有12家披露了利钱付出中因向中央银行乞贷所产生的利钱付出,我们据此盘算出银行向中央银行乞贷的综合负债本钱在2014年年底约在1.6%左右,较13年年末的高点有所回落,但仍属于较高水平,这与央行MLF与再贷款的利率在3%以上也有肯定关系。而观察向中央银行乞贷与R007的关系的话,则可以发觉二者既有肯定干系性,但又不是时时干系,重要缘故原由在于向中央银行乞贷利率受到央行控制,而R007利率相对来说更加市场化。
, M" f8 J( K' y+ S, h. {4 [2 A H' T0 K. U+ b# {0 g( F
分银行来看,大部门银行该项负债本钱均在1.5%-1.6%左右,此中交通银行该项负债本钱在0.2%左右,为最低水平,由于交行并未公布其向中央银行乞贷细节,我们料想大概是由于其14年向中央银行乞贷规模出现了较大增长,而此中有很大一块并未起息,导致盘算出的负债本钱显着偏离匀称水平。(下文中由于该项缘故原由也有大概导致部门银行某一项负债本钱出现显着高于或低于其他银行均值的情况,不再赘述。)农业银行在2.5%左右,南京银行在3.4%左右,属于最高水平。这两者较高重要缘故原由在于农业银行大部门向中央银行乞贷为MLF,利率为3.5%,而南京银行披露了其全部向央行乞贷细节,均为利率在3.25%-4%的再贷款,导致其加权匀称本钱在3.4%,因此从某种角度上我们可以以为,只管央行在14年使用再贷款和MLF等方式向市场提供了运动性,在量上抵消了外汇占款下滑对根本钱币的负面影响,但从代价上当作本偏高,反而在边际上推升了银行的该项负债本钱。
5 }+ ^" ?2 _9 W. C
% u! M1 N( M; w6 H% \1 S# y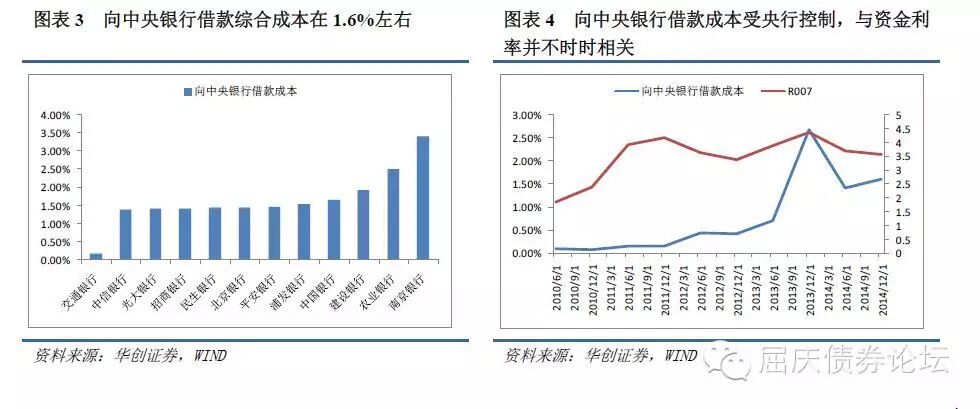 5 u" A2 n' c/ m
; n2 f- c1 z8 C0 J: ~
7 w9 K; O& {' A( p/ Z6 e" U6 F(二)汲取存款
6 K* B2 W9 v/ u/ j3 b% W$ m2 a) @8 ]4 o* N
包罗但不限于如下几种负债:
" c: `' P$ G `5 D- c1 a
3 a+ V9 L% ]. F; C- S& d8 g P4 @(1)客户存款,按照限期可分为活期存款与定期存款两大类,按照存款人可分为公司存款与个人存款两大类;
/ W& z, b* z9 R* E8 {' Z
* m; P. B; {3 G0 j(2)包管金存款,包罗银行承兑汇票包管金、开出保函及包管包管金、开出光荣证包管金、商业融资包管金等;6 z9 C) e' E& f2 v7 V
# m: `! p; ?- w( d; ?(3)财务性存款;
, N( y; \0 A6 N+ o9 d s3 J( u" G, `4 Q, d0 c0 x- _, X
(4)应解汇款,指银行管理结算业务过程中收到的待解付款子、未在本行开户的单元、个人必要管理异地汇款时临时存入的款子、不得生存外汇额度的单元收入的待结汇款子以及本行签发的银行承兑汇票到等候付的款子等。$ b% |5 H2 ~: Q% y" B( S r; r
: t! s9 _. `+ X, c( G汲取存款是商业银行占比最重的有息负债,但近些年不绝呈降落趋势,从2010年的87%徐徐降落至2015年一季度的80.6%。分银行看,各银行15年一季度汲取存款占比根本与14年四序度末持平,四大银行存款泉源相对富足,占比均在80%以上;大部门股份制银行存款占比在70%-75%之间;而北京银行、宁波银行等城商行以及民生银行等个别股份制商业银行存款占比在65%-70%之间;兴业银行汲取存款占比最低,仅为58%。5 I, U7 a. u% t$ ?6 ^3 j5 L
: Y9 O# {$ h* I V4 {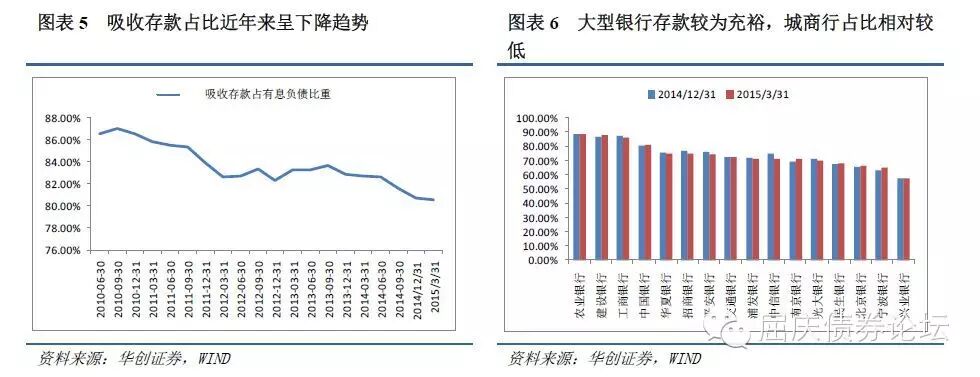 0 o" d `4 `0 T* g) B0 _
( q0 y/ ^! y1 {. q5 p i0 X% W# P/ a, J2 r! @% B6 }1 P& k+ z
根据16家上市银行的资产负债表举行盘算,14年末汲取存款的本钱约在2.1%左右,相较三季度进一步上行,而存款本钱与存款稀缺度也具有较强干系性。我们对比图表7与图表6不丢脸出,汲取存款本钱排序与汲取存款占比倒序具有显着干系性,四大行存款本钱大概在1.8%-2%左右,大部门股份制银行存款本钱在2%-2.5%之间,光大银行与安全银行存款本钱最高,为2.7%左右。* K& {3 ~' t `2 u$ I
) b$ ~( ^% n$ F: P) h9 H$ C, S
从趋势变更来看,已往R007、一年定存利率与存款本钱具有非常强的干系性,此中存款本钱由于存量调解必要肯定时间的缘故原由,略滞后于另两个指标。但从12-13年前后,存款本钱与资金利率和基准利率的干系性有所削弱,特殊是在14年12月份曾经降息,R007也应声而落的配景下,银行存款利率却出现上升走势,此中大概有如下几个缘故原由:一,降息时点靠比年末,存量存款利率未能及时调解;二,降息同时进步存款利率上限,多数银行一浮到顶,存款利率并未及时降落;三,存款也存在结构性标题,活期存款占比也在降落,导致存款团体本钱反而上升。: R, \) L# F% G& H- W% q7 @
" r8 E4 R' l& R' r; T. L* S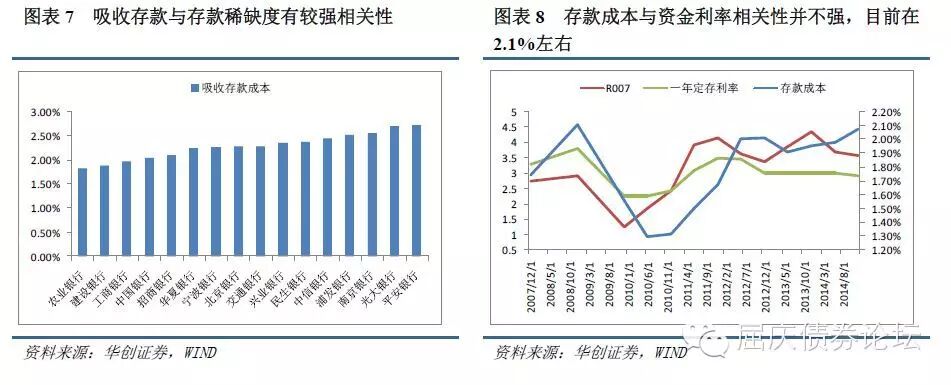 2 j( r k/ a7 O6 s
7 |& b* [0 d" D$ |
3 [, d+ n. |5 X w: F, X z2 U15年央行又举行了两次降息,而且在这两次降息后,由于羁系等多方面缘故原由,多家银行并未选择借存款利率上限上调之机一浮到顶,那么是否会导致银行存款本钱明显降落?固然现在银行一季报中未披露利钱付出细节数据,但我们估计银行存款本钱未必会出现显着降落。我们总结了30家银行在5月11日降息后的存款利率变革情况,如图表9所示。只管受到羁系影响,五大行+招商邮储的一年存款利率为基准利率的1.1倍,但很多小银行存款浮动幅度更大,如宁波银行、江苏银行和杭州银行将半个月的存款利率上浮到1.4倍,苏州银行将1年期存款利率上浮到1.4倍,南京银行将定期存款利率均上浮到1.4倍,上浮到1.3倍的银行更多,同时恒丰、苏州、江苏、浙商、渤海、杭州、花旗等银行还将活期存款利率上浮到1.2倍(本次降息并未下调活期存款利率),除此以外,在实际使用中,分行实行的存款利率通常高于总行挂牌利率(如工行某分行会根据存款规模上浮1.2-1.3倍,高于总行挂牌利率的1.1倍),因此综合思量降息后银行的存款综合本钱恐怕未必出现明显降落。
+ ~% }) v' Y! V$ f% x! X) t, [
4 T f6 ^! p$ ~5 b6 [1 L4 Q( h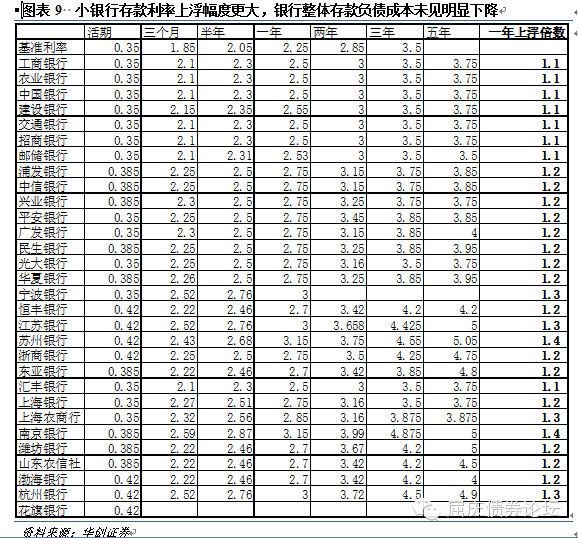 2 t8 f) @6 o1 R2 K( Y
# X/ n' o) h6 M( G# x. ^( s
, B' t5 ~" ^0 Y2 w8 @; A1 c(三)应付债券
- U6 |0 ]7 H5 } _# w% F
- H3 Q" G8 C$ U3 G& ?: W6 W包罗但不限于如下几种负债:
$ `! R$ ]+ ?; c; P2 p1 [7 ]; A5 }/ Z( Y
(1)一样寻常债券;(2)二级资源债券;(3)混淆资源债券;(4)次级债券;(5)可转换公司债券;(6)存款证;(7)商业单子;(8)同业存单;(9)离岸金融债券
6 r7 E' G7 S- {8 J1 i" Z0 A$ V4 D' ~: J$ G
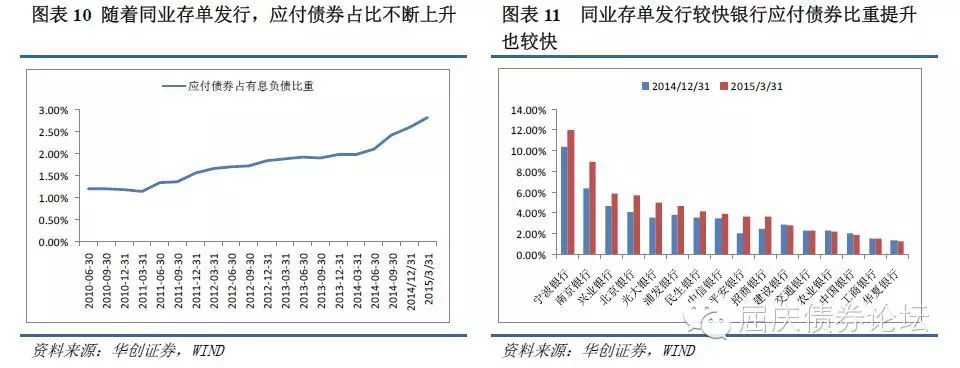
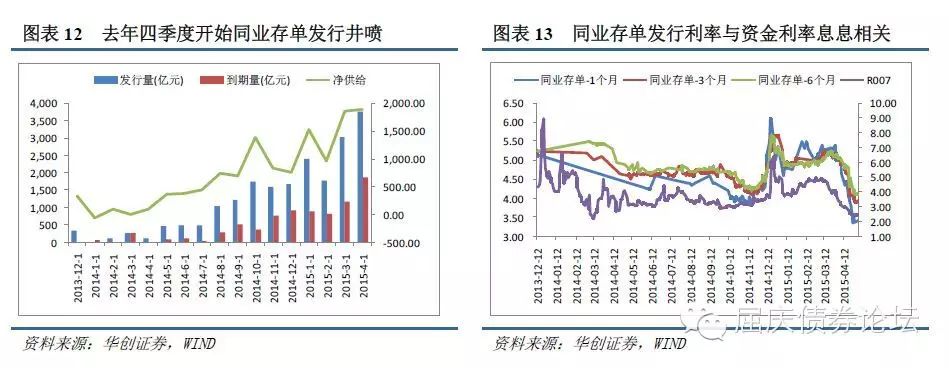
应付债券是商业银行负债中除存款和同业存放之外较为紧张的负债泉源之一,只管占团体有息负债比重并不敷3%。从趋势上看,应付债券占据息负债比重从10年中的1.2%上升到了15年一季度末的2.8%,此中从13年末开始,上涨速率显着加快,重要缘故原由在于同业存单的发行。14年四序度开始,同业存单发行出现井喷式增长,本年前4个月发行量是客岁同期25倍,预计整年发行量将突破3万亿。从发行利率上看,同业存单发行利率与资金利率较为干系。/ Q, D0 r/ i/ Z e
( A' T7 t9 z4 k/ E3 A
分银行看,城商行应付债券占据息负债比最高,此中宁波银行最高为12%,南京银行也有9%;大部门股份制银行占比在4%-6%之间,且本年一季度相较客岁四序度有所提升;大型商业银行以及中原银行应付债券占比力低,在1%-3%的水平,且本年一季度相较客岁四序度有所降落。这与同业存单的发行规模也是同等的,好比15年宁波银行已经发行了65期同业存单,南京银行发行了52期,兴业银行发行了159期;而中原银行仅发行了6期。5 X8 k( [; t8 R& }. V5 C, f
2 [- H/ O0 x F' p' {3 z
- C) w6 O; B: d$ A% i9 V( Y0 z2 `5 z' B0 I9 A& w7 y, s4 q% w4 v
 - j/ X" d* Y5 ?! @9 k" v
+ G; Z8 a3 x f$ A: J
. X+ h4 s, |% ?9 c ?
根据16家上市银行的资产负债表举行盘算,14年末应付债券本钱在4.2%左右,大部门银行均保持在3%-5%的区间之中,最低为宁波银行3.2%,最高为安全银行6.7%;从趋势是看,应付债券本钱自2012年开始就根本稳固在4%-4.2%的区间内颠簸,且与R007的干系性不强。但后期如果同业存单规模继续扩张,其占据应付债券比重更大的话,会使得应付债券本钱与R007的干系性更强。3 l. b5 \% p4 p/ u2 T, z* K: F' {
; ]; e4 z+ |' B; B, Z7 i

! k. l$ C. u3 Q$ k9 u
% Y' G# [/ _" |, w: ?0 p: ?, B0 m e" D& q5 x# P, l
(四)同业负债
, O% h; Z [: }: r6 b8 E3 g+ n
, ~ K+ C4 a. V& I% a) d重要包罗如下三大种别:
& u8 t) f2 v- }4 }7 a; y, [
$ t. D1 k! M9 E/ P(1)同业和其他金融机构存放款子:核算本行汲取的境内、境外金融机构的存款,对应于资产端的存放同业和其他金融机构款子,是指继承其他金融机构的同业存放而产生的负债。该科目下款子必要在对手方在本行开立账户,资金的全部权并未发生转移,因此光荣风险相对更低;更倾向于红利目标,使用流程相对复杂;限期相对更长。
5 t$ p6 e% J# j
3 i# D' t. r( w+ g/ X: G$ @(2)拆入资金:核算本行从境内、境外金融机构拆入的款子。对应于资产端的拆出资金。不必要在本行开立账户,资金直接进入本行,资金全部权发生了转移;通常用于补充单子整理、先支后收等临时性资金周转的必要,倾向于整理目标,使用流程相对简单;有限期不得高出一年和最高金额不得高出该机构各项存款余额的8%的限定。5 y. x/ A1 o! h( i
1 _% F* z! Z$ r5 z$ Z3 ^3 G(3)卖出回购金融资产款:算本行按照回购协议先卖出再按固定代价买入单子、证券、贷款等金融资产所融入的资金,以及为证券借出业务而收取的包管金。对应于资产端的买入返售金融资产。实际上相对于有抵押的拆入资金。7 n& P5 J0 Y8 s r5 ^7 ?# O3 X
- _, H+ R* j5 L" Y! g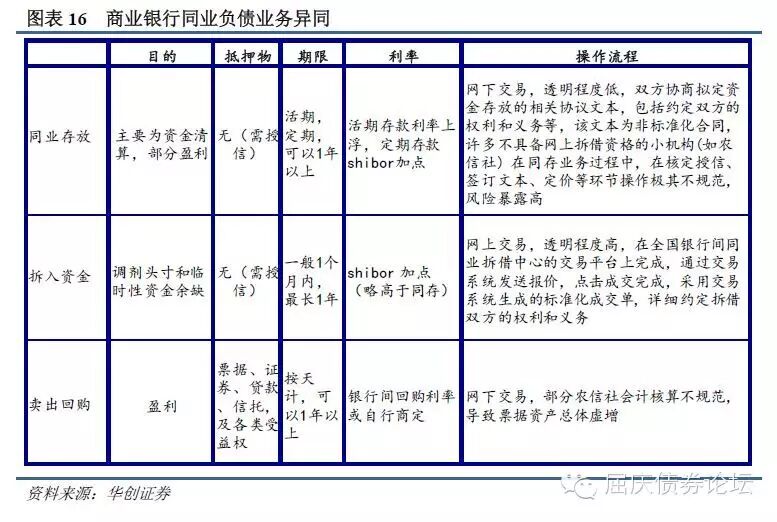
: `$ J/ \) b) b `8 T& r" w
# a0 t- z$ j: G' n! T+ e) T1 _
! K& W5 W2 y& b2 |" F7 _自2011年利率市场化历程加快以来,同业负债在商业银行的紧张性与日俱增。其占据息负债规模从2010年年中的12%已升至现在15%-16%的水平,成为仅次于存款的负债泉源。分银行看,股份制银行同业负债占比广泛较高,兴业银活动最,到达34%;大部门股份制银行与城商行保持在20%-25%左右的占比;四大行占比广泛较低,此中农行和建行最低,仅为8%。$ f1 q9 u7 ^9 o) U$ `
2 B4 B) r6 p* ]4 }3 G* A对比15年一季度和14年末,有两种气力对于同业负债扩张起到相反的影响,也导致同业负债占比力大的银行在15年占比出现了肯定下滑,而大银行反而出现肯定上升:
2 `4 ^5 L9 m: _2 r r* R: w; G% ~: z: H& P9 I% |
(1)127号文对于同业的管理。“非标”鼓起后,银行开始将客户的委托资金通过券商资管等同业机构计入同业负债中,并使用该负债投资信贷类或非标类资产,使得比年来该科目规模增长敏捷。因此,127号文在规范“非标”类资产的同时,也对同业负债占比举行了束缚:单家商业银行对单一金融机构法人的不含结算性同业存款的同业融出资金,扣除风险权重为零的资产后的净额,不得高出该银行一级资源的50%。对卖出回购金融资产则做出了与买入返售金融资产雷同的投资标的及包管物规定:只允许包罗银行承兑陈诉、债券、央票等在银行间市场、证券生意业务所市场生意业务的具有公道公允代价和较高运动性的金融资产,扫除了“非标”资产,同时克制了直接或间接、显性或隐性的第三方金融机构光荣包管。使得同业负债比重增速受阻;* `5 `4 Z8 B6 V! b' W6 X% i9 Y
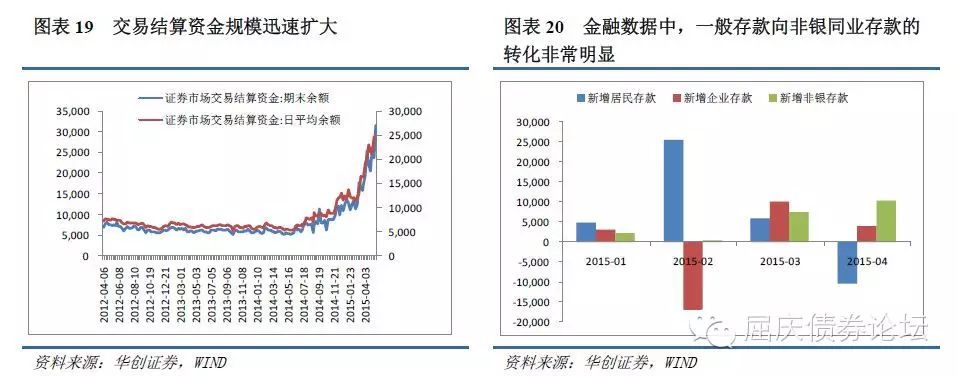
: ^: M% x6 q, s8 o! P(2)股市的火爆。证券公司的业务部将客户包管金以同一的账户存入银行,反映在银行的同业和其他金融机构存放款子中,从属于同业负债。这会导致一样寻常存款的镌汰,同时同业存款增多,一方面会使得银行负债稳固性更差,另一方面会导致银行负债本钱从一样寻常存款本钱转移到同业协议存款本钱,变相推高了银行的综合负债本钱。
. q1 n. n, l: J- O( U: \
' F3 s; s5 `! S1 J现在127号文对于非标的羁系已经渐进尾声,但股市的火爆仍在连续,我们预计银行存款继续向同业负债分流的趋势仍会连续。$ h% I9 Z; a2 F& Q. n7 H
7 P6 i6 A& `* ]0 e) Q- d, W* T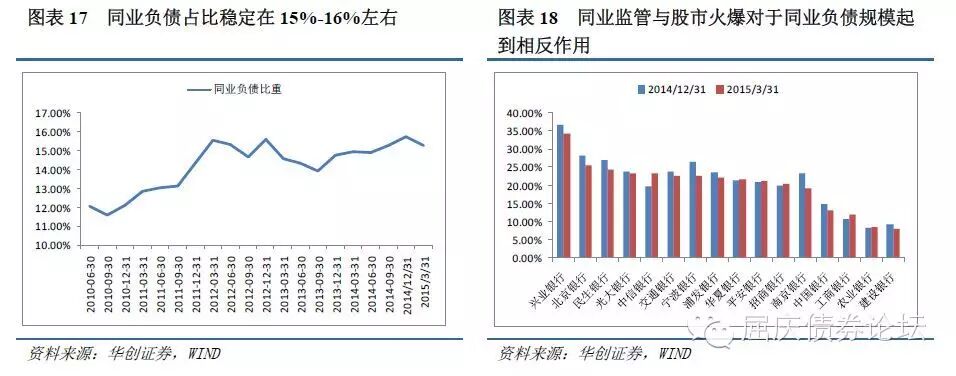 5 ^- V& P, j8 s& z, r; C5 }2 O+ @
) O0 K7 }% Q# _4 l" ~+ c& b; i- T% @. {& n) ^
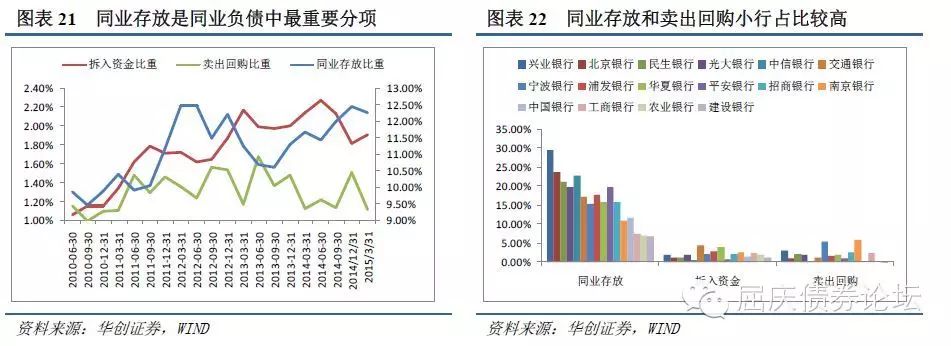
, M9 F. \/ A+ k分细项来看,同业存放是同业负债中最重要的负债泉源,占据息负债比重在12%左右;其次是拆入资金,比年来稳固在2%的占比水平;卖出回购占比相对最低,保持在1%-1.5%之间颠簸。分银行看,兴业银行、北京银行、中信银行、民生银行同业存放占比均高出了20%,而农行和建行不敷7%;交通银行和中原银行拆入资金占比力高,高出了4%,而安全银行和中信银行不敷1%;南京银行与宁波银行卖出回购占比力高,高出了5%,而农行和建行不敷0.1%。团体来看,同业存放和卖出回购占比体现出大行比例广泛较低而小行比例较高的特点。% V0 {" H; s" b1 ?
8 H7 m+ T' J( y2 T: t
1 P0 h4 Q9 e3 _* @ g% w5 {
0 `4 ?: n' M0 Y( |! m
' Y1 g7 | W6 c! p B$ p) b: W依次观察各同业负债本钱,有12家银行披露了其同业存放的本钱,团体在4.5%左右,为银行负债泉源中本钱最高的负债之一。除中活动2.7%,交活动3.6%之外,别的各股份制银行均在5%-6%之间,南京银行最高,为6.5%。从趋势上看,同业存放与R007在趋势上有肯定干系性,但速率上略滞后于资金利率的调解。+ H' O0 I2 S+ e, `9 z
9 v5 @) Y9 P" Q% k/ v" t3 F" O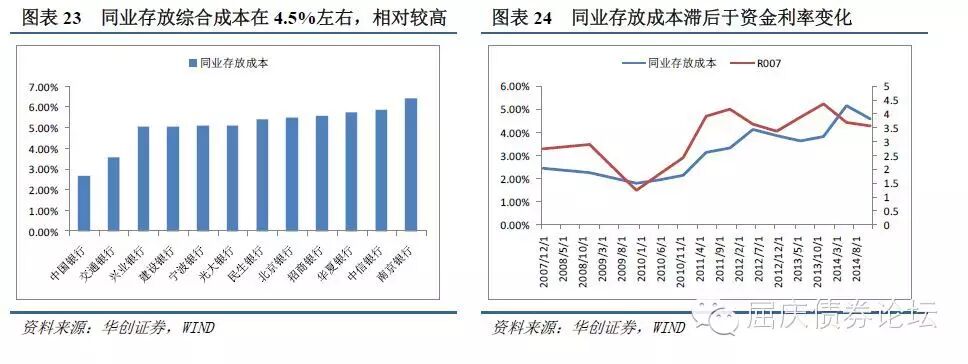
& D7 W" H+ e' M6 D( f+ I* p& F$ {
$ `% P# y# A' K" {: f, q4 o# }! @. r3 w4 ~
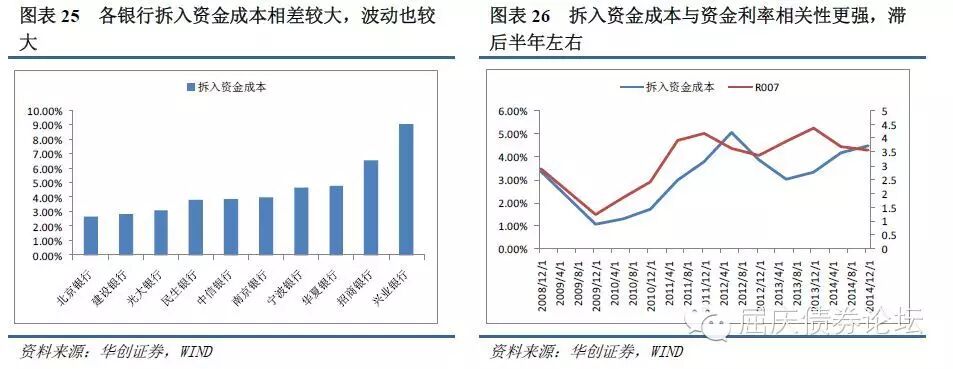
有10家银行披露了其拆入资金所付利钱。克制客岁四序度末,银行团体拆入资金本钱在4.5%左右,与同业存放相差无几,也属于本钱较高的负债种别。但各银行拆入资金本钱相差较大,最低如北京银行不到3%,最高如兴业银行高出9%,大概与其拆入资金规模颠簸较大有关;从趋势上看,拆入资金本钱与R007干系性更强一些,滞后R007半年左右。
! s* p2 `3 `/ Q1 K* q# t* P+ f; b' O
 g2 f7 X% A& X, i: \* N6 F# O+ x3 G
" |7 l9 o+ }, O- e3 |
. U% Y0 R$ X+ C' x
1 l. ?* i8 @3 I) h H有12家银行披露了其卖出回购付出利钱,克制到14年四序度末,卖出回购综合本钱约在2.6%左右,为同业负债中本钱最低的一项。分银行看,卖出回购本钱与银行性子具有很强干系性,大型银行,如建行、招行、农行等,本钱不敷2%,而城商行,如宁波银行、南京银行等,本钱高出4%。联合我们此前对同业负债比重的分析则不丢脸出,越是小银行,其对于卖出回购的需求越强,其必要负担的本钱也就越高。观察卖出回购本钱的汗青走势,发现其与R007在趋势上根本同步干系,这与卖出回购多接纳银行间回购利率定价有关,因此回购利率的低落,有助于低落银行卖出回购这一块负债的本钱。3 u: m) b- E: W5 z
% J4 T7 N* q" ?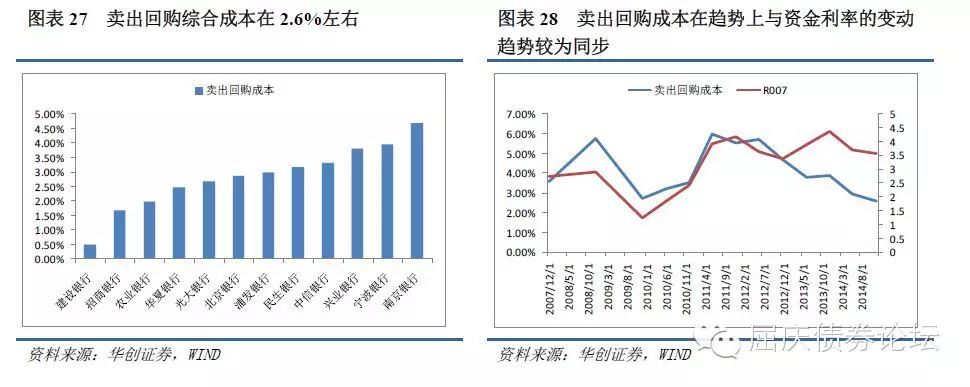
9 M* ~( a) N- l# ]8 \, U, A0 f" y7 P2 x0 ?# O
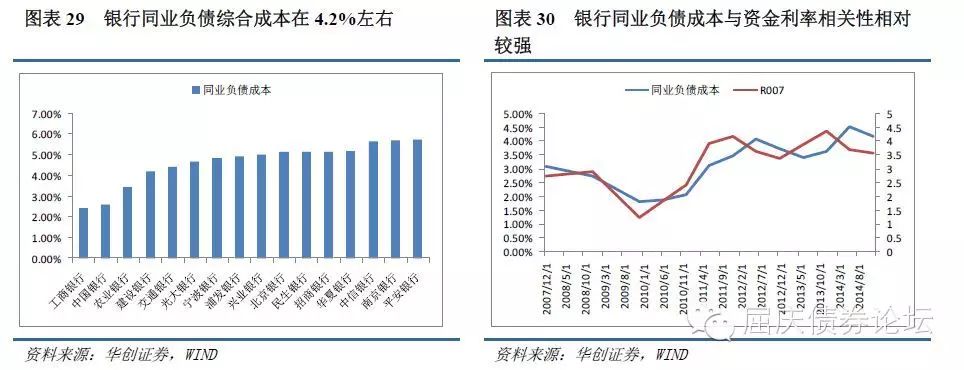
2 ?/ q1 K: g( W8 f0 w# q% a综合上面三个分项,我们盘算出的16家上市银行克制在14年四序度末的综条约业负债本钱在4.2%左右,与应付债券本钱雷同。此中,五大行同业负债本钱广泛较低,在2.5%-4.5%之间,而股份制银行多在5%-6%之间,以中信银行、南京银行平静安银活动最。观察同业负债本钱的汗青走势则不难发现,其与R007的干系性相对应付债券、汲取存款和向中央银行乞贷要更强一些,且存在半年左右的滞后效应。" j1 p0 B9 O |3 R9 b
9 M1 q6 ]' W$ l3 D
 , o4 [ c! m6 g, D/ _
; s: ?. p2 ?4 d% e3 }2 F4 X8 L) \
, O" s0 L, _3 m% |. V
! R7 G; @, b) v; G6 S6 T二、商业银行表内综合负债本钱在2.34%左右,影响银行资产端设置债券需求
8 N* X: e0 w( U0 h7 L6 V/ @0 h/ { T' i
(一)银行综合负债本钱为何未随资金利率降落?: s/ ~- D8 ]2 c7 k
: T y. t4 ~* G0 y" H6 O- {
, F6 R$ z& H3 k a1 A+ @/ }# g3 E6 ~
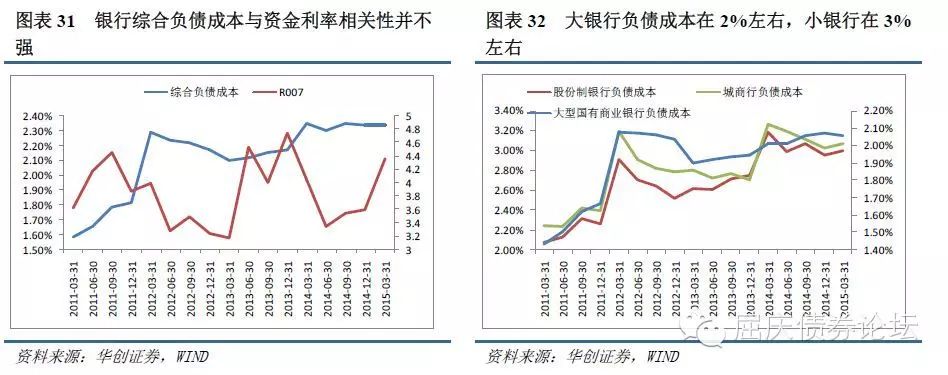
综合以上分析,我们盘算银行表内负债的综合本钱,则可以发现,克制2015年一季末,银行表内综合负债本钱在2.34%左右,此中大型国有商业银行负债本钱为2.06%,股份制商业银活动3%,城商行负债本钱在3.07%。同时,如果观察银行综合负债本钱与R007的关系的话,也可以发现二者并不黑白常匹配,特殊是在14年资金利率开始大幅回落伍,银行综合负债本钱并未出现相应降落,我们以为大概有如下几点缘故原由:
+ ?" S6 y" P; r0 y( G! F }) w7 Y" |. f& M% X7 ~3 G" U9 I# c
: t/ W& d5 c! u. C
- r* q% X7 W k/ V: P0 Z4 d$ D' v! \- Z |" U
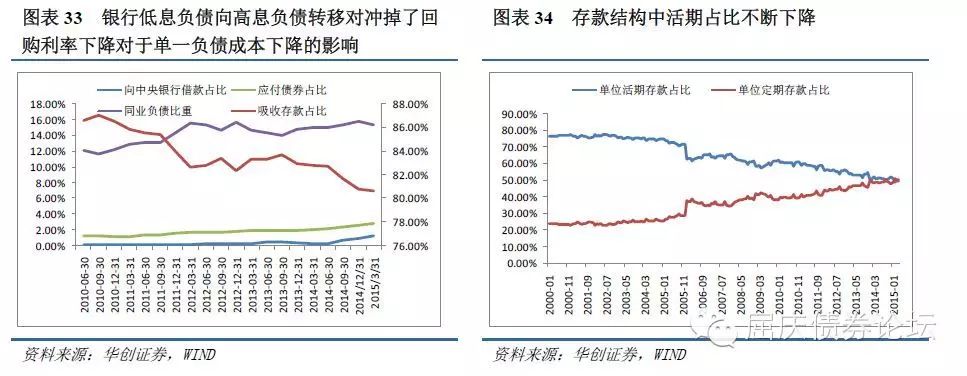
起首,从总量结构来看,商业银行本钱最高的负债是同业负债和应付债券,14年末在4.2%左右;其次是汲取存款,在2.1%左右;向中央银行乞贷综合本钱更低,为1.6%左右,但占比太低,且近期央行提供的本钱利率均在3.5%左右,依然高于存款本钱。只管分项来看,资金利率低落会直接导致卖出回购本钱降落,间接导致同业存放、拆入资金和应付债券本钱降落,但从13年之后,汲取存款占比从83%降落到81%以下,同时同业负债和应付债券占比不绝上升,导致了低息负债向高息负债转移这一结构性变革对冲掉了回购利率降落对于单一负债本钱降落的影响。
" j! J: u1 j3 o- _7 ~+ j1 z
! L3 Q# t+ ~1 p! P+ P其次,存款利率与资金利率干系性更差一些,重要缘故原由在于存款本钱与基准利率更加干系,而并非市场利率,近期历次降息都陪伴着存款上限上浮,也使得存款本钱降幅低于基准利率降落幅度;别的,存款也面对着结构性调解,余额宝、理财等钱币基金类产物的出现,股市的火爆对于活期存款的分流作用更大。从单元存款占比变革来看,2000年的时间活期存款占比靠近80%,而现在定期存款占比已经高出一半,存款端低息负债向高息负债的变革也导致银行负债泉源中占比最大的本钱难以随市场利率或基准利率出现显着降落。
# Z( q, t/ {2 v% P2 i, ~, j7 n0 l4 z* @" O% V
 / V V7 t! t. O# h
: a. W. @/ L3 l! Q( {- Q, A
4 ~# P4 ]; D1 f" k$ U; B(二)银行综合负债本钱未显着降落会低落银行对于长端债券的设置需求4 }( i8 R% \, A: V
5 h( E/ y" s, j. p
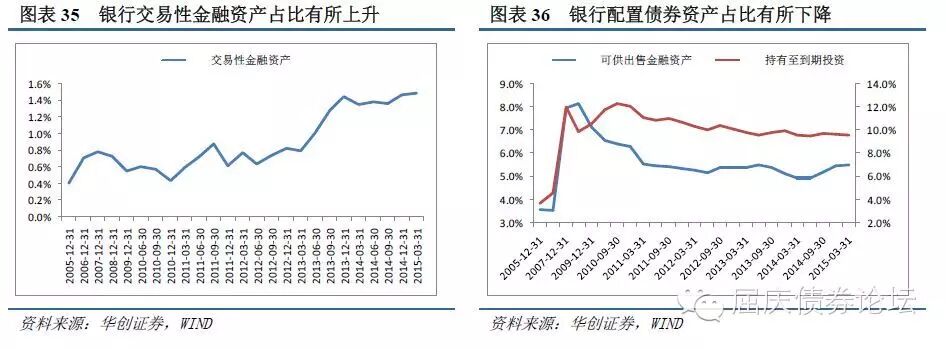
" J# c* a5 k8 B: T, s银行负债本钱难以降落终极给债市带来肯定影响,重要缘故原由在于银行会将更多资金投入到更高收益的资产当中,我们从银行生息资产设置占比变革就可以看出,银行对于债券投资的设置盘,即持有至到期投资占比在不绝下滑,而生意业务性金融资产占比有所提升,同样出现显着上升的另有应收款子类投资,贷款投资占比则维持在一个比力稳固的规模。分析在债券收益率履历了14年的下行之后,债券设置对于银行资金很难具有吸引力,银行购买债券更多出于生意业务的目标,而收益率相对较高的贷款和非标资产,还是银行性价比更高的选择。3 L0 x; E! A9 V0 k% Y
0 f. T# N; h Q" }8 p/ f9 \4 ~
基于银行资产负债的这种变革,对于债券市场也就产生了与以往差异的影响。当债券供给不多时,由于生意业务资金更多,因此久期更长的品种会受到青睐,收益率曲线通常会变平,长端受到生意业务资金的青睐有大概会出现收益率下行的行情,这也就表明确15年1-2月的债券收益率变革;而当供给涌现后,由于设置资金的缺乏,因此单纯依靠生意业务资金很难将长端收益率做下来,生意业务资金将会撤出长端,15年3月份的行情重要就是供给预期导致生意业务盘从长端撤出所致;而如果资金利率保持相对低位,纵然短端也能带来肯定套息收入,这会使得生意业务资金从长端向短端转移,同时由于银行负债本钱并未随资金利率一同出现低落,设置资金依然没有动力进场,终极会导致债券收益率曲线短端维持低位,而长端利率出现上行压力,这也就表明确近期收益率曲线的陡峭化变更。$ U S1 f, _/ N2 t& [7 b/ t
% T; e# y- A: { G3 n% Q, ~0 W, [1 F
3 `% K \, v# I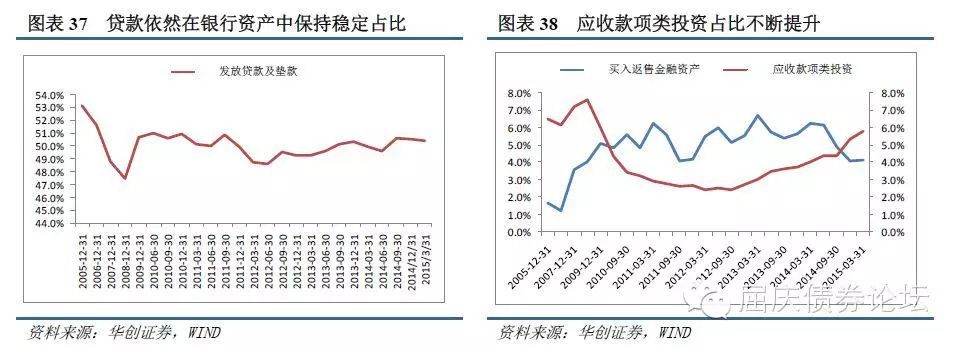
9 g3 x/ r; D7 ]) U d8 y& x. [/ c$ x; q9 P1 ]0 _& W
; V6 B$ F% [# k- I& x/ l; Q$ W
三、短期内银行负债本钱难以显着降落,收益率过低拦阻设置盘进场& f1 h, W3 Y. b3 p: s% Q! [
5 }& A+ A/ \6 A5 L/ C
那么短期内银行负债本钱是否会出现明显降落导致设置盘开始进场设置长端利率债?我们以为短期内银行负债本钱恐怕难以出现显着降落。1 Z; h( \4 ?# ?% F) p( E7 {# D
$ N7 b5 F( ?% s, H% E
起首,利率市场化历程仍在继续,而并非已到尾声。只管有声音以为存款利率上限放开后,多数银行没有选择一浮到顶意味着利率市场化行将竣事,但实际上必要关注如下几方面的标题:第一,本次存款利率并未一浮到顶有羁系因素影响,并非完全市场化活动;第二,银行负债结构中,存款向同业负债和应付债券的转化仍在继续,活期存款固然占比降落,但间隔被“扫除”仍有一段时间;第三,后期央行将推出头向企业和个人的大额可转让存款,同时下次降息时大概陪伴出现存款上限的完全放开,这意味着以上这些办法均会继续克制银行负债本钱,利率市场化仍在推进;: D7 x$ w1 c: W: n9 P3 [! g7 x
1 d- T2 e' f& v* e! Q$ j! T: C
其次,后期存贷比有望成为参考指标,增长银行投放信贷资金。只管现在银监会公布的一季度商业银行存贷比为65.67%,间隔75%的羁系红线尚有一段间隔,但实际上这只是反映了每个季度的贷款总量不超标,但从结构上看,股份制银行依然受到存贷比限定很大束缚。固然央行在2015年发布了《关于调解金融机构存贷款统计口径的关照》,把非存款类金融机构存款纳入到存款口径;把银行投资各类资管、基金子公司产物,银行拆放各类证券期货及信托公司、汽车金融、金融租赁、贷款公司;银行拆放小额贷款公司三种贷款纳入到贷款口径。但值得留意的是,央行存贷款口径与银监会存贷比口径存在肯定相互独立性,存贷比为银监会规定的羁系指标,在央行发布该关照后,银监会也并未发布干系调解存贷比的关照,央行该关照是否影响银监会存贷比稽核仍待后续观察。因此,如果后期存贷比成为参考指标的话,有助于银行在资产端将更多资金投放在信贷中,从而对债券这类资产收益率相对较低的资产投资产生挤压效果;# q* y7 a Z5 }$ u! K% V
& I* c. v% y- ]2 A第三,我们以上的讨论都是在银行表内负债的范围内,如果思量表外理财,则银行实际的负债本钱还会更高。现在市场上1个月限期以上的理财收益率预期收益率还在5%以上,而股票市场的火爆一方面会分流理财资金,迫使理财收益率维持较高水平;另一方面也给理产业物提供了打新等收益率较高的无风险资产,资助理财收益率维持在较高水平。综合思量银行的表表里负债本钱,恐怕要靠近3%的水平。如果股市连续火爆,表外本钱也难以出现显着降落。$ \; g$ r3 u x* t S" X
; Z% ]2 ^% O9 J# l" R4 _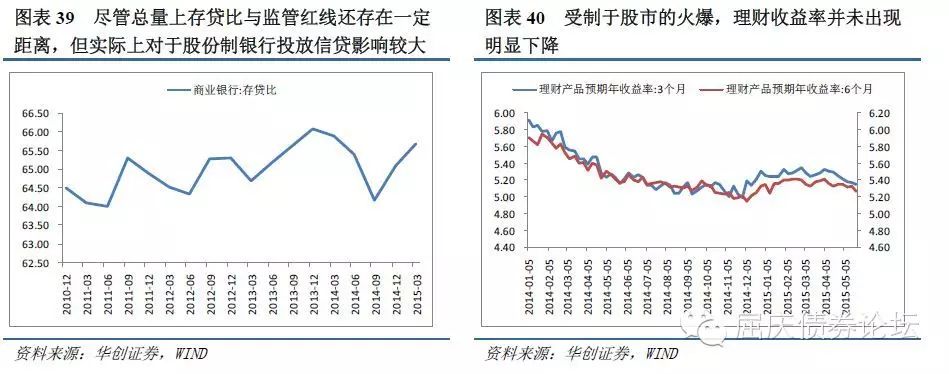 7 `1 S% X9 @- Y4 d
% o: s3 P* I. J E, l3 d1 E9 G
5 y5 P, s+ x+ L4 t8 p+ ]* Y! @) [末了讨论的标题是,从恒久来看,什么情况下银行的负债本钱会出现明显低落?第一,出现体系性违约风险,或打新等可比无风险投资资产消散,银行资产投资风险偏好回归;第二,央行大规模放水;第三,利率市场化倒退。但从现原形况思量,利率市场化倒退绝无大概,央行大规模放水后期则会受到国内房地产代价企稳和通胀预期的抬升,外洋美联储加息对于汇率的负面影响等因素的制约;体系性违约风险正在累积,但短期内似乎又难以发生。因此只管从恒久来看,当利率市场化竣事后,银行的业务模式也会从负债决定资产逐步向资产决定负债太过,而风险的准确定价也有助于银行负债本钱的下行,但这个过程大概会履历一段相对较长的时间,短期来看,银行负债本钱恐怕还将维持在一个相对较高的水平,而现在债券收益率又处在相对较低的水平,这也会拦阻银行设置盘进场,乃至出现了银行宁肯将钱交给央行也不愿配债的征象,因此我们以为曲线的陡峭也会继续连续。
- W0 B$ m X% n5 u! q0 R; }) k(作者:齐晟-华创债券) |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:16:26