|
近来在思考一些营销方面的事变,特别是该怎么做金融产物的保举。
; ?. E! ?; I) c. ~, `, j0 P0 `9 a! C, G5 ^
看过不少电商、金融机构以致是P2P机构做的产物保举广告,各人的路数实际上蛮相似的,只管不知道它们配景实际的转化数据到底好欠好,但我总以为如今如许的发力方向有标题。本日就想和各人聊聊这个话题: 8 e$ }' D/ v4 @! J; y
6 o0 |. Q9 g- v. Y& J$ c( P& U/ U. k' \" B) p& s
总的来说,如今比力常见的产物保举套路有两种:
3 \0 H) X% m" C; C X% g- Y
) P V* E, ^; n, y第一种热情如火,各种拍胸脯。这种套路P2P和电商用的最多,看到的保举文案根本都是8%以上的预期收益+保本保息+随时变现,产物宣传上都讲无风险,高收益,运动性还好,背后都号称有大数据+国际风控团队包管兑付。全部文案焦点逻辑都是信赖我,发财致富就没标题了。什么投资有风险,入市需审慎,哪有的事,齐备都是狗X。 " ?% U6 u& @; v) M: I9 H& t- }
. A/ D# c6 s- `2 O
. D, F% W/ I+ [. A8 a
其他人怎么样看我不知道,反正作为一条科班出身的金融狗,我表现三观已经尽毁。每当看这类广告的时间,脑中总会脑补从前陌头卖大力大举丸的场景。所幸牛皮总会吹破,天上不会掉馅饼,胸脯拍的再多,兑付不了也没用,如今这种简朴、粗暴的保举本领相比从前已经收敛了许多。
# ~: p2 B8 N8 v2 n/ G ~" P8 n' |2 b* D M
第二种则平庸如水,各种不疼不痒。这种套路紧张出自各类金融机构的手笔,特别是在公募基金的宣传上。由于羁系不让用拍胸脯、包管收益的方式,以是在保举文案上总是会出现一些莫名奥妙、不咸不淡的水文。比如之前我看到的一个第三方代销平台在首页上对"益民服务领先机动基金"的保举语是“关注行业代价,领先市场潮水”。只管写了10来个字,但什么实质的信息都没有。
$ c% k: i( L3 e4 s5 D4 i
) b: j0 s. D; d4 N; F1 l5 L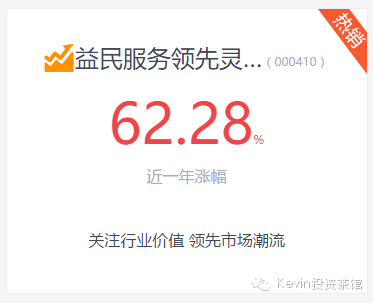 ; ^& g6 A3 L( J! h( E. P
& Z2 V5 C. X+ m/ a0 |再举个基金公司本身的例子,还是前段时间我本身收到的一条保举短信,内容是如许的:
h& w K7 M0 X6 m/ _9 P
8 n. G4 ]/ k, i% B: w, [, J( K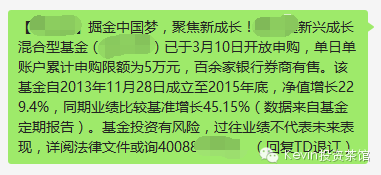 R+ r; X+ J" _; {8 v
+ ~) }- s/ a3 g/ _
撇除句首莫名奥妙的sologen不谈,固然这次提供的产物信息比之前略多,但最关键的投资动机,即为什么我须要投资这个产物的缘故起因仍然没有讲透。先是告诉我这个产物汗青业绩好,然后又告诉我汗青业绩不能代表将来表现,确定不是在逗我?!假如这种文案都可以大概让人产生投资的激动,那才真是日了狗了。
; P/ T: ~" N M) K, m ) Z/ E9 c* w& m# M s7 T1 c
# x* c# y& \- k2 g s+ P
( _6 r. I8 W) v4 {" A g3 p$ s( q! [
是不是以为很莫名,但行业内绝大部分的金融产物保举就是这么做的。两种套路只管风格迥异,实在他们的出发点是同等的,都盼望收缩客户的投资决定流程,低落决定的难度,盼望利用最短的语言来促使客户完成投资动作。
& @/ o8 Z- m0 T$ b# Y; F
# a4 J1 V' X9 F. @5 c" r假如方向错了,再怎么积极也是没有用。 ' |* s; M; Y% g# y1 ~7 p3 `
: k2 I. `! r& |+ C6 t `
大概这套方法在零售范畴可以大概起到肯定的作用,但Kevin以为,保举金融产物假如仍然接纳这种逻辑,肯定是有标题标。
, \# s+ C K2 u* L* [% l8 [; {' S8 k; T+ Q u" p
" }5 Y% J, p+ j/ Z! ^7 h9 {! ?
这内里至少有3个来由:
# H q# a& T! H$ n/ p( w
& d' R7 J& q8 ]) b V第一,投资源身布满了各种不确定性,无法包管效果。收缩投资流程天然会低落客户对于产物本身及风险的相识,假如可以大概控制投资的效果,那么大概整个逻辑可以大概建立,客户的体验并不会太差。但在一个有用定价的市场中,全部高出无风险收益的额外预期收益都肯定是有风险和不确定性的。固然国内的资源市场定价远称不上有用,但随着各类中国特色P2P等伪金融资产的现行与规范,市场的有用水平肯定会徐徐提升。以是,别老想着忽悠,由于你无法控制效果。差异与零售业的购买动作,金融范畴,投资动作的完成仅仅是后续服务的开始。假如整个过程以诱骗开始,那么一旦后续效果不符合客户的预期,中介机构肯定是会受苦头的。
& o+ B, T k C7 K) a, a# e- R6 t$ L2 t- z" X
第二,投资源身是一个高本钱决定的过程。我们的生存中面对着各种各样的决定,但差异的决定,对应的本钱是差异的。比如买点小东小西,由于试错的本钱很小,客户就比力容易被影响,比如近来在广告里看到哪个新口胃的薯片在保举了,大概也就会买个试试看。但随着泯灭金额的增长,决定的时机本钱也会随之增大,打个比方,你买手机就肯定会比你买话梅来得更为慎重,由于一来产物更贵,二来手机你要用好久,试错的本钱很高。以是出于如许的缘故起因,这些年做手机测评的自媒体就非常多。而投资险些可以说是全部品类中试错本钱最高的一种决定,由于绝大部分的投资都是以万元起步的,一旦选择错误,不但有体验上的丧失,更会出现经济上的丧失。以是,利用低决定本钱的营销方法来针对高决定本钱的场景,天然是不妥的。 E& n1 n5 v, D, i
+ L. j. S6 N& s9 R2 B3 }( ^( F第三,互联网的本质是一个熟人社会。互联网的出现大大低落了信息的不对称性,使得每个人都更容易相识对方,从这种意义上来说,互联网使适当下变成了一个熟人社会。熟人社会的配景下,口碑是第一位的,相互的信托很紧张。因此,就不能再用传统宣传及忽悠的逻辑去保举产物,而更应该把客户当做朋侪。信赖没有一个人在给本身的朋侪保举产物时,会昧着本心,且不说人话吧。整个过程中,信托与说服是第一位的,而汗青表现、申购日期什么的并不关键。
( S# n8 @9 l' L& P+ V; S5 h; r' O1 @, h
! z; Q# s6 V9 S7 Y4 @. g
我始终以为,投资是一件非常严厉的事变,每个人都必须为本身的决定负责。因此,每一次决定都应该由投资者自行判定后做出。中介机构更应该负担的脚色是朴拙不忽悠的保举和充实的信息披露。 $ B' I$ g8 l. S7 x
; N5 v I1 w& X
$ `! D+ _ g( G8 O- M* B( U
业内许多人都以为客户并没有充足的耐烦读完长的文案。但我以为,究竟大概恰好相反。客户主观上肯定是有盼望全面相识产物的需求的,只不外如今能把一个产物的卖点和投资逻辑表明白的人着实太少。长度不是标题,可读性才是。
& E* X1 {6 D2 m" P; c
& t. Z+ k$ b' u" Q* J; W6 U/ N以是,假如你问我,金融产物保举到底应该怎么做?我的答复是——
1 w1 z% a" V& i2 I
5 @2 B6 p, W6 v' o3 P2 {: S' x
. L4 p; s9 l) N; T; [多一些朴拙,少一些套路。
) e+ N4 l* l3 w说人话,大概就很好。
|  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 00:49:29