|
导读:“《中原时报》记者统计,到2月17日,中国已有23个省公布了2017年固定资产投资目的,数字相加累计投资高出40万亿元,加上尚未公布的省份,本年投资不少于45万亿。” 5 E$ `: {. Y8 J9 X
大周末的,看到这消息,感觉整个人都不好了。 % e2 C3 B+ W9 f, r
45万亿是什么概念? 4 y( z; P$ A! W( j) z: V% h
中国2015年末总生齿为13.75亿,相称于有人要求岂论男女老小每个中国人都要拿出3.3万元来投资;全天下生齿70亿人,相称于举世每个人投资6400元……
! ^8 B4 L* H: q! f9 S! Z# n% U1 Y 什么项目能撑起来这么大的投资呢?
( t) }5 ~. t6 S" u9 W5 O' i0 m0 i 固然是铁路、公路、机场、地铁等无数的“铁公机”项目,我们这10多年来不不停都这么搞么?2008年的“4万亿”投资造成中国债务飙升、房价飙升的爆炸性隐患不停还在,岂非,为了吊唁谁人4万亿,2017年干脆来个40万亿?
& @/ `' S! ^9 y7 b# P" D2 { 咱是平常小老百姓,看不懂国家弘大战略,唯一想问一句:人民币到底还是不是钱? & H) r/ o7 G1 M2 ]+ p' C; G4 \
假如是钱,中国2017年1月份的储备货币总量仅为30.8万亿元、央行资产负债表总规模也不外34.8万亿元,而2016年底中国总的广义货币供应量M2也仅为155万亿元,这一下子冒出来45万亿元的投资,要新发放多少贷款、要新印多少人民币才气跟得上?
1 k k. Z# A& c% Z; Q0 Z 从天下范围内来看更是不得了,45万亿元人民币,约莫相称于6.5万亿美元,我不知道举世其他国家2016年的全部投资加起来,有没有这个数字大? % q/ D( |. X; M6 r
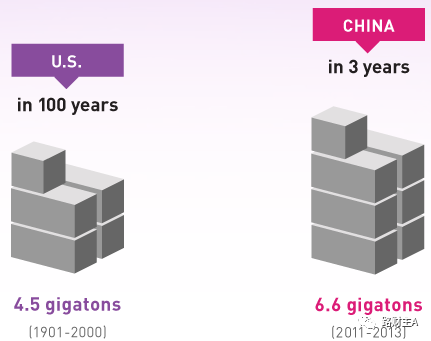
天下首富比尔盖茨2014年曾在博客上公布一个数据,2011年至2013年中国斲丧了66亿吨水泥,靠近美国在整个二十世纪水泥斲丧量的1.5倍! % O7 ]; y9 [0 s* o# J% u
z ?' ~! q% k7 e/ t6 w0 u+ K
水泥是什么?是铁公机类根本办法项目建立的根本。众所周知,美国在整个20世纪都处于扩张的全盛期,绝大多数公路、桥梁和摩天大楼都是在当时构筑的,中美国土面积也差不多,3年顶得过人家100年,这数据已经够逆天了。
$ n4 r( n) \# V, y0 A+ C 中国的债务,正是从2008年的4万亿投资之后,中国团体债务才出现飞速增长——2007年中国债务总额仅为7.4万亿元,到2014年已经飞速增长到28.2万亿美元,2016年底的债务数据,根据最新汇率折算已经高达37万亿美元……
& I+ k, ?1 W) b) d/ a2 _: l* [ 要知道,美元作为举世货币,美国政府总债务也不外21万亿美元,我们在GDP还不敷美国60%的环境下,债务总额按汇率折算已高达37万亿美元,真不知道说什么好……
: N) U- f0 C) B% S7 ?, \, A3 E( m2 n w; k& Y
37万亿美元的债务,要么人民币不值那么多钱,要么,就是中国脱离了地球引力…… + }9 B0 h$ d M
假如在此根本上推出45万亿元的投资,我们的债务岂非是预备翻倍么?假如翻倍,举世2015年底的GDP尚不敷74万亿美元,届时中国债务总额将高出全天下的GDP! - u: g- s0 W' G2 n, l
那么,2017年的这45万亿元投资,是预备让地球爆炸的节奏么?
7 r' G3 z) I5 N: l0 g9 |# f 一、中国经济“投资依赖度”的演变
/ A2 R' g2 D5 j- z 有一点毋庸置疑:中国自改革开放以来,经济发展越来越依赖投资,服从有不停降落之势。假如用“固定资产投资额”除以当年GDP,所得到的百分比就是“投资依赖度”。下面让我们看看1986年以来的变迁: 0 ]/ M5 \ g6 h/ J' c. S' |
30年来中国的投资依赖度(单元:万亿) 8 y9 ^" H6 `0 `! g# l9 u
[table][tr][td] 年份[/td][td] 固定资产投资[/td][td] GDP[/td][td] 投资依赖度[/td][/tr][tr][td] 2016[/td][td] 59.7[/td][td] 74.4[/td][td] 80.2%[/td][/tr][tr][td] 2015[/td][td] 56.2[/td][td] 68.9[/td][td] 81.6%[/td][/tr][tr][td] 2014[/td][td] 51.2[/td][td] 64.4[/td][td] 79.5%[/td][/tr][tr][td] 2013[/td][td] 44.6[/td][td] 59.5[/td][td] 75%[/td][/tr][tr][td] 2012[/td][td] 37.5[/td][td] 54.0[/td][td] 69.4%[/td][/tr][tr][td] 2006[/td][td] 11.0[/td][td] 21.9[/td][td] 50.2%[/td][/tr][tr][td] 1996[/td][td] 2.29[/td][td] 7.08[/td][td] 32.3%[/td][/tr][tr][td] 1986[/td][td] 0.297[/td][td] 1.877[/td][td] 15.8% 1986年,中国的投资依赖度只有15.8%,到了1996年就上升到32.3%。到了2006年,已近突破了50%。近来5年来,投资依赖度继承节节上升,到2015年到达了81.6%。毕竟上,在很多地域好比重庆、新疆,都高出了100%。
% l& K8 z& p7 t1 X( h" ~% h# K 增长速率靠近的环境下,投资依赖度越高,分析经济越低效。中国现在投资依赖度最低的多数会是深圳,2016年只有21%;其次是上海、广州和北京,2016年依赖度分别是25%、29%和34%。 但通过上述表格我们可以看到,2016年中国的“投资依赖度”有所降落。但这种降落未必是调结构的结果,而大概是东北地域和民间投资“塌陷”的结果。 + b4 |# M5 m( V% F7 x; c
假如投资依赖度不能自动下调,则中国经济转型就非常困难。而且,在这种环境下,货币超发是一定的(好比2015年的股灾救市,以及正在搞的债转股),即便央行自动压缩,终极仍然存在“1.5倍魔咒征象”。也就是说M2(广义货币)同比增长速率很难降落到GDP同比增速的1.5倍以下。现在GDP增速是6.7%,而M2增速是11.3%,货币发行是财产增长的1.68倍。
- t& d9 r# [# b! H1 B0 }& R& {! Q 2009年的时间,M2增速27.7%,GDP增速是8.7%,差距是惊人的3.3倍,大概快19个百分点。这意味着在2009年,人民币的购买力一年之内就打了81折!“四万亿”终极带来了房价暴涨。
5 `( E* K: c! t6 z' |) S 以是,2017年不是2009年,这个各人要头脑清醒:资产代价有上涨压力,大概出现局部异动,但绝对不大概全面飙升。而且,人民币的降息周期已经走完,即将开启加息周期。 ( ^5 e" O2 x" s+ S+ f4 [2 z
二、“房地产依赖度”的变迁
. Q. S, A, \* b% r+ O, G “房地财产全社会固定资产投资”占当年GDP的比重,可以看做是中国的“房地产依赖度”。“房地财产全社会固定资产投资”比“房地产投资额”统计口径略宽,国家统计局只公布了2003年以来的数据,下面让我们看一下: : j; ]; F+ W/ }/ e6 v0 C
比年来中国的房地产依赖度(单元:万亿) 9 \& r+ z% F6 |7 j* L& ]
[table][tr][td] 年份[/td][td] 房地产固投[/td][td] GDP[/td][td] 房地产依赖度[/td][/tr][tr][td] 2016[/td][td] 13.5[/td][td] 74.4[/td][td] 18.1%[/td][/tr][tr][td] 2015[/td][td] 13.4[/td][td] 68.9[/td][td] 19.4%[/td][/tr][tr][td] 2014[/td][td] 13.1[/td][td] 64.4[/td][td] 20.3%[/td][/tr][tr][td] 2013[/td][td] 11.9[/td][td] 59.5[/td][td] 20%[/td][/tr][tr][td] 2012[/td][td] 9.92[/td][td] 54.0[/td][td] 18.3%[/td][/tr][tr][td] 2011[/td][td] 8.17[/td][td] 48.9[/td][td] 16.7%[/td][/tr][tr][td] 2009[/td][td] 4.94[/td][td] 34.9[/td][td] 14.2%[/td][/tr][tr][td] 2005[/td][td] 1.95[/td][td] 18.7[/td][td] 10.4%[/td][/tr][tr][td] 2003[/td][td] 1.31[/td][td] 13.74[/td][td] 9.5% 2003年中国的房地产依赖度只有9.5%,然后逐年上升,到了2014年到达20.3%,为最高水平。“四万亿政策”风起云涌的2009年到2010年,中国对房地产的依赖度也不外14.2%和16.7%。 * b8 a# r7 e: T3 C9 M
但在2015年,中国经济对房地产依赖度出现降落;2016年,继承降落。为什么会云云?也不是自动变化的结果,而是广大三四五线都会的房子饱和了,卖不动了。这毕竟上就是我此前多次在专栏里说的:旧的“房地产+地方债+城镇化”的模式走到了止境。 8 G& |" }% S z4 n' x
你可以不变化增长方式,但接盘侠越来越少了。以是,现在的经济增长方式变化是必须的。
9 ?2 e% F4 o. l: y: m% M 随着房地产局部牛市被叫停,楼市将徐徐趋冷。在这种环境下,2017年稳增长很洪流平上要依赖“大基建+PPP”,此中新疆这种发展滞后的战略地域,会有一个投资大发作。但团体而言,天下经济对投资的依赖度根本见顶,再进步很难,风险也会加大。对房地产的依赖度更是云云。 假如中国不变化发展方式,把“印钞票的期间”引导到“印股票的期间”,不把增长的自动力从“房地产+大基建+城镇化”切换到“大众创业、万众创新+实体经济+内需”上,不把投资主体从“地方政府+国企”转换到“民企+外资”上,将来的经济会比力贫苦。 根据传统的履历,中国绝大多数政府主导的基建项目,自有资金一样平常都在1/5以下,别的的绝大部门资金泉源于银行信贷。45万亿元投资假如成真,几年之内,人民币根本货币和广义货币供应量的数据翻倍绝对是可预期的结果(2008年4万亿之后,广义货币供应量敏捷由2008年底的47万亿变成2012年底的97万亿元),人民币的将来肯定是钱将不钱……
6 y9 G- q( f' I0 ~4 W B 与2016年初相比,2017年绝大多数斲丧品的代价都在快速上涨,特殊让人难以信赖的是,诸如手机、电脑、空调的之类已往十几年不停都在贬价的电子斲丧品代价都在上调,大宗商品在已往2016年的上涨更不必说……
) e' a$ i; g; T8 R
# g( p0 A: d& d5 Q- e! Z D 即便中国简直是处于债务通缩周期,为了制止债务危急,为了制止名誉危急,必要开释肯定量的信贷,但哐当一下45万亿元的数据,还真是让人震惊了,这是显着奔着让地球扑灭,让货币扑灭的节奏去的啊!
0 C+ j) T0 g* J( O6 w 看来,无论印度、俄罗斯还是巴西、中国,全部的新兴国家政府脑筋里都有一个坚如磐石的信心:印钞,让天下更优美!
. _$ `" y% k$ {% y j: {; n) m9 n* j 我不知道将来的人们会怎么对待本日的天下和本日的中国,大概,他们也会像会像元曲里那样对中国式投资和印钞感叹一句:印,百姓苦,停,百姓苦。 * b3 X) f, Y8 }+ X3 p# S$ L$ i
现在的100万,10年后还值多少钱?背后本相太惊人! * n7 h1 R& c4 ], ]' l7 o
现在的100万元,10年后毕竟相称于现在的多少钱?20年后呢?钱贬值的速率远超你想象,该怎样接济你的钱? 6年千元缩水至576元 李大妈在市场上买大米时,发现此时大米已经是3.30元/斤了,她记得这种大米在2005年为1.90元/斤,因此,可算出该大米的物价指数为1.74,8年期间年匀称上涨9.2%。就购买大米的本事而言,与2005年的1000元相比,2013年的1000元已缩水至576元,即人民币对内贬值了。
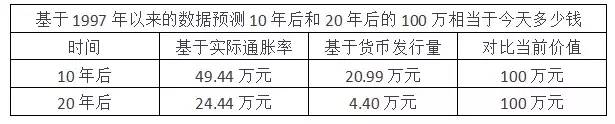
$ ^$ l; |' H7 F' u 现在的100万,10年后还值多少钱?
6 Y- {: o0 R) {, M 基于1997年以来的数据猜测 " `* G6 H$ w# C Q, |
老实说,基于1980年以来的数据猜测有些太剧烈了——这是中国将来的经济万万难以遭受的。 + Y- ?* a0 R* G# w# J7 \4 M5 k
现实上,自从朱镕基总理上台之后,中国中心银行开始与国际接轨,中心政府不能恣意向中心银行伸手了(但可以通过财务部来发行国债),极洪流平上杜绝了货币供应以高出20%的速率猛印的期间。
w) g& d5 b# ~" ~6 o; A5 o 团体而言,无论是真实通货膨胀率还是货币发行速率,都已经大大低沉。我根据中国人民银行公布的数据,盘算出来1997年以来中国的广义货币供应量的年增长率约为16.9%,中国真实的年通货膨胀率约在7.3%。基于这一数据,我们再次可以猜测现在的100万元,10年后和20年后分别相称于本日的多少钱。
7 x' }/ e+ x" c7 Q9 z9 Q7 l) a& t) J9 w- k- I
团体而言,这个数据比力靠近1998年以来的团体通货膨胀环境,但客观说,这一数据仍显偏高——假如我们的货币政策将来不停按照这种方式来连续,恐怕中国的经济很难遭受得起,而且货币也不会只是如许的一个贬值环境,很有大概会出现突然的、剧烈的贬值。 : i% \$ y/ k; X! H/ b0 G
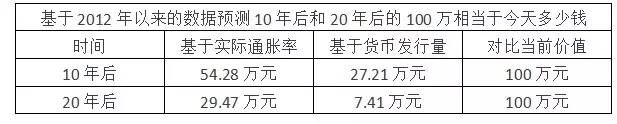
基于2012年年底以来的数据猜测
2 t# P/ X3 l" W3 w1 Y, k# l" Q 各人知道,2012年底中国新一届国家向导人上任以来,经济上不再夸大货币刺激,而是盼望通过市场结构改革来办理经济发展中出现的标题,以是2012年到2014年9月份的货币供应量数据和通货膨胀数据,都出现了比力大的改变。 3 ~! d' O" t& C2 U& R% V
根据中国人民银行公布的数据,盘算出来2012年底以来中国的广义货币供应量的年增长率约为13.9%,中国真实的年通货膨胀率约在6.3%。我们不妨用这22个月的数据,来猜测一下,现在的100万元,10年后和20年后分别相称于本日的多少钱。 4 L# D3 t' R% |3 s. n7 H9 H
% S- e1 x# t8 F& p' K' z7 b8 q 老实说,这个数据与上面的数据区别不是很大,最多可以算作一个过渡时期,这种通货膨胀连续下去,大众依然是很难继承的。 % Q: g) i& O+ i+ j3 J& q
当年的万元户那是富豪啊,现在有个5万元,40万元能算富豪吗?我以为至少相称于100万元。现在的100万,估计到当时会以亿计了。
4 H( ?4 Y" Y1 u& `5 I5 y- `& z 中国已经进入了负利率期间!
2 |' f6 M9 i, g, V3 D 负利率期间!拿现金的人是最亏的! 8 f: m; t# f4 u& Z6 o0 L
不止云云,更有学者以为,负利率很有大概成为贫民的灾难! : ?8 p! n& `2 j! y- s, T; H: S
国家外汇管理局国际收支司原司长管涛克日撰文指出,负利率大概会成为贫民的灾难。由于低收入人群的风险遭受本事较低、对资产代价的敏感性较弱,他们难以通过风险资产设置来进步收入。以是,前期的非通例货币政策对有钱人更加有利,进一步扩大了穷者越穷、富者越富的社会收入分配差距,克制了斲丧增长。 8 d/ S0 L2 L4 Y R
管涛以为,纵然进一步实行负利率政策,低收入人群也不敢举行高风险投资。假如银行再对其存款倒收息的话,那么对于这些低收入人群来讲,是对其资产的进一步剥夺。 2 ^/ |+ O% f, F
这是由于,贫民更倾向于存款储备,而富人更倾向于投资楼市和股市,以钱生钱。相较之下,前者会在通胀的打击下财产缩水,而后者投资所获的收益将会在肯定水平上抵消通胀带来的财产缩水。
5 |& s$ T& f$ m Z 说到这里就必要进入了一个最为艰巨的困难,由于在如许的状态下,该怎样制止钱变成纸,实在真的没有什么太好的答案,只能趋势性的给予一些发起。 ; h2 V9 S* }( P4 q. N. T
钱变成纸,怎样让你的资产保值升值?
) ? y4 Z: } ^2 E& R 一个家庭财务的康健状态,关键在于家庭的资产设置是否公道,简单的家庭资产设置应由三方面构成:告急备用金、短期资产设置、中恒久资产设置。
% r% Z8 J% d! F4 O& e ▌告急备用金,是指当收入突然制止大概付出暴增时,可随时动用的资金通常必要覆盖3-6个月的一样平常付出。
; ?3 x7 ^8 M: X1 | ▌短期资产设置,重要指1-3年左右的资产设置,可以投资于货币基金、银行理财产品、定存、活期储备等运动性高的产物。 . J* R2 C; a) x% D" J
▌中恒久资产设置,重要指3年以上的资产设置,投资于国债、基金、股票、贵金属等产物,使组合收益最大化。 / L) D9 |( h; N" O9 o F
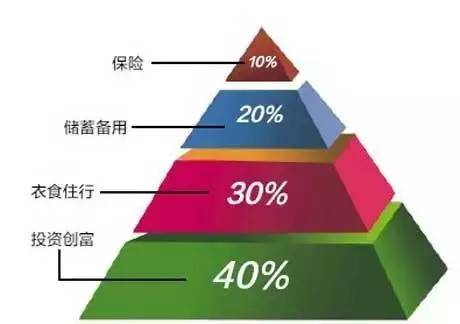
那么应该怎样对资产举行设置,才气让家庭财务更康健呢?在家庭资产设置上有一套简单易懂的4321定律: 3 K+ m# @: c0 [: {, Z! S- A
即家庭收入的40%用于供房及其他方面投资,30%用于家庭开支,20%用于银行存款以备应急之需,10%用于家庭的风险防范——保险付出。 . Y% O+ `+ f8 L" k
; |* C9 f- i4 M9 t* `' C1 D/ \ 资产设置的4321定律只是一样平通例律,各人在订定家庭理财规划时,还需思量详细环境。在资产设置时,重要凸显的是投资标题,而投资的条件起重要考量家庭的风险属性。 7 l6 _0 E, p3 x: E% i
你必要根据个人及家庭的详细环境以及风险遭受本事,来选择资产种类,尤其必要思量家庭资产积累状态、将来收入预期、家庭负担等。由于这些因素与个人及家庭的风险遭受本事息息干系,在此根本上才气更好地选择得当自己的资产种类和相应的投资比例。 , r) o1 y. S1 T
人生最大的复利资产是身段和不停学习!
: y% {! e1 z, H “假如我们不为自己积极,我们靠谁?”少了对自己的投资,势必会被社会镌汰。 8 J1 _+ \& w5 N. h4 h3 m3 t5 g
5 m+ V% j. G# L( l/ ^& }/ M8 ^8 N 管理你的人生财务
# X8 Y+ [5 b" B1 C7 M5 G: H: u 1、 通过银行付出结算体系服务完成对一样平常采购和斲丧的付出
1 A6 k( E+ B* ` 2、 通过人寿保险公司举行对人力资源风险的管理 ! c) ?* t0 v: K# ~' W! U
3、 通过财产保险公司制止实物资产的丧失 : n6 U* C' s0 W8 i& X
4、 通过银行办理对资产投资中的融资标题
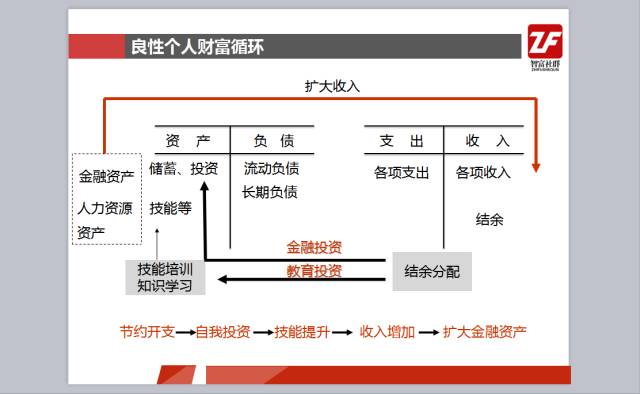
% ]+ I7 t5 B( g6 _. K: I7 a 5、 通过证券公司、基金公司(及其贩卖渠道银行)等完成金融资产投资以反抗通货膨胀、生存费用增长、为日后大额斲丧、后代教导、养老及财产积累、资产传承做预备。 * v7 ^8 k7 M) D! X# D
6、 通过信托等金融机构、完成全部权与收益权的分离,并举行专家委托资产管理,完成财产传承。 + ?( e+ K. C3 x: [( ]2 [! g
钱生钱实在没有你想象的那么难,关键就看你的刻意和对峙,再加一点点本事。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 12:20:59