|
房子是人的安身之所
! \0 u9 y, N% l0 J8 @5 o/ e想到本身是拥有房产证的人 0 n2 C9 I( E9 U1 S% G+ u% ]* o
好像平添了底气和良好感
2 `2 I: ]; f+ Y" ?; ~( A' R. H. ]1 m" p4 t: {0 m7 E- d, e f
买完房子接下来就是还房贷 2 u- B0 o5 l! S) F$ D
可对这件事
0 u( Y) |% t# H/ M/ a7 E) ^, b老妹儿身边很多搭档都缺乏相识
2 M1 W0 t; A6 t6 O网上一些关于房贷的先容又禁绝确
; v2 W3 H5 t. @3 K7 @
6 y* \5 S1 n: D# k5 ]1 c以是老妹儿本日帮您捋一捋 ) w& j7 p1 f% E
关于房贷,你不知道会亏损的事
$ K6 F0 d1 s$ V- a 先还利钱,再还本金?
/ i! ?: J2 b! W$ `# N
* i4 p& @+ e8 w& B2 p7 Y( \ 如今有一种比力盛行的说法,说银行放贷要先收利钱,月供前期还的都是利钱,等利钱都还完了再还本金。
V2 ]& ~: y) {+ U9 k% @4 E0 n 实在这种说法并不精确。银行在为乞贷人盘算房贷还款额的时,是按月计息。乞贷人所还的月供金额由两部门构成,一部门是本金,一部门是利钱,相加恰好是每月所还的月供金额。
! [8 M- u+ z! I 等额本金”比“等额本息”划算?
, z- g& c N' }3 P' O: }# T; s) G! {$ V, d1 Y% W! X# ^
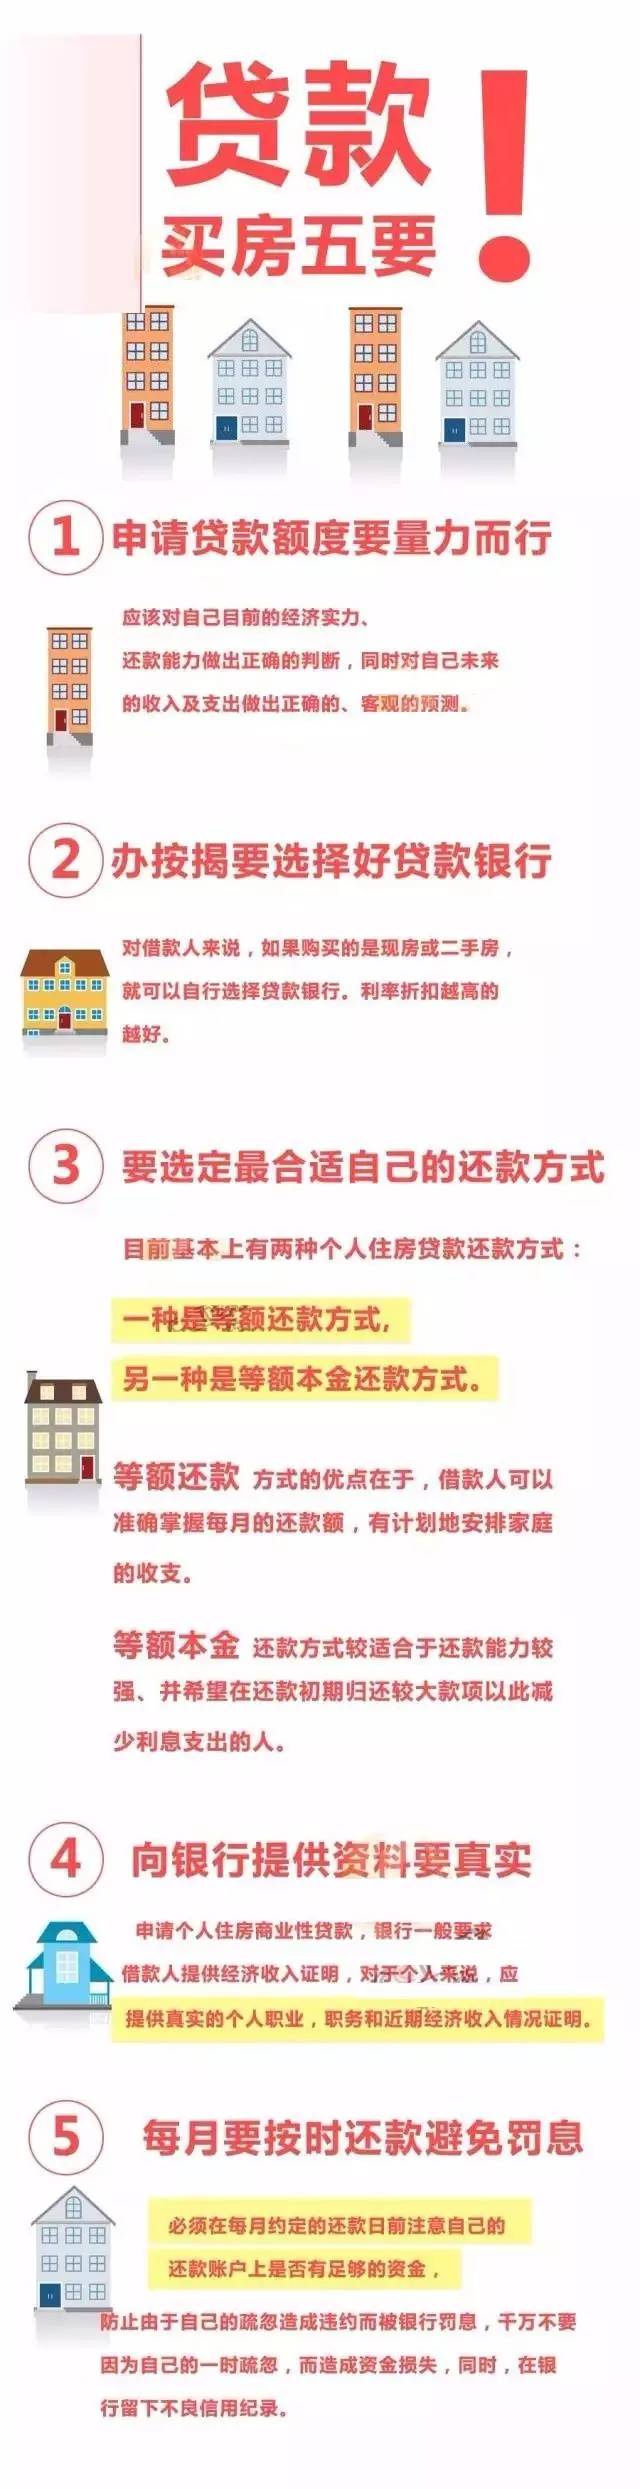
现在,银行的房贷分为“等额本息”与“等额本金”两种还款模式。等额本息,就是每个月还款的“本+息”之和始终保持稳定。而等额本金,就是每月的还款总额里,本金部门始终保持稳定,利钱另算。
/ @. v$ {; b8 m- q" _, [1 @ 别的尚有一种说法,说“等额本金”还款方式比“等额本息”还款方式划算。这种提法也存在明确的误区。
' r" w, n: {6 K! H: K 假设乞贷人选择“等额本金”还款方式,总乞贷100万元,分100个月均匀还本金,则每月要还本金1万元。第1个月还:本金1万元加上100万元本金借1个月应付的利钱数;到了下个月,还本金还是1万元,再加上(100-1)=99万元本金借1个月应付的利钱数。显然,下个月的利钱少于本月(本金变少),以是总还款额也少于本月。如许一来,以后每个月总还款金额越来越少,末了还清。 4 _% [& |' a' S# m! E
想更划算?得详细分析 8 i9 h% E$ P7 D3 `* x! r9 o$ {4 p
5 w I6 u$ p( ^/ i
简直,在“等额本金”还款方式下,由于前期归还的本金比力多,以是相对于“等额本息”还款方式而言,乞贷者付出的利钱总额要少一些。不外接纳这种方式是不是划得来,却须要好好分析。
( ^, _6 U1 x1 T 一旦选择“等额本金”还款模式,由于乞贷人所借的本金数量相对于“等额本息”而言,本金会提前归还。此时,乞贷人须要思量资金的边际使用效益。假如有更好的投资机遇,能带来超出付出银行乞贷利钱的回报,那就可以选择“等额本息”方式,让本金在手中多停顿一会儿。
9 n) Q0 s* q! u( Y6 L7 c) H1 c |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 20:09:34