在保险业,不绝有个潜规则:“轮胎爆保险不赔”。一样平常车险通常都有如许的规定:假如是车胎和车身一起遭受不测,可按照车损险举行赔付;但假如是轮胎单独破坏,则不属于保险责任范围以内。也就是说,纵然从车到车主全都买了保险,轮胎仍然是没有保障的。而且重要缘故原由在于:第一,轮胎属于易损件,经常扎破大概磨损,存在较高的风险;第二,轮胎容易更换,在已往缺乏标识技能的环境下,针对轮胎的投保核保较难以开展。$ I" |# _7 ]4 c- i7 [
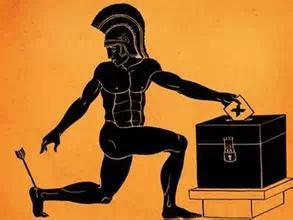
; N+ J4 r3 T) C* g8 k这使得轮胎成了车辆的阿克琉斯--古希腊第一高手阿喀琉斯之踵,出生时被老妈倒提双脚,用冥河神水泡得刀枪不入,只是脚后跟捏在老妈手里没泡到,是唯一缺点。
' W0 q. H) S9 p0 X; i" A
! y. U4 |6 ?6 Q7 M但迩来,这个霸王条款居然被一家互联网保险公司破掉了......" q; `* P; E6 y4 {+ V+ P2 t
: U z* d" Z" K! l
& V* y* _. j& @7 e" v! `& [
0 G4 `- f4 G6 j2 Y" I6 b; \“车险居然不保轮胎!”
- _2 Y% l6 v* L0 D7 n! y: N
# H; A( ^- G% p1 a" O h原来不知道,到520这天才知道:原来尚有很多人曾跟我一样不知道!
( Z4 {, p! Q' x哈,原来各人都不看条款啊!我猜,各人不看保险条款这事,保险公司并不知道。由于,车险不保轮胎这事儿,白纸黑字分明就印在保险条款上,通常跟保单订在一起。只是为了环保,条款字号小了点儿。* E9 d" e9 u r. t* S
2 R- d! }/ ~6 V但若非切身履历过一次爆胎,这事儿,我迄今仍蒙在鼓里!
! [) R3 A) @: H: O- U7 V, j" G& S4 }. D) r+ u- B" N) G
私家车外披钢铁,原以为加上保险可以金刚不坏,不想反而成为阿喀琉斯之踵——轮胎,就是谁人没有防护的光脚丫子!
* m1 Q1 c1 T8 C u+ r
2 `+ A; z0 ~ w2 S0 q6 m8 F5 t$ H作为保险从业者,曾羞于不清晰车险“保车不保胎”。没曾想,这种羞愧在520这天找补返来了:以为“车险能保胎”的人绝不在少数,包罗很多多少“行家”!
0 \. Q0 X7 a' |- o2 ?& J
3 m' \4 Q0 p$ g* ~' T面临这个让“行家”们自觉白痴的520,“我爱你”无论怎样说不出口,呸,我恨你!消耗者、行家自己都傻傻分不清“保车不保胎”,这算不算保险业自己的阿喀琉斯之踵?# K0 H7 t+ V4 ?1 B* x' e! |
) Z: ?4 U4 Q% A8 v. s* P4 q, ^5 k: e以是就难怪,只不外是一款“轮胎险”的发布会,在行业圈子里就炸了锅——固然,也有车险获批、巨量融资等连串消息撞到一起的叠加效应:谁知道来日诰日又有啥格式?( ^) X+ S8 A# B
) `# H0 H; n, M$ u I1 T
除了“原来车险不保胎”如许的疑问,尚有连续串噼里啪啦:. G$ L a9 M7 ^) u6 z$ C
——保车,为什么不保胎?# S% e+ E* p2 P6 [/ b
——保车不保胎,为什么我们原来不知道?* ?) y8 \! [. A( T4 v
——为什么(又)是众安?. q# Y x/ f- Y, ~" I
——保胎,众安真是第一?4 @3 ~. k( k% j# W- \! b4 }1 O8 r' E
——轮胎险,谁做谁亏,众安不会亏吗?6 e6 U2 o+ ~$ k0 h( T
——同样是保胎,为什么众安能云云吸睛?
" S! o' T' k9 }; F8 T8 S——就这么个简单玩意儿,就能让众安值600亿?& A7 n% x; M1 w X+ i3 p
7 @* I1 t+ d/ C0 {7 d5 V网上搜搜“轮胎保险、轮胎险、爆胎险”,就会发现不知道“保车不保胎”的大有人在,不少人以为只要买了全险大概车损险,轮胎也包罗在内。 R" k" k- g2 A- G$ {
( \1 w, ~" w1 u" | O
轮胎作为高风险消耗品,不赔可以明确,可消耗者事先不清晰就有题目了。造成不知道的缘故原由,也没见人提过。保险公司们,是不是之前我们少做了一点功课?岂非我们真的以为把条款给了客户,客户就肯定会看、我们就尽到告知任务了?
& p/ T4 e# a/ w1 x) Z, `
$ E9 `- ]$ y: U" o( T保险公司们决计不会看不到轮胎这个市场需求,多是以为保轮胎会亏钱,以是拿轮胎是斲丧品作为粉饰捏词,即便有谁想试一下,掖掖仪披着“服务”的外套羞羞答答。
/ D; V" }# U; g0 w" {) F( q( D* z4 M+ o/ P" `* S" S- y. Q U
但众安为什么就敢保?岂非就是用责任险而非质量险或不测险就可以了?
- s, w8 {3 Y( Q) a
% Z) v1 i% `0 Y. `- a1 ~* {4 v0 @$ c在轮胎上下功夫,众安确实不是第一。看上去众安的产物计谋是“管换不赔钱”,这与之前某些公司的思绪不大一样。4 G: k# {# s1 K# d8 Y6 ^3 P
( ]! k- |& U, b5 U" Y& J
而且加上“平台替换车主个人投保”、“限定私家车”、“只管第一年”、“批号+条码”的追索机制来防范道德风险,“手机自助接报案”低沉理赔环节本、进步服从,又分身用户体验,加上“分段式免赔比例”,以及“季度性监测赔付、动态调解费率”等,一系列本领和步伐交叠作用,在风控方面“综合管理”、运营降耗提速。
9 _/ ?4 Y/ A8 x( t; r+ a3 u& _! q8 S( I; S) o1 {
众安以致启用了比传统PR更开放、更快、更有用的微信直播来做流传。营销则仍采取得心应手的“嵌入式”:自己不站到前台,而是作为增值服务甘居幕后,让轮胎贩卖商出尽风头。与有些保险公司的甲方头脑相比,格局高下立判。
/ b: X6 [; P2 t3 \4 c! U
2 x: u r. m& p2 i% X: S众安到底值不值百亿美金,我欠好说,究竟互联网的代价取向、估值方式和传统产业完全差异。轮胎险到底会不会乐成,现在下结论也为时尚早。不外这些细节投射出的用心和洞察力,做法背后的格局,透射出的实行力和创新本领,对投资人来说意义差异,有助于提拔估值。
- e9 ], c% h& E4 c- b3 Q: ~3 E {
8 _/ L$ E* f: l/ Q; T9 r6 C同样的事故,你做不可,他做就行。各人不看好的东西,他可以玩出新格式,这比无中生有的创新更难。以是众安轮胎险一出,但见行家吐血、吐槽点赞满天飞。
f/ H8 D% z# j% j3 w
) K" g8 u2 v. O- W% B不看好没关系,抚躬自问:我们心田深处,是盼望他们好,还是盼望他们欠好?我们自己的内心,有没有阿喀琉斯之踵?! l( J# U( W7 b& k9 X
, M" {0 j" t" X- m
我们局外人只看到征象,多难以解读到其背后的企业头脑。众安获批牌照,业务启动估计最快也得年底。车未行,车轮已近,其可骇之处在于:明显告诉你会亮剑,但你就是猜不到他从哪儿动手。功德者总是得问:“车+轮”险,众安到底想干什么?
% D. l, ]% q: d' V. G/ P: _5 G& D9 d) X" b
不外,也有让人烦闷儿的地方:
9 R4 l/ Z6 p2 G- L5 n您须要生存受损轮胎至众安保险作出稽核决定。假如众安保险须要检察轮胎,则由您将轮胎寄至指定地点并注明……订单号(邮寄费用由您负担)。地点:上海市……3楼,轮胎保收。8 O% r/ R" V0 x2 j# A$ ] t
0 ^7 A/ o' x" c
面临这条笔墨,不得不苦苦思索:这是几个意思呢?寄轮胎,我该怎么面临快递小哥的眼光?你是要逼着我苦练手机照相,还是顺丰也筹划参股众安?画面太美,我不敢想,请自行脑补。 D4 N+ n1 m1 Z9 |" G
2 w: t+ l# U. J! Z! r
这算不算保胎险的阿喀琉斯之踵呢? |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-13 21:43:05