港股中有这么一间令人叹为观止的上市公司:起首向母公司出售生产装备,将母公司生产完的质料买返来后,给母公司的鄙俚企业或别家企业安装。
) M9 ~1 r$ M/ K7 ~; Z+ j: L8 u, d, c. d
就如许左手进,右手出的业务模式,账面毛利润率高达85.1%(直逼赌场银河娱乐),净利润率53.8%(媲美天合化工),股价已往一年中升了2.55倍,市值也到达了1592.93亿港币(比蓝筹的华润置地还多200亿)。; \: H7 e& o8 o8 s" m3 [
) V9 b3 J* @8 I2 k' b) [* {
这就是——汉能薄膜发电(566),市值角度绝对是光伏界的阿里巴巴了。
- N3 d S' r1 ?, Q. v6 n' O e, m4 |" a q, R3 v( ]7 Q
英国《金融时报》称之为“不平常操纵”,《华尔街日报》说它的“高股价或难恒久”,连David Webb都看不下去他的关联买卖业务,说要点评点评他的财务报表。假如你再问问基金界的朋侪,会发现各人的共识极其同等。
; L1 \; R3 Z' E5 V n: L- P) Q
# X7 T9 T% F7 V, T3 k* T6 v% T再翻翻最新的半年报,你就会发现槽点简直是多到不知从何动手。
" W. ?" g- d u: W- ]9 W0 D9 h- O* v( n" m, M9 {0 [+ A
比如,这种必要随处建厂的公司,固定资产应该远远多于活动资产,但是实际总是暴虐的,固定资产90亿港币,活动资产到达113亿港币。
: o% j4 u6 k, y( z2 H
1 ~) J1 ^8 r6 H3 [( Q0 |6 c9 G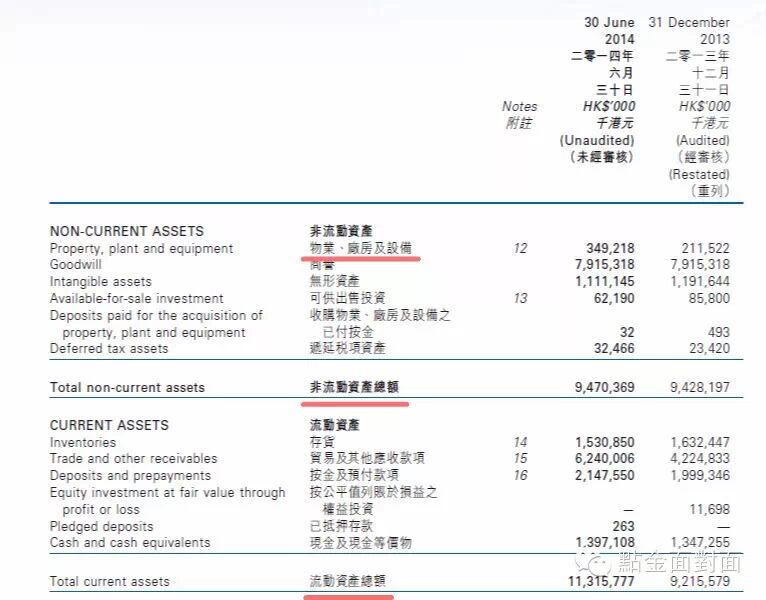 + S! O$ O% Q( Y
5 N4 n% G0 T3 S( k ^
显着是发电站公司,固定资产中真正的厂房和装备只有3亿,商誉竟然占了79亿。商誉说白了就是品牌代价,中国第一品牌腾讯的代价是660亿美元,敢情汉能薄膜发电这六个字也是字字值令媛啊!
5 M4 _4 r* T% N4 J& y5 f0 Q
# T$ k, S0 E1 d/ N; M品牌这么强,那么赢利肯定很锋利喽!效果看到应收账款一项,又惊呆了!2013年底照旧42亿,过了半年就增长到了62.4亿,但是这半年的贩卖额只有32亿。
3 C! M" D0 t7 m6 E0 A7 g
! R3 X0 x1 n, w+ ?3 E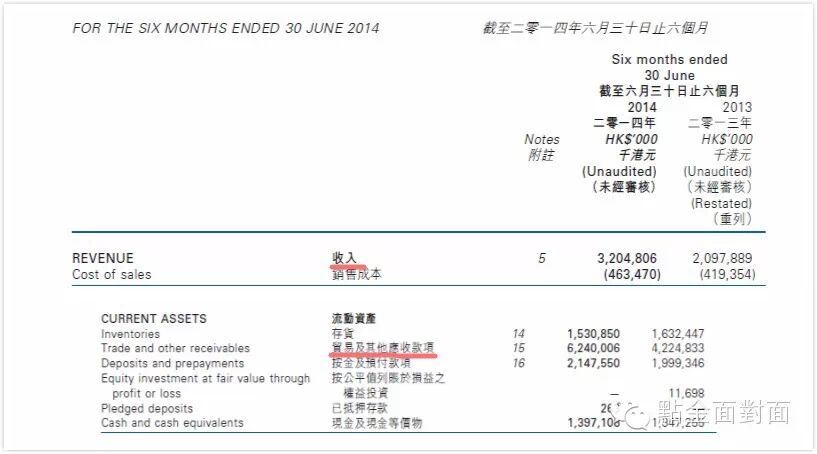 ) e7 h! F; `8 G6 h
$ a4 y" j6 {3 q7 B! a) A& G% z
也就是说每卖出去100块的东西,就收到62块钱的欠条,有如许做买卖的么?, r# P5 F* d% k
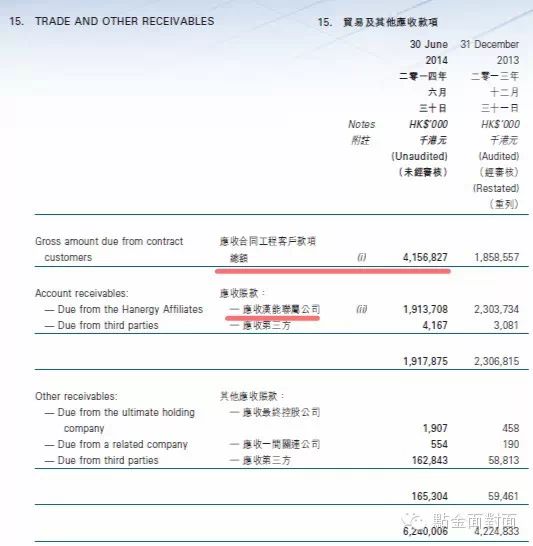
- h- P \9 L& { y而这62.4亿的应收账款,一眼就是三笔跟关联公司买卖业务:19.1亿、190万及55万。当中最大头的是一个应收据约工程客户款子,41.57亿。7 t& m) E: ]! D/ p/ r0 x9 F, w1 o( S/ G
3 A( D3 [3 Z9 \5 M
: E- L! s, F4 S+ A% \
2 @$ W2 i7 M5 ]) b2 G9 o都说,你欠银行一块钱,那是你的标题;假如你欠银行一个亿,那么就是银行的标题了。欠了汉能薄膜发电四十多亿的大标题,原来照旧关联公司。
8 i# u+ U2 @3 C. K/ x# h
0 |) T( J0 q2 i5 O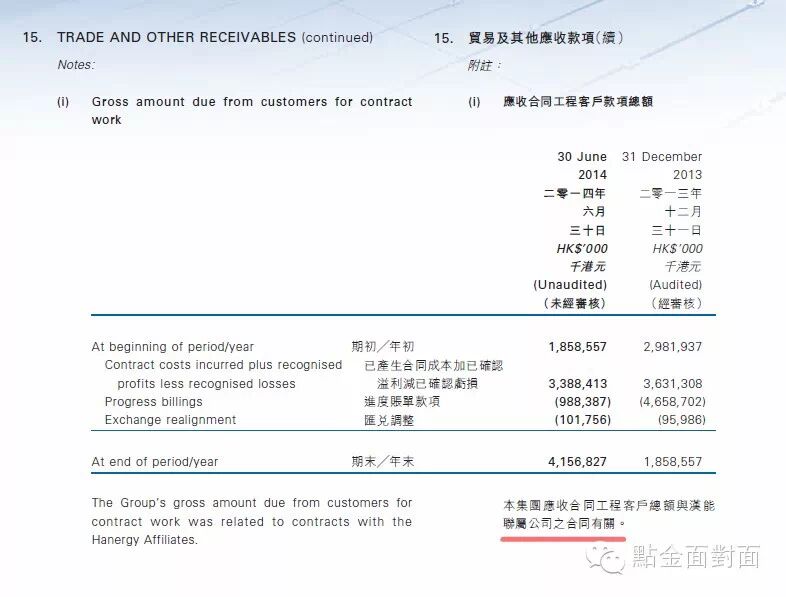
7 I9 R0 g+ A' R5 e4 J: C
% W/ W! M% U; r& t加在一起,汉能薄膜发电整个应收账款中跟关联公司有关的数额到达了60.9亿,占了全部应收账款的97.6%。关联公司,即母公司才是汉能薄膜发电最大的标题。
2 L' p8 v; {( {# R7 i3 a6 B* P/ r D7 K3 Y/ J
简单翻完财务报表,我们再说说汉能的根本面和市场对他的一些疑虑。
6 T" ]* c3 e- c' T! c9 |6 u) W" h! H6 T) B. h( S
单论光伏行业,假如是多晶硅生产商,如保利协鑫,那么红利本事上关注生产资源和多晶硅的均匀贩卖代价(ASP),竞争再看产物的度电资源(每发一度电的资源)和转换服从。假如是中游电池组件厂商,那么关注多晶硅采购价、组装环节的各项资源及整套的电池组件ASP。假如是鄙俚电站,那么关注建立费用(每瓦制作资源),投资回报率(IRR),运营后的度电资源和电价。
9 u! h; i& F" X; ~( C0 ^ s
# X8 }' x0 \, p, W0 p6 L就汉能来说,理论上应该关注它的薄膜电池装备的订单环境,母公司开出来的采购价,装备的制造资源,使用寿命和折旧管帐方式。
0 A; R& M2 V' F; I
2 ?! Z" Z z( z% W而实际上,汉能走的是独立于全部太阳能生产企业,而且没有数据支持的蹊径。各人照旧多晶硅电池,他一个薄膜电池的名字就已经分析白,我不跟你们一起玩:* _/ x! `/ J( w# t- c A
- S6 E5 {( q" V" E
第一,汉能的业务布局多年都是单一大客户(本身的母公司);第二,他的薄膜工艺并不是行业主流;第三,年年给母公司卖的不是薄膜电池板,而是制作薄膜电池板的装备,这又不是易耗品,还能对峙卖了这么多年,也真是不明觉厉;第四,度电资源从来没有给出过正面确切的数字;第四,它构筑起来的电站,业内谁也没见到过;第五,产能永世比产量大(缘故原由可以有第四点来表明)。, ?" r3 [4 F6 z" v x" X
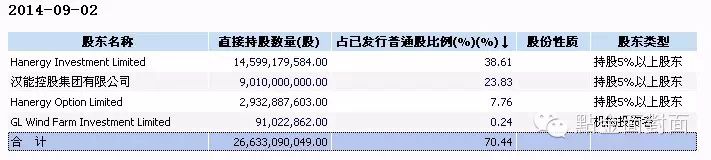
- p! Y" x6 u! C' }) H除了业务模式关联买卖业务外,连它的股权布局都是这么的汉能style,同等举措人持股比例到达70.44%。0 K( l6 j/ C7 ?* ~) L# e# H9 U
/ ?6 t* Q2 H% A
9 i& C+ ?$ Y$ u, K/ j
1 y: E) J6 [6 F* Y! ? q1 j以是筹码都在本技艺中。这也表明白为什么股价可以或许节节升高的缘故原由,不是没有空头,是空头根本借不到票,借到的票利率也高达40%,让人怎么空。
' @9 o0 c) }* D6 O9 g* C
* V& ^1 V% {. n: c' i至于这只股票的后市,只能说,没有人知道它会在何时以什么样的方式给市场带来惊吓。只惋惜,香港证监会是过后羁系,没玩坏就不算坏。+ ?, }* g# c+ b- s; n9 s9 l- D
& m, x. a3 J: C0 Z7 [3 |$ v4 F
不信你看,汉能刚刚把它新疆的五项发电业务,卖给了北京弘晟,作价14.2亿人币,光是净利润就有7.77亿,至少账面上不停有钱收。而根据英国《金融时报》,弘晟是在这笔买卖业务公布13天前才注册创建的。拥有弘晟的3支基金中,有一支的法人代表是汉能薄膜发电前董事Victor Wong的妻子,Victor Wong客岁5月,也就是那笔买卖业务发生前8个月的时间,才不再继承汉能薄膜发电董事的职位。3 {* s7 Y: ]$ n6 T) q/ {9 ]
3 M5 t. `( G/ v- Y( |, @* U0 F我写到这里,大概会令你对汉能的印象相当之差,但实际上汉能走的是什么蹊径,打造的是什么形象呢?
3 ?& L/ x' w1 v) i# R; N7 Q) d3 E+ D2 x9 _& ?1 d& V
在央视黄金时段的广告宣传是“汉能到了,雾霾少了”,特斯拉是他的互助同伴,在欧洲宜家也是他的互助同伴,高大上到甩了整个中国光伏行业一条街啊。
9 G2 A% H- {5 V3 ^' M; x; d3 E/ |! Q$ D
. V# l; X( ^6 X3 P: i以是要怎么点评汉能呢?港股能源的记者给了我如下精粹点评:“我以为它让人们知道,太阳能在中国貌似大张旗鼓在搞的公司,这是它唯一给整个行业带来的正面广告效应。实质上,让对行业既没有技能贡献,也没有政策推动影响;但反过来说,它以致连负面影响都没有,由于它根本没有市场。”
7 N6 y4 j8 X( o. {- N' d0 A
3 E' p5 M% f6 c1 e基金司理说:“投资圈中,他的卖弄举动已经是公开信息,但是你真的在乎如许一间公司么,呵呵。” |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:09:04