据华尔街日报,富国银行高出中国工商银行,成为环球市值最高的放贷机构(靠近3,000亿美元)。富国银行能称雄,在于相对简单的业务,而不依靠复杂衍生品或用借来的资金举行高风险生意业务。本篇陈诉具体分析了富国银行崛起的另类的商业模式,以及富国发展模式对国内银行的启示。以供各位从业人士参考学习。
z, {! p- d3 w2 d
0 p& T7 g; z" B" A" [2 V富国银行——另类银行的发展之道
) ^4 }. t' ]8 X! i+ L7 H泉源:中信证券
# B% t& z5 ]3 _ ]. d4 S: \- d: M+ A0 i; m! s
第一章、富国银行概况 一、 富国银行先容 二、 富国银行的业务结构 三、 富国银行近三十年的发展路径 第二章、富国银行另类的商业模式 一、 社区银行服务 二、 快速发展的房地产贷款业务 三、 特色营销——金融市肆与交错贩卖 第三章、富国银行与美国其他银行的对比 一、 高于同业的红利本领 二、 妥当的住房抵押贷款业务 三、 严格的风险管理与审慎的管理理念 四、 驻足本土——迟钝的国际化步调 五、 深耕商行——慎重的综合化门路 第四章、富国银行发展模式对国内银行的启示一、富国银行与国内四大行的对比 二、 对国内银行的启示
; m* n6 w( j8 m% c4 b) @
" }. H, I' B, F" i# _( a第一章、富国银行概况7 t `" H( Q: w' m0 l0 e5 Z, D
1 D3 P2 d7 L: n一、 富国银行先容
3 c8 z# C7 g$ v* ?; E6 _) {( m& S
& C5 V6 j7 ^ d/ P0 h& |. F9 G4 I# B5 h2 F) X' S; w8 O
富国银行,1852年在美国西海岸建立,在创建后的100余年里,徐徐成 长为一家独具特色的地方银行,1994年之后,由于美国取消了对商业银行跨州策划的限定,加之1999年《金融服务当代化法案》的出台,富国银行颠末一系 列的吞并收购,在不到二十年的时间里,从一家地方银行一跃成为全美第四大银行,并发展成为一个综合性的金融机构。$ v! O. b( y7 s' S3 C3 e4 g
0 i5 r4 e5 m9 Z
- g* J$ L m3 o. W现在,富国银行的市值排名美国商业银行第一位,按资产计,为美国第四大银行。富国银行在社区银行、小微企业贷款、住房抵押贷款等方面位列全美第一,是美国第四大财产管理机构,管理着 1.3万亿美元的资产。富国银行推许零售银行的商业模式,发展社区银行业务,现在,每三个家庭美国中就有一家是富国银行的客户,其9,112个金融市肆、 12,000多台自主装备和27,000的雇员遍及美国大部门州,是美国本土最紧张的银行之一。9 B4 B' j/ k! o: [% I
, `$ J' h# ~5 E/ w1 M, r2 T3 @
! ^* b" T0 ?" r在敏捷发展的门路上,富国银行与美国的其他大行相比,有许多共同的地方,却也有许多差别之处,比如他迟钝的国际化和综合化的步调,以网店为市肆的贩卖模式,对小微企业的器重就是非常紧张的特点,而正是这 些特点,作育了富国银行现阶段的乐成,而富国银行的这些做法,抑或是理念和战略,也值得现在的中国银行业学习。0 D$ H$ M* U. O- z; u7 B; |; }
. Z- G" f% y; ~
3 R& e& G; ^/ M1 \1 O二、 富国银行的业务结构
% }; U+ K3 l2 A# A9 I
. x9 [9 P; g, Q2 b+ v" B; c
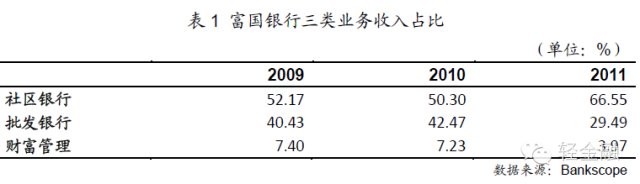
7 s6 A1 u: ~' G; W- J$ V1 P* d自2001年起,富国银行徐徐将自身的业务分别、调解为三个部门——社区银行,批发银行,财产管理、经纪和企业年金。
( U" T& T9 \% ~* P) l" \( b6 {
3 s, ? W+ D: K, V
# l8 b( }# A, X; Y( c2 [. X7 |% G社区银行是富国银行的核心,比年来社区银举动富国贡献了60%左右的利润。社区银行部门紧张面向个人和小微企业,提供了美满的产物。对个人,社区银行提供汽 车贷款、教诲贷款、住房抵押贷款以及光荣卡等产物,对小微企业,富国银行提供了包罗租赁、房地产贷款、策划性贷款、养老金投资等业务,以致还举行风险投 资。在社区银行范畴,富国银行极大地发挥了它在零售方面的上风,富国的各类终端,包罗金融市肆、自助装备、网络和手机都是社区银行的服务机构。& J! ?" }* w+ E# b3 Q% A7 \
# l5 Y3 y i1 g
% U3 E" P) g, \& G4 Y批发银行紧张针对年收入在2,000万美元以上的大中型企业,提供各类商业贷款和中心业务,包罗传统的商业贷款、抵押贷款、房地产贷款、光荣证、商业融资、租赁、账户管理、投资管理、保险、投资银行业务等。, @8 {0 S, a- z% w
4 b' S# J- u) {; R
1 j7 O3 m% F5 c财产管理、经纪和企业年金提供为客户专设的各类咨询服务,财产管理为富人提供专设的资产管理服务,经济业务提供资产生意业务的经纪和投资咨询,企业年金紧张资助雇主和个人管理养老金,紧张是401K操持推动的养老金,富国企业年金业务的市场份额位居美国市场火线。2 t6 R% Z! |2 m- l5 z5 S
 : J/ @, Z- Y8 Y2 ~! f$ U2 t
/ G: ?' F' v/ |$ Y& r) S三、 富国银行近三十年的发展路径& D4 x; V6 v6 T P
' P1 Q% G2 Q, D- f6 }# q
1. 超过式的规模扩张
- X* V3 b* {% C9 z7 \$ q8 J ~; O" X: v, I$ q
富国银行在1852年建立后的100余年里,限于美国单一银行的体制,不绝是加州的一家平凡的银行,在1960年之后,富国银行随着美国金融市场的创新与政策的变革,一步一步扩张为地区性的银行。
3 w4 o+ @4 ?) `, t3 o; p8 k
% I- B/ a5 r* X' r& Q* F图1 近三十年富国银行的总资产增长情况(单元:百万美元)
& N. Q s+ ~0 Q+ h3 L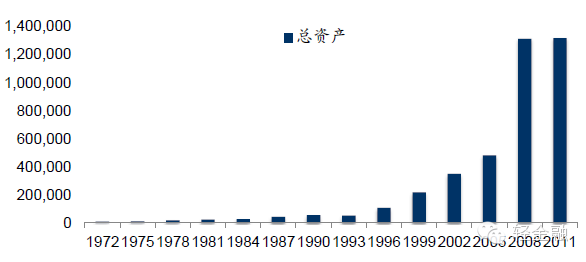 / k, c- A1 W* v6 q
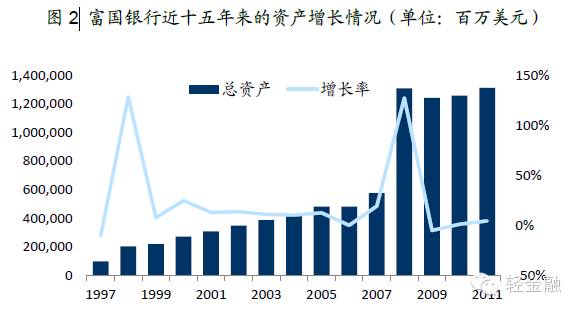
1996年后,公司扩张速率加速,用不到15年左右的时间发展成为了全美第四大银行。1997年到2011年14年的时间里,富国银行的总资产从1997年的885亿美元一跃增长为2011年的1.31万亿,增长了近15倍,资产的年复合增长率到达21.25%。. B/ I2 X) n' S7 u7 ]% w5 u8 p
7 a3 j6 i9 F6 G9 V. C& @
 2 Y/ t$ Y# D; B2 Y
2 R0 _: c0 a/ U% i
6 W3 F; q* @1 z" @0 j; c2 |那是什么支持了富国银行资产规模的敏捷膨胀呢?细致观察这些年公司的发展进程,可以以为,吞并收购是富国银行发展最直接的缘故原由。
6 ~, c) x5 S. P' u7 \% O
# k: k7 N7 a7 }- h$ U: j从富国银行资产增长的图表中可以看出,在1998年和2008年两年间,富国银行的资产增长敏捷,年增长率均在120%以上,在1998年,富国银行归并了西北银行,在2008年,富国银行降服美国银行,收购了美联银行。固然,在其他经济正常的年份里,富国银行的资产规模增速也保持在10-20%之间,对于一个处在发达市场的银行而言,这也好坏常难过的。8 M) ^" M2 l/ g5 [, M" H, N
* C4 T0 N& b$ x8 T( f8 z
撤除近几年的反复庞大并购外,富国银行还在1986年收购了克罗尔银行,在1996年收购了第一洲际银行,一步一步的扩大本身的规模,巩固本身在既有策划地区的上风。富国银行同样收购了一些诸如基金如许的非银行金融机构,为本身的综合化战略服务,但这些并购的规模都不大,公司并购的核心还是在商业银行范畴。
9 o( v8 |0 v2 M7 D" D
1 w1 T, l, Z6 n2. 连续高于同业的红利本领
3 `, C+ L7 I8 H9 L5 I, @3 A2 X# U5 d' _
从更深的条理支持着公司敏捷扩张的,是富国银行强大的红利本领。一个公司只有具有精良的红利本领,才华有康健、敏捷的发展,一方面,红利会带来留存收益的增长,为内源性的增长带泉源动力,另一方面,红利会为公司带来富足的资金,为对外的并购打下精良的资金底子。下图列示了富国银行自1972年起每隔三年的总资产收益率和权益收益率情况。
+ p- h- ?0 L# D" Z/ m# R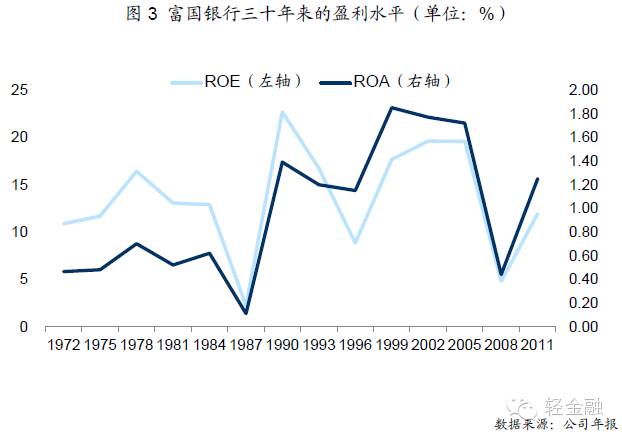 ) W; j6 Y. }) ]' ^, r. I% q+ x
- z% n9 {7 b. m' ^/ _' Q2 o1 N
从公司的总资产收益率和权益收益率来看,近三十年来,富国银行的收益率程度险些都保持在较高的位置,而且出现出徐徐的增长态势。公司在1987年和1996年收益程度的降落源于收购克罗尔银行和第一洲际银行的整合过程,但是在完成整合之后,公司的收益程度很快回升。2008年收益率的降落源于金融危急。但是团体看来,富国银行的总资产收益率和权益收益率比年来都能维持在20%和1.6%左右,位于较高程度。
) t% S; A1 X4 E: J- N4 `* `
8 E3 q/ g6 }" ^3 w8 a2 e% {尤其让人惊奇的是,美国在1970至1986年间举行了利率市场化的改革,商业银行广泛面临着巨大的策划压力,但从富国银行的业绩表现来看,并没有受到太大的打击,红利水昭雪而徐徐进步。+ O7 K2 j U4 L7 X- ]" A
3 y$ u5 ^6 _( `, o" e
那么,富国银行高额的资源回报的背后,又有着什么样的故事呢?
" T0 |+ Y* x4 ^- m* s5 X: [0 [4 g: I- g! |- I$ g3 |* S# b3 f* @
3. 徐徐增长的净息差
6 _) j- I' m; A4 c% b* X
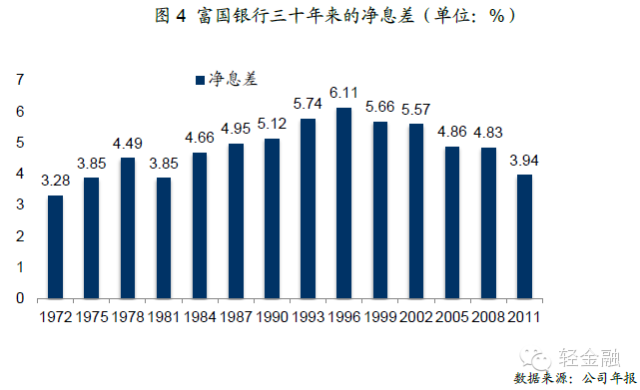
3 \ R8 f2 q6 N' |4 |' c% h作为商业银行,泉源于传统存贷款业务的利差是紧张的收入泉源,净息差又是衡量银行获取利差本领的紧张指标。富国银行的净息差不绝远高于同业,高企的净息差仿佛是富国银行的一面旗帜,让许多偕行只能望其项背。) K6 w: a' |& q& C' Y
# s8 v) w/ G h9 P3 P* O6 J0 M, f; w5 w8 Y3 |! g: L1 \
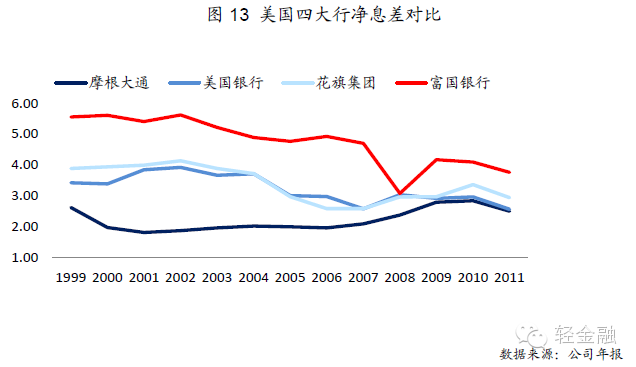
固然进来受金融危急的影响有所降落,但是团体看来,富国银行的净息差徐徐上涨。上涨的净息差使得富国银行的存贷款业务得到了较高的红利本领,从而推高了富国银行的红利程度。相应的2002年后徐徐缩减的净息差与公司徐徐降落的总资产收益率也是相契合的。
) }, @/ {' V# R) n/ O+ ~4 y: Z, _
- M; z0 V5 b/ [/ e0 F4. 敏捷增长的非利钱收入! T) t: W$ t. l. f# H' ]7 m0 P. i
, Q; ?7 s3 T8 E3 w撤除高净息差带来的大笔利钱收入之外,敏捷增长的非利钱收入也是富国银行得以维持较高程度的紧张因素。自利率市场化之后,富国银行就开始大力大肆发展中心业务,提升非利钱收入的比重,非利钱收入占总收入的比重由1987年利率市场化完成时的20%左右,进步到现在的靠近50%,有了快速的增长。
1 Q& e- c- o6 A$ S
' B% o# |7 E) y. D E/ |1999年《金融服务当代化法案》的出台给商业银行的综合化提供了巨大的时机,富国银行也借此快速发展综合化业务,1999年之后富国银行的非利钱收入又上了一个新的台阶。
6 h; [- ?2 r4 G) @# C& Y& j$ l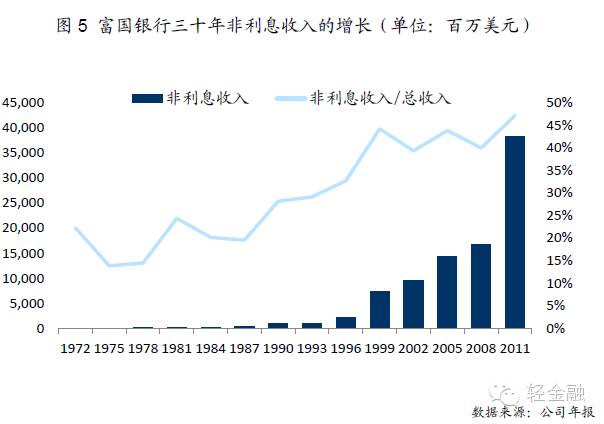 * U9 A1 X, D* ?( l$ M7 b
! l" C& \% P( K" h) ^& D面临利率市场化和比年来的市场颠簸,富国银行依靠稳固的高净息差和飞速发展的非利钱收入创造了精良的红利程度,然而,又是什么支持了富国银行的高净息差和非利钱收入的快速增长?可以说,在这些背后的,是富国银行另类的商业模式和策划战略。
5 s+ B1 c0 P) `. Q
% m0 A) _9 D8 s5 W; U2 b1 o6 ~第二章、富国银行另类的商业模式9 O7 ?' l+ Z3 `9 ~# K
5 I8 t0 F, a( V7 H9 z4 L b0 _! v. k& e1 ~
一、 社区银行服务
9 L6 ?1 P4 o) z* L* B
3 e% e/ ^# C9 X: o6 V5 }1 ^: p
2 \( C8 `& o/ ^( f+ [1 U1. 社区银行概述5 t( T8 `# d& b5 o: [
) R- O- D: G% @6 h0 ^$ O
如前所述,高净息差为富国银行带来了连续高于同业的红利本领,这与富国银行的商业模式有着不可分割的关系。富国银行的业务特色中,最闻名的就是社区银行。富国银行将紧张的业务分别为社区银行,批发银行,财产管理、经纪和企业年金三个部门,比年来,富国银行的社区银行部门的收入和利润都占到公司的60%左右,是富国银行最为核心的部门。) i/ A0 E" |0 d! w2 ~9 h
1 k4 M4 t' _9 u- X' x+ [富国银行将网点开到离社区住民迩来的地方,极大地方便了当地的住民。别的,富国银行还捐助许多资金,资助各地的社区构筑一些公用办法,而且构造员工为社区提供志愿服务,以此拉近与社区住民的关系,塑造精良的企业形象。2011年,富国银行向非红利机构捐助了21.4亿美元的款子,此中多数用在了教诲改善、社区发展上,员工的志愿服务统共到达1,500万个小时,约莫折合3.2亿美元。3 ^5 |8 ]: v4 y4 ]* E0 j- X. L
3 l% T2 S" I% F! r$ K/ m借由广布的网络,优质的服务和精良的形象,富国银行的社区银行发展敏捷,为富国银行提供了较为低廉的存款,也给富国银行带来了收益很高的贷款业务,还带来了许多中心业务和其他综合业务。
" z7 l; N+ X8 E, w3 y( w& f* `; S
# A3 N( S& u5 Y& J; a$ ?7 {8 e; ^& q/ j3 t) q; w3 s
2. 低廉的资金本钱; C8 A! w- c! [, t0 y/ ?
3 z. R7 r. n2 T' s* a" Q- Z社区银行直接面临的是住民个人和小企业,这些客户的议价本领较低,银行可以通过低于大企业客户的利钱得到这些存款。别的,由于附加有便捷和服务等上风,相比于其他对手,富国银行也可以以更低的代价吸纳住民和小企业的存款。因此,社区银行给富国带来了低廉的资金本钱。9 |5 J8 i: E& u' [2 h4 w
从现金存款的变革就可以看出社区银行的上风。住民存款以活期存款储备存款和定期存款为主,此中活期存款是不付息的存款,然而为了应对金融脱媒化,在1970年至1986年美国举行了市场化的改革,银行的广泛开始接纳可转让存单等工具吸纳存款,从而抵抗脱媒化带来的资金外流,与此同时,定期存款的比重也大幅上升,而现金存款的比重却敏捷低落。1980年后,储备账户存款占存款总量的比重从16.9%上升到1990 年的33.8%,十年进步了17%。定期储备所占份额市场份额从1971年30%进步到1982年的52%,而现金存款却从1970年的近50%锐减到15%左右。
6 ~7 g5 W3 {) o7 h
# E E$ a. S! ]) S3 s6 i1 ]但是富国银行在利率市场化以后,积极拓展零售业务,通过ATM机的广泛使用和服务质量的提升,迎来了社区银行的发达发展,维持住了较高的现金存款占比。
/ _7 K- m9 e% V; g* ?$ K
; x1 Q/ k5 Y5 O: M% U: U5 s7 e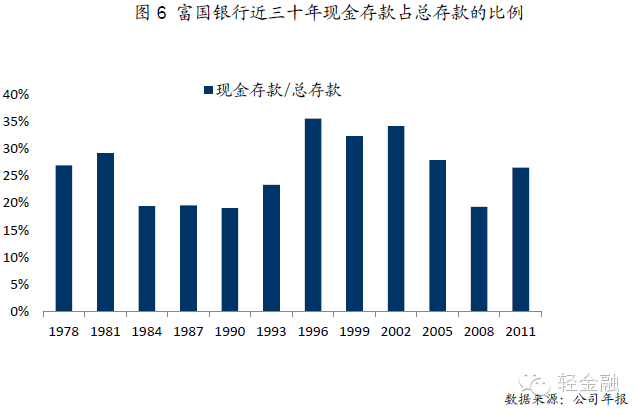 , s( o& E7 n' E/ j* j
2 |: Q! K* E3 k- i! R# e# e0 u# A
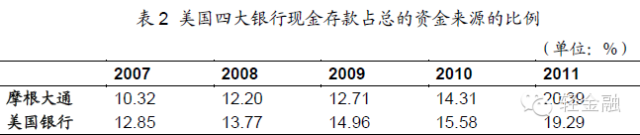
密布的网店、自助装备和便捷的网上银行服务除了可以或许低落存款利率外,也可以为银行提供富足的存款泉源,从而保障了富国银行资产规模的快速扩张,使富国银行免除了许多债券融资的需求,进一步低落了富国的利钱本钱。从近五年同其他三家大行(摩根大通、美国银行、花旗银行)的汗青数据对比中可以发现,现金存款占资金泉源的比重方面,富国银行高出第二名摩根大通2个百分点以上,存款余额占资金泉源的比重明显高于其他银行。4 f$ j8 f/ r2 W S; Y/ G
) X, f( K3 O( b. u1 b* h
) q; Q% Z6 L0 |/ J& P3 g. W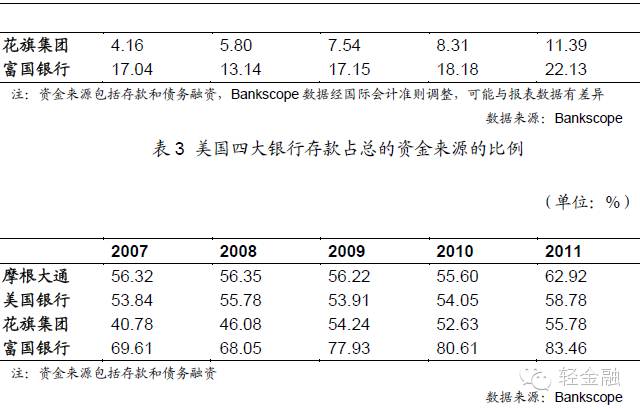 5 O+ U5 g0 C. z2 [ x! u

( H. z2 ^: H4 U9 I( N' Z$ {. n7 t
" t: A8 U) D) [4 V" D; z( [社区银举动富国带来了自制的、富足的存款,确保富国银行在资金的使用本钱上获取了肯定的上风。5 t& G3 J6 |7 O* m* m* r9 K
7 ~3 K' G5 Y/ ^5 }( `
$ t+ ]- a; O: r1 e1 t: k
3. 小微企业贷款业务
1 Q P5 E a- ?. Q9 Y2 w0 \! W# R. G+ e% e7 B# d
3.1小微企业贷款业务发展进程
- b l8 O8 r1 \: j( e7 I2 F9 P, \1 ~" @$ G1 }- k
$ i/ F; j; ~) m4 j
在资产部门,富国银行小微企业贷款业务提供了高额的利钱收入,确保富国银行在资金的收入上领先对手。 & y1 L' J2 U K; J
$ U# x5 G9 ?" P2 e) ]2 I9 _: ], y X
! u- S1 R9 G& m( Y, Q富国银行的小微企业贷款业务建立于1989年底,那一年富国银行设立小企业银行业务团体,专门服务于小企业客户,又设立了小企业贷款部,为年收入低于1000万美元的企业提供贷款。& D# ^/ M# N7 y+ I
) N/ a4 t7 |2 d随后,富国银行发现,将正常商业贷款的发放流程运用在小企业上会使考核本钱过高,因此1994年起,富国银行推行“企业通”,为年贩卖额200万美元以下的客户提供贷款,贷款上限为10万美元。“企业通”的业务与个人贷款(如汽车贷款、光荣卡等)更类似,这一部门的业务在管帐中以致被纪录在个人贷款部门。# _; h o6 Y4 M( P) i+ x
, o4 t3 A5 ?) m. U/ ~8 H% m) `颠末十余年的发展,富国银行现在已经成为美国最大的小微企业贷款提供者。
/ O! B) T C/ k- ]$ }
2 F6 A U8 s. K) B- F
+ v! u: `, X, v3 Y8 C! f3.2 小微企业贷款业务开展方式! D, W$ o) i; j$ Q* q5 ^8 ]
* @: N0 C3 g5 F( Z3 G为了开展小微企业贷款,富国银行起首将小微企业举行分别,通过对小微企业的规模、发展周期等举行评估,将小微企业细分为加工作坊、初创企业、家庭工厂、个体户、无利润企业、服务型小微企业、一样平常利润企业、科技型企业、高速发展企业和现金牛企业共十种,他们对于前6中企业,标准的企业贷款模式是无法红利的。
/ C1 T; Q! y0 j+ D0 j3 U3 _- L4 j z5 x4 b. s
于是,富国银行通过“企业通”改进了放贷模式,贷款可以通过邮件、电话举行申请,施行自动化审批,无需定期考核,也不须要财务报表,取而代之的是先辈的光荣评分模子。贷款的流程非常快捷,极大地方便了客户,因此得到了大量的业务。
7 D9 X- n8 X3 s" w
- ~# m1 w" E% C+ ^( q+ Y+ Z8 k富国银行还通过光荣评分对贷出的资产连续举行监督的重估,根据企业的光荣表现调解每家企业的利率,借此留住了许多优质的客户,精良的风险定价本领,也资助银行镌汰了坏账率,为高利率提供了保障。; n4 h0 O( O/ @$ b, o
( |* Q2 w/ H$ e$ J8 ], H3.3小微企业贷款业务的结果) u c4 ]: z4 p; | X: D# V) p
% R: ~+ e4 J% G$ X) a
小微企业为富国银行带来了新的业务时机,由于小微企业贷款的利钱非常高,这一业务也拉高了富国银行的净息差。1 _* B S6 s- k5 q/ ^* K4 j( H+ i
9 w$ n1 w% L" h$ D4 j图8 富国银行个人贷款占比变革
c" _& o7 }1 ^- Y, i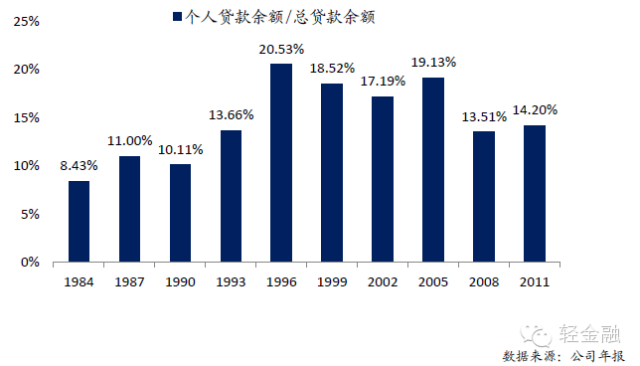 7 v2 T* f R# t& ~
4 ?+ p" q0 o d' m3 K从图8中,我们可以显着的看出富国银行在1994年开展小微企业贷款业务后,其个人贷款余额占比敏捷提升(小微企业贷款在管帐处置惩罚中被计入个人贷款部门),这一部门个人贷款,创造了很高的利钱收入。" h3 n: x! j1 `1 D+ x1 H2 H
0 T4 q# ^9 g' `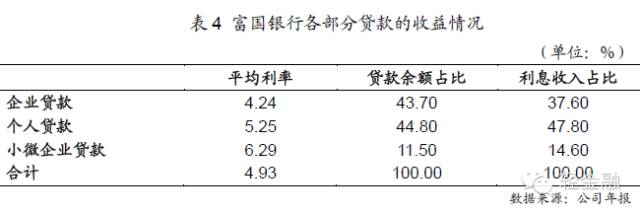
3 `1 t0 k# e/ W( c/ C" ?' y
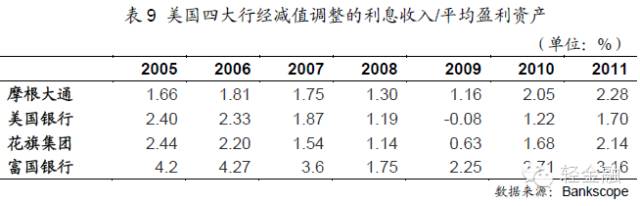
% s8 S4 i9 M2 q7 e( a1 ]5 ]除了小微企业贷款以外,个人贷款比如汽车贷款、光荣卡贷款等,也为富国银行贡献了不菲的利润,个人贷款的高利率和大的贷款规模资助富国银行在资产端获取了较高的均匀利率。下表反映了富国银行等近五年资产的红利本领,比力的是利钱收入与总红利资产的比值。; r T/ |5 p" ~( ^& g% k+ c: |% m9 l x
. n& d! H8 x9 Y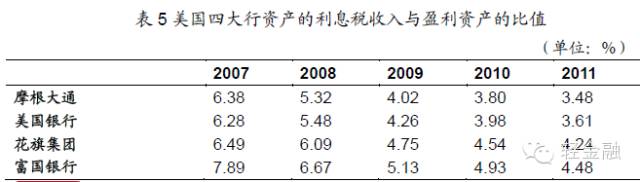 3 v7 X7 D, I6 h& f
% I3 @" J. i* s* `
O* }0 [: \) y* i% E* z
/ J: p' b0 E# W0 I1 O3 E
社区银行带来了低的资金本钱和高的资金收益,为富国银行的高净息差做出了巨大的贡献,但是社区银行的紧张性还不限于此。借助社区银行的发展,富国银行的交错贩卖和金融市肆的营销模式得以乐成实行。
; U8 ^, N3 P5 g8 X/ p- v2 V
1 F- V/ `8 l9 S# s
, {( a- G5 M9 ~% d4 D. U1 ?二、 快速发展的房地产贷款业务# Q% z; y) r+ B6 q) v( \
7 J8 G7 L1 K$ _% `* m% n c9 F! k, [# F
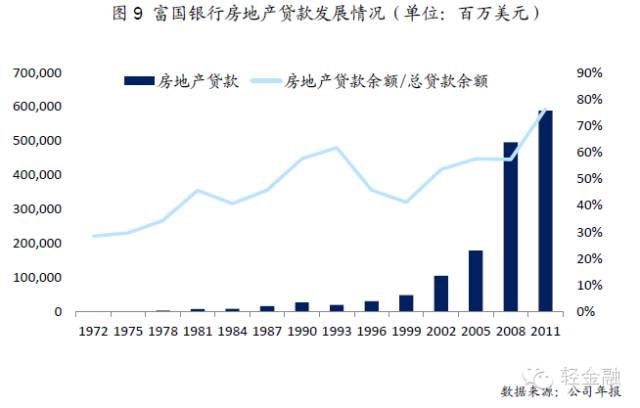
( a' j# h* @- l1 D( Y2 L5 |1 [1 w净息差的增长同样离不开房地产贷款的敏捷增长,房地产贷款紧张包罗个人贷款中的住房抵押贷款和企业贷款中的房地产创建贷款,这两项贷款每每拥有较高的利率。纵观富国银行近三十年来的表现,房地产贷款业务的增长非常突出,从1972年占总贷款的不到30%,提升到近些年靠近60%,而房地产贷款较高的利率也拉高了富国银行的净息差,为公司带来了巨大的经济效益。
7 R- E4 L1 `8 O- [! |$ s# A/ I% N( l- G" Z# L* |
 # M) D- m" W' ^
" S/ J/ U0 S& o, q/ h2 E. a三、 特色营销——金融市肆与交错贩卖
1 B, s+ w* C: t& i/ D; D4 T; ?
; s+ L: Q! X" `富国银行的金融营销伎俩在美国也是非常着名的,依附“以客户为中心”的服务理念,富国银行设立了浩繁的网点和自助存款装备,其电子银行业务也排名美国第一。
1 ~8 a3 _- i! t' u# D: y4 B9 `# \2 f" h
更为风趣的是,富国银行的网点并不称为支行,而是被称为“市肆”,而富国的营销伎俩也与这一名称相契合,提供优质的服务和交错贩卖金融产物。在业务综合化的底子上,富国银行提出交错贩卖来提升红利本领,而且将交错贩卖视为银行的紧张战略。以致从并购目标的选择上,公司也依照了这一战略,1998年归并的西北银行,也是以交错贩卖闻名的商业银行。
9 _1 c; O0 N; J. _0 ]) D# @3 S0 E- k9 A4 w
对于个人,社区银行提供了储备、光荣卡、住房抵押贷款、财产管理、保险等多项业务,对大中型企业,批发银行提供了商业贷款、房地产开辟贷款、投资银行、投资管理、企业年金、商业融资、光荣证等多项业务。1998年来,银行均匀向每个客户贩卖的金融产物数目连续增长,在2009年靠近6个,固然2010年受收购美联银行并表的影响,这一数据镌汰为5.7个,但仍旧保持着上升的态势。
' N' j$ n2 k- `! U7 f" C! Q( R; b+ b
交错贩卖对于富国银行来说同样意义庞大。起首,交错贩卖带来了连续增长的业务规模,1998年以来,富国银行均匀每个客户斲丧的产物数目连续增长,这一增长带来了许多业务。其次,交错贩卖将传统商业银行的客户向综合化的其他业务排泄,有用支持了其他业务的增长,创造了更高的非利钱收入,稳固了公司的利润程度。末了,借助于综合化和交错贩卖,富国银行得到了更广阔的收入泉源,将收入泉源分散化,有用低落了公司的策划风险。! u: ~: t9 N( W/ U- Q+ d
$ `) L" Z3 g1 E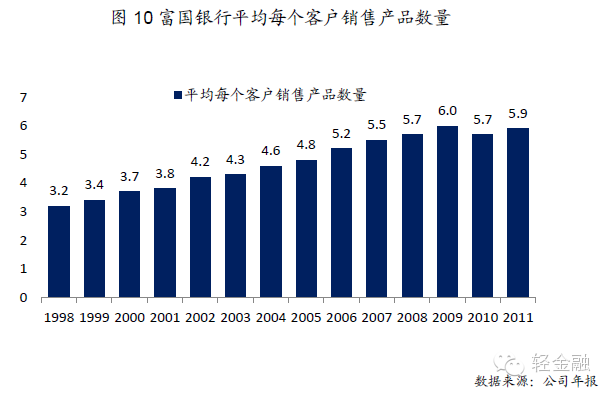 3 N8 ~: C" R, ~' k( n
" v- z( @# P4 i$ }+ P# O7 V0 V交错贩卖增强了综合化的结果,为公司创造了许多中心业务和综合业务的机16 会,推动了富国银行非利钱收入的连续增长。3 Z4 t5 Z% x( O, k0 b# j
, x2 ~& H$ S/ t/ ` U
! I b {6 A8 `6 X4 }
第三章、富国银行与美国其他银行的对比7 d8 w; r7 ^' \7 z- R. B
$ j2 }4 ~7 {" K( d* `+ b
6 h, W; I- W# S
一、 高于同业的红利本领
7 y, J) Y- S6 p0 f1 f9 I" o% \* ^: T# Q' Y' Z8 K7 ~9 M
前面我们提到,富国银行不绝保持着较高的红利本领,那么,对比其他银行,富国银行的红利程度是否占优呢?以下是富国银行和美国其他三家大行(摩根大通、花旗团体、美国银行)的红利数据对比,选取的指标是他们的总资产利润率(ROA)和权益净利率(ROE)。4 a2 g0 J1 I* I
" |2 o8 R6 z* n1 N9 U+ B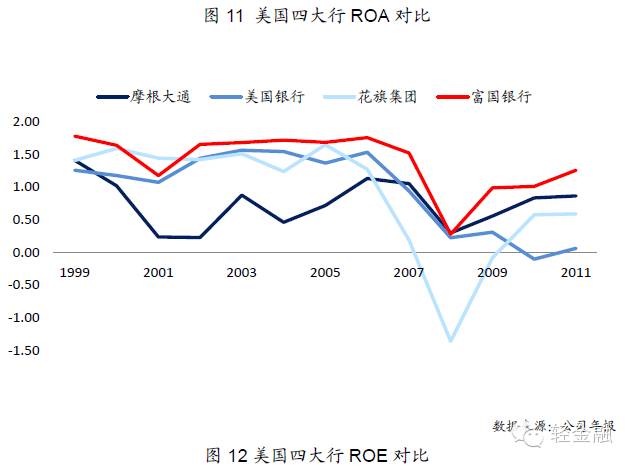
' ?$ P' J$ P$ m6 x- u: E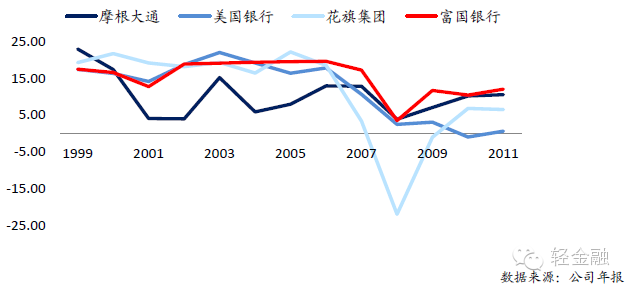 , H: f" p9 Q5 \
5 h0 {5 J; E. z对比富国银行和其他三家大行的红利情况,可以很显着的看出,富国银行的红利本领较高,尤其是资产利润率,连续高于其他三家银行。在08年的次贷危急中,富国银行的收益率仍旧为正,且它的规复速率最快。2 Q& J, A* |' S' n5 O V! M
0 x2 C+ F8 `. k; k: f* m" [) }, M8 c# J. F& c( R
对比这四家银行,富国银行的净息差确实远远高于其他三家银行,高的净息差是富国银行强大的竞争上风,是富国银行红利程度领先于对手的紧张包管。4 a' e2 U, I9 o0 l: f; g6 S6 @/ _
% J; K W9 P7 V
) t* ?: M; q# y, B二、 妥当的住房抵押贷款业务- t% R! f3 r \+ S4 e9 j7 `9 s
( Z# ` h. _- z4 L
7 w; H4 }* r8 H: \" I
前文中曾提到,小微企业贷款之外,住房抵押贷款业务也是富国银行的核心业务。富国银行一度是全美第一大零售住房抵押贷款的发放机构,履历了金融危急之后,已经发展为第一大住房抵押贷款发放机构。根据,Bankscpoe的统计,克制2011年底,富国银行的住房抵押贷款余额已经到达三千多亿美元。
6 N+ U% Q* s: m( X
5 _' i" X/ F4 s6 a- T然而富国银行抵押贷款业务的发展路径,可以发现一个风趣的征象,在美联储连续下调利率,住房抵押贷款飞速发展的2003-2006年,富国银行的抵押贷款余额却没有出现快速增长的态势。以致在2005、2006两年间相继镌汰了一百、二百多亿元,而在2008年的次贷危急中,富国银行的贷款余额非但没有镌汰,反而通过收购美联银行得到了敏捷的提升。# a k2 \2 L, F$ i
+ R" r5 A6 o; e9 Q3 m! n( w+ J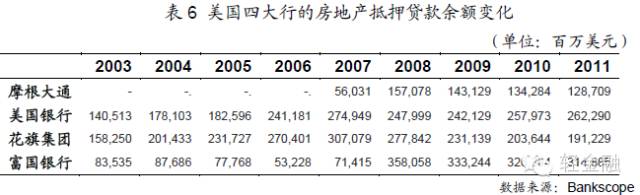 ) x0 ^+ Y' h5 d0 u. v
5 I$ g2 r3 B m8 U* s& f0 c# Q4 k2 s- |$ K
面临高风险的住房抵押贷款业务,富国银行不绝对峙妥当的业务开展模式,很少向资信评级低于标准的客户发放贷款,不举行杠杆使用、不到场CDOs产物生意业务、不担当反抵押贷款业务。这些步伐在次贷危急前让富国银行丧失了许多业务时机和市场份额,却在危急中让它逃过一劫。
# Y* j) {" u% c! B: I$ }' y* m5 h
三、 严格的风险管理与审慎的管理理念# \: r: H' P5 b
9 C$ A9 Y- j. I
* s' V3 W' m9 e1 m2 v4 G7 b人们常说商业银行就是“策划风险的机构”,风险对银行的紧张性由此可见一斑。富国银行的乐成也得益于其精良的风险管理本领。* z2 n# l9 B/ I1 y8 C- \2 Z# V+ i
. O; F4 ^& \% j5 H% f1 X* Z) C; q6 p
策划小微企业信贷、住房抵押贷款业务肯定要面临很大的风险袒露,在高利钱的同时,假如稍有疏忽,随之而来的就大概是高企的坏账率,吞噬银行的利润,产生巨大的丧失,然而富国银行的坏账率却低于其他银行,表现出很强的风险管理本领。以下是美国四大银行在金融危急前后的不良贷款情况,从表中可以看出,富国银行的减值贷款和贷款减值付出占总贷款的比例不绝处于较低的程度,对比它在小微企业和住房贷款范畴面临的风险,到达如许的坏账率可谓非常难过。
0 y0 G* ]' a* e( o) k4 H
$ M- g3 a! u, u) S表7 美国四大行减值贷款占总贷款的比例
) ?$ n1 X( F0 r5 l" c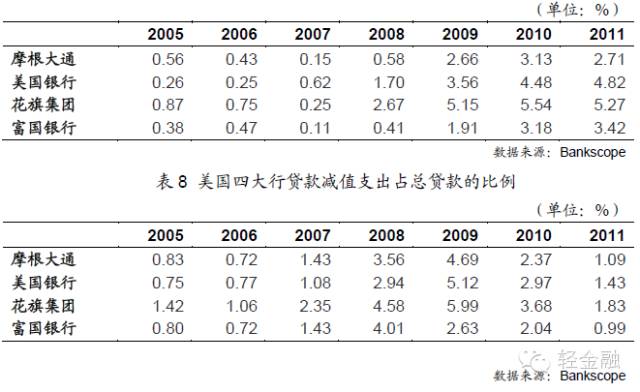
8 R# L& \; f4 f9 H( s3 L! H7 j
0 n" ^! `# a! I% @精良的风险管理水安稳固了从小微企业等业务中获取的高利率上风,使富国银行的红利本领不绝处在行业领先程度,对比美国四大行经减值丧失调解的利钱收益,我们可以发现,富国银行经贷款减值调解后的利钱程度仍旧处在较高的位置。& l9 \$ B5 m1 Y$ Q% c5 \& V# G/ n$ c
/ e$ u9 Z( l6 l
: O6 x! y2 Q" F+ D2 ?7 K
* b/ q J) X; m* n富国银行较低的策划风险,得益于精良的风险管理本领,如前所述,富国银行非常器重发放贷款的质量,操持了贷款计分卡,严格按照流程实验贷款的审批和贷后的管理,并依照贷款的现实表现调解模子,调解索取的利率,有很强的风险定价本领。富国银行不绝对峙“有所为,有所不为”的理念,很少会将贷款发放给光荣评级不敷的企业和个人,即便在2004-2007年次级贷款飞速发展的情境下,富国银行也很少涉足这一范畴,不绝对峙严格的风险管理理念。0 j8 y; H3 ~$ ]; X
, i: Y* f |5 J& F. E0 ~0 J
撤除利钱程度高之外,精良的风险管理使富国银行的收入非常稳固,固然经济发达时,公司的丧失掉了部门利润,但是从整个经济周期来观察,公司的团体红利程度是相对较高的。更为关键的是,经济危急时,富国银行每每依靠稳固的策划状态,举行并购,像1998年亚洲及拉美金融危急后吞并西北银行、2003年互联网泡沫幻灭后收购西北银行团体、2008年金融危急后收购美联银行都是云云。以是,精良的风险管理本领和审慎的发展理念也为富国银行的扩张打下了坚固的底子。( }) x6 a) g Y4 `$ M
/ l: m# Q5 k' y7 t- H/ _. n四、 驻足本土——迟钝的国际化步调% B" s" k6 F1 {* P! K# x
! T* Q6 }' S& u& F* m6 X2 H9 s
与敏捷扩张的资产规模相比,富国银行的国际化步调显得颇为迟钝,2010年和2011年,富国银行的外洋贷款余额分别为297.26亿美元267.68美元,仅仅占到红利资产的3%左右,外洋分支机构的存款仅有550.96亿美元和615.66亿美元,占生息红利的比重仅有5%和6%。据本年3月的《金融时报》报道,现在富国银行的26万员工之中,仅有2%不在美国本土,这进一步阐明确富国银行国际化的迟钝。6 [0 I& N% ?; Q- M( u2 v7 I
5 U0 Y" k8 ?7 K* J6 P8 r% J% t富国银行迟钝的国际化好像是他的一个战略,也与它的业务模式相和谐。从富国银行数次吞并收购来看,它对准的都是国内的,而且都是紧张从事国内业务的银行,加州第一洲际银行团体,西北银行,美联银行莫不云云。富国有限的国际化也仅仅将触角伸到相近的加拿大、加勒比海和传统的欧洲市场,其他地区的分支机构也多数是继承美联银行而来。/ Q. M- G1 T) P4 _0 _- I
! w$ @* D; _2 U3 y5 S( q9 ~. ^: b2 S
富国银行的国际化显然是打上了社区银行和小微企业业务的烙印。通过上文的分析,富国银行的业务中心在社区银行和小微企业的服务方面。社区银行要求银行在地区内有肯定的亲和力和影响力,须要长期的精耕细作,须要密布的网络和自助装备,而面临生疏的国际化市场,社区银行的模式能否降服当地的银行,强龙是否能压过地头蛇就是一个很大的题目,因而,富国银行社区银行的理念怎样顺应国际化是个不小的挑衅。另一方面,富国银行的贷款又紧张面向小微企业,国际化的源动力之一是客户的结汇需求,相比于大型的跨国公司,小微企业的结汇需求就小了许多。富国银行将国际银行业务并在批发银行业务(Wholesale Banking)中正阐明确国际业务的这一特性。大型企业客户的不敷,也难以支持富国银行的国际化。因此,富国银行迟钝的国际化也是有他的缘故原由的。然而,本年3月,富国银行公布开启外洋扩张操持,“另类”的富国银行能否顺遂的举行外洋扩张,还须要进一步的观察。
1 l; u* Z) e' D8 ]- D. D2 l5 d/ D `1 f
五、 深耕商行——慎重的综合化门路
0 ]4 K# Y) M* [9 J9 K B3 G( J' J, n% k; r5 h
( K( K$ v/ _0 Q; M- y+ p1 @& R5 @8 E与国际化类似,富国银行的综合化步调也非常审慎,其综合化的业务范畴紧张在信托与共同基金、保险、企业年金等,分布在社区银行、批发银行、财产管理三个业务部门中。1 c# J# E# _, r+ F, x
5 u# f& F; @: t7 l) l& F0 F: V4 v; s) g! V4 v5 k+ k$ w
根据Bankscope的测算,富国银行其他业务的收益,紧张在非利钱收入部门,在这一部门中,富国银行的证券生意业务收入占比力少,经济业务和证券承销的佣金、手续费等占非利钱收入的比例较高。
& E" S% b, F6 L- [" T
3 ?5 b2 {8 A" r$ O: G! I; I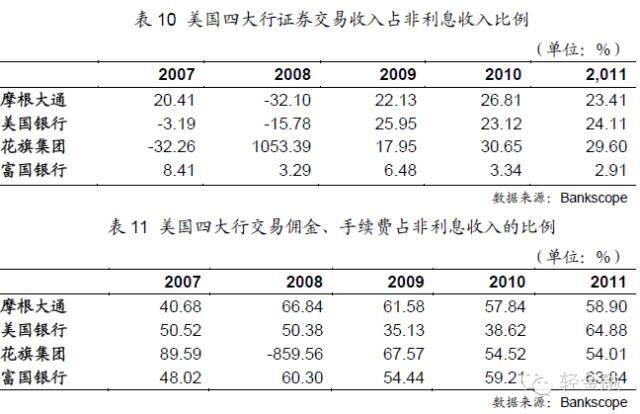
a. @6 @( d+ S6 ~8 F9 g, b, |+ R1 A& K
: Y- o* K6 R# c. b对于综合化的银行来说,证券生意业务的收入紧张是自业务务和一些衍生产物的生意业务,这部门证券生意业务的收入一样平常具有较高的风险,而生意业务佣金、手续费等多从证券经纪、证券承销、财产管理的管理费等,这一部门业务的风险较小。对比美国前四大行的收入比例,富国银行的证券生意业务收入占比明显低于其他三家,但佣金、手续费的占比却维持在较高位置。从以上的分析来看,富国银行发展的综合化业务多选择了风险较小的业务,在综合化方面非常审慎。
. ?* c/ s! n7 X7 }6 {/ _; p/ E/ h; G1 `0 U& s- U
6 D' P( _# `* a9 w8 b
从富国的吞并收购上也可以发现,富国银行吞并收购的紧张对象是商业银行(固然也收购过一些基金和资产管理公司)。在1999年《金融服务当代化法案》出台之后,没有出现诸如花旗归并观光者、美国银行收购美林如许的大规模跨行业的并购活动,综合化业务方面并没有出现超过式的发展。! A; W# u3 m8 v0 k7 ~2 `
" Y8 b+ ~$ F0 y+ `& W# J+ W
选择如许的综合化方式,一方面是富国银行审慎的策划理念造成的,另一方面也与富国银行的业务特点有着密切的接洽。如前所述,富国银行非常注意风险管理,因而很少涉足高风险业务。同时,富国银行的紧张综合业务会集在保险、养老金、财产管理、资产证券化等业务中,而这些,与住民个人和小微企业的接洽更加密切。在与机构接洽精密的投资银行范畴,根据彭博资讯的统计,到2011年初,富国银行的股票和债券承销额分列美国第8和第12位,与其全美第四大行的职位相比,显得并不突出,此中,与大型企业接洽更为精密的并购业务,富国银行仅排到全美第46位。如许的业务结构,也是与它的业务特点像契合的。. g* a) Z; Q" }
3 w9 U6 L! Z1 r& }7 n慎重的综合化战略给富国银行带来了许多利益。借助综合化,银行得以将资源设置到更广阔的业务中去,镌汰对存贷业务的依靠。近十多年来,面临净息差降落,正好坏利钱收入的增长使富国银行的红利程度得以维持在一个较高的程度。另一方面,慎重的综合化也使富国银行克制了许多不须要的丧失,比如在金融危急到来时,得益于相对稳固的业绩表现,富国银行降服因综合化业务严厉亏损的花旗银行,乐成收购美联银行。
. g' M* m$ R# X" E* ]* W2 }
6 a. x' b% Y8 P' K8 ?正是依靠以上的业务特色和战略结构,富国银行在已往十几年里敏捷发展,发展为独具特色的全美第四大银行。回首富国银行的发展进程,对比中国银行业的发显现状,内里有许多值得国内银行鉴戒和学习的地方。
- L. r" V. z2 K; t% k" k; r/ r& a3 C, j) d- N+ B
第四章、富国银行发展模式对国内银行的启示 F/ o, ]* z3 |. h
2 s( Y0 `; u3 q0 Y$ Y
7 f+ E2 w0 i ]; d o
一、富国银行与国内四大行的对比8 [6 T8 j& O- g- P+ j
+ G& @+ X* d' z/ o' r. @
- L3 O, X3 C+ D% o' s+ N& p国内银行业现在面临着庞大的时机与挑衅,在利率市场化开始启动的本日,国内的银行,尤其是大银行怎样应对如许的挑衅是人们非常关心的话题,信托通过四大行与富国银行的比力分析,可以得出一些有鉴戒意义的结论。# ~0 ^! a% `; }+ F! z& G- O. f0 B3 L
( u# W0 \2 j! D) {) w% M5 y" k1. 利差程度2 L+ M1 R8 K# L, o0 E8 r2 V: e+ {! a o
: }/ I$ q1 U8 C, q$ I" F3 P5 D
中国四大银行的高利润不绝为人诟病,在利率市场化徐徐开启的本日,人们广泛的四大行将来的红利本领感到悲观,以为四大行现有的红利程度难以为继。那么,对比在利率市场化情况下策划的富国银行,四大行的红利程度真的没有增长空间了么?答案显然是否定的。
6 z! ~/ V$ d4 |* n
7 u3 }( ]0 p8 l. T; J/ v& i: c; i: @' P( {$ Y; {
如前所述,就利钱收入来说,净利差是衡量这一利润的紧张指标,对比国内四大行和富国银行的净息差,可以说,国内银行的息差纵然在将来利率市场化的条件下,仍有大概取得较高的程度。
I+ y2 Q7 C; p% j1 N
$ Y$ W! S4 R6 h7 Q' s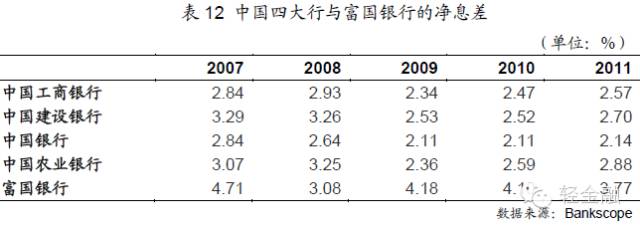 9 J- _& W* C0 ?' _
3 }" m0 T; t0 D8 O5 j0 G2. 贷款结构
/ z3 d& u2 R& W% J7 f
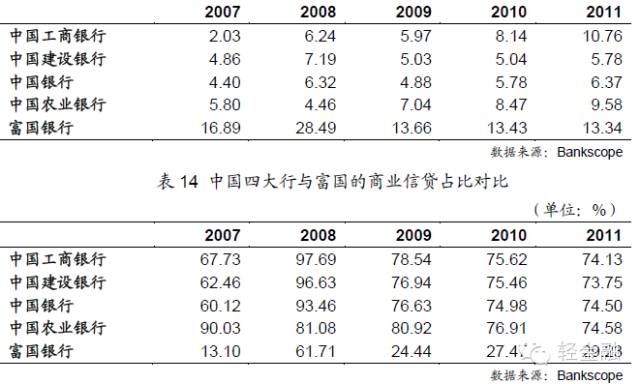
- j/ x1 c7 @, Y% o( R6 g/ }在之前的分析中,我们以为富国银行的净息差得益于小微企业贷款和其他的个人贷款(斲丧信贷)业务。中国国内银行的资产设置依然以公司贷款为主,个人信贷的比重依然很低。但是,想要在利率市场化的配景下维持高额的收益,就须要大力大肆发展斲丧信贷业务和小微企业贷款业务。1 F& d; i5 j; M2 P3 i( T
1 _( X4 h8 G) C: s3 N; a' z' R; v) N5 }% M
表13 中国四大行与富国的斲丧信贷占比对比(单元:%)! d& G: l n& X9 ^6 D0 C: f- ~
 ; U9 a! j4 c' o" I( A1 ~/ ?6 B
5 Q5 b Q. {, z" `5 a3 j- U- V3 t1 f$ _ s, Y, D' _" ^; N) r
9 h) ]4 T, R1 l5 S2 Y7 M对比国表里银行的贷款结构,可以显着看出撤除住房抵押贷款的斲丧信贷方面,国内银行的这部门贷款占比在徐徐增长,但比例仍旧很低,而工商企业贷款余额占总贷款的比例却非常高,两类银行在信贷结构方面差别巨大。将来,中国的银行可以继承加大斲丧信贷的比重。9 {7 W7 m( J3 H
o3 N* K5 J x, _& s% r% r1 Q7 M& X! {8 v+ B. ]- L5 G8 p. \
3. 收入结构
, _3 i: [% _5 a8 U& P; S: {1 n
( _ W% r! L+ B撤除利钱收入,非利钱收入是银行紧张的收入泉源,非利钱收入来自于银行的中心业务、手续费、其他综合业务等等,因而非利钱收入表现了银行中心业务的发展情况和综合化的程度,对比国内四大行和富国银行,国内银行非利钱收入的占比依然很低,在将来应当大力大肆发展贷款业务,优化收入结构。3 |6 h( b8 q# o5 e3 l v0 a8 J
8 ~- i. F J/ e. s6 a: z二、对国内银行的启示' V8 E4 p" q5 h4 h" ?
* A) o. ^; r C2 Z0 }+ r2 X4 O7 S
$ E; i) T8 c. U/ u7 T4 C1. 发展小微企业金融业务
6 U+ b. P. x9 ^ K- ?2 i: W8 g C. ?6 u' d, N
在现在的宏观经济形势下,国家大力大肆提倡小微企业金融服务,鼓励银行向小企业放贷。究竟上,小微企业是银行紧张的客户,但是现在大银行却抱紧优质的国企客户、依靠贷款规模的扩张来获取发展的动力,但是利率市场化徐徐启动以后,大型企业的贷款利率很有大概降落,银行就须要转向中小企业以致小微企业。. W8 |! k7 q6 D+ y7 p6 ?3 i
# K* J$ d( F6 I+ k: |4 p0 _. u9 v t$ ~. Z5 {) B) ^
小微企业的贷款难一方面源于其高风险,另一方面也源于相对较高的考核本钱。按照现行的模式,小企业贷款的步伐和大企业类似,因而相对于大型企业的贷款额来说,小企业的贷款本钱就显得很高,再加上小企业的光荣题目,国内小企业现在获取贷款是相称困难的。' Q" A/ H4 _9 Y+ ~/ B8 S) v
3 W, L5 {4 s: V* Q5 I7 Z' l1 L0 A9 b5 e1 D
但是,国内银行可以学习富国银行的模式,对小微企业操持简化的贷款业务流程,缩减审批流程,低落非利钱付出,而且通过公道的模子甄别优质的贷款客户,从而发掘小企业信贷市场,追寻更高的利钱收入。
2 i& a3 x; Y5 q9 Y7 ?' D% V9 l% n% E! F: ^
5 [3 }1 `* a; T5 e
2. 器重综合化与交错贩卖,进步非利钱收入
; m0 i+ p6 {# H7 z- p" @7 q% V; w: F. C- h* U4 c: k+ r
现在国内银行的非利钱收入占比仍旧很低,为了镌汰银行对传统存贷业务的依靠,实现分散化策划,大力大肆发展中心业务,推行综合化的战略就显得非常须要。
8 |5 G3 A, ?4 [3 X- ]
8 i8 L' p. c5 C, C+ ~
- E6 L8 T- O! v国内的银行已然徐徐涉足综合化,通过控股的方式将业务延伸到证券、保险、基金、信托、融资租赁等各个范畴,但是在综合化的过程中要学习美国银行业的教导和富国银行的履历,注意甄别各项业务的风险、不盲从,审慎的开展综合化业务。
9 m, z3 ]; ` A" Z8 I' c6 n
. {# Q: H; @3 R/ d; {0 {# p4 _
, R% k6 ?& q: H& Q1 d Y: K% Y( }在综合化厘革的同时,银行还应当器重产物的“交错贩卖”,夺取让客户在本身的银行斲丧更多的金融产物。国内的安全团体就非常器重“交错贩卖”,提出要让客户依附一个账户就享受各方面的服务。这点也应当为国内的其他银行所鉴戒。% t9 ]% o; n& L$ U3 p
1 n( z9 b5 \) z! a
3 N. l; x9 o5 p6 T$ w6 B0 x" K3 S3. 构建先辈的风险定价模子4 C- r8 c* c% Y+ V0 |/ A
" ~% R9 u4 y$ p) L4 X0 `" b陪同小微企业贷款、斲丧信贷而来的,是高的风险袒露,这就须要银行进步风险管理本领。国内银行由于羁系的限定和策划的惯性,其坏账率并不高,但这并不代表国内商业银行的风险管理程度很高,面临小企业信贷和个人信贷,国内银行很大概无法顺应,这就须要学习富国银行,接纳数理方法,开辟光荣评级模子和光荣计分卡。进一步提升对风险的定价本领。
e$ E' `( w, t- S6 V. i
* F0 E) O; t b* g6 L3 J+ A) \4 {. ?6 F" @& x
在宏观上,面临着日渐深入的综合化和国际化,面临越来越多的创新产物,怎样像富国银行一样,始终服从本身的原则,时候以风险控制为先,也非常值得学习。 |
 |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:35:12