风起青萍之末,银行开始核销大量的不良贷款。
. o! D" p+ y t% ]$ Z5 j# c- A9 g2 x
银行每年都会对一部分不良贷款举行核销,由于核销的不良贷款必须用拨备金弥补,核销力度大,则总的拨备金会镌汰。
( |# H# M9 d3 z& x( b
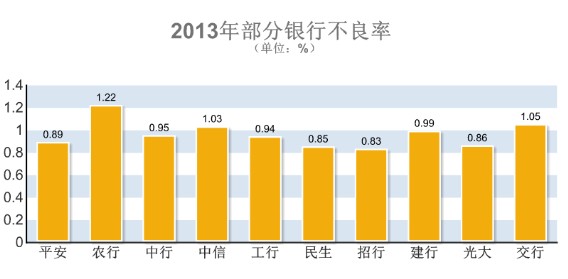
- r8 }8 D( _! j7 R( f银行业2013年报纷纷在克日发布,数据表现,“工农中建交”五大银行在2013年核销的不良贷款额度到达了590亿元人民币,创下10年来最高程度,为2012年的227%。6 ^; a0 \3 c0 l7 `4 {+ Y$ x1 c
: }) n* N" L/ ^7 C2 l2 ^
即便在2008年环球金融危急期间,商业银行不良贷款核销额增速也未见云云灵敏。$ K- w7 q8 @8 E9 Z, P
6 c2 E3 b0 P1 B9 q& B
按照最新的不良贷款的核销原则,以下几类不良贷款银行可以自主核销:单户贷款余额在500万元以下的,经追索一年以上仍无法收回的个人谋划性贷款;单户贷款在1000万元及以下的,追索一年以上仍无法收回的中小企业和涉农贷款。2 d" z( m: o5 k; t+ t- l
4 \- x# h3 G/ W5 h( d( n
假如乞贷人进入停业整理步伐后两年,银行仍未收回资金,也可以核销这类不良贷款。
1 B# T! @9 P/ H0 Q% R3 p3 V1 s e* x9 ^/ G% f3 Z
客岁这一轮对不良贷款的核销金额急剧增多,既是宏观经济下使用然,也与新的核销原则放宽所导致。6 w" n* O& _; l1 H# R" v
& v% ]8 N# D- r$ B. V# K6 d
江浙一带涌现大量不良贷款
8 K6 V& {* i& e; U: G9 R" a* d7 o0 e7 i7 [4 l' O8 q* `2 y9 u: w' b
 4 |6 ^' |* F# E) p9 x( @9 `; {1 x
3 J) C1 I8 ]7 z这一次的不良资产核销带有清楚行业特性。
5 l6 r: _9 O# C+ h" Q c( e2 I' M7 t. o7 Z, P
这些不良贷款大多形成于2011年前后,以制造业、批发零售业、造船、纺织等行业为主,也包罗部分产能过剩行业,如光伏和钢贸行业;
+ ^% v/ T1 ^8 `" ?8 B! p
' n$ A1 f4 D! [, z' b据媒体报道,现在商业银行全部不良贷款余额中,钢贸贷款占比高达30%以上。与此同时,钢贸行业的风险正在向钢铁等国有企业感染,钢铁企业的风险敞口正在放大。
9 s3 o9 ]' s% x0 K& T
8 E3 W% R& [" P2 I* {. ^$ `同时不良贷款另有很强的地区特性,从地区看,这些不良贷款大多会合在“长三角”“珠三角”等东部沿海地区。
# B9 C+ q. `' \! I/ `+ Q# O- t$ ?" Z- _' Q/ _$ b
据财经杂志报道,以浙江省为例,作为2011年实体经济受到打击最为严肃的省份之一,当前银行业低迷状态仍在一连。2013年末,四大国有银行浙江省分行总体不良率已到达2.17%。$ l5 p% x8 J7 b6 x5 [
. K% I$ {0 F. z( u) _6 \! v
此中,建行浙江省分行的不良贷款率已凌驾4%,整年共计核销不良贷款27亿元,而建行2013年上半年核销总额为53.23亿元,可见,浙江省面对的压力极高。" f( A, ^! u! A
. w% `( J0 o% R5 u9 m
收购“有毒资产”成了一桩“好买卖”
, |9 h( @9 }3 r% s$ z" `; r# _/ O9 H- Y* \; Q
固然,不良贷款的处理也是一门买卖。/ U, i3 I* T. |, z
# c& z) z. Q$ r4 e$ n4 _
中国银行处理这类“有毒资产”的方式通常是将其卖给外部投资者,在以往,这些外部投资者紧张是中国的大型国有资产管理公司。比年来,包罗中国信达资产管理公司在内的此类资产管理公司实现了丰厚的利润。
3 u7 H: l' A! y: Y9 x4 Z
, P# u% P+ C1 a# N- X这些公司的根本使用逻辑是,以很大的扣头从银行手中购入不良贷款,并能收回凌驾收购资本的资金。这一业务模式受到许多人的看好,随着银行业的贷款增多,资产管理公司处理不良贷款的业务将会增长,像信达这类公司的将来红利空间很大。
% {9 t5 ~0 `. @8 a
* o! u, F" p# O4 `6 O$ I/ a但是有越来越多的主体开始参与这个买卖,客岁以来,浙江、江苏省级资产管理公司相继创建,紧张就是由于当地银行业比年来不良贷款上升较快,而思量到省级资产管理在整合当地资源等方面拥有上风,大概能提拔存量不良贷款的处理服从。
, ^) b: Q1 \; I9 p, ~8 G% p$ K& p- H6 [8 L
除此之外,地方产权生意业务平台、PE、信托公司等机构纷纷参与这一范畴与以往银行将不良资产转让给几大国有资产管理公司时,以低至1-2折的便宜甩卖相比,市场竞争的增长,主体的多元化,将进步不良资产的售卖代价。
, S7 f2 M8 V: a* x. u; I7 E$ C5 k
除此之外,乃至商业银行的子公司也在涉足这个行业。: Z3 J& Y- K# U
! d' ~4 }6 l r; s- u9 X中国银行就已开始向其投资银行子公司出售不良贷款,之后这家子公司将对这些贷款举行重组,以期能接纳高于其收购贷款代价的资金。由于部属投行子公司对这些不良贷款的收购价预计将高于外部投资者,中国银行就可以计入相对较少的贷款丧失。
3 l- U: c5 x! A: F' V0 S+ t+ Q1 ~: ?# p c
不良贷款的收购与处理,是一种范例的“逆周期”买卖。随着经济下行,实体经济层面各类不良资产的供给正在快速增长,尤其在信托行业,2014年到期兑付金额到达积年来新高,这将给不良资产管理行业带来扩张的良机。 |  |手机版|Archiver|
( 桂ICP备12001440号-3 )|网站地图


 发表于 2019-6-14 00:06:08